
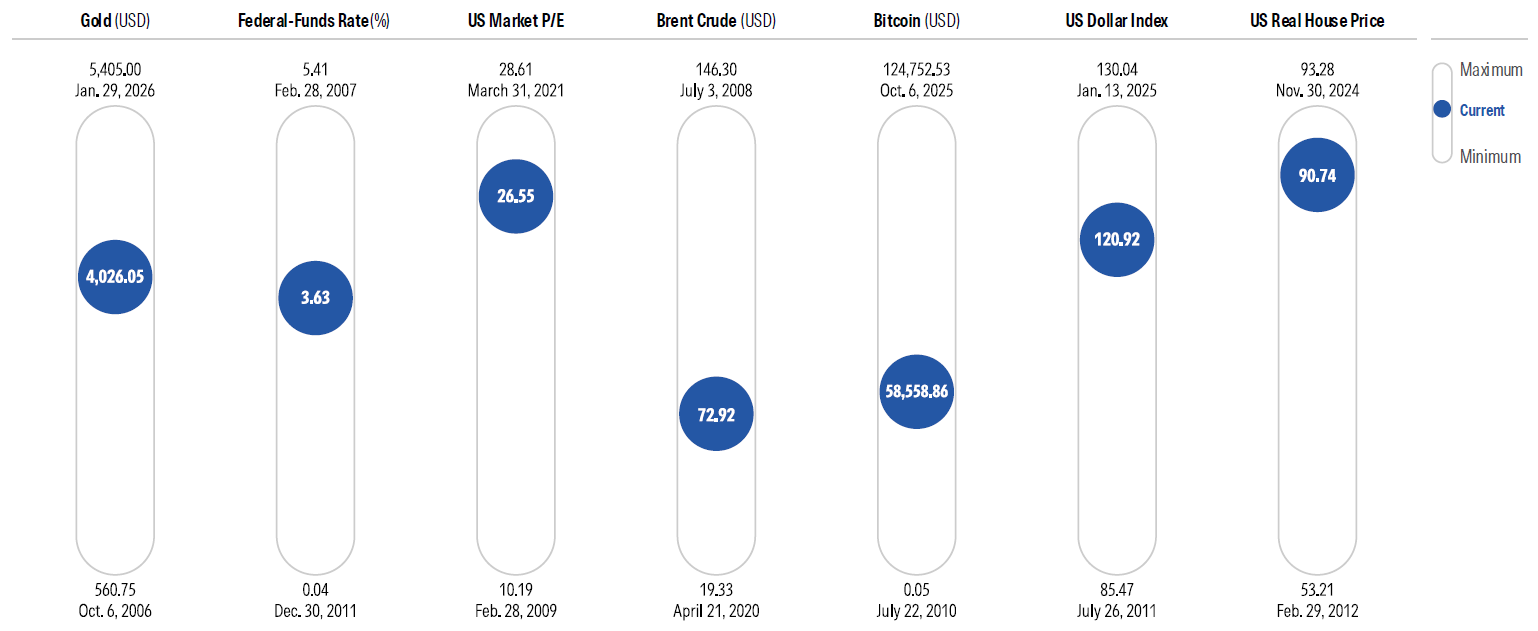
Eine meiner bevorzugten Informationsquellen ist der vierteljährlich erscheinende „Morningstar Markets Observer“, der eine Fülle von Informationen aus einer übergeordneten Perspektive bietet. Besonders interessant darin ist die Grafik „Market Thermometer“, die sieben Schlüsselkennzahlen darstellt und aufzeigt, wo sich jede einzelne im Vergleich zu ihrer Bandbreite der letzten 20 Jahre befindet.
Diese Grafik gefällt mir, weil sie so viele Informationen auf einen Blick vermittelt. Selbst ohne alle Details zu lesen, erhält man einen schnellen Überblick darüber, wo die Kurse der wichtigsten Anlageklassen derzeit stehen. Insgesamt sieht die Lage weniger alarmierend aus als noch vor sechs Monaten, doch fünf der sieben von uns untersuchten Vermögenswerte werden im Vergleich zu ihren historischen Bandbreiten der letzten zwei Jahrzehnte nach wie vor über dem Durchschnitt gehandelt.
Marktbarometer
Gold
Aktuelles Niveau: Über dem Durchschnitt.
Das bedeutet: Der Goldpreis fiel unter seine Höchststände, bleibt aber weiterhin relativ hoch.
Gold verzeichnete in den letzten Jahren eine starke Entwicklung. Nach einem Anstieg um 25 Prozent im Jahr 2024 stieg der Kurs 2025 um fast 70 Prozent. Ende Januar 2026 erreichte der Goldpreis einen Höchststand von über 5.400 USD pro Unze. Diese Entwicklung war zum Teil darauf zurückzuführen, dass Zentralbanken weltweit im Zuge der „Entdollarisierung“ ihrer Währungsreserven Gold aufkauften, sowie darauf, dass andere Anleger angesichts makroökonomischer Turbulenzen und geopolitischer Unsicherheiten nach einem sicheren Hafen suchten.
Seitdem fielen der Goldpreis jedoch stark, was zum Teil auf die Markterwartungen hinsichtlich höherer Anleiherenditen und eines stärkeren US-Dollars zurückzuführen ist. Ende Juni lag der Goldpreis bei etwa 4.026 USD pro Unze – fast 25 Prozent unter seinem früheren Höchststand.
Trotz dieses Rückgangs wird Gold nach wie vor auf einem hohen Niveau gehandelt, was darauf hindeutet, dass weiterhin Vorsicht geboten ist. Wie die Wissenschaftler Campbell Harvey und Claude Erb festgestellten, gibt es Anhaltspunkte dafür, dass der Goldpreis über längere Zeiträume hinweg dazu neigt, sich wieder dem Mittelwert anzunähern. Wenn Gold inflationsbereinigt zu hohen Preisen gehandelt wird, sank der Preis in den darauf folgenden Zeiträumen häufig. Das geschah 1980, als auf hohe Preise eine lange Phase schwacher Renditen folgte, die sich über den größten Teil des folgenden Jahrzehnts erstreckte. Das gleiche Muster zeigte sich, als der reale Goldpreis im August 2011 einen Höchststand erreichte, worauf von 2013 bis 2015 ein starker Rückgang folgte.
Kurz gesagt: Auch wenn Gold derzeit preislich attraktiver ist als noch vor sechs Monaten, birgt das Edelmetall dennoch ein nicht unerhebliches Abwärtsrisiko.
Federal Funds Rate
Aktuelles Niveau: Über dem Durchschnitt.
Das bedeutet: Selbst nach einer Zinssenkung im Dezember 2025 liegen die Renditen auf Bargeld weiterhin über der Inflationsrate, wodurch festverzinsliche Wertpapiere relativ attraktiv sind.
Der Mittelwert des Zielkorridors für den US-Tagesgeld-Zinssatz (Federal Funds Rate) lag zum 30. Juni (dem Stichtag für alle oben genannten Daten) bei etwa 3,64 Prozent, nach einem Höchststand von 5,33 Prozent 2024. Dennoch liegt der Leitzins weiterhin deutlich über seinem Tiefststand von 0,04 Prozent Ende 2011, als die Nullzinspolitik der Federal Reserve ihren Tiefpunkt erreichte. Im Zuge der globalen Finanzkrise senkte die Fed die kurzfristigen Zinsen aggressiv auf nahezu null, um die Wirtschaft zu stabilisieren. Zudem kaufte sie US-Staatsanleihen und hypothekenbesicherte Wertpapiere von staatlich geförderten Instituten auf, um die Anleiherenditen niedrig zu halten. Die Nullzinspolitik (ZIRP) und mehrere Runden einer quantitativen Lockerung führten zu einer fast 15-jährigen Phase niedriger Kreditkosten.
Im März 2022 war die Nullzinspolitik bereits eine ferne Erinnerung, als die Fed eine Reihe aggressiver Zinserhöhungen einleitete, um die Inflation einzudämmen. Doch selbst jetzt, da die Zinsen wieder sinken, bleiben die Renditen von Bargeld und kurzfristigen Wertpapieren relativ attraktiv. So liegt beispielsweise die Rendite dreimonatiger Schatzwechsel, die am 29. Juli 2026 dieses Jahres 3,86 Prozent betrug, weiterhin leicht über der jüngsten jährlichen Inflationsrate von 3,5 Prozent. Daher brauchen Anleger, die für kurzfristige Ziele sparen, zumindest vorerst keine Sorgen zu haben, dass der Wert ihrer Ersparnisse im Laufe der Zeit an Wert verliert.
Allgemeiner betrachtet liegen die Renditen hochwertiger festverzinslicher Wertpapiere nach wie vor deutlich höher als noch vor einigen Jahren. Als die Zinsen extrem niedrig waren, stiegen die Renditen und fielen die Anleihekurse. Nun befinden wir uns eindeutig in einem anderen Umfeld, wodurch Anleihen attraktiver sind als noch vor einem Jahrzehnt.
KGV des US-Marktes
Aktueller Stand: Hoch.
Das bedeutet: US-Aktien sind hoch bewertet, weshalb eine internationale Diversifizierung noch wichtiger ist als sonst.
US-Aktien waren in den letzten 20 Jahren die Anlageklasse mit der besten Wertentwicklung. Abgesehen von einigen kurzen Rückschlägen entwickelten sich US-Aktien kontinuierlich positiv, wobei die Kursgewinne sowohl durch das Wachstum der Unternehmensgewinne als auch durch eine Ausweitung der Kurs-Gewinn-Verhältnisse getrieben wurden. Infolgedessen hat sich das allgemeine Kurs-Gewinn-Verhältnis des Morningstar US Market Index gegenüber seinem Tiefststand von 10,19 im Zuge der globalen Finanzkrise mehr als verdoppelt. Das KGV des Referenzindex lag zum 30. Juni 2026 zwar leicht unter seinem Höchststand von 28,61, befand sich jedoch weiterhin am oberen Ende der Spanne der letzten 20 Jahre.
Die Aktienbewertungen bleiben möglicherweise auf hohem Niveau, sofern die Unternehmensgewinne weiterhin die Erwartungen erfüllen. Hohe Kurse bedeuten jedoch auch, dass Aktien einen größeren Spielraum für Kursrückgänge haben, falls das Wachstum hinter den Erwartungen zurückbleibt. Und da die Bewertungen inzwischen bereits gestiegen sind, bleibt nicht mehr viel Spielraum für eine künftige Ausweitung der Kurs-Gewinn-Verhältnisse als Treiber für die Renditen am Aktienmarkt.
Zwar ist der US-Markt insgesamt nicht gerade ein Schnäppchen, doch gibt es für preisbewusste Anleger nach wie vor einige Bereiche mit attraktivem Wertpotenzial. Insbesondere die Bewertungen internationaler Aktien liegen weiterhin unter denen ihrer inländischen Pendants, trotz der starken Kursgewinne bei Nicht-US-Aktien sowohl 2025 als auch 2026.
Brent-Rohöl
Aktueller Stand: Relativ niedrig.
Das bedeutet: Erwägen Sie, eine kleine Position in einem breit angelegten Rohstofffonds aufzubauen, der zum Schutz vor Inflation auch ein Engagement im Energiesektor umfasst.
Der Ölpreis durchlief in den letzten 20 Jahren dramatische Höhen und Tiefen. Zu Beginn dieses Zeitraums stiegen die Preise sprunghaft an, getrieben durch die wachsende Nachfrage aus China und anderen Schwellenländern in Verbindung mit einem begrenzten Angebot. Infolgedessen erreichten die Preise im Juli 2008 einen Höchststand von etwa 146 USD pro Barrel. Darauf folgte ein drastischer Einbruch während der globalen Finanzkrise, als der Preis um mehr als 50 Prozent fiel. In den folgenden Jahren erholten sich die Preise teilweise, verzeichneten jedoch 2014 und 2015 erneut starke Einbußen, da die OPEC, ein Zusammenschluss der wichtigsten Öl exportierenden Länder, das Fördervolumen auf hohem Niveau hielt, was zu einem Überangebot führte. Mit Beginn der Pandemie erreichten die Ölpreise im April 2020 einen Tiefststand von 19,33 USD pro Barrel.
Seitdem stiegen die Ölpreise deutlich, was vor allem auf den Iran-Krieg und Versorgungsengpässe infolge von Blockaden in der Straße von Hormus zurückzuführen ist. Infolgedessen stiegen die Preise für Brent-Rohöl bis zum 30. Juni 2026 im Jahresverlauf um etwa 45 Prozent. Doch selbst nach diesem Anstieg liegen die Ölpreise weiterhin nur bei etwa der Hälfte ihres Höchststands aus dem Jahr 2008.
Auch wenn die Ölpreise voraussichtlich weiterhin Schwankungen unterliegen und im Falle einer Konjunkturabkühlung wahrscheinlich Einbußen verzeichnen würden, trägt eine geringe Beteiligung an einem breit angelegten Rohstofffonds, der auch Energieaktien umfasst, dazu bei, die Diversifizierung des Portfolios zu verbessern und für risikofreudige Anleger eine Absicherung gegen Inflation zu bieten.
Bitcoin
Aktuelles Niveau: Über dem Durchschnitt.
Das bedeutet: Obwohl Bitcoin nach wie vor ein spekulatives Anlageinstrument ist, erscheint der Kurs im Vergleich zu seinen Höchstständen im Oktober 2025 attraktiver.
Nachdem der unter dem Pseudonym Satoshi Nakamoto auftretende Entwickler Anfang 2009 den ersten Genesis-Block in der Bitcoin-Blockchain geschürft hatte, wurden erste Käufe für einen Bruchteil eines Dollars getätigt, wobei der Tiefstpreis im Juli 2010 bei 0,05 USD pro Bitcoin lag. Nach einem 15-fachen Kursanstieg zwischen 2019 und Ende 2021 fiel der Kurs zwischen November 2021 und Dezember 2022 um fast 70 Prozent. Nachdem sowohl 2023 als auch 2024 dreistellige Renditen erzielt worden waren, erreichte der Kurs im Oktober 2025 einen Höchststand von etwa 125.000 USD pro Coin. Im Juni 2026 lag der Kurs bei weniger als der Hälfte dieses Niveaus.
Wie Valerio Baselli in einem kürzlich erschienenen Artikel dargelegt hat, wäre die Verabschiedung des Digital Asset Market Clarity Act (der derzeit im Senat blockiert ist) ein möglicher Auslöser für eine Erholung des Bitcoin-Kurses. Eine zurückhaltendere Geldpolitik der Fed, nachlassender Inflationsdruck sowie niedrigere Realzinsen in den Jahren 2027 und 2028 könnten den Bitcoin-Kurs ebenfalls stützen.
Potenzielle Käufer, seid euch weiterhin der extremen Preisvolatilität von Bitcoin bewusst. Zudem ist es schwierig, einen angemessenen Preis für Bitcoin zu ermitteln, da es keine Cashflows generiert. Und obwohl die digitale Anlageform bei institutionellen Anlegern zunehmend an Glaubwürdigkeit gewinnt, bleibt sie ein spekulatives Anlageinstrument, dessen Kursschwankungen häufig von der Angst vor dem Verpassen einer Chance (FOMO) getrieben werden.
US-Dollar-Index
Aktueller Stand: Relativ hoch.
Das bedeutet: Der Dollar verliert in den nächsten Jahren weiter an Wert.
Jahrelang schien der US-Dollar unaufhaltsam zu sein. Der nominale breite US-Dollar-Index erreichte im Juli 2011 einen Tiefststand von 85,47 und setzte seinen Aufwärtstrend in den folgenden rund 15 Jahren größtenteils fort. Turbulenzen an anderen Märkten waren ein Grund für den anhaltenden Anstieg des Dollars. Als Länder wie Griechenland, Italien, Portugal und Spanien mit untragbaren Schuldenständen zu kämpfen hatten, flohen Anleger aus auf Euro lautenden Anlagen und suchten Zuflucht im Dollar.
Das insgesamt starke Wirtschaftswachstum und die steigenden Unternehmensgewinne in den USA stützten den Dollar ebenfalls, ebenso wie dessen unangefochtene Stellung als weltweit führende Reservewährung.
Diese Entwicklung hat sich allmählich gewandelt. Im Laufe des Jahres 2025 sank der nominale breite US-Dollar-Index um etwa 7 Prozent. Der aktuelle Indexwert von 120,92 liegt jedoch im Vergleich zur Bandbreite des Dollars in den letzten 20 Jahren weiterhin im oberen Bereich. Zentralbanken weltweit haben ihre Reserven durch den Kauf von Gold und anderen Währungen „entdollarisiert“. Die steigende Staatsverschuldung, die 124 Prozent des Bruttoinlandsprodukts entspricht, schwächt möglicherweise das Vertrauen der Anleger und verringert die Nachfrage nach auf Dollar lautenden Vermögenswerten weiter. Preston Caldwell, Chefökonom bei Morningstar US, geht davon aus, dass die US-Notenbank 2027 und 2028 wieder Zinssenkungen vornehmen wird, was die Nachfrage nach auf Dollar lautenden Vermögenswerten ebenfalls dämpfen würde.
Aus all diesen Gründen ist es besonders wichtig, darauf zu achten, dass Ihr Portfolio einen gewissen Anteil an nicht auf US-Dollar lautenden Vermögenswerten enthält. Zusätzlich zu einem Engagement in inländischen Aktien gehört in die meisten Portfolios ein internationaler Aktienfonds, der sein Währungsrisiko nicht absichert.
Reale Häuserpreise in den USA
Aktueller Stand: Sehr hoch.
Das bedeutet: Rentner haben möglicherweise die Möglichkeit, ihr Eigenkapital aus der Immobilie zu nutzen, um ihren Ausgabenbedarf zu decken, während jüngere Menschen sich den Kauf einer Immobilie möglicherweise nicht mehr leisten können.
Nachdem die Immobilienpreise in den USA im Zuge der globalen Finanzkrise einige Jahre lang gesunken waren, stiegen sie inflationsbereinigt größtenteils wieder. Unser maßgeschneiderter Referenzindex für reale (inflationsbereinigte) Häuserpreise erreichte 2012 einen Tiefststand von 53,21 und liegt nun nahe seinem Höchststand von 93,77.
Zwar variieren die Häuserpreise je nach Standort, doch verfügen viele Rentner möglicherweise über ein Immobilienvermögen in Höhe von mehreren hunderttausend USD. Im Großraum Chicago beispielsweise liegt der Medianpreis für ein Eigenheim derzeit bei 394.500 USD, verglichen mit nur 160.000 USD im Jahr 2012. Rentner, denen ein Umzug in eine kleinere Wohnung nichts ausmacht, verkaufen ihre bestehende Immobilie und ziehen in eine kleinere Wohnung. Oder sie nutzen diesen Erlös, um einen Teil der Kosten für den Umzug in eine Seniorenresidenz mit kontinuierlicher Pflege zu decken.
Rentner, die nicht umziehen möchten, können einen Immobilienkredit oder eine Immobilienrente in Betracht ziehen, obwohl beide Optionen kostspielig und komplex sind.
Am anderen Ende des Spektrums bleibt jüngeren Menschen möglicherweise nichts anderes übrig, als sich mit einer kleineren, renovierungsbedürftigen Immobilie zu begnügen oder noch einige Jahre zur Miete zu wohnen, während sie Ersparnisse aufbauen.
