
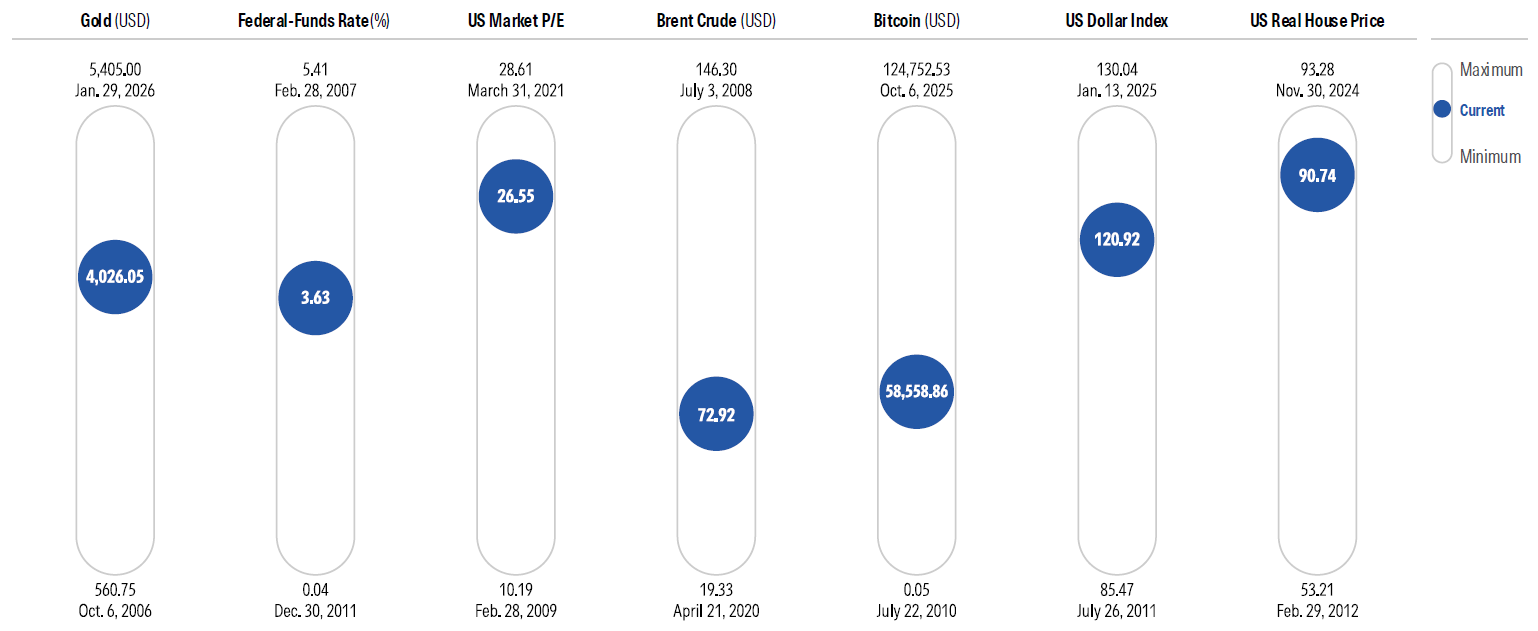
Uno de mis estudios favoritos es la publicación trimestral “Morningstar Markets Observer”, que ofrece una gran cantidad de información desde una perspectiva global. Resulta especialmente interesante el gráfico “Termómetro del mercado” del informe, que muestra siete indicadores clave y la posición de cada uno de ellos en relación con su rango de los últimos 20 años.
Me gusta este gráfico porque contiene muchísima información; incluso sin leer todos los detalles, se puede obtener una visión rápida de la situación actual de los precios de las principales clases de activos. En general, el panorama parece menos alarmante que hace seis meses, pero cinco de los siete activos que hemos analizado siguen cotizando por encima de la media en comparación con sus rangos históricos de las últimas dos décadas.
Termómetro del mercado
Oro
Nivel actual: Por encima de la media.
Qué significa: El oro ha caído por debajo de sus máximos, pero su precio sigue siendo relativamente alto.
El oro ha experimentado una fuerte racha al alza en los últimos años. Tras una subida del 25% en 2024, se disparó casi un 70% en 2025. A finales de enero de 2026, alcanzó un máximo de más de 5.400 USD por onza. Este comportamiento se debió, en parte, a que los bancos centrales de todo el mundo adquirieron oro en el marco de la “desdolarización” de sus activos de reserva, así como a que otros inversores e inversoras buscaban un valor refugio en medio de la agitación macroeconómica y la incertidumbre geopolítica.
Sin embargo, desde entonces, los precios del oro han caído drásticamente, lo que refleja, en parte, las expectativas del mercado de que aumenten los rendimientos de los bonos y se fortalezca el dólar estadounidense. A finales de junio, el precio del oro se situaba en unos 4.026 USD por onza, casi un 25% por debajo de su máximo anterior.
A pesar de este descenso, el oro sigue cotizando a un nivel elevado, lo que sugiere que quizá siga siendo aconsejable actuar con cautela. Tal y como han constatado los investigadores académicos Campbell Harvey y Claude Erb, existen indicios de que los precios del oro tienden a volver a la media en períodos más largos. Cuando el oro cotiza a precios elevados en términos ajustados a la inflación, los precios suelen descender en los períodos posteriores. Así ocurrió en 1980, cuando a los precios elevados les siguió un largo período de rentabilidades moderadas durante la mayor parte de la década siguiente. El mismo patrón se observó cuando el precio real del oro alcanzó su máximo en agosto de 2011, al que siguió una fuerte caída de 2013 a 2015.
En resumen, aunque el precio del oro resulta más atractivo que hace seis meses, sigue entrañando un riesgo de caída considerable.
Tipo de interés de los fondos federales
Nivel actual: Por encima de la media.
Qué significa esto: Incluso tras la bajada de tipos del 1 de diciembre de 2025, los rendimientos del efectivo siguen siendo superiores a la inflación, lo que hace que los valores de renta fija resulten relativamente atractivos.
El punto medio del rango objetivo para el tipo de interés de los fondos federales se situaba en torno al 3,64% a 30 de junio (fecha de todos los datos anteriores), tras haber descendido desde un máximo del 5,33% registrado en 2024. Sin embargo, el tipo de interés de los fondos federales sigue siendo significativamente superior a su mínimo del 0,04% registrado a finales de 2011, cuando la política de tipos de interés cero de la Reserva Federal alcanzó su punto más bajo. A raíz de la crisis financiera mundial, la Fed redujo de forma agresiva los tipos a corto plazo hasta niveles cercanos a cero con el fin de estabilizar la economía. Asimismo, adquirió bonos del Tesoro de EE.UU. e hipotecas de agencias como otra forma de mantener bajos los rendimientos de los bonos. La política de tipos de interés cero (ZIRP) y las sucesivas rondas de flexibilización cuantitativa dieron lugar a un período de casi 15 años de bajos costes de financiación.
Si avanzamos hasta marzo de 2022, la política de tipos de interés cero (ZIRP) pasó a ser un recuerdo lejano, ya que la Reserva Federal emprendió una serie de subidas agresivas de los tipos de interés para frenar la inflación. Sin embargo, incluso ahora que los tipos han vuelto a bajar, los rendimientos del efectivo y de los valores a corto plazo siguen siendo relativamente atractivos. Por ejemplo, el rendimiento de los bonos del Tesoro a tres meses, que a fecha de 29 de julio de 2026 se sitúa en el 3,86%, sigue siendo ligeramente superior a la tasa de inflación anual más reciente, del 3,5%. En consecuencia, los inversores que ahorran para objetivos a corto plazo no tienen por qué preocuparse de que el valor de sus ahorros se vea mermado con el paso del tiempo, al menos por el momento.
En términos más generales, los rendimientos de los valores de renta fija de alta calidad siguen siendo considerablemente más elevados que hace unos años. Cuando los tipos de interés eran extremadamente bajos, los rendimientos no podían hacer otra cosa que subir y los precios de los bonos, bajar. Ahora nos encontramos claramente en un contexto diferente, lo que hace que los bonos resulten más atractivos que hace una década.
Relación precio/beneficio del mercado estadounidense
Nivel actual: Alto.
Qué significa esto: Las acciones nacionales se cotizan a niveles elevados, lo que hace que la diversificación internacional sea aún más importante de lo habitual.
Las acciones estadounidenses han sido la clase de activos principal con mejor rendimiento en los últimos 20 años. Salvo un par de breves caídas, la renta variable nacional ha seguido avanzando con fuerza, con subidas de precios impulsadas tanto por el crecimiento de los beneficios empresariales como por la expansión de los múltiplos. Como resultado, la relación precio/beneficio global del índice Morningstar US Market Index se ha más que duplicado desde su mínimo de 10,19 registrado tras la crisis financiera mundial. El PER de este índice de referencia, a 30 de junio de 2026, se situaba ligeramente por debajo de su máximo de 28,61, pero seguía situándose en la franja alta del rango registrado en los últimos 20 años.
Las valoraciones bursátiles podrían mantenerse elevadas si los beneficios empresariales siguen cumpliendo las expectativas, pero los altos precios también implican que las acciones tienen más margen para caer si el crecimiento no alcanza las previsiones. Y ahora que las valoraciones ya han subido aún más, no queda tanto margen para una futura expansión de los múltiplos como factor impulsor de la rentabilidad del mercado de valores.
Aunque el mercado estadounidense en su conjunto no se encuentra precisamente en la sección de gangas, aún existen algunos nichos de valor disponibles para los inversores que prestan especial atención a los precios. Las valoraciones de las acciones internacionales, en particular, siguen siendo inferiores a las de sus homólogas nacionales, a pesar de las fuertes subidas registradas por las acciones no estadounidenses tanto en 2025 como en 2026.
Petróleo Brent
Nivel actual: Relativamente bajo.
Qué significa esto: Considere la posibilidad de añadir una pequeña posición en un fondo de materias primas de amplia cobertura que incluya exposición al sector energético como protección frente a la inflación.
El precio del petróleo ha experimentado altibajos espectaculares a lo largo de los últimos 20 años. Al inicio de ese periodo, los precios se dispararon, impulsados por la creciente demanda de China y otros mercados emergentes, junto con una oferta limitada. Como resultado, los precios alcanzaron un máximo de unos 146 USD por barril en julio de 2008. A ello le siguió una caída vertiginosa durante la crisis financiera mundial, cuando el precio se redujo en más del 50%. Los precios se recuperaron parcialmente durante los años siguientes, pero volvieron a sufrir fuertes caídas en 2014 y 2015, ya que la O.P.E.P. —el grupo de los principales países exportadores de petróleo— mantuvo unos niveles de producción elevados, lo que provocó un exceso de oferta. Si avanzamos hasta la pandemia, los precios del petróleo alcanzaron un mínimo de 19,33 USD por barril en abril de 2020.
Desde entonces, los precios del petróleo han aumentado considerablemente, debido principalmente a la guerra de Irán y a las interrupciones en el suministro derivadas de los bloqueos en el estrecho de Ormuz. Como consecuencia, los precios del crudo Brent registraron una subida de aproximadamente un 45% en lo que va de año hasta el 30 de junio de 2026. Sin embargo, incluso tras ese aumento, los precios del petróleo se mantienen en sólo la mitad de los niveles máximos alcanzados en 2008.
Aunque es probable que los precios del petróleo sigan mostrando volatilidad y que se vean afectados en caso de una desaceleración económica, una pequeña participación en un fondo de materias primas de amplia cobertura que incluya exposición al sector energético podría contribuir a mejorar la diversificación de la cartera y a protegerse contra la inflación para aquellos/aquellas inversores/inversoras con capacidad para asumir riesgos.
Bitcoin
Nivel actual: Por debajo de la media.
Qué significa: Aunque el bitcoin sigue siendo un activo especulativo, su precio parece más atractivo en comparación con los máximos alcanzados en octubre de 2025.
Después de que el seudónimo Satoshi Nakamoto minara el bloque génesis inicial en la cadena de bloques de bitcoin a principios de 2009, las primeras compras podían realizarse por céntimos de dólar, con un precio mínimo de 0,05 USD por bitcoin en julio de 2010. Tras una subida del precio de 15 veces de 2019 a finales de 2021, por ejemplo, el precio cayó casi un 70% de noviembre de 2021 a diciembre de 2022. Tras alcanzar rentabilidades de tres dígitos tanto en 2023 como en 2024, alcanzó un máximo de unos 125.000 USD por moneda en octubre de 2025. En junio de 2026, se cotizaba a menos de la mitad de ese nivel.
Tal y como señaló Valerio Baselli en un artículo reciente, la posible aprobación de la Ley de Claridad del Mercado de Activos Digitales (que, por el momento, se encuentra estancada en el Senado) constituiría un posible catalizador para la recuperación del bitcoin. Una Reserva Federal con una postura más moderada, la disminución de las presiones inflacionistas y unos tipos de interés reales más bajos en 2027 y 2028 también podrían suponer un mayor respaldo para los precios del bitcoin.
No obstante, los posibles compradores deben seguir teniendo en cuenta la extrema volatilidad del precio del bitcoin. Además, resulta difícil determinar un precio razonable para el bitcoin, ya que no genera flujos de caja. Y, aunque este activo digital ha comenzado a ganar credibilidad entre los inversores institucionales, sigue siendo un activo especulativo cuyas oscilaciones de precio suelen estar impulsadas por el miedo a perderse una oportunidad.
Índice del dólar estadounidense
Nivel actual: Relativamente alto.
Qué significa esto: El dólar podría debilitarse aún más en los próximos años.
Durante años, el dólar estadounidense parecía imparable. El índice nominal amplio del dólar estadounidense tocó un mínimo de 85,47 en julio de 2011 y, en general, siguió su trayectoria alcista durante los siguientes quince años aproximadamente. La agitación en otros mercados fue una de las razones que explicaron la prolongada subida del dólar. A medida que países como Grecia, Italia, Portugal y España se enfrentaban a niveles de deuda insostenibles, los inversores huían de los activos denominados en euros y se refugiaban en el dólar.
El crecimiento económico, en general sólido, y el aumento de los beneficios empresariales en EE.UU. también contribuyeron a reforzar el dólar, al igual que la posición indiscutible de esta moneda como principal moneda de reserva del mundo.
Esa tendencia ha comenzado a cambiar. Durante el año 2025, el índice nominal amplio del dólar estadounidense cayó alrededor de un 7%. Sin embargo, el valor actual del índice, de 120,92, sigue situándose en la franja alta si se compara con la evolución del dólar en los últimos 20 años. Los bancos centrales de todo el mundo han estado “desdolarizando” sus reservas mediante la compra tanto de oro como de otras divisas. El aumento de la deuda federal, que equivale al 124% del producto interior bruto, también podría debilitar la confianza de los inversores y reducir aún más la demanda de activos denominados en dólares. El economista jefe de Morningstar en EE.UU., Preston Caldwell, prevé que la Reserva Federal de EE.UU. reanude una serie de recortes de tipos en 2027 y 2028, lo que constituiría otro factor que lastraría la demanda de activos denominados en dólares.
Todo ello hace que sea especialmente importante asegurarse de que su cartera cuente con cierta exposición a activos no denominados en dólares. Además de la exposición a la renta variable nacional, la mayoría de las carteras deberían incluir un fondo de renta variable internacional que no cubra su exposición cambiaria.
Precio real de la vivienda en EE.UU.
Nivel actual: Muy alto.
Qué significa esto: Los jubilados pueden tener la oportunidad de aprovechar el valor acumulado de su vivienda para ayudar a cubrir sus necesidades de gasto, mientras que los más jóvenes pueden verse imposibilitados de adquirir una vivienda debido a los precios.
Tras varios años de descenso a raíz de la crisis financiera mundial, los precios de la vivienda en EE.UU. han experimentado, en su mayor parte, una tendencia al alza en términos ajustados a la inflación. Nuestro índice de referencia personalizado de los precios reales (ajustados a la inflación) de la vivienda alcanzó un mínimo de 53,21 en 2012 y se encuentra ahora cerca de su máximo de 93,77.
Aunque los precios de la vivienda varían según la ubicación, es posible que muchos jubilados y jubiladas dispongan de cientos de miles de dólares en patrimonio inmobiliario. En el área metropolitana de Chicago, por ejemplo, el precio medio de una vivienda se sitúa actualmente en 394.500 USD, frente a los tan sólo 160.000 USD que costaba en 2012. Los jubilados a los que no les importe mudarse a una vivienda más pequeña podrían vender su residencia actual y trasladarse a una más modesta. O bien podrían utilizar esos ingresos para sufragar parte de los gastos que supone mudarse a una residencia de cuidados continuos para personas mayores.
Los jubilados que no deseen mudarse también podrían plantearse solicitar un préstamo con garantía hipotecaria o una hipoteca de conversión del valor acumulado de la vivienda, aunque ambas opciones pueden resultar costosas y complejas.
En el extremo opuesto, es posible que los y las más jóvenes tengan que conformarse con una vivienda más pequeña que requiera reformas o seguir alquilando durante unos años más mientras acumulan ahorros.
