

Efter en lång period av underprestation har tillväxtmarknaderna börjat lysa upp. iShares MSCI Emerging Markets ETF EEM har ökat med 28,7% i år. Dess småsyskon iShares MSCI BIC ETF BKF, som fokuserar på de kraftfulla BRICS-ekonomierna, är upp 23,4%. Det kan jämföras med en avkastning på 16,6% för Morningstar Global Markets Index.
Denna utveckling kan spegla omstruktureringen av den globala ordningen, där stora tillväxtmarknader kan komma att spela en lika viktig roll som G7-länderna.
Akronymen BRIC myntades 2001 av Goldman Sachs-ekonomen och Storbritanniens tidigare finansminister Jim O’Neill. Han hävdade att Brasilien, Ryssland, Indien och Kina skulle dominera den globala ekonomin 2050. År 2010 lades Sydafrika till på listan och akronymen blev BRICS. Fler länder har lagts till sedan dess och gruppen kallas ibland för BRICS+.
Denna omstrukturering har stora konsekvenser för risk och avkastning och förändrar hur stora och små investerare fördelar sina tillgångar, enligt Maria Vassalou, chef för Pictet Research Institute. Vassalou är en erfaren riskanalytiker som har arbetat hos flera av de mest kända hedgefonderna. Hon säger att det också finns många möjligheter.
Leslie Norton: När det talas om BRICS tänker man oftast på råvaror.
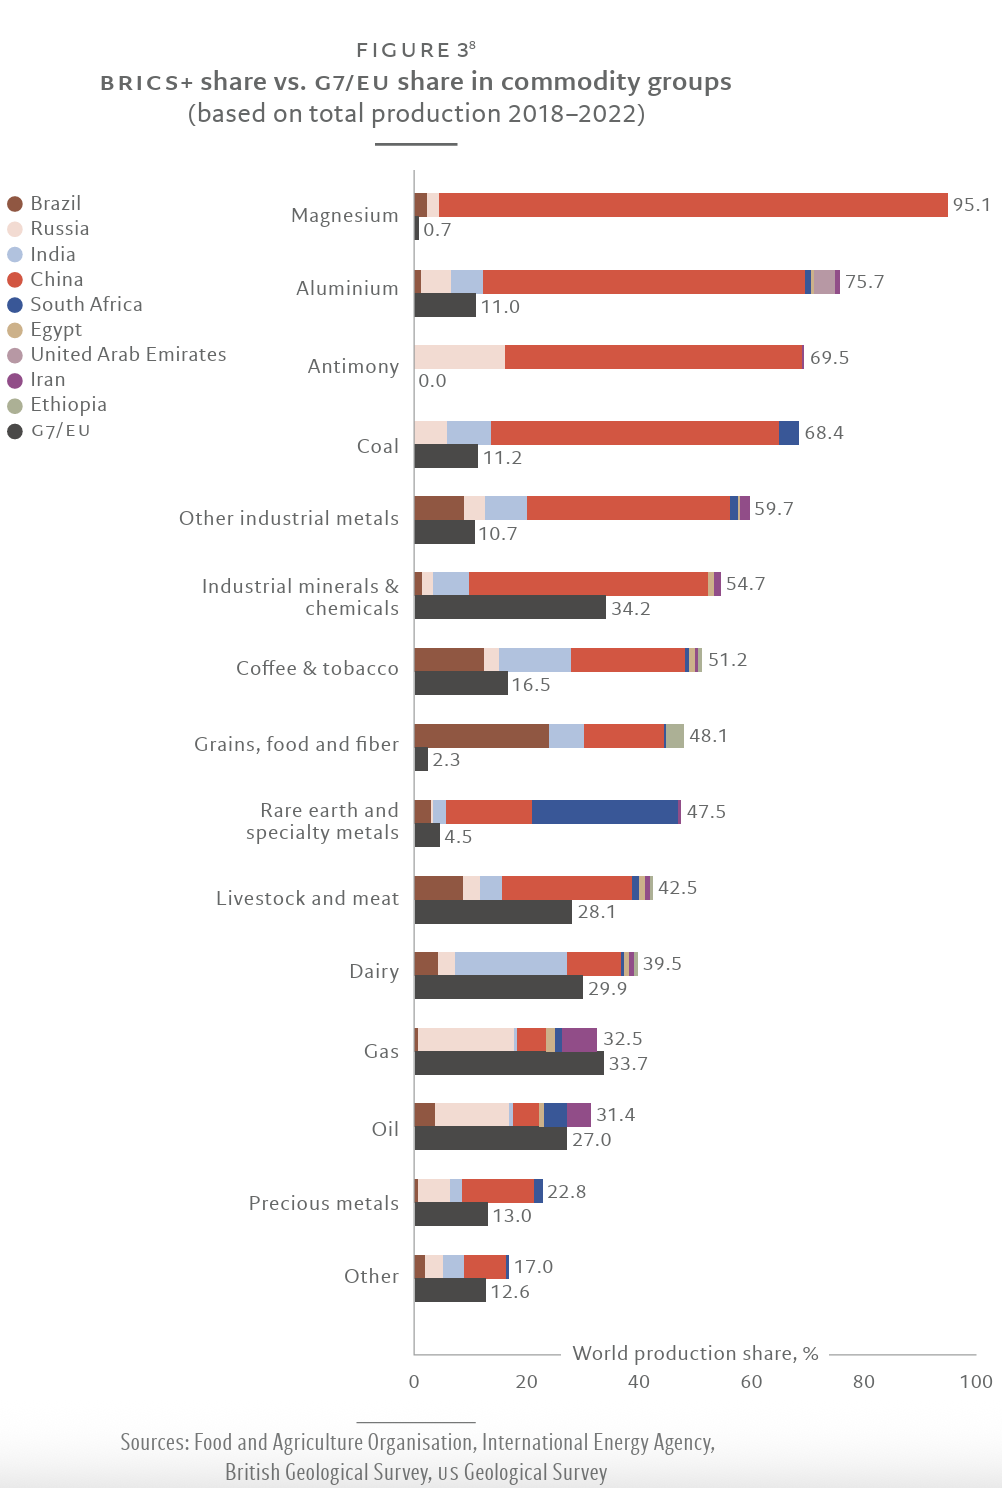
Maria Vassalou: Det handlar inte bara om råvaror. Kina utmanar USA och det globala tekniska ledarskapet. Ryssland och Indien utvecklar militära tillämpningar. På energifronten har vi Ryssland, Brasilien och Förenade Arabemiraten. Iran är ytterligare en medlem. BRICS-länderna har en rad olika råvaror, från mineraler och sällsynta jordartsmetaller till industrimetaller, livsmedel, energi och ädelmetaller.
BRICS har vuxit fram som en mycket mäktig koalition som utmanar västvärlden. De uppvisar styrkor inom områden som teknik, energiresurser, råvaror, sjöfartsrutter, militär kapacitet och demografiska fördelar, som alla kommer att vara viktiga för ekonomisk tillväxt och geoekonomisk dominans framöver. De försöker stärka sin koalition längs dessa linjer. Enskilda länder släpps in eftersom de erbjuder fördelar inom ett eller flera av dessa områden. Intressant nog är det just dessa områden som de flesta G7-länderna saknar fördelar inom.
Fördelen med råvaror
Norton: Hur har G7 reagerat?
Vassalou: Vi har sett en kraftfull reaktion från USA för att motverka Kinas snabba utveckling. Det finns en tydlig omorientering av utrikespolitiken mot Asien snarare än Ryssland. Detta har omformat G7. Eftersom Ryssland inte längre är USA:s konkurrent har Europas geopolitiska betydelse minskat. Draghi-rapporten för Europa fokuserar på insatser för att återindustrialisera och skapa en industriell strategi.
Under globaliseringen blev de västerländska ekonomierna alltmer specialiserade och minskade sin satsning på tillverkning. USA skiftade främst mot tjänster samtidigt som man fortsatte vara ledande inom teknik och innovation. Men bristen på inhemsk tillverkningskapacitet för de produkter som använder tekniken hindrar USA från att dra nytta av den positiva cirkeln av synergier och lärande som finns mellan design, utveckling och produktion av en teknik, vilket underminerar landets egna framtida tekniska kapacitet. Det är en enorm väckarklocka.
Norton: Berätta om BRICS-ländernas rangordning.
Vassalou: Kina är den ledande partnern och Ryssland den yngre partnern. Förutom de ursprungliga medlemmarna har ett stort antal tillkommit senare, som Egypten, Etiopien, Indonesien, Iran och Förenade Arabemiraten. Det finns länder som Saudiarabien, som inte är fullvärdiga medlemmar men är anslutna, och sedan en lista över potentiella medlemmar. De flesta länderna är med i koalitionen för ekonomisk diversifiering, och ett antal försöker upprätthålla goda relationer med västvärlden. Vissa är helt antiamerikanska, såsom Iran och Ryssland, och bland de potentiella medlemmarna finns Vitryssland, Kuba, Nicaragua och Turkmenistan.
Norton: Vad får Kina ut av det?
Vassalou: Kina står inför ökade hinder på de amerikanska och europeiska marknaderna. Landet behöver alternativa marknader. Landet har ett kortsiktigt problem med överproduktion och behöver exportera varor för att upprätthålla tillväxttakten. Annars riskerar landet att drabbas av inhemska oroligheter. Efter denna period har landet en mycket god långsiktig utveckling tack vare automatisering, innovation och teknik.
På medellång till lång sikt har USA det motsatta problemet. Landet har en mycket bättre ekonomi just nu, trots vissa tecken på avmattning. USA är ledande inom det globala finansiella systemet, en leverantör av säkra tillgångar, referensvaluta, teknik och innovation. USA försöker omdirigera sin ekonomi mot en större betoning på industriproduktion och teknik och vinna tid genom att bromsa Kina, begränsa exporten av viktiga chips och så vidare. BRICS+-marknaderna utgör ett alternativ för Kina. De kan inte ersätta de amerikanska och europeiska marknaderna, men de mildrar problemet.
Norton: Hur är det med andra ekonomier?
Vassalou: Tillväxtmarknader och gränsmarknader har en lång lista av klagomål som går tillbaka till kolonialtiden. På senare tid handlar det om deras känsla av att deras röster i den globala diskussionen inte är proportionerliga mot deras betydelse. Detta gäller särskilt Indien och Brasilien, som alltid har ansett att de borde ingå i FN:s säkerhetsråd. BRICS ger dem en röst. Kina hanterar detta på ett smart sätt och får dem att känna sig mycket mer jämlika. Kina läxar inte heller upp dem om mänskliga rättigheter eller hur de ska styra sina länder. Det är en ekonomisk snarare än en ideologisk, moralisk eller etisk union.
Norton: Vad innebär detta för inflationen?
Vassalou: Vi lämnar nu en period av globalisering, fria kapitalflöden och frihandel som uppenbarligen var deflatorisk. I den mån man begränsar handeln eller försöker replikera produktionen på olika marknader kommer det att få en kortsiktig inflationseffekt.
Norton: Vissa har efterlyst en gemensam BRICS-valuta för handel och investeringar inom blocket.
Vassalou: Utsikterna till en gemensam valuta är avlägsna, åtminstone under 10+ år. Inget av dessa länder har den ekonomiska stabilitet och det institutionella ramverk som krävs för att producera tillgångar som kan användas som säkerheter i internationella transaktioner, och detta är grunden för att skapa en referensvaluta. De måste emittera mer skuld, öppna sina kapitalmarknader och stärka sin institutionella bas.
Man behöver också förtroende för att denna garanti är stabil och tillförlitlig. Just nu är det, oavsett om man gillar det eller inte, USA som är den största leverantören av säkra tillgångar. Den snabbare tillväxten i utvecklingsländer jämfört med utvecklade ekonomier minskar utbudet av säkra tillgångar och sätter press på det globala finansiella systemet.
Norton: Kan Kina spela denna roll?
Vassalou: Kanske längre fram. För närvarande har landet inga öppna kapitalmarknader och måste lösa sina fastighets- och skuldproblem. En anledning till att de har kapitalkontroller är att mycket kapital skulle lämna landet så fort marknaden öppnades. Att vara leverantör av referensgarantier medför också vissa ansvar som skulle motverka Kinas affärs- och ekonomiska modell.
En valutakorg skulle inte riktigt lösa problemet. Människor använder stablecoins för att göra transaktioner, men behöver i praktiken fortfarande hålla amerikanska statsobligationer som reserver mot dem. De undviker det amerikanska dollarns betalningssystem, vilket kan hjälpa dem att undvika sanktioner, men det innebär inte att de slutar använda dollarn i sin handel eller reservhantering.
Norton: Var kommer Ryssland in i bilden?
Vassalou: En anledning till att förutsägelserna om Rysslands undergång efter invasionen av Ukraina inte besannades är att Ryssland kunde fortsätta exportera energi till Kina och BRICS-länderna och få betalt genom alla dessa alternativa system. Det är ironiskt; genom att främja användningen av stablecoins underminerar den amerikanska regeringen i praktiken sina egna sanktioner.
Norton: Hur kommer detta att påverka vår syn på tillgångsklasser?
Vassalou: Traditionellt har tillgångar delats in i utvecklade och tillväxtmarknader. Utvecklade ekonomier hade en diversifierad industriell bas, exporterade mycket, var mycket öppna för internationell handel, hade stabila lagar och regler och var ledande inom teknik. Tillväxtmarknaderna var motsatsen.
Denna skillnad mellan tillväxtmarknader och utvecklade marknader blir allt mindre relevant. De viktigaste drivkrafterna för tillväxt är fortfarande teknik, energiresurser, råvaror och produktivitetsförbättringar. BRICS-koalitionen har fördelar som kan driva dess länder till framkant inom ekonomisk utveckling: teknik, energiresurser, hela spektrumet av råvaror, tillgång till viktiga sjöfartsrutter, betydande militär kapacitet, gynnsam demografi och konsumtionstillväxt. Många G7-länder saknar sådana fördelar. Europa är dåligt förberett för de framtida drivkrafterna för tillväxt.
Norton: Kommer investerarna att jämvikta eller övervikta det som för närvarande betraktas som tillväxtmarknader?
Vassalou: Det finns två saker att tänka på. Det ena är ekonomiernas betydelse, det andra är hur man får tillgång till möjligheterna. De amerikanska kapitalmarknaderna representerar en mycket större andel av den globala ekonomiska aktiviteten än USA:s andel av den globala BNP. På kapitalmarknaderna är det viktigt hur man får tillgång till investeringsmöjligheter. Man kan få tillgång till investeringsmöjligheter i BRIC-länderna genom företag som är noterade i ett västland. Fokus bör ligga på varifrån de får sina intäkter.
Den andra skillnaden är mellan privata och offentliga marknader. Konkurrensen om ekonomisk och geopolitisk dominans mellan olika länder och regioner kan minska incitamenten för vissa företag att börsnoteras. Tillgången till kapital kan också bli mycket mer regional. Därför kan privata krediter bli viktigare.
Norton: Vilka investeringsprodukter kommer att bli populära i framtiden?
Vassalou: Tematiska investeringar kommer att bli mycket viktigare. Det finns också en blandning av privata och offentliga tillgångar, alltså portföljer med flera tillgångsslag. Det är viktigt att aktivt hantera dessa exponeringar, eftersom demografiska förändringar kommer att ha stor inverkan på efterfrågan och konsumtionspreferenser och därmed på tillväxten. Tekniska revolutioner relaterade till AI kommer främst att äga rum under 2030-talet. Det kommer att ha stor inverkan på produktivitetstillväxten samtidigt som det sker en betydande geopolitisk omstrukturering. Vi vet inte hur det kommer att sluta. Det kan bli fler konflikter och fler förändringar i maktstrukturen.
Norton: Hur är det med passiva indexfonder?
Vassalou: I nuläget är det nästan mer riskabelt att vara passiv än aktiv, eftersom vi befinner oss i en brytpunkt mellan två globala finansiella system där det nya ännu inte är klart definierat. Portföljens sammansättning och exponeringar måste regelbundet ses över, riskerna måste aktivt övervakas och omvärderas ofta, och nedåtrisken måste skyddas.
Norton: Vad händer vid en global marknadschock? De inträffar ju då och då.
Vassalou: USA:s skuldnivåer är betydande, men skuldöverskottet har blivit ett globalt fenomen. Risken för en ny marknadskris ökar på grund av alla dessa osäkerhetsfaktorer. Man måste diversifiera mycket mer än tidigare och ta mindre risker. Många riskmodeller, som baseras på historiska data, underskattar sannolikt risknivån. Inom alternativförvaltning, där man använder mycket hävstångseffekt, kommer portföljernas bruttoexponering sannolikt att behöva minskas.
Norton: Behåller den amerikanska dollarn sin status som säker hamn?
Vassalou: I den förutsebara framtiden. För närvarande finns det inga trovärdiga alternativa säkra tillgångar till amerikanska statsobligationer. Det finns försök att minska beroendet av den amerikanska dollarn i globala transaktioner. Ett av dessa är stablecoins. Men det är inte ett försök att ersätta dollarn, eftersom de flesta större stablecoins är kopplade till valutan. Däremot undviker de det amerikanska betalningssystemet för dollartransaktioner.
Norton: Globala transaktioner i renminbi ökar kraftigt.
Vassalou: Den takten är osannolik att fortsätta, såvida inte Kina avskaffar kapitalkontroller och påbörjar de reformer som krävs för att skapa trovärdiga säkra tillgångar. Om BRICS-länderna och andra länder fortsätter att utöka sin användning av renminbi utan att Kina genomför sådana reformer, kommer de att öka den systemiska risken och potentiellt skapa en ny asiatisk finanskris. Hittills visar deras agerande att deras huvudsakliga mål på kort sikt är att kringgå transaktioner i amerikanska dollar, inte att avskaffa dollarn, därav deras ökade användning av stablecoins.
