


En rangeant de vieux dossiers, je suis tombé sur un relevé de compte Ameritrade datant de 1999. C’est un document embarrassant à regarder. Pas un embarras digne de Pets.com, mais le fait que je ne me souvienne pas pourquoi j’ai acheté des actions de Lucent Technologies ou Centura Software est la preuve que j’ai été emporté par la bulle Internet, également connue sous le nom de “dot-com mania” ou de l'ère TMT (technologies, médias et télécommunications). Vous connaissez la fin de l’histoire. La bulle a éclaté au début de l’année 2000 et mon compte Ameritrade a été victime d’un “naufrage technologique”. Pour être clair, je ne travaillais pas chez Morningstar à l'époque.
Même si je n’avais pas grand-chose à perdre et que je n’avais pas de personnes à charge, cette expérience m’a marqué en tant qu’investisseur. Elle m’a rendu méfiant à l'égard des actions de croissance, du secteur technologique et des histoires du genre : “L’internet va être énorme, achetez des actions internet ! Je ne dis pas cela par fierté. Comme de nombreux investisseurs axés sur la valeur, je n’ai pas pleinement participé à la hausse des actions américaines au cours des 15 dernières années. Mal à l’aise avec les ”FANG Stocks“-Facebook, Amazon.com, Netflix et Google - et les ”Sept Magnifiques‚“-Alphabet, Amazon.com, Apple, Meta Platforms, Microsoft, Nvidia et Tesla - j’ai été sceptique à l'égard d’un marché qui a récompensé l’optimisme.
Il reste à voir si la perturbation de l’IA DeepSeek fera éclater une autre bulle. Les valeurs technologiques ont déjà été touchées par le passé - comme en 2022 - et ont rebondi en tête. Pourtant, le moment semble bien choisi pour examiner la composition de l’indice Morningstar US Market Index, une vaste jauge d’actions. Qu’est-ce que l'évolution de ses pondérations sectorielles au fil du temps suggère pour l’avenir ?
L’essor, le déclin et l’essor de la technologie
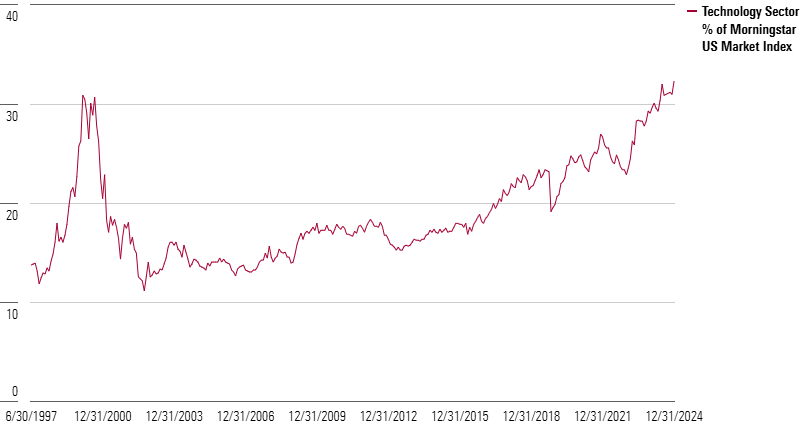
Les actions appartenant au secteur technologique représentaient 32 % de la valeur du marché des actions américaines à la fin de 2024. Ce chiffre éclipse le secteur suivant - les services financiers - qui ne représente que 13 %. Il dépasse également la part de 31 % atteinte par les actions technologiques lors du pic de la bulle internet au début de l’année 2000, comme le montre le graphique ci-dessous.
Part du secteur technologique dans le marché des actions américain
En ce début d’année, les trois plus grandes valeurs de l’indice de marché américain Morningstar - Apple AAPL, Nvidia NVDA, et Microsoft MSFT appartiennent tous au secteur technologique. Broadcom AVGO, comme Nvidia, bénéficiant de la demande de semi-conducteurs liée à l’intelligence artificielle, faisait également partie du top 10. Étonnamment, les trois premières sociétés ont chacune dépassé les 3 000 milliards de dollars en valeur de marché à la fin de l’année 2024.
Au début de l’année 2000, les géants de la technologie valaient chacun plus de 300 milliards de dollars - un chiffre aussi stupéfiant à l'époque que les 3 000 milliards de dollars d’aujourd’hui. Cisco Systems CSCO, Microsoft, Intel INTC, Lucent Technologies et IBM IBM faisaient toutes partie du top 10 du marché américain de Morningstar au tournant du millénaire. Certains lecteurs se souviendront que le Super Bowl 2000 avait donné lieu à un défilé de publicités pour des sociétés Internet -dont Pets.com et sa tristement célèbre marionnette chaussette.
Lors du Super Bowl 2001, la situation était bien différente. Les hausses de taux d’intérêt et les inquiétudes concernant la rentabilité ont détourné l’attention des investisseurs des valeurs technologiques. La bulle a éclaté. Pets.com a fait faillite et a été tourné en dérision dans une publicité. Mon petit investissement dans Lucent Technologies s’est effrité, ses actions passant de plus de 75 dollars au début de l’année 2000 à moins de 15 dollars à la fin de l’année. Bien après que j’eus réduit mes pertes, Lucent a fusionné avec la société française de télécommunications Alcatel, et Nokia a fini par racheter l’entreprise. Centura Software a déposé son bilan en 2001.
L’effondrement du secteur technologique s’est poursuivi pendant des années. Après les attaques terroristes du 11 septembre 2001, la part du secteur technologique sur le marché américain est tombée à 15 %. En 2002, une série de scandales comptables, dont les plus célèbres sont Enron et WorldCom, a encore érodé la confiance. Au quatrième trimestre 2002, le secteur technologique est même passé sous la barre des 12 % de la valeur de l’indice du marché américain Morningstar.
Lorsque j’ai commencé à travailler chez Morningstar en 2004, l’investissement axé sur la valeur était à la mode. Les anticonformistes obstinés qui avaient évité le naufrage technologique étaient des héros, tandis que les partisans de la bulle Internet devenaient des risées. Le manque d’enthousiasme pour l’OPA de Google GOOGL en 2004 reflétait le désintérêt du marché pour la technologie.
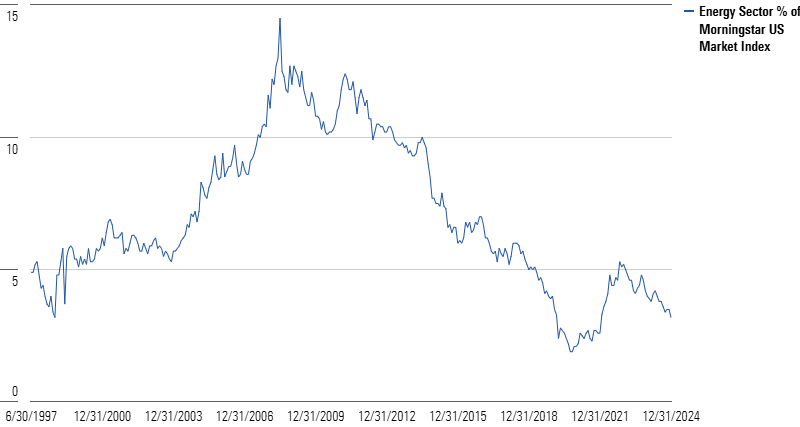
Les secteurs autrefois considérés comme de la vieille économie sont en vogue. Les valeurs financières, les matériaux de base et l'énergie ont comblé le vide laissé par la technologie. Les taux d’intérêt bas alimentaient un boom des transactions et, fatalement, du marché immobilier américain. La demande de la Chine et d’autres marchés émergents a fait grimper en flèche les prix des matières premières. Comme le montre le graphique ci-dessous, le secteur de l'énergie représentait près de 15 % de l’indice à la mi-2008, un niveau dont il ne s’est jamais approché depuis.
Part du secteur de l'énergie dans le marché des actions américain
L’essor du secteur technologique dans les années qui ont suivi la crise financière de 2007-2009 est bien documenté. Les rêves des années 1990 se sont enfin réalisés, l’internet transformant la vie et le travail (y compris les achats d’aliments pour animaux). Des tendances telles que l’informatique mobile, le commerce électronique et l’informatique dématérialisée ont pris leur essor. Apple, qui avait été presque laissé pour mort dans les années 1990, a surfé sur le succès de l’iPod pour créer l’iPhone et n’a jamais regardé en arrière. Microsoft s’est réinventé pour devenir un géant de l’informatique dématérialisée.
Si vous vous demandez pourquoi Amazon.com AMZN, Meta Platforms META, et Alphabet n’ont pas été mentionnés comme faisant partie du secteur technologique, c’est une histoire intéressante. Il y a quelques années, Amazon, l’une des vedettes de la fin des années 1990 en tant que libraire en ligne, a été reclassée dans le secteur des biens de consommation cycliques. Meta Platforms, qui a fait son entrée sur le marché sous le nom de Facebook en 2012, fait désormais partie des services de communication. Alphabet, la société mère de Google, se trouve dans le même secteur. Ce qui était autrefois considéré comme des entreprises de l’internet est désormais classé en fonction de ce qu’elles font.
Même sans certains de ses anciens grands noms, le secteur technologique a augmenté sa part de marché en 2020 et 2021. La pandémie a accéléré les tendances technologiques, car la vie et le travail sont devenus numériques. À un moment donné, la valeur de marché de Zoom ZM a dépassé celle d’Exxon Mobil XOM d’un facteur de trois, et la cohorte technologique d’abord connue sous le nom de FANG s’est développée en FAANG, FANGM, et MAMAA.
Puis, en 2022, l’inflation est passée de “transitoire” à “tenace” ; les taux d’intérêt sont montés en flèche et le secteur technologique a entraîné le marché à la baisse. L'énergie a été le secteur le plus performant cette année-là, grâce à la flambée des prix du pétrole. Certains ont annoncé l'éclatement d’une nouvelle bulle technologique et l’avènement d’un nouveau régime de marché. La hausse des cotes a dévalorisé les flux de trésorerie à long terme des entreprises technologiques, du moins selon la sagesse populaire.
Ce discours s’est rapidement estompé. Le lancement de ChatGPT en novembre 2022 a attiré l’attention des investisseurs sur le potentiel de transformation de l’intelligence artificielle, que l’on qualifie généralement de “plus grande qu’Internet”. Jeremy Grantham, un anti-conformiste légendaire qui avait prédit la bulle internet, croit que l’IA a gonflé une nouvelle bulle moins d’un an après qu’une précédente ait éclaté. Aujourd’hui, DeepSeek AI amène les investisseurs à s’interroger sur les modèles d’entreprise.
How to Spot a Market Bubble
Quelle est la suite pour les investisseurs ?
La récente montée en puissance du secteur technologique pose des problèmes, comme ce fut le cas à la fin des années 1990. Les investisseurs détenant un portefeuille de marché sont moins diversifiés qu’ils ne le souhaiteraient. L’exposition au risque sectoriel a augmenté. La technologie, en particulier, est un secteur qui évolue rapidement et qui est difficile à prévoir. Combien de personnes avaient entendu parler de DeepSeek AI avant la semaine dernière ?
Bien entendu, ce n’est pas parce que le marché boursier américain s’est effondré la dernière fois que le secteur technologique a franchi le seuil des 30 % d’actions que cela se reproduira. Il est souvent souligné que les géants actuels de la technologie sont extrêmement rentables.
Les valorisations sont toutefois importantes. À l’aube de 2025, le groupe de recherche et d’investissement de Morningstar considérait que le secteur technologique dans son ensemble se négociait à prime, reflétant une “exubérance irrationnelle”, pour invoquer un terme des années 1990. Brian Colello, stratège actions de Morningstar pour le secteur technologique, a écrit en 2024 : “Les dépenses en unités de processeurs graphiques et en matériel d’IA sont moins susceptibles de fournir des surprises positives massives proches de celles que nous avons vues en 2024, car cette mégatendance à évolution rapide est mieux comprise.” Parallèlement, l'équipe de recherche sur les actions de Morningstar a considéré que les secteurs de l'énergie, de la santé et des matériaux de base se négociaient avec des décotes par rapport à leur valeur intrinsèque. Selon eux, la hausse du marché actuel réside dans les entreprises qui ont récemment sous-performé.
L’histoire montre que la composition du marché est extrêmement changeante. Certaines des plus grandes entreprises actuelles n'étaient même pas cotées en bourse il y a 15 ans, et encore moins en 2000. Par ailleurs, la plupart des leaders de l’année 2000 ne sont plus que l’ombre d’eux-mêmes. Microsoft se distingue comme l’une des plus grandes valeurs de 2000 et de 2025, mais elle a connu de nombreuses années de vaches maigres et n’est plus la même aujourd’hui.
Le leadership sectoriel est lui aussi extrêmement dynamique. La technologie s’estompera-t-elle comme elle l’a fait après l’an 2000 ? L'énergie atteindra-t-elle à nouveau une part de marché de 15 % ? Les soins de santé pourraient-ils progresser par rapport à leur niveau actuel de 10 % ? Les réponses sont inconnues. Mais je serais très surpris que le secteur technologique domine le marché au cours des cinq à dix prochaines années.
Les investisseurs axés sur la valeur comme moi se trompent depuis un certain temps, mais je parie sur un nouveau leadership sectoriel pour l’indice de marché américain Morningstar. Comme toujours, la diversification - non seulement entre les secteurs, mais aussi entre les catégories d’actifs, la géographie et la taille - garantit qu’un portefeuille est prêt à faire face à différents régimes. Sur les marchés comme dans la vie, le changement est la seule constante.
