


Je ne vous apprendrai rien en vous disant que les investisseurs en actions ont été confrontés à des conditions difficiles en 2025. Je n’ai pas non plus l’intention de faire froncer les sourcils avec une déclaration du type : “En période d’incertitude, il faut détenir des titres de qualité”. Les entreprises rentables dotées de bilans solides sont les mieux placées pour résister aux turbulences du marché et aux ralentissements économiques.”
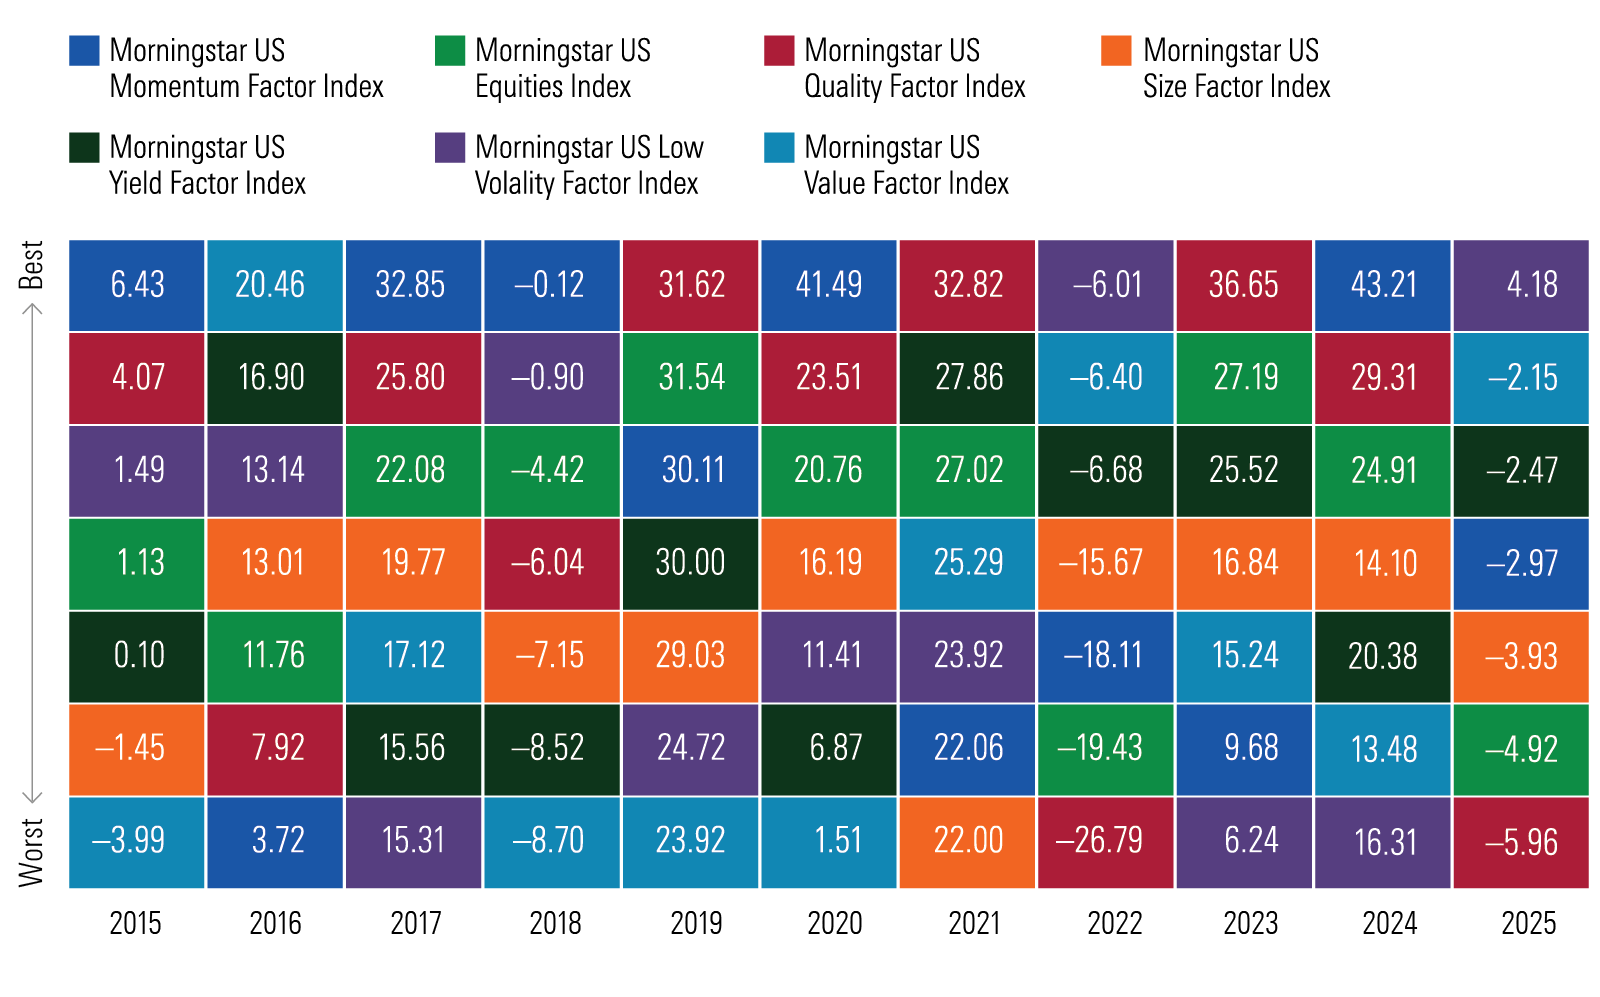
Toutefois, les données ne corroborent pas cette affirmation. Les entreprises “de qualité” ont peut-être une réputation de résilience, mais elles n’ont pas bien résisté en 2025. Jetez un coup d’œil au tableau des rendements des indices factoriels Morningstar, et vous verrez que la qualité est au plus bas cette année, sous-performant le marché au sens large jusqu’à la fin du mois d’avril. La faible volatilité est le seul facteur en territoire positif, comme je l’ai indiqué précédemment.
Rendement de l'indice factoriel des actions américaines Morningstar
La qualité ne semble pas meilleure si on la définit à travers la Cote de bastille économique Morningstar. Alors que l’indice des facteurs de qualité s’appuie sur des mesures rétrospectives telles que le rendement des fonds propres et le ratio dette/capital, la cote de Morningstar est une évaluation de la rentabilité future réalisée par les analystes. L’indice Morningstar index of US companies with wide moats, qui a bien résisté à la “panique pandémique” de 2020, a baissé davantage que l’ensemble du marché des actions américaines cette année.
Pourquoi les actions de qualité sont-elles à la traîne ? Il est utile d’examiner la nature des investissements de qualité du point de vue des avoirs et des rendements. Comme tous les paris contre le marché, la qualité connaît des cycles de performance. Et, comme pour tout ce qui concerne les investissements, la valorisation est importante.
La qualité est la première des tâches
Mon collègue des indices Morningstar, Alex Bryan, qui a oublié plus de choses sur les facteurs d’investissement que je n’en saurai jamais, note le paradoxe derrière les défis des actions de qualité cette année. Dans un suivi des facteurs pour le premier trimestre 2025, M. Bryan écrit : “La sous-performance de la qualité peut surprendre, car les investisseurs pourraient s’attendre à ce que les actions de qualité - des entreprises avec une forte rentabilité et des bilans solides - soient plus résistantes à la turbulence du marché que la plupart d’entre elles. Cependant, historiquement, les indices de facteurs de qualité Morningstar ont présenté un niveau de risque similaire à celui de leurs indices de référence parents.”
La théorie qui sous-tend le “facteur qualité” est que le marché sous-estime la capacité de certaines entreprises à maintenir des flux de trésorerie importants. La recherche universitaire associe les actions de qualité à un avantage de performance historique. L’indice Morningstar US Quality Factor sélectionne des sociétés dont le rendement des capitaux propres est élevé et dont le ratio dette/capital est faible par rapport à celui de leurs homologues sectoriels. La performance des facteurs, et non les paris sectoriels, est censée déterminer les rendements relatifs de l’indice.
Les actions de qualité ont enregistré de brillantes performances ces dernières années. L’indice Morningstar US Quality Factor a été l’un des deux seuls membres de l’ensemble des facteurs à battre les rendements du marché des actions américaines au sens large sur les 10 années allant de 2015 à 2024. Alphabet GOOGL et Meta META ont été les principaux contributeurs. Comme d’autres membres des “Sept Magnifiques”, ces entreprises symbolisent l’ère du “tout au vainqueur”. Pour certains, ce sont des monopoles. Meta, ainsi que d’autres valeurs de qualité comme Amazon.com AMZN et Nvidia NVDA, ont également contribué au succès de l’indice Morningstar US Momentum Factor, qui est le seul autre indice factoriel battant le marché depuis 2015.
Les actions de qualité peuvent toutefois devenir surévaluées. En 2023-24, l’enthousiasme pour l’intelligence artificielle a permis à l’indice Morningstar US Quality Factor de réaliser un gain cumulé de 77 %, dépassant la progression de 59 % du marché. Au début de l’année 2025, les valorisations des actions américaines ont été qualifiées d’"étirées“, selon les termes de Dave Sekera, stratège en chef du marché américain chez Morningstar. Nvidia figurait parmi les valeurs de qualité les plus riches.
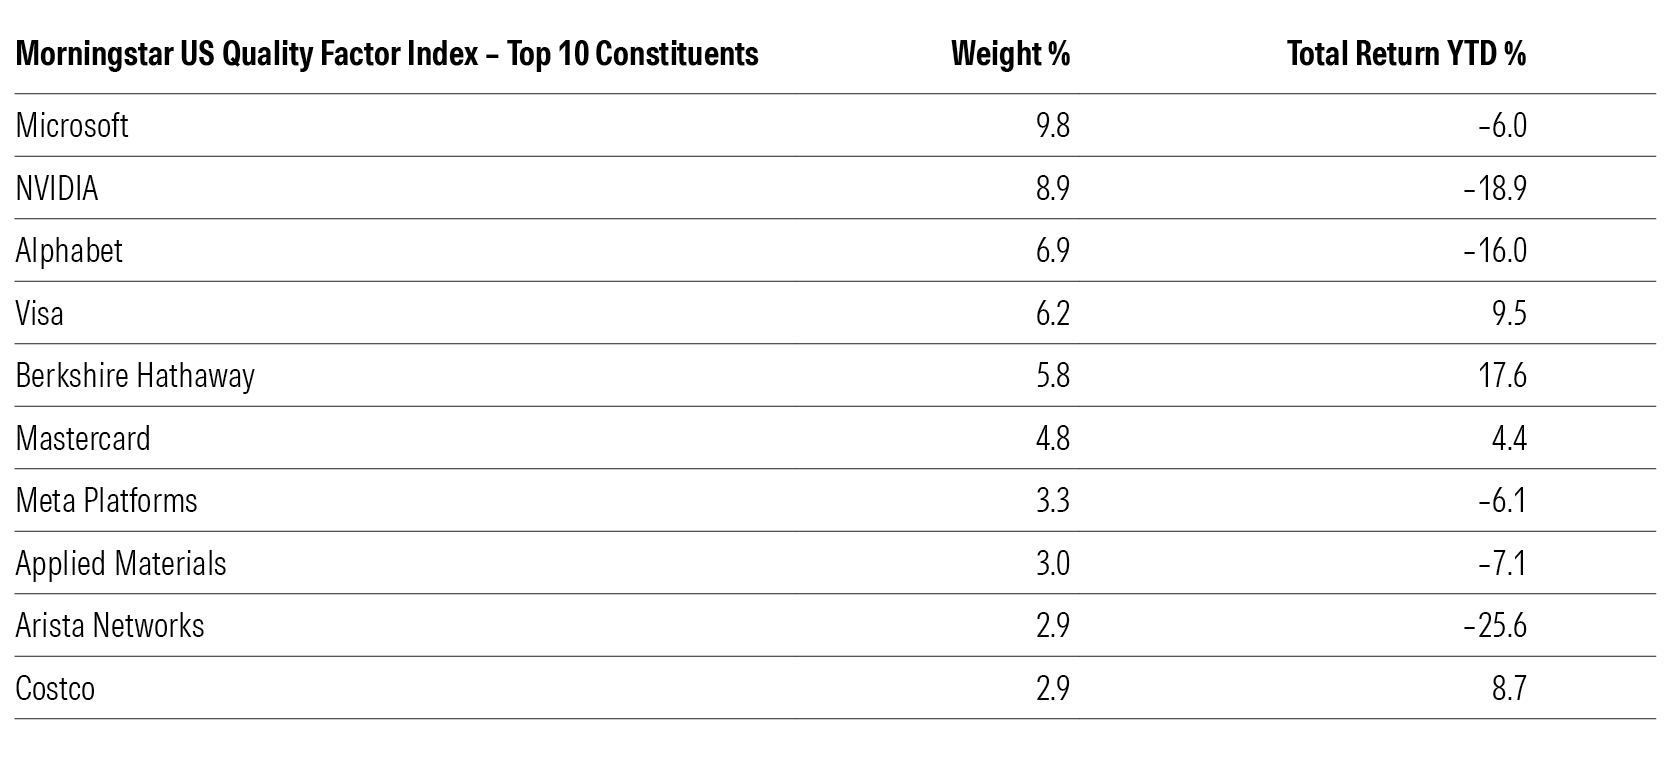
En ce sens, il n’est pas très surprenant que les titres de qualité soient passés de manière disproportionnée de risqués à non risqués en 2025. En cas de chute, ce sont souvent les titres les plus performants qui ont le plus à perdre. Chacun des dix principaux composants de l’indice de qualité a une histoire unique. Mais le résultat net a été des pertes plus importantes que celles du marché. Dans le même temps, certains facteurs précédemment sous-performants, tels que la faible volatilité, la valeur et le rendement, ont mieux résisté.
De nombreuses actions de qualité sont en difficulté en 2025
(En ce qui concerne l’élan, la recherche de performance peut fonctionner - jusqu’à ce qu’elle ne fonctionne plus. Dans son analyse plus sophistiquée, M. Bryan a déclaré que “l’élan a historiquement eu tendance à se heurter à des périodes de forte volatilité du marché, car le leadership en matière de performance est moins susceptible de persister lorsque le marché change de direction”. Dans le tableau ci-dessus des rendements des indices factoriels, vous pouvez voir d’autres années au cours desquelles l’indice factoriel momentum a été perturbé par des rotations (les années 2016 et 2023 sautent aux yeux).
La qualité au juste prix
Même le meilleur actif peut être un mauvais investissement si vous le surpayez. C’est en tout cas l’avis des équipes de recherche et d’investissement de Morningstar, qui considèrent que la valorisation est essentielle. Les analystes actions de Morningstar estiment la juste valeur des entreprises qu’ils couvrent à l’aide d’un modèle d’actualisation des flux de trésorerie et préconisent d’acheter lorsque le cours des actions d’une entreprise se négocie avec une décote par rapport à la juste valeur.
La qualité est un élément clé de leur modèle, mais elle est définie par la Cote de bastille économique Morningstar, par opposition à des ratios historiques tels que la rentabilité des capitaux propres ou l’endettement/capital. Les analystes attribuent des bastilles aux entreprises qu’ils estiment bénéficier d’un avantage concurrentiel. Une entreprise dotée d’une large bastille devrait rester rentable pendant 20 ans, tandis qu’une bastille étroite ne devrait durer que 10 ans. La plupart des entreprises n’ont pas de bastille.
L’indice Morningstar Wide Moat Composite Index, qui comprend les entreprises américaines que les analystes considèrent comme les plus avantageuses sur le plan concurrentiel, a perdu plus que le marché des actions au sens large au cours des quatre premiers mois de l’année 2025. Certains de ses détracteurs, comme Alphabet et Nvidia, se recoupent avec les composantes de l’indice des facteurs de qualité. D’autres, comme Apple AAPL et Amazon.com, sont considérées comme ayant de larges bastilles mais ne méritent pas d’être incluses dans l’indice des facteurs de qualité.
Qu’en est-il des sociétés à large bastille dont la valorisation est attrayante ? L’indice Morningstar Wide Moat Focus Index suit les sociétés qui obtiennent des cotes de bastille élevée et dont les actions se négocient aux prix les plus bas du marché actuel par rapport aux estimations de juste valeur. Les rendements de l’indice sont conformes avec le marché pour 2025, mais en avance sur la dernière décennie. Parmi les perdants de cette année figurent Zimmer Biomet ZBH et Disney DIS, tandis que Corteva CTVA et Veeva Systems VEEV ont été gagnants.
Les paris contre le marché exigent de la patience. Cela vaut aussi bien pour une approche prospective comme l’indice Wide Moat Focus Index que pour une approche fondée sur des facteurs comme l’investissement de qualité. Le tableau des performances factorielles ci-dessus montre que le leadership du marché est changeant. Ce n’est pas parce que la qualité a été une stratégie d’investissement gagnante ces dernières années que la surperformance va perdurer.
Les indices factoriels Morningstar ont été lancés en janvier 2023 avec des rendements rétropolés jusqu’en 2008 sur la base d’une méthodologie dérivée du modèle de risque Morningstar.
