
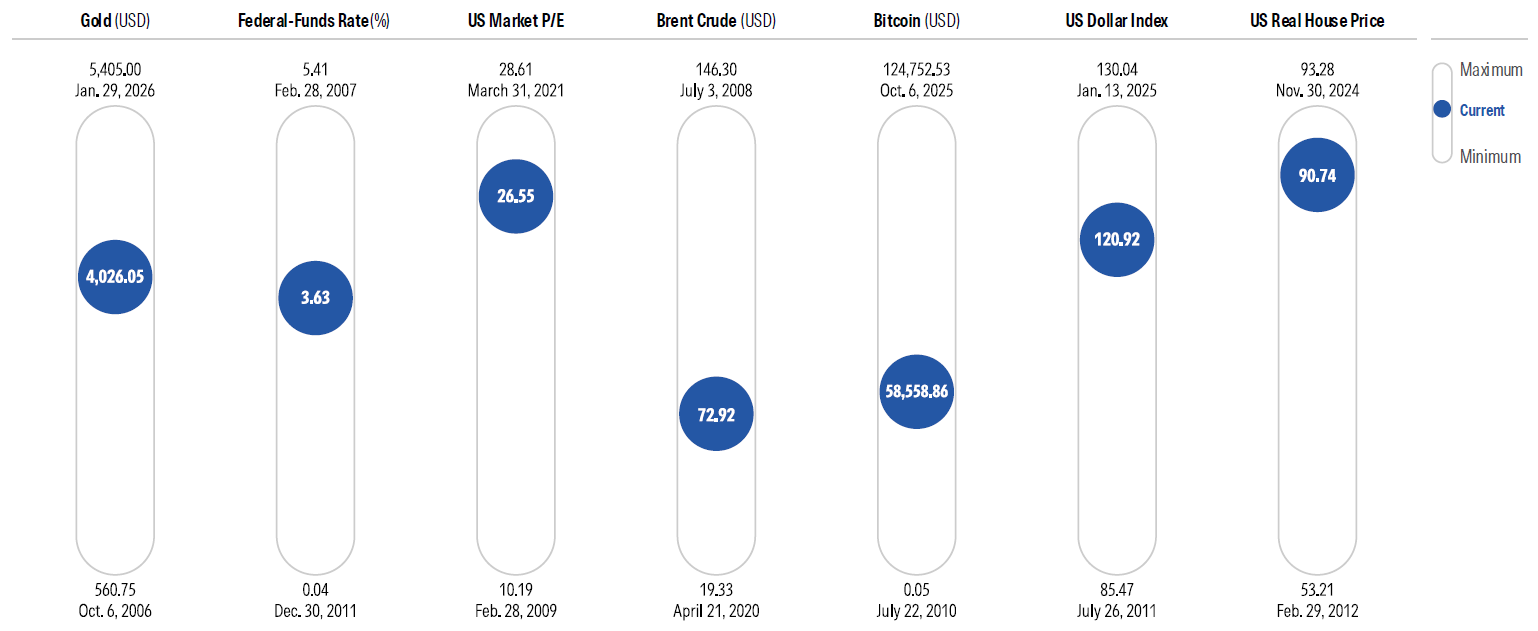
En av mina favoritpublikationer är Morningstar Markets Observer, som utkommer kvartalsvis och erbjuder en mängd information ur ett helhetsperspektiv. Särskilt intressant är rapportens diagram ”Market Thermometer”, som visar sju nyckeltal och hur varje enskilt tal förhåller sig till sitt intervall under de senaste 20 åren.
Jag gillar den här grafen eftersom den rymmer så mycket information; även utan att läsa alla detaljer kan man snabbt få en överblick över prisnivåerna för de viktigaste tillgångsklasserna. Sammantaget ser läget mindre alarmerande ut än för sex månader sedan, men fem av de sju tillgångarna vi har mätt handlas fortfarande över genomsnittet jämfört med deras historiska intervall under de senaste två decennierna.
Marknadstermometer
Guld
Nuvarande nivå: Över genomsnittet.
Vad det innebär: Guldpriset har sjunkit under toppnivåerna, men ligger fortfarande relativt högt.
Guld har haft en stark utveckling de senaste åren. Efter en uppgång på 25 % under 2024 steg priset med nästan 70 % under 2025. I slutet av januari 2026 nådde priset en topp på över 5 400 USD per uns. Denna utveckling drevs delvis av att centralbanker världen över köpte upp guld i samband med att de ”avdollarisera” sina reservtillgångar, samt av andra investerare som sökte en säker tillflyktsort mitt i makroekonomisk turbulens och geopolitisk osäkerhet.
Sedan dess har dock guldpriserna sjunkit kraftigt, vilket delvis beror på marknadens förväntningar på högre räntor på obligationer och en starkare amerikansk dollar. I slutet av juni låg guldpriset på cirka 4 026 USD per uns – nästan 25 % under den tidigare toppnivån.
Trots denna nedgång handlas guld fortfarande på en hög nivå, vilket tyder på att det fortfarande kan finnas skäl till försiktighet. Som de akademiska forskarna Campbell Harvey och Claude Erb har konstaterat finns det vissa tecken på att guldpriserna tenderar att återgå till medelvärdet över längre perioder. När guld handlas till höga priser i inflationsjusterade termer har priserna ofta sjunkit under efterföljande perioder. Det hände 1980, då höga priser följdes av en lång period med svaga avkastningar under större delen av det följande decenniet. Samma mönster upprepades när guldets realpris nådde en topp i augusti 2011, vilket följdes av en kraftig nedgång från 2013 till 2015.
Kort sagt: även om guldpriset är mer förmånligt än för sex månader sedan, finns det fortfarande en viss risk för kursnedgång.
Federal Funds-räntan
Nuvarande nivå: Över genomsnittet.
Vad det innebär: Även efter en räntesänkning i december 2025 är avkastningen på kontanta medel fortfarande högre än inflationen, vilket gör räntebärande värdepapper relativt attraktiva.
Mittpunkten i målintervallet för federal funds-räntan låg på cirka 3,64 % per den 30 juni (datumet för alla uppgifter ovan), vilket är en nedgång från toppnoteringen på 5,33 % under 2024. Fed-räntan är dock fortfarande betydligt högre än bottennoteringen på 0,04 % i slutet av 2011, då Federal Reserves nollräntepolitik nådde sin lägsta punkt. I kölvattnet av den globala finanskrisen sänkte Fed aggressivt de korta räntorna till nära noll för att stabilisera ekonomin. Man köpte också amerikanska statsobligationer och bostadslån från statliga organ som ett ytterligare sätt att hålla obligationsräntorna låga. Nollräntepolitiken och flera omgångar av kvantitativa lättnader ledde till en nästan 15-årig period med låga lånekostnader.
När vi spolar fram till mars 2022 hade ZIRP blivit ett avlägset minne, då Fed inledde en rad kraftfulla räntehöjningar för att dämpa inflationen. Men även nu när räntorna återigen har börjat sjunka är avkastningen på kontanter och kortfristiga värdepapper fortfarande relativt attraktiv. Till exempel ligger avkastningen på tre månaders statsskuldväxlar på 3,86 % per den 29 juli 2026, vilket fortfarande är något högre än den senaste årliga inflationstakten på 3,5 %. Följaktligen behöver investerare som sparar för kortsiktiga mål inte oroa sig för att värdet på deras sparande ska urholkas över tid, åtminstone inte för tillfället.
Mer generellt sett ligger avkastningen på högkvalitativa räntebärande värdepapper fortfarande betydligt högre än för några år sedan. När räntorna var extremt låga kunde avkastningen bara gå uppåt och obligationskurserna bara gå nedåt. Nu befinner vi oss uppenbarligen i ett annat läge, vilket gör obligationer mer attraktiva än de var för ett decennium sedan.
P/E-tal på den amerikanska marknaden
Nuvarande nivå: Hög.
Vad det innebär: De inhemska aktierna är högt prissatta, vilket gör internationell diversifiering ännu viktigare än vanligt.
Amerikanska aktier har varit den tillgångsklass som presterat bäst bland de stora under de senaste 20 åren. Bortsett från ett par kortvariga nedgångar har inhemska aktier fortsatt att stiga kraftigt, med kursuppgångar som drivits av både tillväxt i företagens vinster och en expansion av P/E-talet. Som ett resultat av detta har det totala P/E-talet för Morningstar US Market Index mer än fördubblats från bottennoteringen på 10,19 i kölvattnet av den globala finanskrisen. Jämförelseindexets P/E-tal per den 30 juni 2026 hade sjunkit något från toppnoteringen på 28,61 men befann sig fortfarande i den övre delen av intervallet under de senaste 20 åren.
Aktievärderingarna kan förbli höga om företagens rapporter fortsätter att utvecklas positivt, men höga kurser innebär också att aktierna har större utrymme att falla om tillväxten inte når upp till förväntningarna. Och nu när värderingarna redan har stigit finns det inte lika stort utrymme för en framtida expansion av värderingsmultiplarna som drivkraft för avkastningen på aktiemarknaden.
Även om den amerikanska marknaden som helhet inte kan sägas vara ett fynd, finns det fortfarande vissa områden med värdefulla investeringar för prismedvetna investerare. Värderingarna för internationella aktier är framför allt fortfarande lägre än för motsvarande inhemska aktier, trots de starka uppgångarna för icke-amerikanska aktier både under 2025 och 2026.
Brent-råolja
Nuvarande nivå: Relativt låg.
Vad det innebär: Överväg att öppna en liten position i en bred råvarufond som inkluderar exponering mot energisektorn som skydd mot inflation.
Oljepriset har genomgått dramatiska upp- och nedgångar under de senaste 20 åren. I början av perioden steg priserna kraftigt, drivna av en växande efterfrågan från Kina och andra tillväxtmarknader i kombination med ett begränsat utbud. Som en följd av detta nådde priserna en topp på cirka 146 USD per fat i juli 2008. Detta följdes av ett kraftigt fall under den globala finanskrisen, då priset sjönk med mer än 50 %. Priserna återhämtade sig delvis under de följande åren, men drabbades sedan av kraftiga nedgångar under 2014 och 2015 då OPEC-gruppen av stora oljeexporterande länder höll produktionsnivåerna höga, vilket ledde till ett utbudsöverskott. När vi sedan kommer fram till pandemin nådde oljepriserna en bottennivå på 19,33 USD per fat i april 2020.
Sedan dess har oljepriserna stigit avsevärt, främst till följd av kriget i Iran och försörjningsstörningar orsakade av blockader i Hormuzsundet. Som en följd av detta hade priserna på Brent-råolja stigit med cirka 45 % under året fram till den 30 juni 2026. Även efter denna uppgång ligger oljepriserna dock fortfarande på endast ungefär hälften av toppnivåerna från 2008.
Även om oljepriserna sannolikt kommer att förbli volatila och troligen skulle drabbas negativt vid en ekonomisk avmattning, kan en liten andel i en bredbaserad råvarufond som inkluderar exponering mot energisektorn bidra till att förbättra diversifieringen i portföljen och fungera som en inflationssäkring för investerare som har en hög risktolerans.
Bitcoin
Nuvarande nivå: Under genomsnittet.
Vad det innebär: Även om bitcoin fortfarande är en spekulativ tillgång ser priset mer attraktivt ut jämfört med toppnivåerna i oktober 2025.
Efter att den pseudonyma Satoshi Nakamoto hade minat det första genesisblocket på bitcoins blockkedja i början av 2009 kunde de första köpen göras för en bråkdel av en dollar, med ett lägsta pris på 0,05 USD per bitcoin i juli 2010. Efter en 15-faldig prisökning mellan 2019 och slutet av 2021 föll priset till exempel med nästan 70 % mellan november 2021 och december 2022. Efter att ha uppnått treciffriga avkastningar både 2023 och 2024 nådde priset en topp på cirka 125 000 USD per mynt i oktober 2025. I juni 2026 handlades den till mindre än hälften av den nivån.
Som Valerio Baselli påpekade i en nyligen publicerad artikel skulle ett eventuellt antagande av ”Digital Asset Market Clarity Act” (som för närvarande har fastnat i senaten) kunna utgöra en möjlig katalysator för en återhämtning av bitcoin. En mer duvaktig Federal Reserve, avtagande inflationstryck och lägre realräntor under 2027 och 2028 skulle också kunna ge ett större stöd för bitcoinpriserna.
Potentiella köpare bör dock fortfarande vara medvetna om bitcoins extrema prisvolatilitet. Dessutom är det svårt att fastställa ett rimligt pris för bitcoin eftersom den inte genererar kassaflöden. Och även om den digitala tillgången har börjat vinna större trovärdighet bland institutionella investerare, förblir den en spekulativ tillgång där prisfluktuationerna ofta drivs av rädslan för att gå miste om något (FOMO).
USA-dollarindexet
Nuvarande nivå: Relativt hög.
Vad det innebär: Dollarn kan komma att försvagas ytterligare under de närmaste åren.
I åratal verkade den amerikanska dollarn vara ohejdbar. Det nominella breda US-dollarindexet nådde en bottennotering på 85,47 USD i juli 2011 och fortsatte i stort sett att stiga under de följande cirka 15 åren. Oron på andra marknader var en av orsakerna till dollarns långvariga uppgång. När länder som Grekland, Italien, Portugal och Spanien kämpade med ohållbara skuldnivåer flydde investerarna från tillgångar denominerade i EUR och sökte sin tillflykt till dollarn.
Den generellt starka ekonomiska tillväxten och de stigande rapporterna från företagen i USA bidrog också till att stärka dollarn, liksom dess obestridda ställning som världens ledande reservvaluta.
Denna bild har börjat förändras. Under 2025 sjönk det nominella breda US-dollarindexet med cirka 7 %. Det nuvarande indexvärdet på 120,92 ligger dock fortfarande i den övre delen av dollarns rörelseintervall under de senaste 20 åren. Centralbanker världen över har genomfört en ”avdollarisering” av sina reserver genom att köpa både guld och andra valutor. Den stigande federala skulden, som motsvarar 124 % av bruttonationalprodukten, kan också försvaga investerarnas förtroende och ytterligare minska efterfrågan på tillgångar i dollar. Morningstars chefsekonom för USA, Preston Caldwell, förväntar sig att den amerikanska centralbanken (Fed) kommer att återuppta en serie räntesänkningar under 2027 och 2028, vilket skulle utgöra ytterligare en faktor som dämpar efterfrågan på tillgångar i dollar.
Allt detta gör det särskilt viktigt att se till att din portfölj innehåller en viss andel tillgångar som inte är denominerade i USD. Utöver exponering mot inhemska aktier bör de flesta portföljer innehålla en internationell aktiefond som inte säkrar sin valutaexponering.
Bostadsprisutvecklingen i USA
Nuvarande nivå: Mycket hög.
Vad det innebär: Pensionärer kan ha möjlighet att utnyttja värdet på sin bostad för att täcka sina utgifter, medan yngre människor kanske inte har råd att köpa en bostad.
Efter att ha sjunkit under några år i kölvattnet av den globala finanskrisen har bostadspriserna i USA i stort sett stigit i inflationsjusterade termer. Vårt skräddarsydda jämförelseindex för reala (inflationsjusterade) bostadspriser nådde en bottennivå på 53,21 år 2012 och ligger nu nära sin toppnivå på 93,77.
Även om bostadspriserna varierar beroende på ort kan många pensionärer sitta på hundratusentals dollar i bostadsförmögenhet. I storstadsområdet Chicago ligger till exempel medianpriset för en bostad nu på 394 500 USD, jämfört med så lågt som 160 000 USD år 2012. Pensionärer som inte har något emot att flytta till en mindre bostad kan sälja sin nuvarande bostad och flytta till en mindre. Eller så kan de använda försäljningsintäkterna för att täcka en del av kostnaderna för att flytta in i ett äldreboende med kontinuerlig vård.
Pensionärer som inte vill flytta kan också överväga ett lån mot säkerhet i bostaden eller en omvandlingshypotek, även om båda alternativen kan vara kostsamma och komplicerade.
I den andra änden av spektrumet kan yngre människor behöva nöja sig med en mindre bostad som behöver renoveras eller fortsätta att hyra i några år till medan de sparar ihop pengar.
