
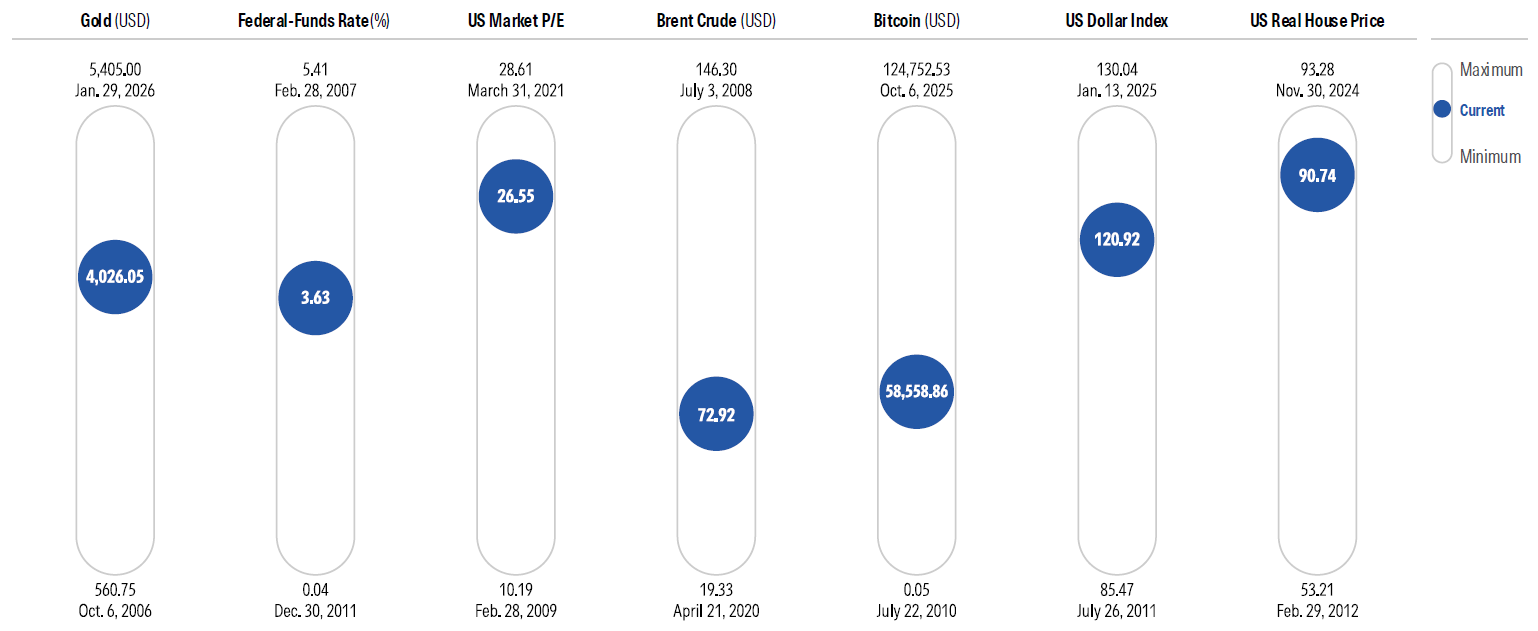
L’une de mes publications préférées est le « Morningstar Markets Observer », un rapport trimestriel qui offre une mine d’informations dans une perspective globale. Le graphique « Market Thermometer » de ce rapport est particulièrement intéressant : il présente sept indicateurs clefs et leur position respective par rapport à leur fourchette des vingt dernières années.
J’apprécie ce graphique car il regorge d’informations ; même sans lire tous les détails, vous pouvez vous faire rapidement une idée de la situation des cours des principales classes d’actifs. Dans l’ensemble, la situation semble moins préoccupante qu’il y a six mois, mais cinq des sept actifs que nous avons analysés se négocient toujours au-dessus de la moyenne par rapport à leurs fourchettes historiques des deux dernières décennies.
Baromètre du marché
Or
Niveau actuel : supérieur à la moyenne.
Ce que cela signifie : L’or est passé sous ses niveaux records, mais son cours reste relativement élevé.
L’or a connu une forte progression ces dernières années. Après une hausse de 25 % en 2024, il a bondi de près de 70 % en 2025. Fin janvier 2026, il a atteint un pic de plus de 5 400 USD l’once. Cette performance s’explique en partie par les achats d’or effectués par les banques centrales du monde entier dans le cadre de la « dédollarisation » de leurs réserves, ainsi que par la recherche d’une valeur refuge de la part d’autres investisseurs face aux turbulences macroéconomiques et aux incertitudes géopolitiques.
Depuis lors, cependant, les cours de l’or ont fortement chuté, ce qui s’explique en partie par les anticipations du marché concernant une hausse des rendements obligataires et un renforcement du dollar américain. Fin juin, l’or s’échangeait à environ 4 026 USD l’once, soit près de 25 % de moins que son précédent pic.
Malgré cette baisse, l’or se négocie toujours à un niveau élevé, ce qui suggère qu’une certaine prudence reste de mise. Comme l’ont mis en évidence les chercheurs universitaires Campbell Harvey et Claude Erb, certains éléments indiquent que les cours de l’or ont tendance à revenir à la moyenne sur des périodes plus longues. Lorsque l’or se négocie à des prix élevés en termes corrigés de l’inflation, les cours ont souvent baissé au cours des périodes suivantes. Cela s’est produit en 1980, lorsque des cours élevés ont été suivis d’une longue période de performances médiocres pendant la majeure partie de la décennie suivante. La même tendance s’est manifestée lorsque le prix réel de l’or a atteint un pic en août 2011, suivi d’une forte baisse de 2013 à 2015.
En résumé, même si le cours de l’or est plus attractif qu’il y a six mois, il présente toujours un risque de baisse non négligeable.
Taux des fonds fédéraux
Niveau actuel : supérieur à la moyenne.
Ce que cela signifie : même après une baisse des taux en décembre 2025, les rendements des liquidités restent supérieurs à l’inflation, ce qui rend les titres à revenu fixe relativement attractifs.
Le point médian de la fourchette cible du taux des fonds fédéraux s’établissait à environ 3,64 % au 30 juin (date de toutes les données ci-dessus), en baisse par rapport au pic de 5,33 % atteint en 2024. Toutefois, le taux des fonds fédéraux reste nettement supérieur à son plus bas niveau de 0,04 % enregistré fin 2011, lorsque la politique de taux d’intérêt zéro de la Réserve fédérale avait atteint son point le plus bas. À la suite de la crise financière mondiale, la Fed avait abaissé de manière agressive les taux à court terme à un niveau proche de zéro afin de stabiliser l’économie. Elle avait également racheté des bons du Trésor américain et des titres hypothécaires d’agences, ce qui constituait un autre moyen de maintenir les rendements obligataires à un niveau bas. La politique de taux d’intérêt zéro (ZIRP) et les vagues successives d’assouplissement quantitatif ont conduit à une période de près de 15 ans marquée par de faibles coûts d’emprunt.
En mars 2022, la politique de taux zéro (ZIRP) n’était plus qu’un lointain souvenir, la Fed s’étant lancée dans une série de hausses agressives des taux d’intérêt afin de juguler l’inflation. Mais même aujourd’hui, alors que les taux ont de nouveau commencé à baisser, les rendements des liquidités et des titres à court terme restent relativement attractifs. Par exemple, le rendement des bons du Trésor à trois mois, qui s’établissait à 3,86 % au 29 juillet 2026, reste légèrement supérieur au dernier taux d’inflation annuel, qui s’élevait à 3,5 %. Par conséquent, les investisseurs qui épargnent en vue d’objectifs à court terme n’ont pas à craindre que la valeur de leur épargne ne s’érode avec le temps, du moins pour l’instant.
De manière plus générale, les rendements des titres à revenu fixe de haute qualité restent nettement plus élevés qu’ils ne l’étaient il y a quelques années. Lorsque les taux étaient extrêmement bas, les rendements ne pouvaient que remonter et les cours des obligations ne pouvaient que baisser. Nous nous trouvons désormais clairement dans un contexte différent, ce qui rend les obligations plus attractives qu’elles ne l’étaient il y a dix ans.
Ratio cours/bénéfice du marché américain
Niveau actuel : Élevé.
Ce que cela signifie : les actions nationales affichent des valorisations élevées, ce qui rend la diversification internationale encore plus importante que d’habitude.
Les actions américaines ont été la classe d’actifs majeure la plus performante au cours des 20 dernières années. À l’exception de quelques brèves périodes de repli, les actions américaines ont continué à progresser à un rythme soutenu, les hausses de cours étant portées à la fois par la croissance des bénéfices des entreprises et par l’expansion des multiples. En conséquence, le ratio cours/bénéfice global de l’indice Morningstar US Market Index a plus que doublé par rapport à son plus bas niveau de 10,19 atteint au lendemain de la crise financière mondiale. Au 30 juin 2026, le ratio cours/bénéfice de cet indice de référence était en légère baisse par rapport à son pic de 28,61, mais se situait toujours dans la partie haute de la fourchette observée au cours des 20 dernières années.
Les valorisations boursières pourraient rester élevées si les résultats des entreprises continuent d’être satisfaisants, mais ces niveaux de cours élevés signifient également que les actions disposent d’une marge de baisse plus importante si la croissance s’avère inférieure aux attentes. Et maintenant que les valorisations ont déjà atteint des sommets, la marge de manœuvre pour une future expansion des multiples, en tant que moteur de la performance du marché boursier, est moins importante.
Même si le marché américain dans son ensemble n’est pas pour autant une aubaine, il existe encore quelques opportunités intéressantes pour les investisseurs soucieux du cours des actions. Les valorisations des actions internationales, en particulier, restent inférieures à celles de leurs homologues américaines, malgré les fortes hausses enregistrées par les actions non américaines tant en 2025 qu’en 2026.
Pétrole brut Brent
Niveau actuel : relativement faible.
Ce que cela signifie : Envisagez d’ouvrir une petite position dans un fonds de matières premières à large spectre qui inclut une exposition au secteur de l’énergie afin de vous protéger contre l’inflation.
Le cours du pétrole a connu des fluctuations spectaculaires au cours des vingt dernières années. Au début de cette période, les prix ont grimpé en flèche, sous l’effet d’une demande croissante en provenance de la Chine et d’autres marchés émergents, conjuguée à une offre limitée. En conséquence, les prix ont atteint un pic d’environ 146 USD le baril en juillet 2008. Cette hausse a été suivie d’une chute vertigineuse pendant la crise financière mondiale, au cours de laquelle le prix a chuté de plus de 50 %. Les prix se sont partiellement redressés au cours des années suivantes, avant de subir de fortes baisses en 2014 et 2015, l’OPEP, groupe regroupant les principaux pays exportateurs de pétrole, ayant maintenu des niveaux de production élevés, ce qui a entraîné une surabondance de l’offre. Puis, avec l’arrivée de la pandémie, les prix du pétrole ont atteint un plancher de 19,33 USD le baril en avril 2020.
Depuis lors, les cours du pétrole ont considérablement augmenté, principalement en raison de la guerre en Iran et des perturbations de l’approvisionnement liées aux blocus dans le détroit d’Ormuz. En conséquence, les cours du Brent ont progressé d’environ 45 % depuis le début de l’année jusqu’au 30 juin 2026. Même après cette hausse, les cours du pétrole ne représentent toutefois qu’environ la moitié de leurs niveaux records de 2008.
Bien que les cours du pétrole devraient rester volatils et risquent de souffrir en cas de ralentissement économique, une petite participation dans un fonds de matières premières diversifié, comprenant notamment des actifs du secteur de l’énergie, pourrait contribuer à améliorer la diversification du portefeuille et à offrir une couverture contre l’inflation aux investisseurs capables de supporter le risque.
Bitcoin
Niveau actuel : inférieur à la moyenne.
Ce que cela signifie : Bien que le bitcoin reste un actif spéculatif, son cours semble plus attractif par rapport à ses plus hauts niveaux atteints en octobre 2025.
Après que le personnage pseudonyme Satoshi Nakamoto eut miné le bloc de genèse initial sur la blockchain du bitcoin début 2009, les premiers achats pouvaient être effectués pour quelques centimes de dollar, le cours le plus bas s’établissant à 0,05 USD par bitcoin en juillet 2010. Après une multiplication par 15 de son cours entre 2019 et fin 2021, par exemple, il a chuté de près de 70 % entre novembre 2021 et décembre 2022. Après avoir enregistré des performances à trois chiffres tant en 2023 qu’en 2024, il a atteint un pic d’environ 125 000 USD par pièce en octobre 2025. En juin 2026, il se négociait à moins de la moitié de ce niveau.
Comme l’a souligné Valerio Baselli dans un article récent, l’adoption éventuelle du « Digital Asset Market Clarity Act » (actuellement bloqué au Sénat) pourrait constituer un catalyseur potentiel de la reprise du bitcoin. Une politique plus accommodante de la Fed, un apaisement des pressions inflationnistes et une baisse des taux d’intérêt réels en 2027 et 2028 pourraient également soutenir davantage les cours du bitcoin.
Toutefois, les acheteurs et les acheteuses potentiels et potentielles doivent rester conscients de l’extrême volatilité du cours du bitcoin. De plus, il est difficile de déterminer un prix raisonnable pour le bitcoin, car celui-ci ne génère pas de flux de trésorerie. Et bien que cet actif numérique ait commencé à gagner en crédibilité auprès des investisseurs institutionnels, il reste un actif spéculatif dont les fluctuations de cours sont souvent motivées par la crainte de passer à côté d’une opportunité.
Indice du dollar américain
Niveau actuel : relativement élevé.
Ce que cela signifie : le dollar pourrait continuer à s’affaiblir au cours des prochaines années.
Pendant des années, le dollar américain semblait inarrêtable. L’indice nominal global du dollar américain a atteint un plus bas à 85,47 en juillet 2011, puis a globalement poursuivi sa progression au cours des quelque 15 années suivantes. Les turbulences sur d’autres marchés ont été l’une des raisons de cette hausse prolongée du dollar. Alors que des pays tels que la Grèce, l’Italie, le Portugal et l’Espagne étaient aux prises avec des niveaux d’endettement insoutenables, les investisseurs ont fui les actifs libellés en euros pour se réfugier dans le dollar.
La croissance économique globalement solide et la hausse des bénéfices des entreprises aux États-Unis ont également soutenu le dollar, tout comme la position incontestée de cette devise en tant que première monnaie de réserve mondiale.
Cette tendance a commencé à s’inverser. Au cours de l’année 2025, l’indice nominal élargi du dollar américain a reculé d’environ 7 %. Toutefois, la valeur actuelle de l’indice, à 120,92, reste dans le haut de la fourchette observée pour le dollar au cours des vingt dernières années. Les banques centrales du monde entier ont procédé à une « dédollarisation » de leurs réserves en achetant à la fois de l’or et d’autres devises. L’augmentation de la dette fédérale, qui équivaut à 124 % du produit intérieur brut, pourrait également affaiblir la confiance des investisseurs et réduire encore davantage la demande d’actifs libellés en dollars. Preston Caldwell, économiste en chef de Morningstar US, s’attend à ce que la Réserve fédérale américaine reprenne une série de baisses de taux en 2027 et 2028, ce qui constituerait un facteur supplémentaire de baisse de la demande d’actifs libellés en dollars.
Tout cela rend d’autant plus important de veiller à ce que votre portefeuille comporte une certaine part d’actifs libellés dans des devises autres que le dollar. Outre une exposition aux actions nationales, la plupart des portefeuilles devraient inclure un fonds d’actions internationales qui ne couvre pas son exposition au risque de change.
Prix réels de l’immobilier aux États-Unis
Niveau actuel : très élevé.
Ce que cela signifie : les retraitées et les retraités pourraient avoir la possibilité de mobiliser la valeur nette de leur logement pour faire face à leurs dépenses, tandis que les plus jeunes pourraient se voir dans l’impossibilité d’accéder à la propriété en raison des prix élevés.
Après avoir baissé pendant quelques années à la suite de la crise financière mondiale, les prix de l’immobilier aux États-Unis ont, dans l’ensemble, progressé en termes réels (corrigés de l’inflation). Notre indice de référence personnalisé des prix immobiliers réels (corrigés de l’inflation) a atteint son plus bas niveau à 53,21 en 2012 et se situe désormais proche de son pic de 93,77.
Bien que les prix de l’immobilier varient selon les régions, de nombreux retraités et nombreuses retraitées disposent potentiellement d’un patrimoine immobilier de plusieurs centaines de milliers de dollars. Dans la région métropolitaine de Chicago, par exemple, le prix médian d’une maison s’élève désormais à 394 500 USD, contre seulement 160 000 USD en 2012. Les retraitées et les retraités qui ne voient pas d’inconvénient à déménager dans un logement plus petit pourraient vendre leur résidence actuelle et emménager dans un logement plus modeste. Ils pourraient également utiliser le produit de cette vente pour couvrir une partie des frais liés à leur emménagement dans une résidence pour seniors proposant des soins continus.
Les retraitées et les retraités qui ne souhaitent pas déménager pourraient également envisager un prêt sur la valeur nette immobilière ou un prêt hypothécaire de conversion de la valeur nette immobilière, même si ces deux options peuvent s’avérer coûteuses et complexes.
À l’autre extrémité du spectre, les plus jeunes pourraient devoir se contenter d’un petit logement à rénover ou continuer à louer pendant encore quelques années, le temps de se constituer une épargne.
