


Cette année était censée être celle où les crypto-monnaies allaient se populariser. Cependant, le bitcoin a connu un repli de plus de 30 % à partir du mois d’octobre, entraînant des pertes considérables pour les investisseurs qui s’étaient précipités sur les fonds négociés en bourse liés aux crypto-monnaies à un rythme record quelques mois auparavant. Quels sont les facteurs qui ont provoqué ce repli massif ? Et le scénario haussier à long terme est-il toujours d’actualité ?
Nous avons rencontré Matthew Sigel, responsable de la recherche sur les actifs numériques chez VanEck, qui nous a fait part de son point de vue sur les facteurs ayant contribué au « mini-hiver cryptographique » de cette année, ainsi que sur les forces à long terme qui, selon lui, devraient continuer à favoriser l’adoption des cryptomonnaies.
Avant de rejoindre VanEck, M. Sigel était un stratège très suivi chez CLSA. Il nous a expliqué les facteurs à l’origine du repli du bitcoin, en particulier les ventes à effet de levier qui ont conduit à ce qu’il a qualifié de plus grande liquidation de l’histoire des cryptomonnaies. « Le bitcoin présente une plus grande réflexivité procyclique, et la vente de cryptomonnaies peut entraîner davantage de ventes », explique-t-il.
À plus long terme, l’optimisme de M. Sigel repose sur la multiplication des applications mondiales des cryptomonnaies, la diversification qu’elles offrent par rapport au dollar et aux autres devises traditionnelles, ainsi que leurs liens avec les centres de données d’intelligence artificielle. Malgré la chute des cours des cryptomonnaies, « les investisseurs à long terme sont de plus en plus disposés à accepter la volatilité difficile du bitcoin, ce qui prouve que cet actif doit présenter de nombreuses autres caractéristiques attrayantes », affirme-t-il.
Jeff Ptak, de Morningstar, a averti que les rendements que les investisseurs pourraient tirer des FNB cryptographiques pourraient considérablement diminuer en raison d’un timing et de ventes inappropriés. Selon Morningstar, les cryptomonnaies ne devraient constituer une petite partie seulement d’un portefeuille diversifié pour les investisseurs qui ont l’intention de les conserver pendant au moins une décennie avant de les mettre à vendre.
Veuillez lire les extraits suivants de notre conversation avec Sigel.
Leslie Norton : Nous avons observé une baisse considérable des devises numériques cet automne. Que s’est-il produit ?
Matthew Sigel : Le mini-hiver cryptographique a débuté avec le krach éclair du 10 octobre, lorsque le Bitcoin a chuté de 14 % un vendredi soir et qu’une erreur de code Binance a déclenché la plus grande liquidation de l’histoire de la cryptographie. On peut considérer que cet événement a été déclenché par un avis publié ce jour-là par MSCI à ses clients, indiquant qu’il envisageait de retirer la stratégie MSTR des indices passifs, même si, à l’époque, la raison immédiate était un tweet de Donald Trump promettant d’imposer des droits de douane de 100 % à la Chine. À mon avis, cela n’avait rien de fondamental.
Cet événement de désendettement a fini par annoncer le pic des transactions spéculatives sur l’IA à la fin du mois d’octobre, puis, après le jour des élections, le discours sur l’électricité en tant que coût de la vie a changé. Depuis lors, le coût du capital a augmenté sur la dette liée à l’IA, et de nombreux mineurs de bitcoins qui utilisaient le bitcoin comme « vache à lait » pour financer leurs pivots vers l’IA ont été contraints de vendre encore plus de bitcoins pour éviter que leur endettement ne s’aggrave et qu’ils aient besoin d’encore plus de dettes pour financer l’IA. C’est ainsi que l’IA et le bitcoin sont liés.
Il existe une plus grande réflexivité « procyclique » (ce qui signifie que le fait de vendre peut entraîner davantage de ventes) avec le bitcoin et les cryptomonnaies, car aucune banque centrale n’est disponible pour en imprimer davantage. Cela fait partie de l’attrait et du prix à payer pour un réseau monétaire véritablement ouvert.
Norton : Où en sommes-nous dans le cycle à long terme du bitcoin ?
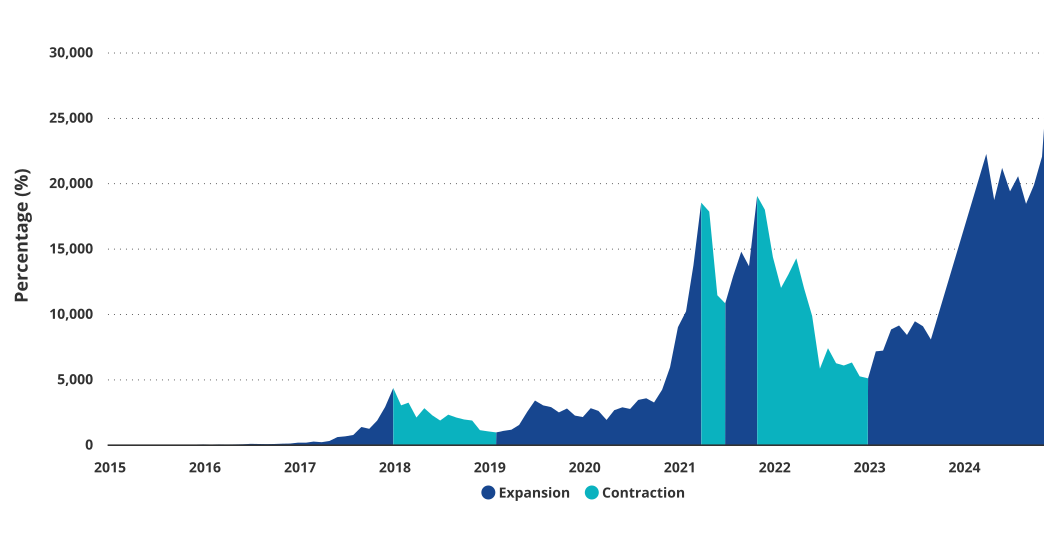
Sigel : Depuis sa création, le bitcoin a suivi un cycle assez régulier de quatre ans. Selon ce calcul, l’année prochaine devrait être une année de baisse, mais l’histoire ne se répète pas toujours. Étant donné que nous avons connu une baisse de 35 % entre le pic et le creux à la fin du mois dernier, les perspectives sont mitigées. Le bitcoin est un actif volatil. Lors de la dernière récession, de novembre 2021 à novembre 2022, la baisse a été de 78 % entre le pic et le creux.
Cependant, la volatilité du Bitcoin a également considérablement diminué depuis 2022, depuis le lancement des FNB [crypto]. Ainsi, si la volatilité a diminué de moitié et que la dernière correction était de 78 %, on peut affirmer que cette correction ou ce cycle s’apparenterait davantage à une baisse de 35 % à 40 %. Nos perspectives à court terme sont incertaines.
Norton : Quels sont les facteurs qui influencent votre vision à court terme ?
Sigel : Nous examinons le bitcoin sous trois angles différents. Le premier est la liquidité mondiale, c’est-à-dire la masse monétaire, le dollar. Depuis la pandémie, la corrélation entre le bitcoin et les actifs à risque s’est accentuée. Nous n’avons pas encore atteint les niveaux de 2022, lorsque le bitcoin et le NASDAQ affichaient une corrélation sur 30 jours proche de 0,80, mais elle est élevée à 0,49. De plus, alors que la Réserve fédérale américaine réduit ses taux d’intérêt, la liquidité s’est resserrée pour le commerce de l’IA, et les entreprises technologiques non rentables ou dont le bilan est déficitaire ont sous-performé.
Deuxièmement, nous examinons l’effet de levier au sein de la cryptomonnaie, qui est souvent un indicateur des rendements futurs. Cela était auparavant un phénomène propre aux particuliers, mais aujourd’hui, les institutions sont également présentes sur ce marché grâce aux options sur les FNB bitcoin et à un marché à terme plus liquide. Lorsque l’effet de levier augmente considérablement sur une courte période, cela est défavorable aux rendements futurs. Lorsqu’il y a un désendettement rapide, cela élimine généralement tous les acteurs, réinitialise la base et est favorable. Sur la base de cet indicateur, nous sommes donc plutôt optimistes.
Le troisième aspect concerne l’activité sur la chaîne. Il est possible d’examiner la chaîne de blocs, de voir combien d’adresses interagissent avec elle, combien de transactions sont effectuées, et quels frais sont payés pour utiliser les chaînes de blocs. De ce point de vue, l’activité est faible.
Contraction et expansion du Bitcoin au cours de la dernière décennie
Norton : Cela fait maintenant 15 ans que les gens ont commencé à utiliser le bitcoin comme monnaie. Quels sont les obstacles à son adoption et à quoi ressemblerait son adoption généralisée ?
Sigel : Cela est en train de changer. Vanguard et les grandes banques de Wall Street telles que Citi C et Bank of America BAC se sont associées à Schwab SCHW et à la plupart des courtiers à rabais pour proposer des FNB sur le bitcoin. Des fonds de dotation tels que ceux des universités Harvard et Brown ont fait du bitcoin un élément central de leurs portefeuilles liquides.
Les fonds souverains tels que ceux d’Abu Dhabi et du Luxembourg renforcent leurs positions. La banque centrale tchèque en a acheté dans le cadre d’un compte test. Douze pays exploitent désormais le bitcoin afin de monétiser leur énergie et de diversifier leur masse monétaire.
Il existe également un vent favorable démographique naturel. Des enquêtes indiquent que les jeunes considèrent le bitcoin comme de l’or numérique et ont une forte intention d’y investir à l’avenir. Environ 10 % de la population mondiale possède des bitcoins. Il s’agit d’un pourcentage minime des allocations des fonds souverains et des banques centrales. L’or représente 18 % des actifs des banques centrales. Le bitcoin représente environ 65 % du marché des actifs numériques.
Je considère la cryptomonnaie comme une catégorie d’actifs émergente. Il est très facile pour les Américains de conclure qu’ils n’ont personnellement aucun usage pour cette technologie et que, par conséquent, elle n’a aucune valeur. C’est le point de vue de personnes qui n’ont jamais vécu dans un pays où l’inflation atteint 10 %, où les capitaux sont contrôlés ou où le secteur bancaire est fortement politisé. Aux États-Unis, nous disposons d’une douzaine d’applications de paiement différentes auxquelles nous faisons confiance. Dans de nombreuses régions du monde, le bitcoin peut être une solution pour préserver le pouvoir d’achat. Il présente également une corrélation négative avec le dollar.
Norton : Vous avez mentionné qu’il s’agissait d’un phénomène lié au commerce de détail. Cela concerne-t-il les investisseurs particuliers ou uniquement ceux qui sont nés à l’ère du numérique ? Qu’en est-il des institutions ? Quel type d’allocation convient à un portefeuille ?
Sigel : Les actifs numériques représentent une catégorie d’actifs d’une capitalisation boursière de 3 000 milliards de dollars. Ne pas y investir est un choix à gestion active. Il est recommandé à chacun d’allouer une partie de son portefeuille aux actifs numériques. Nous conseillons généralement une position initiale de 1 % à 3 %, principalement en bitcoins. Pour les investisseurs qui privilégient une stratégie d’achat et de conservation, nous suggérons de définir une allocation cible, puis d’utiliser la méthode du coût moyen pour atteindre cette allocation.
Norton : Parlons de votre fonds, VanEck OnChain Economy ETF NODE. En quoi se distingue-t-il des autres fonds d’actifs numériques ?
Sigel : La plupart des fonds d’actions cryptographiques ont tendance à être des stratégies de mise pure. Il n’existe que 20 à 25 actions cryptographiques de mise pure, selon la manière dont on les compte, et elles ont tendance à être très volatiles. Elles font souvent l’objet d’un effet de levier, comme Strategy. Lorsque l’on traite avec un secteur cyclique et que l’on ajoute un effet de levier, on peut se retrouver dans des environnements de forte croissance suivie d’un effondrement.
Le Bitcoin a connu une baisse de 78 % entre 2021 et 2022. De nombreux indices de mise pure ont enregistré des baisses importantes entre le premier trimestre 2021 et le quatrième trimestre 2022. Strategy a chuté de 89 %, Coinbase Global COIN de 91 % et MARA Holdings MARA de 96 %. Plusieurs mineurs de Bitcoin, tels que Core Scientific CORZ, ont fait faillite.
Lorsque nous discutons avec des allocataires et des conseillers, le principal obstacle à l’investissement dans ce domaine est la volatilité. Le fonds adopte donc une approche beaucoup plus large, incluant toute entreprise qui a pour stratégie de générer des revenus ou de réaliser des économies grâce à l’adoption du bitcoin, de la chaîne de blocs ou des actifs numériques. Nous ajoutons des entreprises qui sont des bénéficiaires de second ordre, dont les avantages se situent peut-être davantage du côté des coûts que du côté des revenus.
Par exemple, Shopify SHOP adopte les cryptomonnaies stables dans l’ensemble de son réseau de commerçants, aidant ainsi ces derniers à éviter ou à limiter les frais d’interchange de Visa V et MasterCard MA qui réduisent les marges des petites entreprises. MercadoLibre MELI en Amérique latine procède de la même manière. Figure Technology Solutions FIGR, qui a fait son OPA cette année, propose des lignes de crédit hypothécaire sur une chaîne de blocs open source qu’elle a contribué à développer.
Nous disposons de services publics uniques dans notre univers. Beaucoup considèrent que le bitcoin stimule la croissance sous-jacente de la charge et, par conséquent, le bénéfice par action. Lorsque le bitcoin s’effondrera véritablement, nous pourrons utiliser ces services publics comme source de liquidités pour renforcer notre exposition directe.
Enfin, nous détenons 11 % dans le VanEck Bitcoin ETF HODL. Il s’agit de notre position la plus importante. Dans ce fonds, nous pouvons détenir jusqu’à 25 % d’actifs en cryptomonnaies, mais nous devons les détenir via des FNB. Les trois autres positions les plus importantes sont des mineurs de bitcoins qui se tournent vers l’IA.
Norton : Pourriez-vous nous en dire davantage sur le lien entre les mineurs de bitcoins et l’IA ?
Sigel : L’identification précoce de cette intersection a été le principal moteur de nos rendements. L’électricité est le coût le plus important pour un mineur de bitcoins. Les mineurs ont accompli un travail remarquable en parcourant le monde pour s’assurer un approvisionnement en électricité à très bas prix, car c’est ce qui fait la différence entre gagner et perdre de l’argent dans ce secteur. L’IA présente une dynamique similaire. Une seule requête chatGPT peut consommer 10 fois plus d’électricité qu’une simple recherche Google.
Ces mineurs ont compris que la valeur de leurs contrats d’électricité et de leurs infrastructures énergétiques était plus élevée lorsqu’ils desservaient le marché final de l’IA plutôt que celui du bitcoin. Beaucoup ont commencé à réorienter leurs mines de bitcoins, qui sont essentiellement des centres de données, vers le marché de l’IA et du calcul haute performance. Cela nécessite certes des dépenses d’investissement supplémentaires. Les actions des mineurs de bitcoins qui ont été les plus agressifs dans cette réorientation ont enregistré les meilleures performances.
Je suis conscient du risque que présentent ces entreprises, car la plupart d’entre elles n’ont pas de bilans très solides et ont besoin de capitaux pour financer ces réorientations. C’est une question de dimensionnement des positions.
Norton : Parlons de vos perspectives à long terme. Vous estimez que le Bitcoin pourrait atteindre 2,9 millions de dollars par pièce d’ici 2050. Ce mois-ci, le prix par pièce est d’environ 92 000 dollars.
Sigel : D’ici 2030, nous estimons que le bitcoin pourrait atteindre la moitié de la valeur marchande de l’or, ce qui, en fonction du prix de l’or, représenterait entre 500 000 et 600 000 dollars par pièce. À long terme, nous supposons que le bitcoin représentera 2 % des réserves des banques centrales. Les banques centrales détiennent 18 % d’or, donc 2 % est un chiffre modeste. Nous estimons également que 5 à 10 % du commerce mondial sera libellé en bitcoins. Ce processus est déjà en cours. La Russie et la Chine régleraient une partie de leurs échanges d’énergie en bitcoins.
Notre opinion générale est que l’euro, le yen et la livre sterling sont presque assurés de perdre des parts de marché au profit du bitcoin ou d’autres devises au cours des deux prochaines décennies, car la valeur des devises est étroitement liée à la croissance du PIB à long terme. La dynamique démographique dans ces devises est plutôt médiocre. Perdront-elles des parts au profit du renminbi chinois, de la roupie indienne ou du rouble russe ? Ou perdront-elles des parts de marché au profit du bitcoin ?
