Punti chiave
- A ottobre si è registro un aumento delle valutazioni di mercato che hanno ridotto il tasso di sconto medio dei titoli USA.
- Le grandi aziende sono diventate ancora più grandi e la concentrazione ancora più forte.
- Dinamiche di stile e settore: il premio dei titoli growth si è ridotto, le small cap risultano interessanti.
Al 31 ottobre 2025, il mercato azionario statunitense era scambiato con uno sconto del 2% rispetto al fair value stimato per le oltre 700 azioni da noi analizzate e quotate sui listini USA. Mentre l’indice Morningstar US Market ha registrato un solido aumento del 2,21% in ottobre, il valore complessivo della capitalizzazione di mercato delle azioni da noi analizzate è cresciuto in maniera ancora più ampia. Infatti, la capitalizzazione di mercato totale dei titoli analizzata è aumentata di 4,2 trilioni di dollari. In termini percentuali, nel corso del mese di ottobre abbiamo aumentato il fair value di oltre il 20% dei titoli da noi coperti, superando il numero di riduzioni del fair value con un rapporto di 3 a 1.
Da inizio anno, l’incremento netto delle nostre valutazioni ha raggiunto i 12,4 trilioni di dollari, rappresentando un aumento di quasi il 17% della capitalizzazione totale dei titoli azionari da noi coperti.
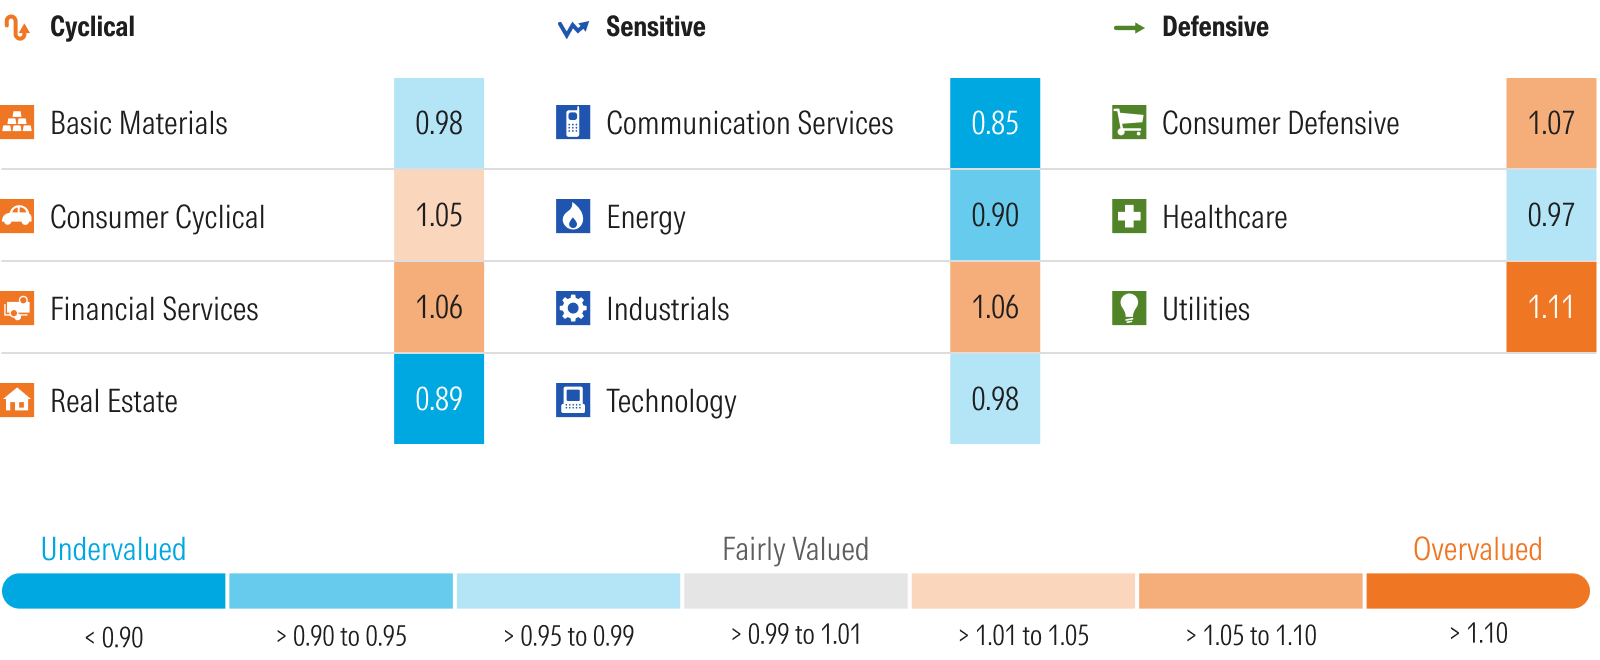
Prezzo/Fair Value della copertura di ricerca azionaria statunitense di Morningstar alla fine del mese

I grandi diventano sempre più grandi e aumenta la concentrazione del mercato
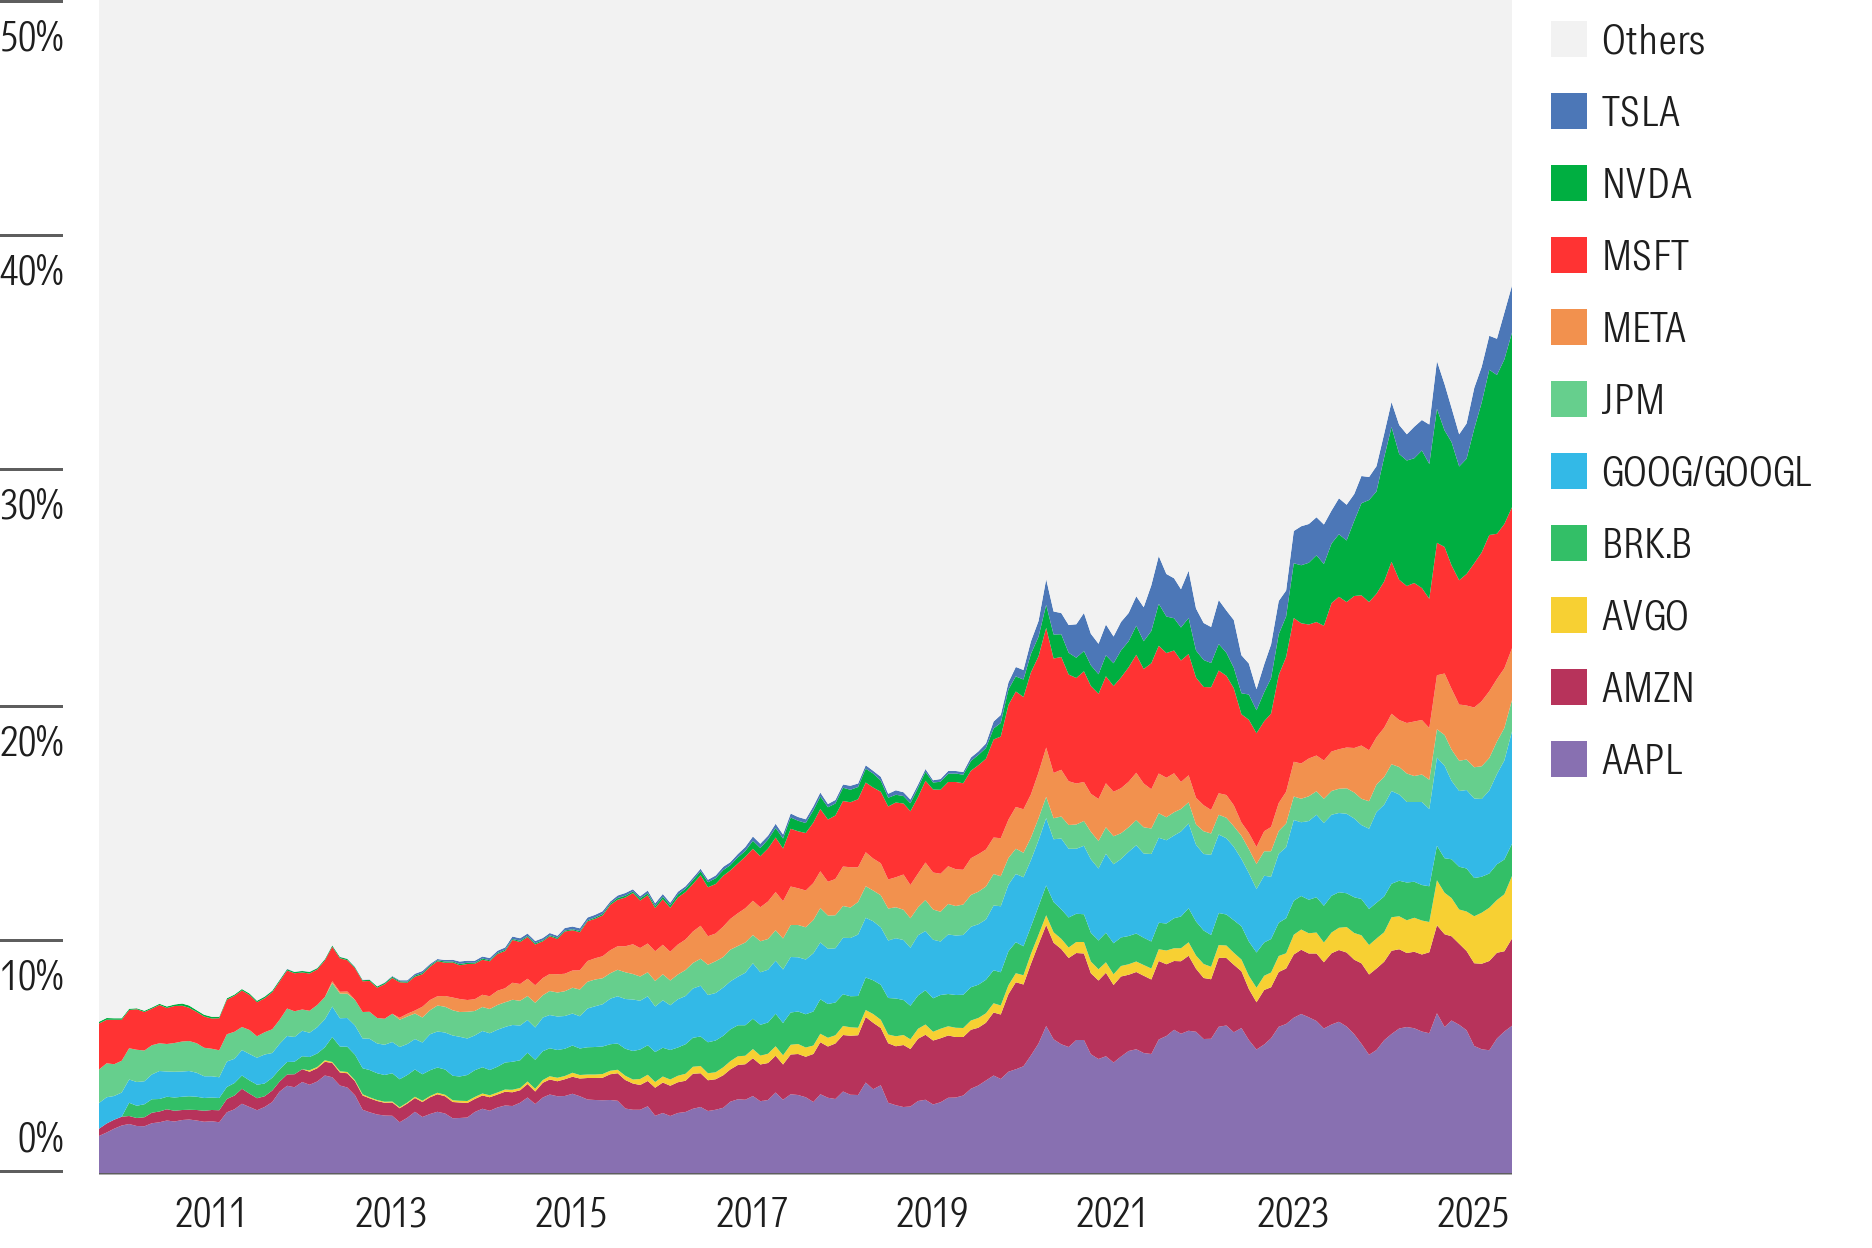
Il mercato azionario statunitense ha continuato a diventare sempre più concentrato, poiché le valutazioni dei titoli mega-cap rappresentano una percentuale sempre maggiore del mercato. Non solo il mercato è sempre più concentrato in pochi titoli, ma otto dei dieci titoli più grandi per capitalizzazione di mercato sono direttamente legati al boom dello sviluppo dell’intelligenza artificiale.
I 10 titoli con maggiore ponderazione nell'indice Morningstar US Market Index
Sebbene il numero di aumenti del fair value abbia superato di gran lunga quello dei tagli, relativamente al mese di ottobre, solo sei titoli hanno contribuito in modo preponderante all’aumento della capitalizzazione di mercato. Abbiamo aumentato il nostro fair value di Alphabet GOOGL due volte nel mese di ottobre. La prima volta è stata dopo l’annuncio di una nuova partnership con Anthropic, e poi in seguito a una trimestrale superiore alle aspettative. L’aumento totale della capitalizzazione di mercato è stato di 1,2 trilioni di dollari. Per contestualizzare, si tratta di un valore superiore alla capitalizzazione di mercato di Berkshire Hathaway BRK.B di Warren Buffett, che è la decima società più grande del mercato azionario.
Abbiamo aumentato la nostra valutazione di Nvidia NVDA di 800 miliardi di dollari dopo che il CEO Jensen Huang ha rivelato che la società prevede un fatturato cumulativo di 500 miliardi di dollari nel 2025 e nel 2026, portandoci ad aumentare le nostre previsioni di fatturato. Per contestualizzare, tale aumento è pari alla capitalizzazione di mercato di Walmart WMT.
A seguito della pubblicazione dei risultati finanziari di Apple (AAPL), abbiamo aumentato la nostra valutazione di 440 miliardi di dollari, pari alla capitalizzazione di mercato di Johnson & Johnson (JNJ). Infine, abbiamo incrementato la valutazione di Broadcom (AVGO) di quasi 200 miliardi di dollari e quella di Tesla (TSLA) di 167 miliardi di dollari. Questi aumenti sono equivalenti alla capitalizzazione di mercato di Home Depot (HD).
L’aumento di valore di queste sei società equivale a 3,1 trilioni di dollari di capitalizzazione di mercato. Ovvero pari a 31 società con una capitalizzazione di mercato di 100 miliardi di dollari ciascuna. Per approfondire ulteriormente il contesto, vi sono solo circa 140 società con una capitalizzazione di mercato pari o superiore a 100 miliardi di dollari.
Mercato USA leggermente a sconto
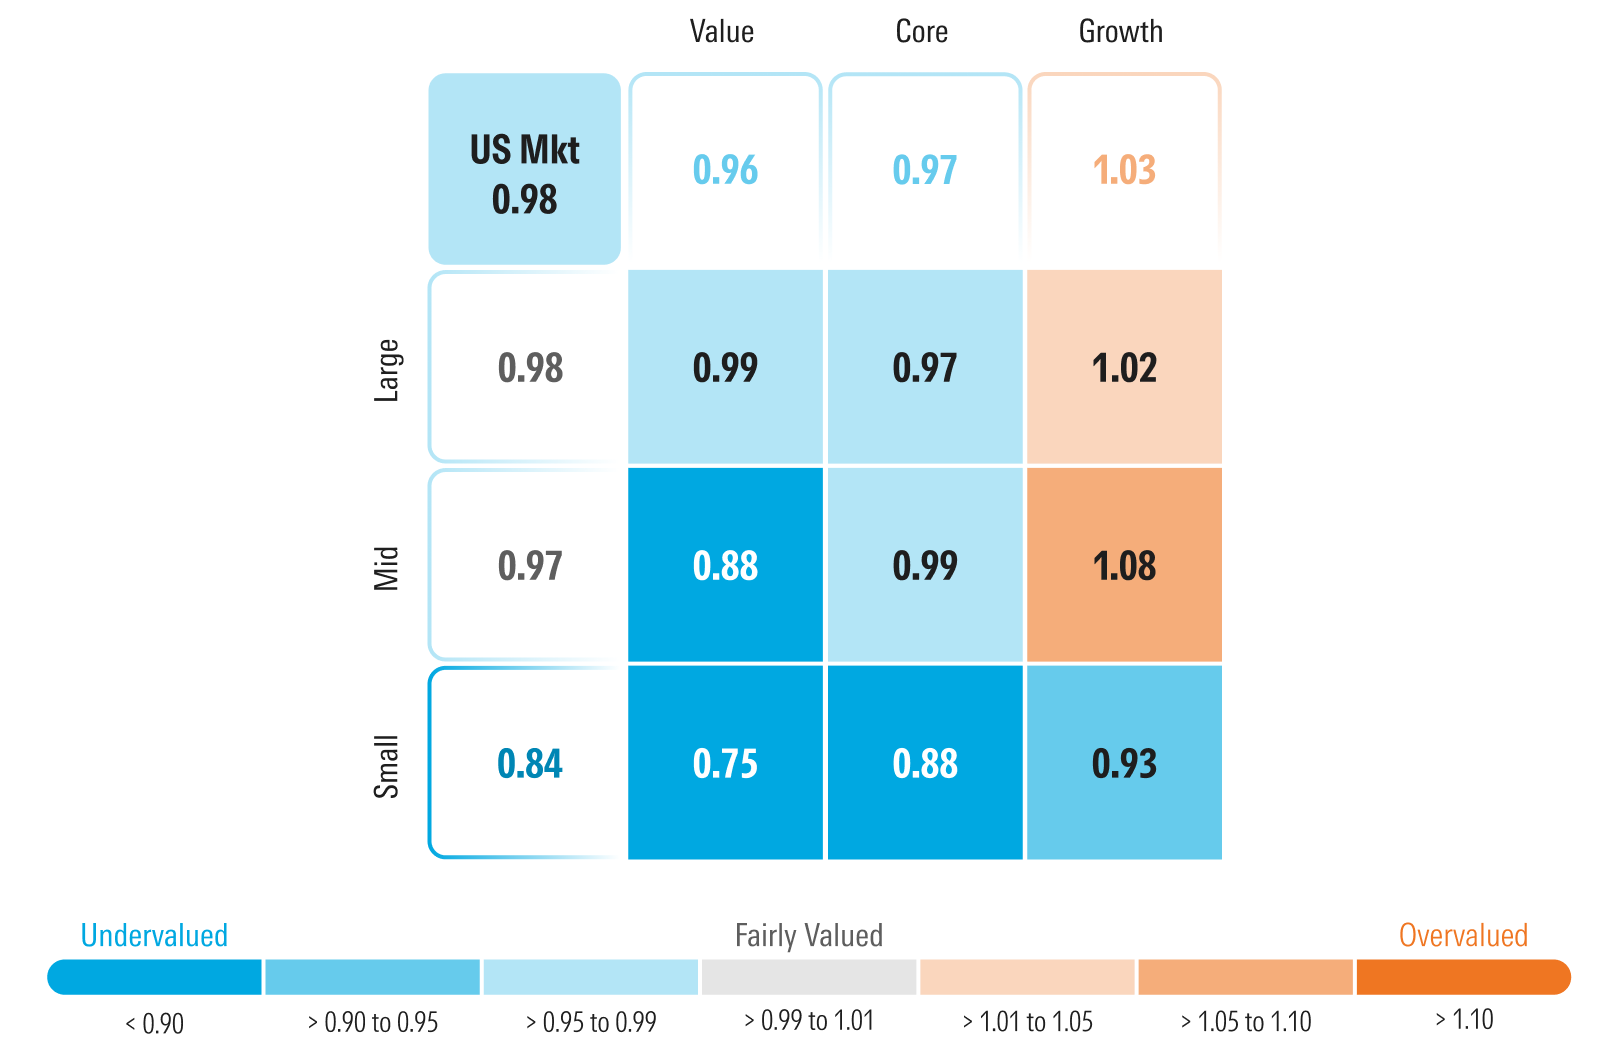
L’indice Morningstar US Growth è aumentato dell’1,42% nel mese di ottobre. Tuttavia, il nostro rapporto Prezzo/Fair value del segmento growth è sceso a un premio del 3% alla fine di ottobre, rispetto a un premio del 12% della fine di settembre. Il motivo è che l’aumento delle nostre valutazioni sui titoli growth ha superato di gran lunga l’incremento dell’indice growth. Sebbene la categoria growth mantenga un leggero premio, continuiamo a individuare una serie di titoli growth sottovalutati come Oracle ORCL e Workday WDAY. I titoli value rimangono i più interessanti in termini di valore relativo, sebbene in misura minore al passato, proprio a causa dell’aumento delle nostre valutazioni sui titoli growth.
Con l’impennata dei titoli large cap legati all’IA nel mese di ottobre, l’indice Morningstar Large Cap è salito del 3,09%. Tuttavia, il nostro rapporto Prezzo/Fair value indicava uno sconto del 2% alla fine di ottobre, rispetto a un premio del 4% alla fine di settembre. Il motivo è che l’aumento delle nostre valutazioni sui titoli large cap ha superato di gran lunga l’incremento dell’indice. Sia in termini di valore assoluto che di valore relativo, i titoli small cap rimangono molto interessanti, con uno sconto del 16% rispetto alla nostra stima del fair value.
Prezzo/Fair Value secondo Morningstar Style Box
Quali prospettive per gli investimenti nell’IA
Ancora una volta, in questa stagione delle trimestrali, l’attenzione si è concentrata sugli investimenti nell’ambito dell’IA e sul boom edilizio volto a sviluppare nuove strutture e piattaforme il più rapidamente possibile.
La crescita della spesa in conto capitale continua ad accelerare, non solo in termini nominali, ma anche in percentuale rispetto ai ricavi delle aziende. In questa corsa per conquistare il vantaggio della prima mossa, assistiamo sempre più spesso al ricorso, da parte di queste stesse aziende, al mercato obbligazionario per raccogliere decine di miliardi di dollari con cui finanziare questi progetti di espansione.
Sebbene i risultati economici siano specifici per ogni singola azienda, in generale abbiamo osservato che tutte quelle legate al boom dello sviluppo dell’IA stanno registrando tassi di crescita molto elevati. I tassi di crescita più rapidi si sono verificati nei settori della tecnologia, delle telecomunicazioni e delle utility. Tuttavia, per le aziende non legate all’IA, abbiamo osservato una stagnazione in molti settori, come quello energetico, dei beni di consumo e in quello immobiliare.
Sebbene fino alla fine dell’anno l’attenzione dei mercati rimarrà probabilmente concentrata sui trend attuali, riteniamo che nel 2026 l’attenzione si sposterà. Il prossimo anno, prevediamo che gli investitori rivolgeranno la loro attenzione all’identificazione delle aziende che saranno in grado di utilizzare l’IA per migliorare i propri prodotti e servizi e stimolare la crescita del fatturato. Inoltre, gli investitori guarderanno a coloro che saranno in grado di integrare l’IA nei propri processi aziendali per generare maggiore efficienza e aumentare i margini operativi.
Nel medio termine, gli investitori dovranno anche valutare con attenzione quanta nuova capacità di calcolo sarà disponibile online nei prossimi cinque anni e a che punto tale capacità inizierà a superare la domanda. Per comprendere appieno il valore economico a lungo termine dell’IA, gli investitori vorranno vedere il valore economico, il percorso verso la redditività e i tassi di rendimento che saranno generati dagli ingenti importi spesi in investimenti di capitale.
I settori USA sottovalutati
Servizi alla comunicazione
Il settore delle telecomunicazioni ha riconquistato il primato di settore più sottovalutato. Dopo aver aumentato la nostra valutazione su Alphabet, il titolo è ora scambiato con uno sconto del 20% circa rispetto al fair value. Meta Platforms META ha subito una contrazione dopo la pubblicazione degli utili ed è ora scambiato con uno sconto del 25%. Questi due titoli rappresentano oltre il 70% della capitalizzazione di mercato del settore e, di conseguenza, le variazioni delle loro valutazioni influenzano in modo sproporzionato la valutazione complessiva del comparto.
Immobiliare
Il settore immobiliare rimane significativamente sottovalutato. Il taglio dei tassi di interesse a breve termine da parte della Federal Reserve e il trend al ribasso dei tassi di interesse a lungo termine dovrebbero fornire un sostegno alle valutazioni. Continuiamo a privilegiare gli immobili con caratteristiche difensive e a evitare gli spazi per uffici urbani.
Energia
Fondamentalmente, riteniamo che i titoli petroliferi siano sottovalutati. Nei nostri modelli di valutazione, utilizziamo il prezzo forward strip di mercato del petrolio per i prossimi due anni e poi la nostra previsione di prezzo a metà ciclo di 60 dollari al barile per il greggio West Texas Intermediate. Inoltre, riteniamo che le società petrolifere offrano agli investitori una copertura naturale nel loro portafoglio nel caso in cui l’inflazione dovesse tornare a salire o i rischi geopolitici dovessero spingere al rialzo i prezzi del petrolio.
I settori sopravvalutati
Utility
Il settore delle utility è ampiamente sopravvalutato e offre poche opportunità di investimento. Sebbene nelle nostre previsioni finanziarie teniamo conto dell’aumento della domanda di energia elettrica, poiché l’elaborazione IA richiede una potenza molte volte superiore rispetto all’elaborazione tradizionale, riteniamo che il mercato stia sopravvalutando eccessivamente la crescita per un periodo troppo lungo.
Beni di consumo difensivi
Il settore dei beni di consumo difensivi rimane uno dei più sopravvalutati, tuttavia la valutazione del settore è influenzata dalla sopravvalutazione di Costco COST e Walmart, entrambe con un Morningstar rating di 1 stella. Questi due titoli sono attualmente scambiati rispettivamente a oltre 50 e 40 volte gli utili, un valore superiore a quello dei titoli IA in crescita da noi analizzati. Escludendo questi due titoli, il resto del settore è scambiato con un interessante sconto dell’11% rispetto al fair value. Riteniamo che i titoli delle società di alimenti confezionati siano particolarmente interessanti.
Finanza
Secondo le nostre valutazioni, il settore è ampiamente sopravvalutato. Sebbene le banche trarranno vantaggio dall’abbassamento del tasso sui federal-funds da parte della Fed e i minori costi di finanziamento a breve termine stimoleranno il reddito netto da interessi, riteniamo che il mercato stia sopravvalutando l’entità della crescita degli utili a lungo termine. Inoltre, i risultati economici migliori del previsto hanno mantenuto i tassi di insolvenza e le perdite sui prestiti relativamente bassi; prevediamo che con il rallentamento dell’economia essi aumentino fino a normalizzarsi. Negli ultimi anni le compagnie assicurative sono riuscite a imporre premi elevati, ma riteniamo che questa tendenza stia volgendo al termine e che gli aumenti dei premi subiranno un rallentamento.
Beni industriali
Considerando che prevediamo un rallentamento sequenziale del tasso di crescita economica nel corso del 2025, raccomandiamo particolare cautela nell’investire nel settore industriale e suggeriamo di mantenere margini di sicurezza significativi per proteggersi dal rallentamento degli utili nel breve termine.
Prezzo/fair value Morningstar per settore