Punti chiave
- Il mercato azionario statunitense è scontato di circa il 9% rispetto all’indice composito costruito sulla base delle valutazioni degli analisti di Morningstar.
- La sottovalutazione è estremamente concentrata; escludendo solo sette titoli con una capitalizzazione di mercato molto elevata, il resto del mercato è scambiato in linea con il fair value.
- Gli investitori si trovano a dover affrontare dinamiche macroeconomiche che rappresentano una sfida sempre più impegnativa per il mercato azionario.
- Il segmento dei titoli growth risulta più interessante grazie alla combinazione di prezzi più bassi e valutazioni più elevate.
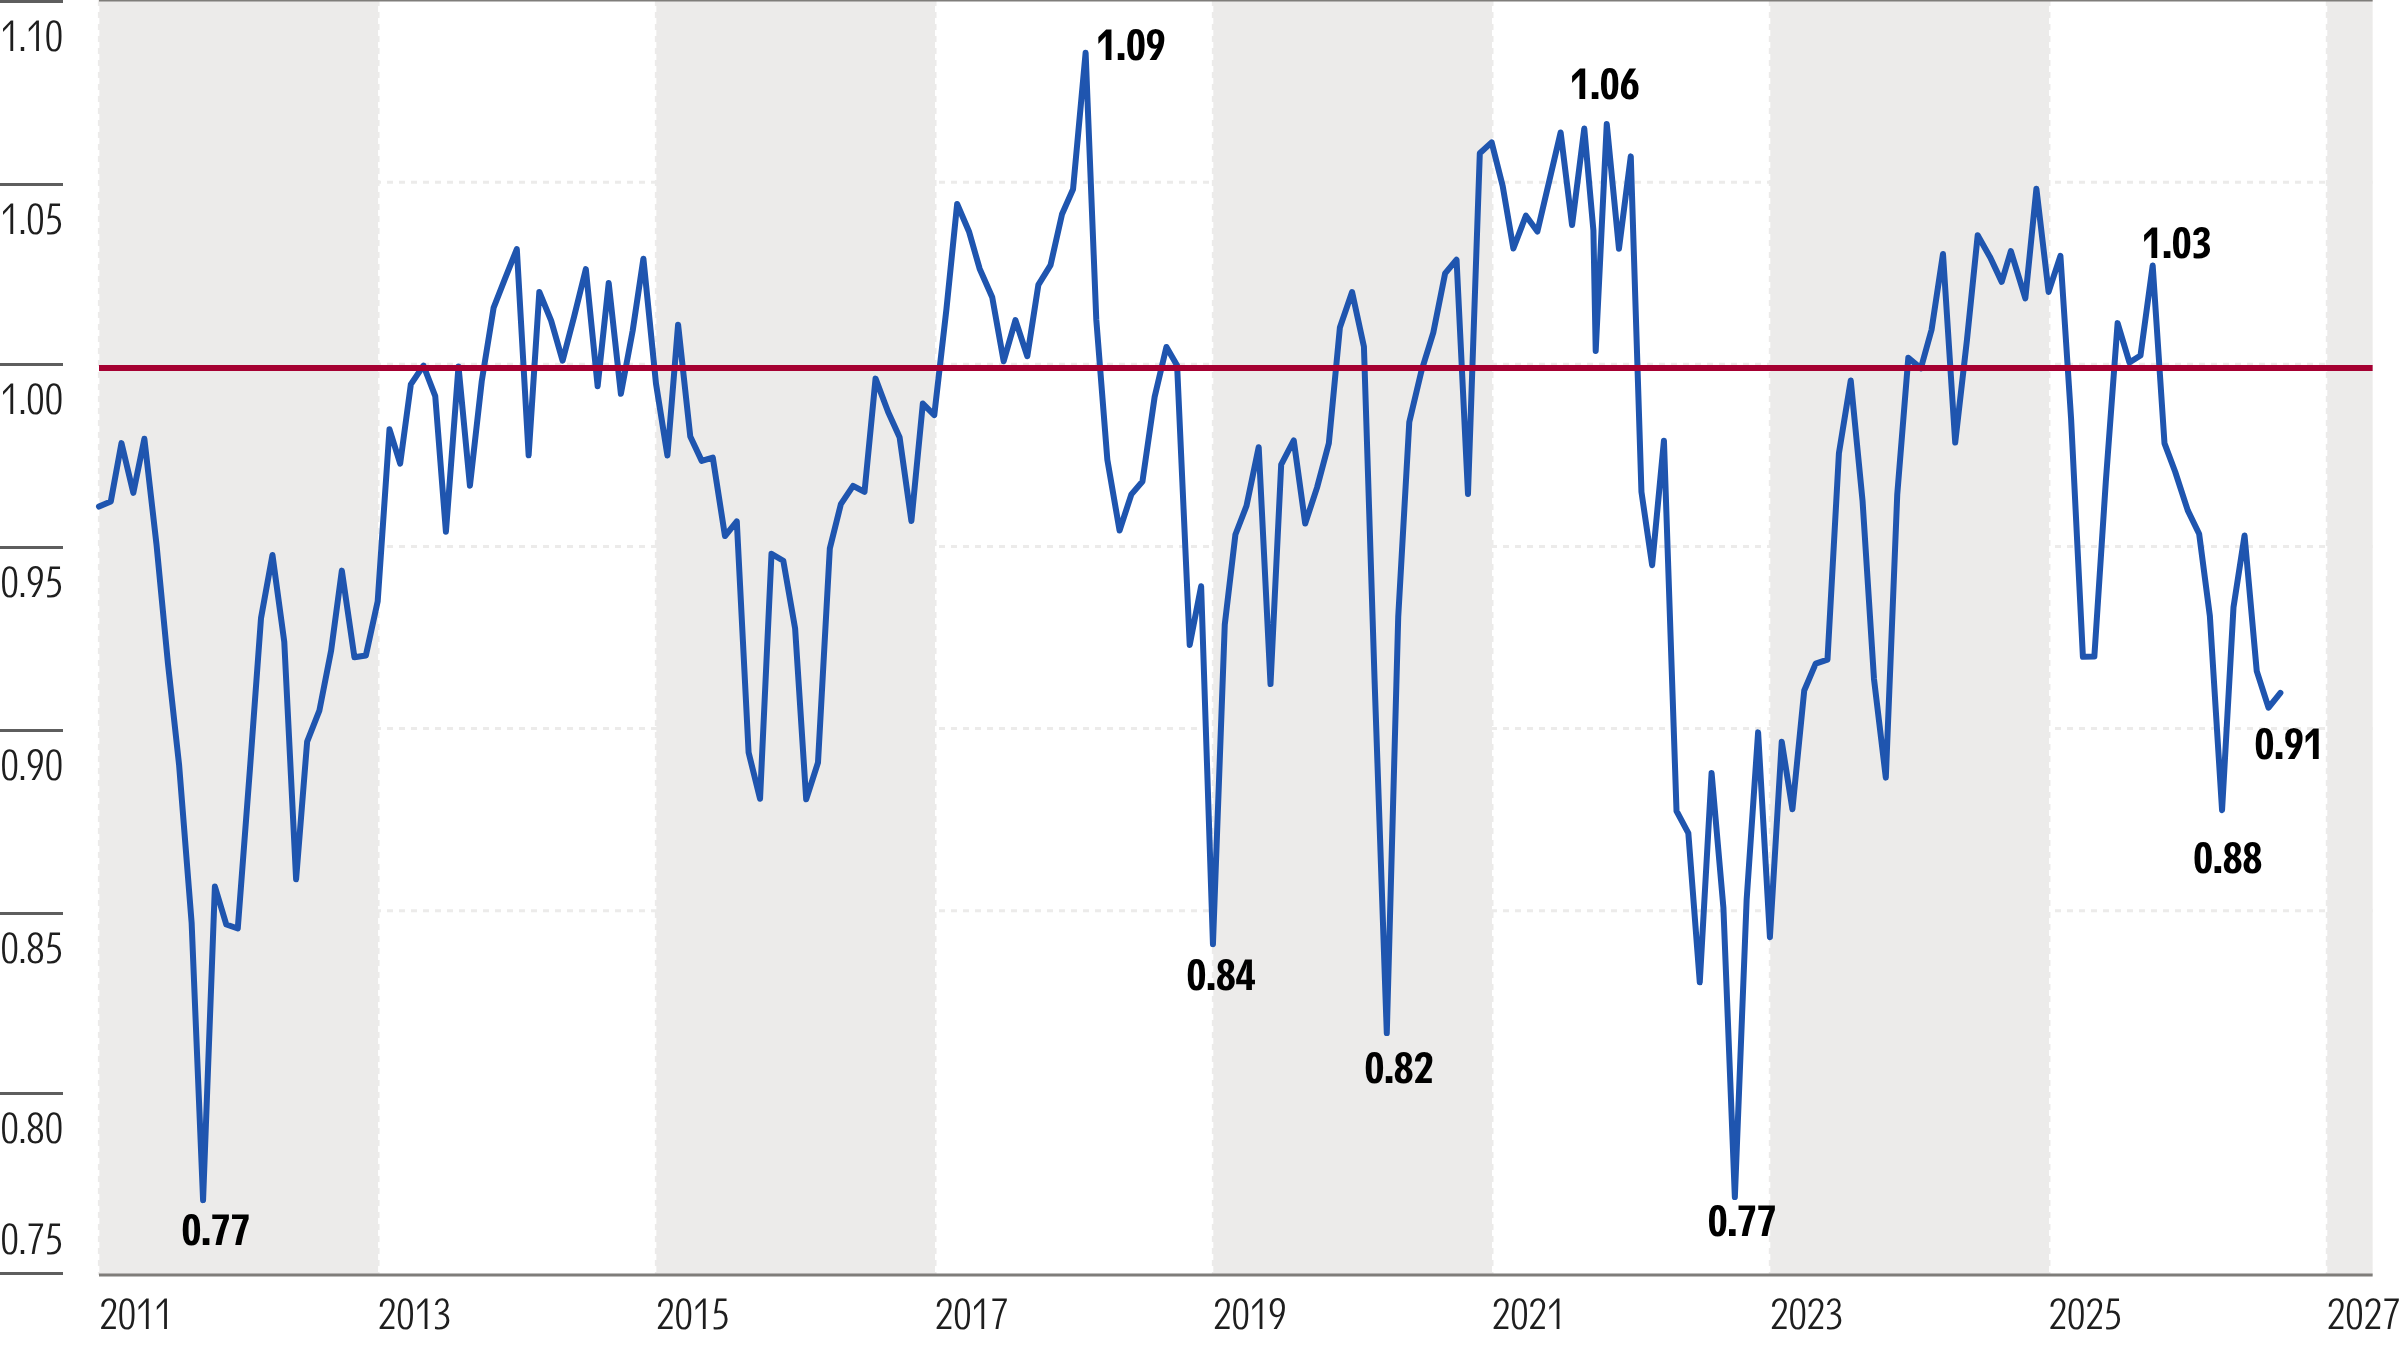
Sulla base di una media ponderata del fair value dei titoli da noi analizzati e inclusi nell’indice Morningstar US Market Index, al 31 agosto 2026 il mercato azionario statunitense era scontato di circa il 9% rispetto alle nostre valutazioni.
Tuttavia, sebbene il mercato nel suo complesso sembri essere quotato con un margine di sicurezza interessante, riteniamo che il mercato azionario statunitense stia entrando in una fase potenzialmente rischiosa. Le valutazioni sono estremamente concentrate, lo slancio ha invertito la rotta e le dinamiche macroeconomiche stanno assumendo un andamento negativo.
La sottovalutazione del mercato USA è concentrata in soli 7 titoli
La sottovalutazione del mercato USA è concentrata prevalentemente in soli sette titoli large cap: Nvidia NVDA, Alphabet GOOGL, Broadcom AVGO, Microsoft MSFT, Meta Platforms META, Amazon.com AMZN e Tesla TSLA. Per ciascuno di essi, in una certa misura, la sottovalutazione dipende dalle nostre previsioni relative alla crescita continua del boom dello sviluppo dell’intelligenza artificiale e, in ultima analisi, dall’entità del valore economico generato dall’IA. Escludendo questi sette titoli dal nostro indice composito, il resto dei titoli da noi coperti indicherebbe che l’indice di mercato statunitense è scambiato in linea con il fair value.
Ad eccezione di Microsoft, che ha interrotto un trend ribassista durato un anno, il resto di questi titoli ha perso terreno dall’inizio di giugno. Il mercato azionario non sembra più concedere a queste società il beneficio del dubbio riguardo al livello di crescita che potranno realizzare. Sebbene abbiano fornito solide previsioni di crescita per il 2027 e fino al 2028, il mercato sta già scontando il livello di crescita previsto da tre a cinque anni.
Il tech inverte la rotta
Negli ultimi due mesi, non solo lo slancio al rialzo per alcuni segmenti del settore tecnologia si è esaurito, ma la maggior parte di essi, specie quelli nell’industria dell’hardware, ha anche invertito la tendenza, registrando un andamento al ribasso dalla fine di giugno. Anche dopo aver subito un calo così consistente, titoli come Sandisk SNDK e Ciena CIEN rimangono tra i più sopravvalutati nel nostro panieri e potrebbero subire ulteriori ribassi. Bisogna inoltre considerare che molti di questi titoli ad alto momentum sono stati spinti al rialzo da investitori che ricorrono alla leva finanziaria tramite conti a margine, un’ulteriore ondata di vendite potrebbe essere aggravata se le richieste di margine portassero a vendite forzate.
Tendenze macro sfavorevoli
Sul fronte macro si stanno profilando diversi tendenze sfavorevoli, che solitamente inducono gli investitori ad adottare un atteggiamento prudente.
- I tassi di interesse a lungo termine sono in aumento sia negli Stati Uniti che a livello internazionale.
- Si prevede che la Federal Reserve inizi a inasprire la politica monetaria, poiché il mercato sta scontando almeno un aumento, se non due, nei Federal Funds entro la fine dell’anno.
- L’inflazione rimarrà probabilmente elevata, poiché i prezzi del petrolio continuano a salire.
- La crescita economica negli Stati Uniti è fortemente sostenuta dagli ingenti investimenti in conto capitale legati al boom dello sviluppo dell’intelligenza artificiale e al relativo effetto del moltiplicatore economico.
- Le economie internazionali, come quella europea, sono relativamente stagnanti, e l’economia cinese potrebbe essere più debole di quanto riportato.
- Infine, il rischio sistematico derivante dall’aumento dei tassi di interesse sui titoli di stato giapponesi e dall’indebolimento dello yen continua ad aumentare.
Prezzo/fair value della copertura di equity research sui titoli azionari statunitensi di Morningstar a fine mese
Le prospettive per il resto del 2026
All’inizio del terzo trimestre, abbiamo raccomandato di optare per una ponderazione equa tra i diversi stili, poiché nessuna categoria presentava uno sconto significativamente maggiore rispetto alle altre.
Da allora, il segmento value ha registrato un forte rialzo, come evidenziato dall’indice Morningstar US Value, che da inizio trimestre ha guadagnato il 7,3%. L’indice Morningstar US Core è salito del 2,3%, in linea con l’andamento generale del mercato. I titoli growth, invece, hanno subito una forte battuta d’arresto, con l’indice Morningstar US Growth in calo del 4,1%.
I principali responsabili delle perdite nella categoria growth sono stati i titoli del settore dell’intelligenza artificiale (IA) sopravvalutati, quali Intel INTC, Applied Materials AMAT e KLA KLAC. Inoltre, molti dei titoli più sopravvalutati del settore hardware hanno registrato un calo significativo, tra cui Sandisk, Micron MICR, Western Digital WDC e Ciena.
Tuttavia, mentre molti di questi titoli legati all’intelligenza artificiale e ad alcuni segmenti dell’industria dell’hardware, che presentavano valutazioni eccessive, hanno subito una correzione al ribasso a partire da giugno, abbiamo rivisto al rialzo i nostri fair value per una serie di titoli che consideriamo leader tecnologici nel settore dell’IA. Ad esempio, abbiamo alzato la nostra valutazione per per Nvidia, Marvell MRVL e Taiwan Semiconductor TSM.
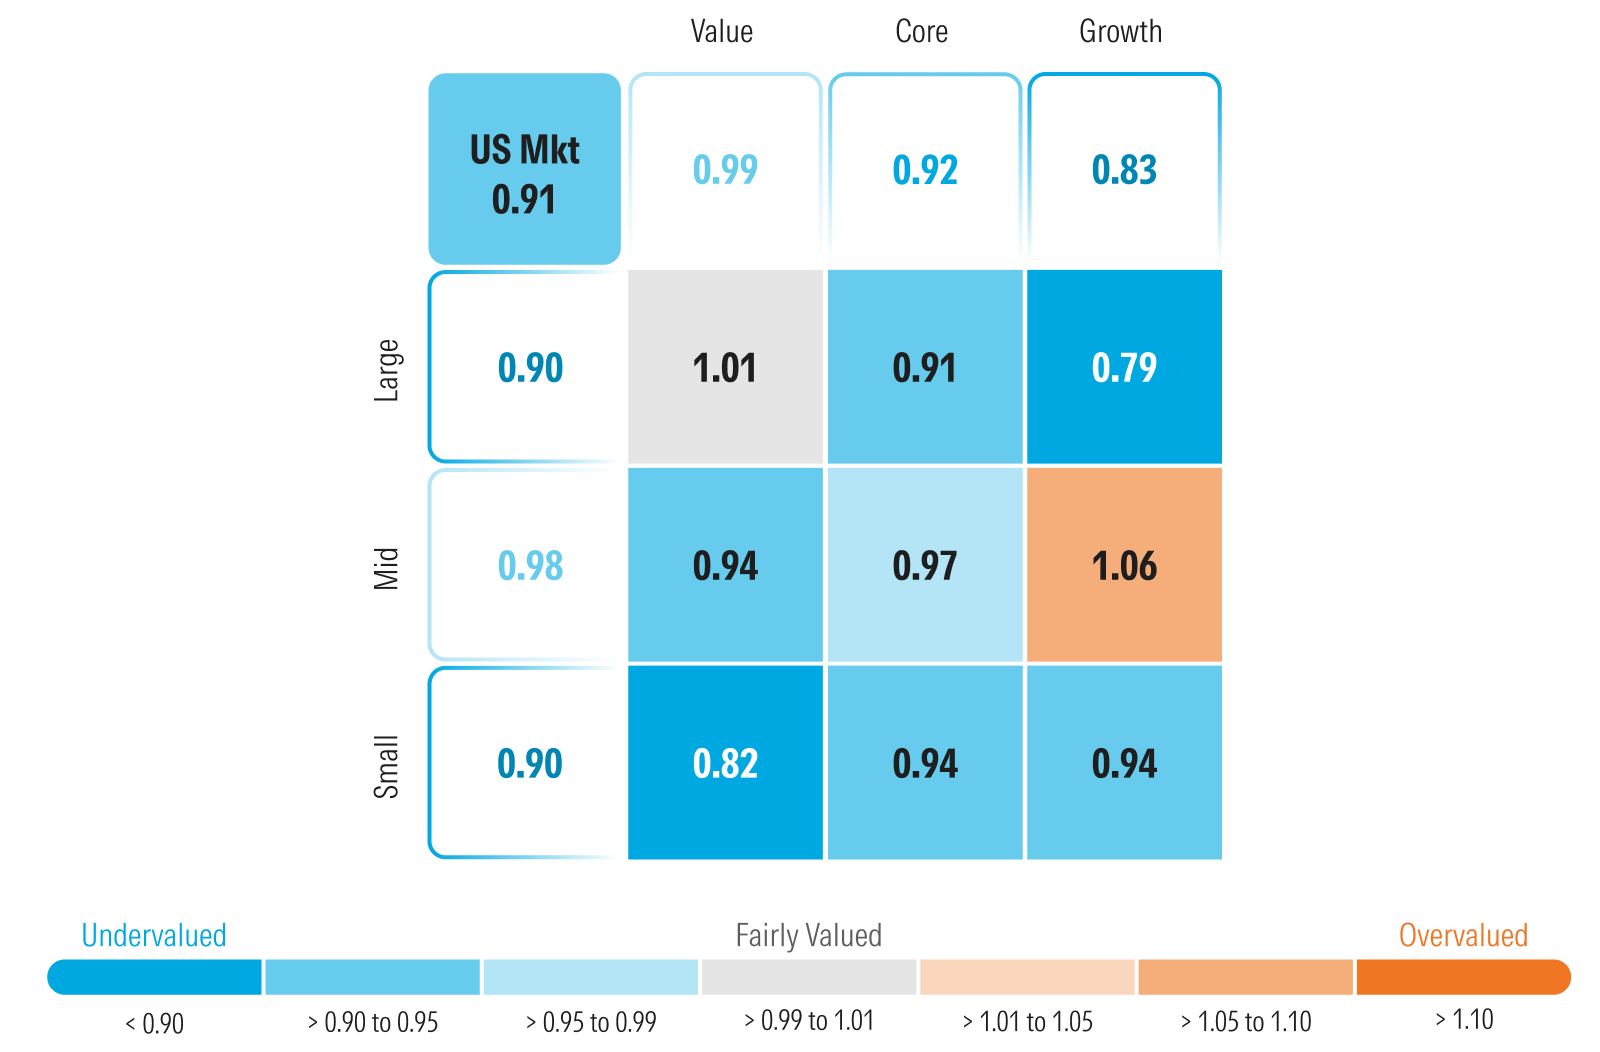
La combinazione di un calo nella performance del segmento growth e di un aumento di alcune delle nostre valutazioni ha portato questi titoli a essere scambiati a un tasso di sconto del 17% rispetto ai nostri fair value. Tra i titoli del segmento blend, il rendimento dell’indice e i nostri aumenti delle valutazioni sono stati sostanzialmente simili e, di conseguenza, la categoria rimane scontata dell’8%. Il clima di avversione al rischio nei confronti dei titoli growth ha spinto gli investitori verso la presunta sicurezza dei titoli value. I rendimenti di mercato hanno allineato la categoria value alle nostre valutazioni.
Sulla base delle nostre valutazioni, riteniamo possa avere senso iniziare a sovrappesare il segmento growth e a sottopesare quello value, mantenendo un peso in linea con il mercato relativamente al comparto blend.
In termini di capitalizzazione, gli indici Morningstar US Large-Cap e Mid-Cap hanno registrato un rialzo rispettivamente del 2,62% e del 2,27%, a fronte di un rendimento dell’indice del mercato USA pari al 2,35%. L’indice Small-Cap ha invece registrato un calo dello 0,34%. Sulla base delle nostre valutazioni, riteniamo opportuno sovrappesare i titoli large cap e quelli small cap e di sottopesare quelli a media capitalizzazione.
Prezzo/Fair value secondo la Morningstar Style Box
I settori in cui trovare le migliori opportunità di investimento
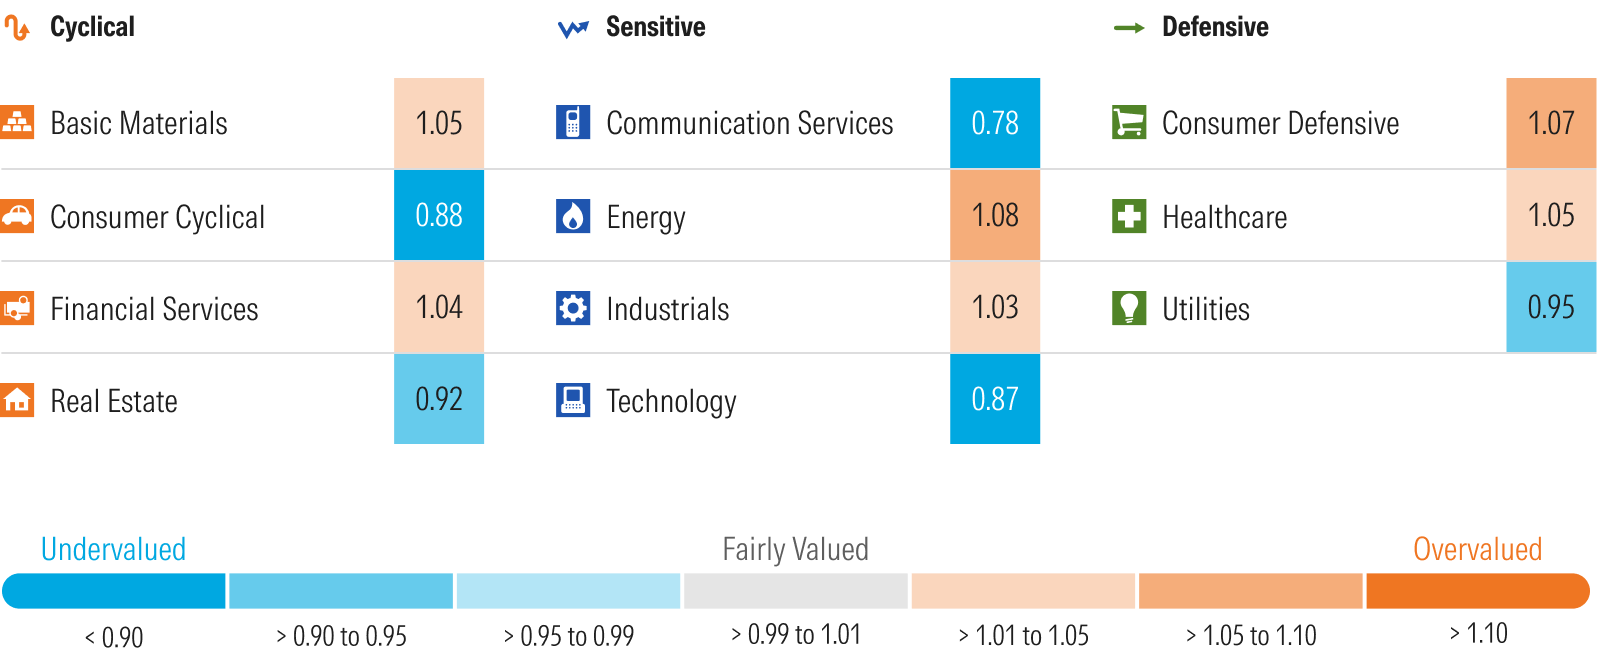
Da inizio trimestre abbiamo registrato una dispersione particolarmente ampia dei rendimenti a livello settoriale e, di conseguenza, alcune oscillazioni molto significative nelle valutazioni settoriali.
Il cambiamento più significativo nelle valutazioni dei nostri settori, da inizio trimestre ad oggi, si è verificato nel settore energetico. Quest’anno il comparto energia ha registrato una volatilità particolarmente elevata, poiché i prezzi del petrolio hanno subito forti oscillazioni in relazione alle ostilità con l’Iran, che si sono alternate a fasi di tregua. Il settore ha iniziato l’anno come uno dei più sottovalutati, per poi diventare il più sopravvalutato alla fine di marzo e tornare nuovamente sottovalutato alla fine di giugno. Questa volatilità ha consentito agli investitori di realizzare guadagni adeguando le proprie ponderazioni in relazione alle oscillazioni delle valutazioni. Da inizio trimestre, l’indice Morningstar US Energy è salito di quasi il 20%, portando la valutazione del settore da uno sconto del 7% a un premio dell’8%.
Il settore beni industriali ha registrato le seconde maggiori oscillazioni in termini di valutazioni e ora scambiato con un premio del solo 3%, mentre all’inizio del trimestre era il più sopravvalutato, con un premio del 14%. I principali fattori che hanno inciso negativamente sui rendimenti del settore erano concentrati in quei titoli sopravvalutati strettamente legati al boom dello sviluppo dell’intelligenza artificiale.
La valutazione del settore delle utility è passata da un premio del 5% a uno sconto del 5%. L’indice Morningstar US Utilities ha registrato un calo di quasi l’8% dall’inizio del trimestre, in gran parte a causa dell’aumento dei tassi di interesse.
Gli indici Morningstar US per i settori finanza e salute statunitensi hanno registrato, dall’inizio del trimestre, un rialzo pari a circa il 7% ciascuno. La valutazione del settore finanziario è passata da uno sconto del 2% a un premio del 4%, mentre l’indice del settore della salute è passato da un premio del 2% a uno del 5%.
Con uno sconto del 22%, il settore delle telecomunicazioni rimane il più sottovalutato. A nostro avviso, uno dei differenziali più significativi rispetto al mercato è rappresentato da Meta Platforms, che rappresenta il 19% della capitalizzazione di mercato del settore e viene scambiata con uno sconto del 32%. Analogamente, Alphabet rappresenta il 55% della capitalizzazione di mercato del settore e viene scambiata con uno sconto del 23%.
Il settore tecnologico è il secondo più sottovalutato. Pur continuando a individuare valore nel lungo termine nelle società all’avanguardia nella tecnologia dell’intelligenza artificiale, invitiamo gli investitori a muoversi con cautela. Microsoft è stata di gran lunga il singolo fattore che ha contribuito maggiormente al rendimento del settore nel trimestre fino ad oggi, con un rialzo superiore al 36%. Anche i titoli software sottovalutati hanno contribuito in modo significativo al rendimento dell’indice. La nostra tesi di investimento sul settore software è da tempo incentrata sul fatto che i principali fornitori di software stiano integrando l’intelligenza artificiale nei propri prodotti e servizi per offrire un maggiore valore economico ai propri clienti. Pertanto, mentre i fornitori di software più piccoli e orientati a nicchie di mercato potrebbero essere esposti al rischio di interruzione o sostituzione da parte dell’intelligenza artificiale, le piattaforme più grandi ne trarranno vantaggio.
Il settore dei beni di consumo difensivi rimane sopravvalutato, con le azioni che sono scambiate con un premio del 7% rispetto al fair value. Sebbene il titolo Walmart WMT abbia subito un calo tale da passare da un rating a 1 stella a uno a 2 stelle, rimane comunque significativamente sopravvalutato. Considerando che rappresenta il 15% della capitalizzazione di mercato del settore, la sua sopravvalutazione fa lievitare la valutazione complessiva del comparto. Analogamente, Costco COST, valutata con un rating di 2 stelle, rappresenta il 14% della market cap del settore e ne fa lievitare la valutazione. Escludendo questi due titoli dalla nostra valutazione, il resto del settore viene scambiato con uno sconto del 2%.
Il comparto dei beni di consumo ciclici presenta uno sconto del 12%, ma tale sconto è influenzato dalle valutazioni di Amazon e Tesla. Amazon e Tesla rappresentano rispettivamente il 38% e il 15% della capitalizzazione di mercato del settore e sono quotate con sconti del 15% e del 21%.
Rapporto prezzo/fair value di Morningstar per settore