
Morningstarは6月25日に「Japan Equity Market: Slowing Global Growth Is the Main Risk」と題するエクイティ・リサーチによる分析を発表した。米国の関税政策によって、日本の株式市場がどのような影響をどのくらい受けるかについての分析である。その概要を以下に紹介する。
<レポートの概要>
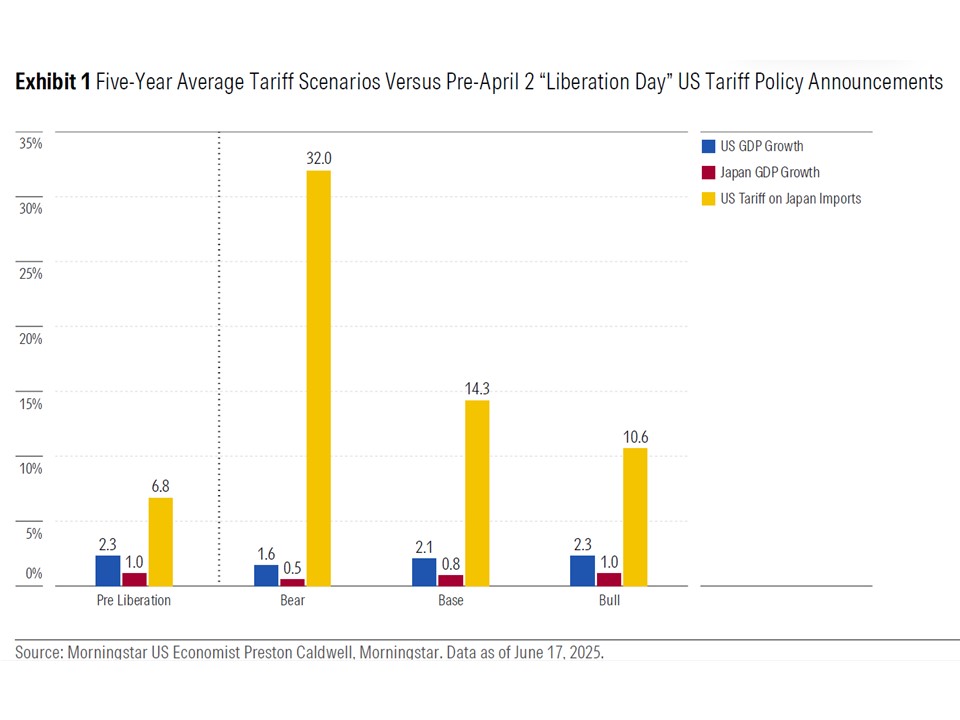
日米貿易協定はまだ最終決定に至っておらず、米国の「解放記念日」までの関税の90日間の猶予期間は7月9日に終了する予定であり、期日が近づくにつれて日本株に圧力がかかる可能性がある。しかし、モーニングスターの米国チーフエコノミストによる関税シナリオ分析と、それが両国の経済成長に及ぼす影響(図表1)への予想に基づくと、標準的なシナリオでは日本のほとんどのセクターへの影響は8%以下に抑えられると見ている。
経済成長への打撃を考慮すると、米国が高い関税率を維持できる可能性は低いと考えられる。そのため、モーニングスターの標準的なシナリオでは、総合的には10%の相互関税が維持され、鉄鋼とアルミニウムの関税は今後5年間で平均25%になると見込んでいる。自動車については今後2年間で緩和されると予想しているが、それでもなお、日本の自動車産業は利益率が低いため収益が圧迫され、その結果バリュエーションが大幅に下落するだろう。
モーニングスターは日本株に対する強気な見解を維持している。日本企業のキャピタルアロケーションへの関心の高まりを背景に、株式リターンの改善傾向は続くだろう。モーニングスター・ジャパン・TME指数は、6月17日時点で年初来で2.4%上昇し、S&P 500指数の2.5%のリターンと同水準となっている。モーニングスターがカバーしている企業群はやや割安な状態で、適正価値推計値に対して株価は0.89倍で推移しており、選別的な買いの機会があると見ている。
- 日本の輸出は主にアジア向けであり、世界経済の成長リスクに対する感応度の高さを示唆している。
- 日本は相互関税および自動車関税の引き下げ交渉を行う可能性が高い。
- モーニングスターによる基本的なシナリオでは、米国が日本への輸入品に14.3%の関税を課し、日本のGDP成長率が0.8%を想定しており、経済成長率に及ぼす影響は8%以下にとどまるとみられる。
- モーニングスターのシナリオ分析によると、大半の企業にとっては関税の直接的な影響よりも、関税による景気減速に伴う間接的な影響の方が大きい
日本には引き続き厳選された魅力的な企業がある。
- モーニングスターのボトムアップ分析に基づくと、日本株式市場は適度に割安であり、当社が調査対象としている企業群は株価/公正価値倍率0.89倍で取引されている。
- 最も魅力的な株価セクターは、消費財、テクノロジー、資本財であると考えている。しかしながら、パフォーマンスはまちまちと予想しており、特定の企業を選好している。
図表1 4月2日以前の米国の関税と今後5年間のシナリオ別の関税政策による影響
日本株市場の展望_4月2日以前と各シナリオとの比較
※ 本稿はMorningstarによるリサーチ・レポート「Japan Equity Market: Slowing Global Growth Is the Main Risk」に基づいて、その概要をモーニングスター・ジャパンが翻訳したものです。原文と相違がある場合は原文が優先されます。
