
中国発のグローバルファストファッションのSHEIN(シーイン)は8月31日に香港市場へ上場し、ようやく株式公開を果たす。しかし、その企業価値は270億ドルと、2023年にピッチブックが示した推計上場評価額660億ドルを大きく下回る水準となった。
SHEINに対する市場評価の低下は、地政学的な課題の増加や競争激化を背景とした売上成長率の鈍化を反映していると考えられる。アジア市場での売上拡大が米国での減収を補っているものの、同社は今後、一桁台の売上成長率にとどまる可能性が高く、こうした成熟化の兆候が投資家の期待を抑制しているとみられる。さらに、関税やその他の地政学的リスクも依然として存在している。
SHEINについては2023年以前の財務データが公開されていないが、2025年時点の売上高成長率は10%未満となり、ファストファッション業界全体の成長ペースに近づいているようだ。
モーニングスターは、ファストファッション業界の大手であるファーストリテイリングとInditexの今後3年間の平均売上高成長率を、それぞれ11%、7%と予想している。ファーストリテイリングは、米国および欧州市場で停滞からの回復と事業拡大の恩恵を受けている。そのため、特にSHEINにとって重要市場である米国での関税引き上げや少額輸入免税制度(de minimis)の変更によって、商品の平均販売コストが上昇していることを踏まえると、今後3年間の売上高成長率が現在の約7.5%前後で推移しても不思議ではない。
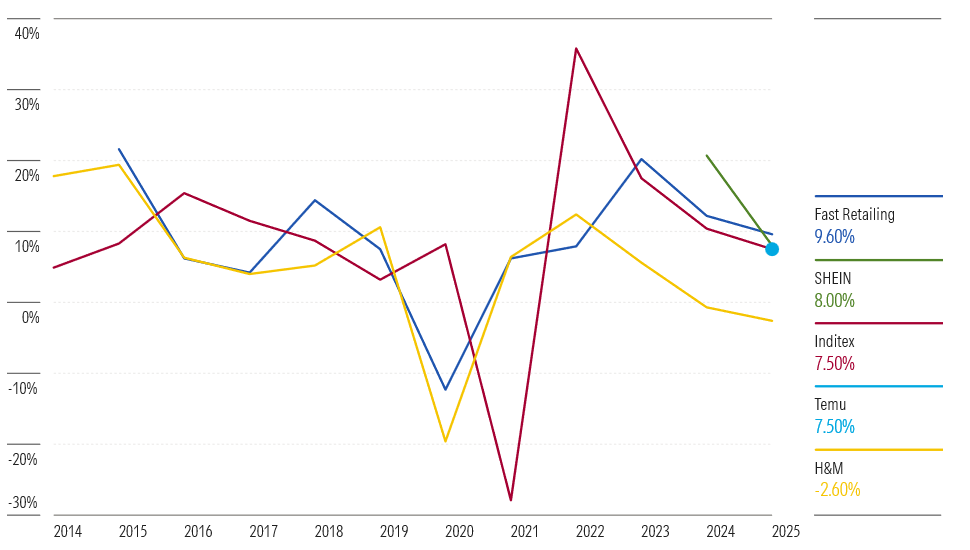
以下は代表的なファストファッション企業の売上高成長率の推移を示している:ファーストリテイリング(青)、SHEIN(緑)、Inditex(赤)、Temu(ブルー)、H&M(黄)
SHEINの売上高の伸び率は、業界全体のペースに近づきつつある
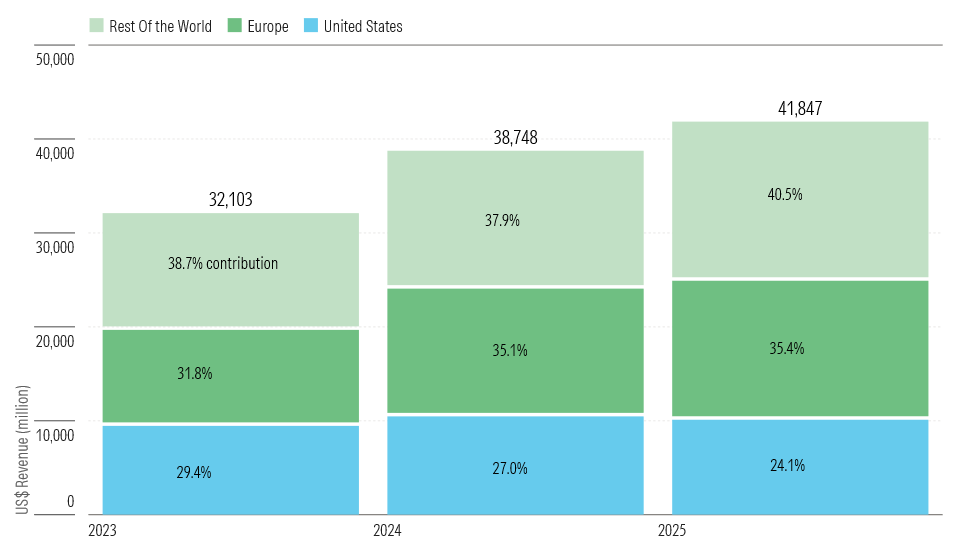
2025年の米国売上高は前年比3.5%減少したが、これは前年から続く関税を巡る不透明感を考慮すれば、驚くべきことではない。その結果、SHEINの総売上高に占める米国の割合は、2023年の29.4%から2025年には24.1%へ減少した。現時点では、米国および欧州以外の地域における成長がその落ち込みを十分に補っている。しかし、欧州では最近、150ユーロ未満の商品購入に対して一律3ユーロの課税が導入されたことから、今後は欧州売上にも一定の下押し圧力が生じる可能性がある。
われわれは、今後数年間の米国および欧州の売上高成長率は、インフレ率並みの水準にとどまる可能性が高いとみている。その場合、SHEINが今後3年間で平均7.5%程度の売上高成長率を達成するには、それ以外の地域で15%前後の成長率を維持する必要がある。
以下はSHEINの地域別売上高を示している:米国(ブルー)、欧州(緑)、その他地域(薄緑)
SHEINの売上高に占める米国の割合は低下している
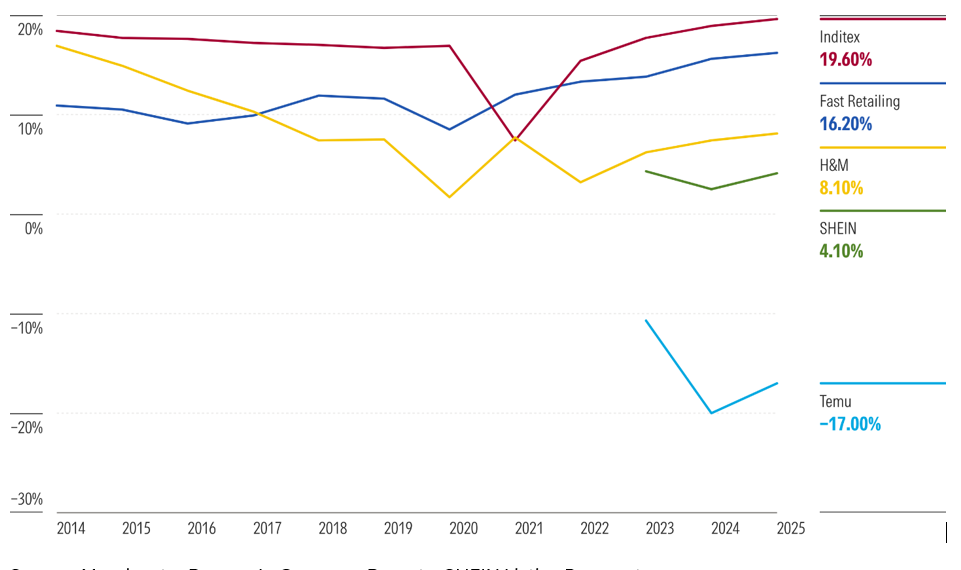
売上成長率鈍化の見通しに加え、さらに大きな課題となり得るのが営業利益率への圧力である。SHEINの売上成長率はファストファッション業界の競合各社と同程度を維持できる可能性があるものの、2025年の営業利益率は4.1%にとどまり、業界大手と比べると著しく低い水準にある。
これはSHEINの商品単価および顧客1人当たりの購入額が比較的低いことを反映していると考えられる。そのため、同社にとってコスト上昇分を価格へ転嫁できるかどうかが鍵となるが、欧州での追加課税や少額輸入免税制度(de minimis)廃止によって、この課題はさらに深刻になっている。SHEINが売上高を拡大しながら営業レバレッジを維持しようとすれば、価格引き上げがコスト上昇に追いつかない可能性があるためだ。
さらに、競争環境は引き続き激化するとみられ、顧客獲得コストも高止まりする可能性が高いだろう。加えて、Temu(テム)が市場シェア拡大戦略を緩める兆候も見られず、これもSHEINにとってさらなる逆風となっている。
チャート3:SHEINの調整後営業利益率は、ファストファッション業界のトップ企業を大きく下回っています
とはいえ、明るい材料もある。SHEINは現在、純現金(ネットキャッシュ)の状態にあり、財務基盤は健全である。同社は必ずしも上場による資金調達を必要としているわけではないが、目論見書では調達資金を事業拡大に充てる方針を示している。もっとも、今回の上場は同社に出資している一部のプライベートエクイティ投資家に投資回収の機会を提供する意味合いも大きいと、われわれは見ている。
一方で、企業価値の大幅な低下は、投資家のSHEIN株に対する期待感の弱まりを示している。モーニングスターは、その主因は短期的な成長見通しの鈍化にあると考えている。
SHEINは現在、第三者の販売事業者に取引プラットフォームを提供し販売手数料を得る「サービス収入」の拡大など、事業モデルの多角化を進めている。とはいえ、最終的に同社の企業価値を左右する最大の要素は、依然として商品の販売力であり続けるだろう。◇
※ 本稿はモーニングスター(アジア)の「SHEIN’s Shine Has Dulled, Growth Uncertainty Dampens Hong Kong IPO Pricing」 をモーニングスター・ジャパンが翻訳したものです。原文と翻訳に相違がある場合は、原文が優先されます。
※ 本稿は、情報提供のみを目的としており、特定の金融商品、銘柄、指数などを推奨するものではありません。投資における判断は、ご自身の投資目的、投資期間、資金性格、投資への姿勢などを勘案して、ご自身の責任において慎重に行ってください。
