November-Ausblick auf den US-Aktienmarkt: Wichtigste Erkenntnisse
- Die Bewertungen steigen im Oktober sprunghaft an, wodurch die Marktbewertung einen leichten Abschlag aufweist.
- Groß wird größer, und die Konzentration wird stärker.
- Stil- und Sektordynamik: Wachstumsprämie schrumpft, Small Caps sind attraktiv.
Zum 31. Oktober 2025 verzeichnete der US-Aktienmarkt einen Abschlag von 2 % gegenüber einem zusammengesetzten Wert unserer Fair Value-Schätzungen der über 700 an US-Börsen gehandelten, von uns beobachteten Aktien. Der Morningstar US Market Index stieg im Oktober um solide 2,21 %, der zusammengesetzte Marktkapitalisierungswert der von uns beobachteten Aktien sogar noch schneller. Tatsächlich stieg die gesamte Marktkapitalisierung unserer Bewertungen um 4,2 Billionen USD, was mehr als 5 % der Marktkapitalisierung der von uns beobachteten Aktien entspricht. Gemessen am Prozentsatz unserer Beobachtungen haben wir im Laufe des Oktobers unsere Fair Values für über 20 % unserer Beobachtungen erhöht und damit die Zahl der Rückgänge im Verhältnis 3:1 übertroffen.
Seit Jahresbeginn belief sich der Nettoanstieg unserer Bewertungen auf insgesamt 12,4 Billionen USD, was einem Anstieg der Gesamtkapitalisierung der von uns erfassten Aktien um fast 17 % entspricht.
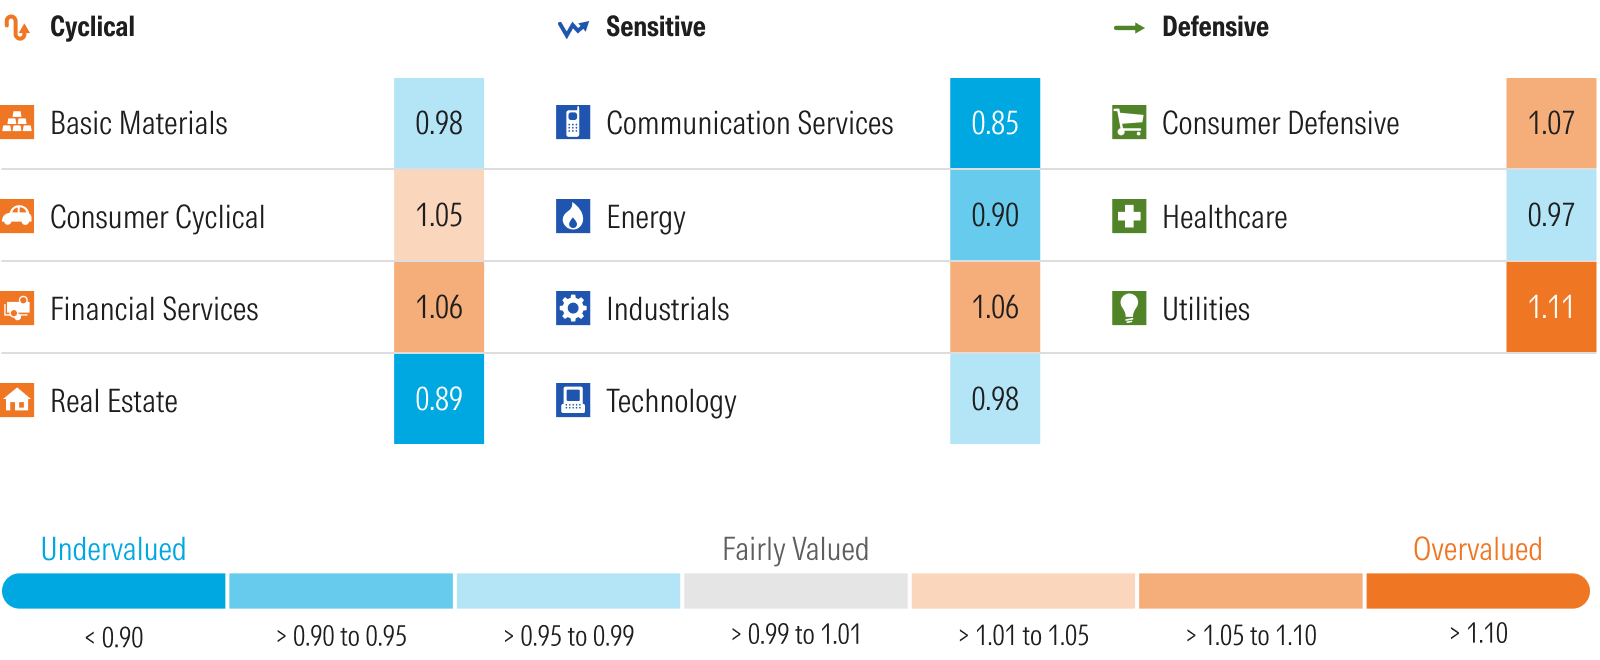
Preis/Fairer Wert der US-Aktienresearch-Berichterstattung von Morningstar zum Monatsende

Groß wird größer, die Konzentration steigt
Die Konzentration des US-Aktienmarktes nimmt weiter zu, da die Bewertungen der größten Mega-Cap-Aktien einen immer größeren Anteil am Markt ausmachen. Der Markt konzentriert sich nicht nur zunehmend auf wenige Aktien, sondern acht der zehn größten Aktien nach Marktkapitalisierung stehen in direktem Zusammenhang mit dem Boom im Bereich Künstliche Intelligenz.
Die zehn größten Gewichte im Morningstar US Market Index
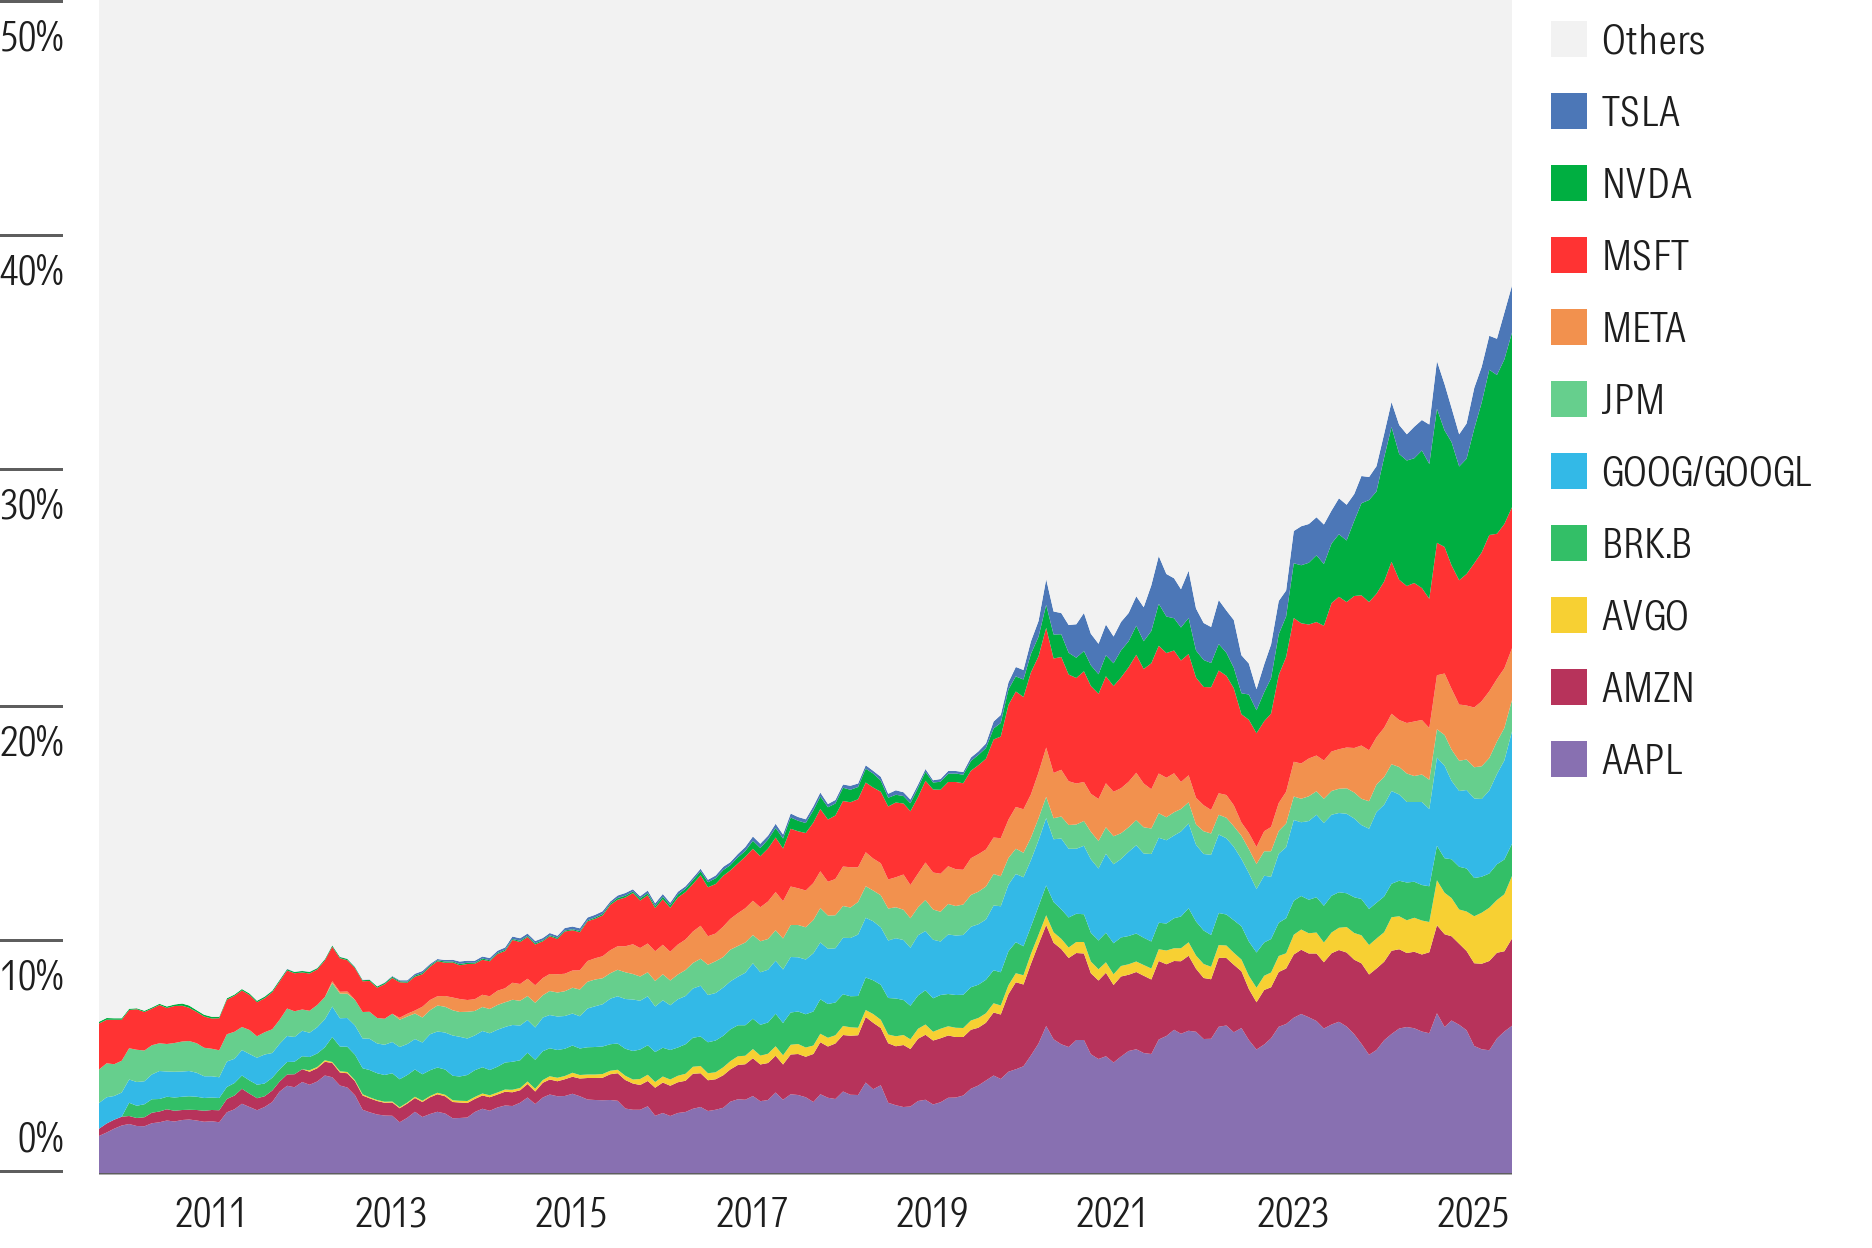
Zwar übertraf die Zahl der Steigerungen des Fair Value im Oktober die Zahl der Rückgänge bei weitem, aber der Großteil der Kapitalisierungssteigerungen entfiel auf nur sechs Aktien. Wir erhöhten unseren Fair Value für Alphabet GOOGL im Oktober zweimal: das erste Mal nach der Ankündigung einer neuen Partnerschaft mit Anthropic, das zweite Mal nach der Veröffentlichung eines über den Erwartungen liegenden Gewinnberichts. Der Gesamtanstieg der Marktkapitalisierung betrug 1,2 Billionen USD. Das ist mehr als die Marktkapitalisierung von Warren Buffetts Berkshire Hathaway BRK.B, dem zehntgrößten Unternehmen an der Börse.
Wir erhöhten unsere Bewertung von Nvidia NVDA um 800 Mrd. USD, nachdem CEO Jensen Huang bekannt gegeben hatte, das Unternehmen erwarte für die Kalenderjahre 2025 und 2026 einen kumulierten Umsatz von 500 Mrd. USD, was uns dazu veranlasste, unsere Umsatzprognosen anzupassen. Dieser Anstieg entspricht der Marktkapitalisierung von Walmart WMT.
Nach der Veröffentlichung der Geschäftszahlen von Apple AAPL erhöhten wir unsere Bewertung um 440 Mrd. USD, was der Marktkapitalisierung von Johnson & Johnson JNJ entspricht. Abgerundet haben wir unsere Erhöhungen mit einer Aufwertung von Broadcom AVGO um fast 200 Mrd. USD und einer Aufwertung von Tesla TSLA um 167 Mrd. USD. Diese Erhöhungen entsprechen der Marktkapitalisierung von Home Depot (HD).
Die Wertsteigerungen allein dieser sechs Unternehmen entsprechen einer Marktkapitalisierung von 3,1 Billionen USD. Dies entspricht 31 Unternehmen mit einer Marktkapitalisierung von jeweils 100 Mrd. US-Dollar - und es gibt gerade einmal 140 Unternehmen mit einer Marktkapitalisierung von 100 Mrd. US-Dollar oder mehr.
US-Aktienmarkt mit leichtem Abschlag
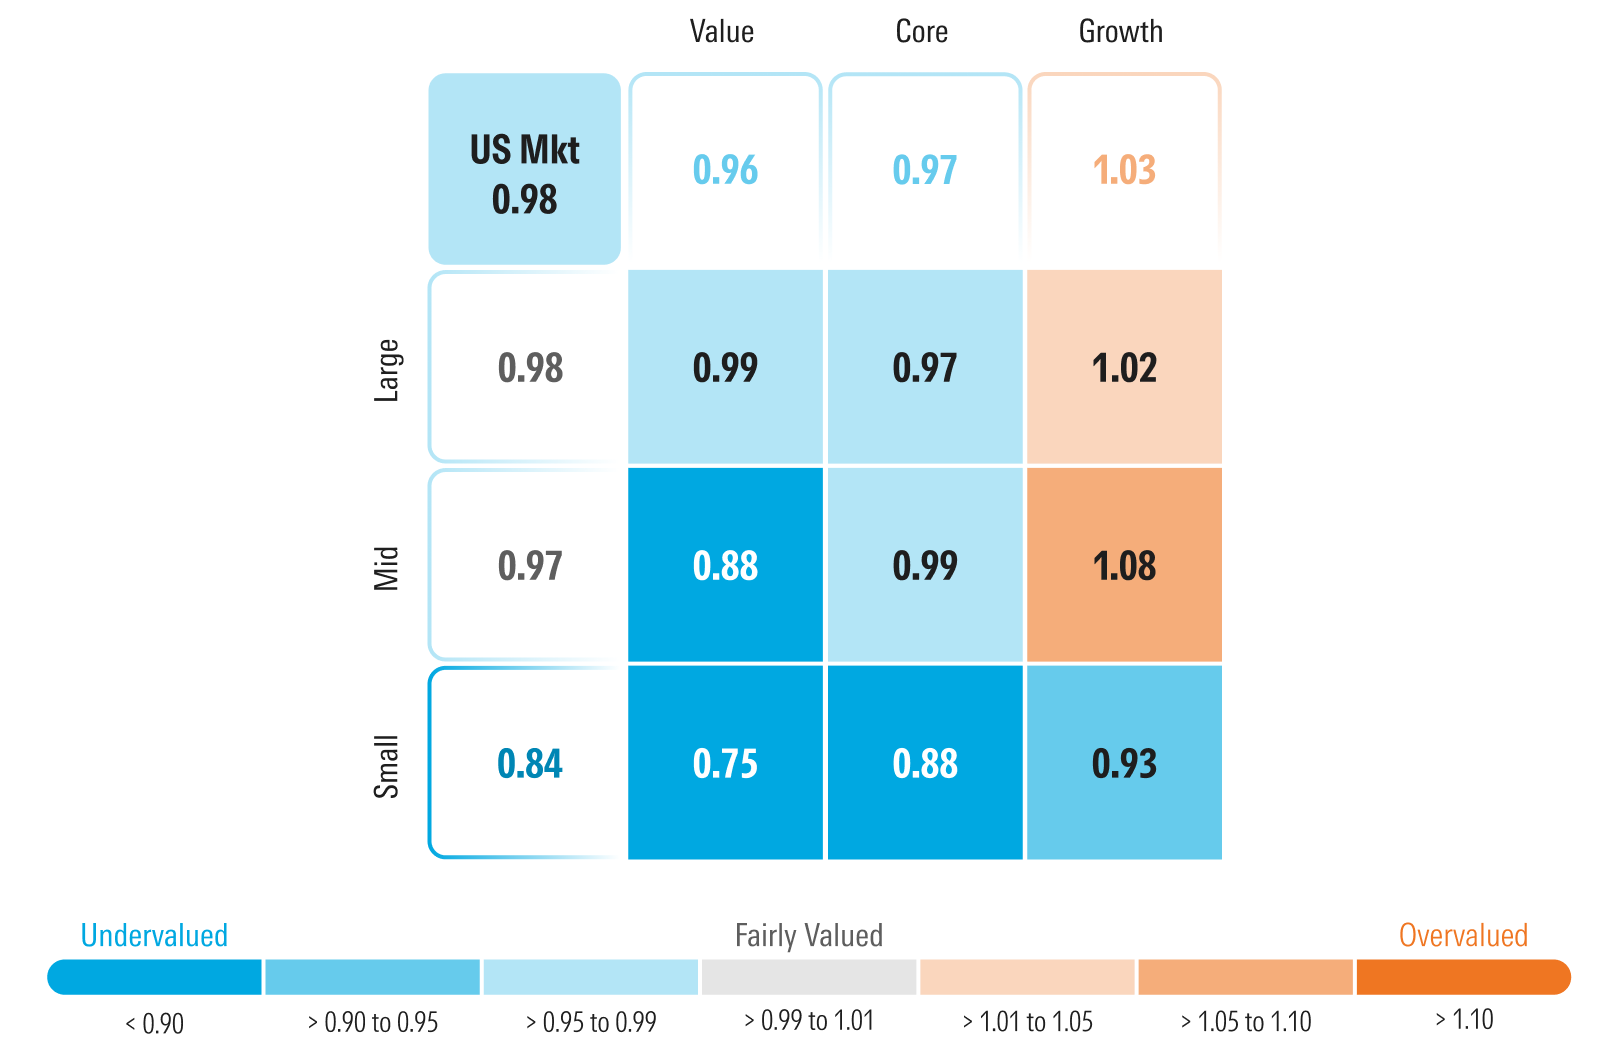
Der Morningstar US Growth Index stieg im Oktober um 1,42 %. Allerdings sank unser Kurs/Fair Value-Verhältnis für die Wachstumskategorie von einem Aufschlag von 12 % Ende September auf nur noch 3 % Ende Oktober. Der Grund dafür ist, dass unsere Bewertungssteigerungen bei den von uns abgedeckten Wachstumsaktien den Anstieg des Wachstumsindex deutlich übertroffen haben. Während die Wachstumskategorie weiterhin einen leichten Aufschlag aufweist, sehen wir nach wie vor eine Reihe attraktiver, unterbewerteter Wachstumsaktien wie Oracle ORCL und Workday WDAY. Value-Aktien sind nach wie vor am attraktivsten bewertet, allerdings in geringerem Maße, nachdem wir unsere Bewertungen im Wachstumsbereich angehoben haben. Die Bewertungen der Kernaktien sind weiterhin zwischen Value- und Wachstumsbewertungen gespalten.
Da Mega-Cap-KI-Aktien im Oktober einen Anstieg verzeichneten, stieg der Morningstar Large Cap Index um 3,09 %. Dennoch sank unsere Kurs/Fair Value-Kennzahl von einem Aufschlag von 4 % Ende September auf einen Abschlag von 2 % Ende Oktober. Der Grund dafür ist, dass unsere Bewertungssteigerungen bei den von uns abgedeckten Large-Cap-Aktien den Anstieg des Index deutlich übertrafen. Sowohl auf absoluter als auch auf relativer Basis bleiben Small-Cap-Aktien mit einem Abschlag von 16 % gegenüber unserer Fair Value-Schätzung weiterhin sehr attraktiv.
Preis/fairer Wert gemäß Morningstar Style Box
Die bevorstehende Neuausrichtung der KI-Investitionsstrategie
Auch in dieser Berichtssaison dreht sich alles um den Wettlauf im Bereich Künstlicher Intelligenz und den Ausbau von neuen Einrichtungen und Plattformen, um so schnell wie möglich voranzukommen.
Das Wachstum der Investitionsausgaben beschleunigt sich weiterhin und steigt nicht nur nominal, sondern auch als Prozentsatz des Unternehmensumsatzes. In diesem Wettlauf um den First-Mover-Vorteil beobachten wir zunehmend, dass dieselben Unternehmen öffentliche Anleihemärkte in Anspruch nehmen, um mehrere zehn Milliarden Dollar für die Finanzierung dieser Ausbauvorhaben zu beschaffen.
Obwohl die Geschäftsergebnisse von Unternehmen individuell unterschiedlich sind, haben wir generell beobachtet, dass alle Unternehmen, die vom Boom im Bereich KI-Entwicklung profitieren, sehr starke Wachstumsraten aufweisen. Die schnellsten Wachstumsraten wurden in den Bereichen Technologie, Kommunikation und Versorger verzeichnet. Bei Unternehmen, die nicht mit KI in Verbindung stehen, haben wir jedoch in vielen Branchen, wie etwa Energie, Konsumgüter und Immobilien, eine Stagnation beobachtet.
Während sich der Fokus der Märkte bis zum Ende dieses Jahres wahrscheinlich weiterhin darauf konzentrieren wird, wer am meisten und am schnellsten bauen kann, gehen wir davon aus, dass sich der Fokus 2026 verlagert. Wir erwarten, dass Investoren im nächsten Jahr ihr Augenmerk darauf richten, welche Unternehmen in der Lage sind, KI zu nutzen, um ihre Produkte und Dienstleistungen zu verbessern und ihr Umsatzwachstum voranzutreiben. Darüber hinaus werden Investoren auf diejenigen Unternehmen achten, die KI in ihre Prozesse integrieren können, um größere Effizienzsteigerungen zu erzielen und ihre operativen Margen zu erhöhen.
Mittelfristig müssen sich Investoren mit der Frage auseinandersetzen, wie viel neue Rechenkapazität in den nächsten fünf Jahren hinzukommen wird und ab wann die Kapazität die Nachfrage übersteigen wird. Um den längerfristigen wirtschaftlichen Wert von KI vollständig zu erfassen, muss der Markt besser verstehen, wie die Anwendungsfälle für die Inferenz aussehen werden, im Gegensatz zu den aktuellen Anwendungsfällen für das Training. Letztendlich werden Investoren den wirtschaftlichen Wert, den Weg zur Rentabilität und die Renditen sehen wollen, die mit den enormen Investitionen erzielt werden.
USA: Unterbewertete Sektoren
Kommunikation
Der Kommunikationssektor hat erneut die Spitzenposition als der am stärksten unterbewertete Sektor. Nach der Anhebung unserer Bewertung für Alphabet wird die Aktie nun mit einem Abschlag von etwa 20 % gegenüber ihrem fairen Wert gehandelt. Meta Platforms META verzeichnete nach der Veröffentlichung der Geschäftszahlen einen Kursrückgang und wird nun mit einem Abschlag von 25 % gehandelt. Diese beiden Aktien machen über 70 % der Marktkapitalisierung des Sektors aus, sodass Veränderungen ihrer Bewertungen die Gesamtbewertung des Sektors überproportional beeinflussen.
Immobilien
Immobilien sind nach wie vor deutlich unterbewertet. Die Senkung der kurzfristigen Zinsen durch die US-Notenbank und der Abwärtstrend bei den langfristigen Zinsen dürften die Bewertungen positiv beeinflussen. Wir bevorzugen weiterhin Immobilien mit defensiven Eigenschaften und meiden städtische Büroflächen.
Energie
Grundsätzlich sind wir der Ansicht, dass Ölaktien unterbewertet sind. In unseren Bewertungsmodellen verwenden wir den Forward-Strip-Preis des Marktes für Öl für die nächsten zwei Jahre und anschließend unsere Preisprognose für die Mitte des Zyklus von 60 USD/Barrel für Rohöl der Sorte West Texas Intermediate. Darüber hinaus sind wir der Meinung, dass Ölunternehmen Anlegern eine natürliche Absicherung in ihrem Portfolio bieten, falls die Inflation wieder ansteigen oder geopolitische Risiken die Ölpreise in die Höhe treiben sollten.
Überbewertete Sektoren am US-Aktienmarkt
Versorger
Die Versorgungsbranche ist insgesamt überbewertet und bietet nur wenige unterbewertete Chancen. Wir berücksichtigen zwar die gestiegene Nachfrage nach Strom in unseren Finanzprognosen, da KI-Computing ein Vielfaches an Strom verbraucht als herkömmliches Computing, sind jedoch der Ansicht, dass der Markt das Wachstum zu lange überschätzt.
Defensiver Konsum
Der defensive Konsum bleibt einer der am stärksten überbewerteten Sektoren, wobei die Bewertung des Sektors durch die mit einem Stern bewerteten Unternehmen Costco COST und Walmart in den überbewerteten Bereich verzerrt wird. Diese beiden Aktien werden derzeit mit dem 50-fachen bzw. 40-fachen ihres Gewinns gehandelt. Das ist höher als die Anzahl der von uns abgedeckten AI-Wachstumsaktien. Ohne diese beiden Aktien wird der Rest des Sektors mit einem attraktiven Abschlag von 11 % auf den fairen Wert gehandelt. Wir halten Aktien von Unternehmen für verpackte Lebensmittel für besonders attraktiv.
Finanzwerte
Nach unseren Bewertungen ist der Sektor insgesamt überbewertet. Zwar werden Banken von der Senkung des Leitzinses durch die Fed profitieren und niedrigere kurzfristige Kreditkosten werden die Nettozinserträge steigern, jedoch sind wir der Ansicht, dass der Markt das langfristige Gewinnwachstum überschätzt. Darüber hinaus haben die besser als erwarteten Konjunkturergebnisse dazu geführt, dass die Ausfallraten und Kreditausfälle relativ niedrig geblieben sind; wir gehen davon aus, dass sie mit der Konjunkturabkühlung wieder auf ein historisch normales Niveau steigen werden. Versicherungsgesellschaften konnten in den letzten Jahren hohe Prämien durchsetzen, doch wir erwarten, dass dieser Trend zu Ende geht und die Prämienerhöhungen nachlassen werden.
Industriewerte
Da wir davon ausgehen, dass sich das Wirtschaftswachstum im Laufe des Jahres 2025 sequenziell verlangsamen wird, würden wir bei Investments in Industriewerte besondere Vorsicht walten lassen und erhebliche Sicherheitsmargen einfordern, um uns gegen kurzfristige Ertragsrückgänge abzusichern.
Morningstar-Preis/fairer Wert nach Sektoren