
Det viktigaste i korthet
- En sammanfattning av utvecklingen under första halvåret och en bedömning av om den amerikanska aktiemarknaden verkar övervärderad i dagsläget.
- Risker att hålla ett öga på under andra halvåret.
- Vilka sektorer, aktietyper och marknadsvärden verkar vara undervärderade – och vilka verkar vara övervärderade?
- Morningstars uppdaterade lista över analytikernas rekommendationer.
- Morningstars konjunkturprognos för USA för resten av 2026.
- Viktiga frågor på obligationsmarknaden: Är det klokt att ta på sig kreditrisk just nu?
I detta bonusavsnitt av podden ”The Morning Filter” får programledarna Dave Sekera och Susan Dziubinski sällskap av Morningstars chefsekonom Preston Caldwell. De diskuterar sina marknads- och konjunkturprognoser för resten av 2026. Lyssna för att ta reda på vad som drev utvecklingen under första halvåret och vilka risker man bör hålla ett öga på under andra halvåret. Småbolagsaktier ser fortsatt attraktiva ut ur ett värderingsperspektiv även efter den senaste tidens uppgång, men vilka sektorer är undervärderade idag?
De går igenom prognoserna för ekonomisk tillväxt, inflation och räntor under resten av 2026 och diskuterar vilken inverkan artificiell intelligens har på olika delar av ekonomin. Avslutningsvis talar de om obligationer och om det värsta redan ligger bakom oss på marknaden för privata krediter.
Har du ett förslag på ett bonusavsnitt av ”The Morning Filter”? Skicka det till themorningfilter@morningstar.com.
Transkription
Susan Dziubinski: Hej, jag heter Susan Dziubinski. Välkomna till ett bonusavsnitt av podcasten ”The Morning Filter ”. Som våra trogna tittare och lyssnare vet kommer vi att släppa några bonusavsnitt av podcasten som handlar om ämnen som ni har sagt att ni vill höra mer om. Om ni har ett förslag på ett bonusavsnitt kan ni skicka det till oss via vår e-postadress: themorningfilter@morningstar.com.
Dagens bonusavsnitt är en repris av Morningstars omfattande webbinarium om utsikterna för aktiemarknaden under tredje kvartalet 2026. I webbinariet medverkar Dave Sekera, medvärd för The Morning Filter, och Morningstars chefsekonom Preston Caldwell. Efter en volatil första halvår för amerikanska aktier delar Dave och Preston med sig av sina prognoser för aktier, obligationer, inflation, räntor och ekonomin under resten av året. Presentationen spelades in den 15 juli 2026.
Okej, Dave, nu överlämnar jag ordet till dig.
Översikt över värderingen på den amerikanska aktiemarknaden
David Sekera: Utmärkt. Tack, Susan. God eftermiddag, och tack till er alla för att ni är här. Som vanligt ska vi gå igenom vår dagordning. Jag börjar med värderingen av den amerikanska aktiemarknaden – var vi befinner oss idag – och belyser läget inom de olika sektorerna, vilka områden vi ser som undervärderade möjligheter och vilka övervärderade områden man bör undvika, samt lyfter fram ett par av våra främsta val. Vi kommer att granska värderingen utifrån ekonomisk vallgrav. Därefter överlämnar jag ordet till Preston som kommer att presentera sin ekonomiska prognos för USA. Jag kommer att belysa läget för megabolagen. Vi gör en snabb genomgång av utsikterna för räntebärande värdepapper och går sedan över till frågestunden.
Låt oss gå rakt på sak. Var står vi idag? Per den 30 juni handlades den amerikanska aktiemarknaden med en rabatt på 8 % jämfört med vårt uppskattade verkliga värde. För er som kanske är nya på vårt webbinarium och inte nödvändigtvis förstår vad detta mått på pris i förhållande till verkligt värde innebär, har vi ett annat sätt att se på marknadsvärderingen än vad ni brukar höra från många andra marknadsstrateger. Det verkar som om de flesta marknadsstrateger utgår från någon form av uppskattning av vad de tror att vinsten för S&P 500 kommer att bli. De tillämpar någon form av framtida multipel på det och kommer sedan fram till ett tal, vilket alltid verkar tyda på att marknaden är undervärderad med 8–10 procent. För mig har det alltid känts mer som en övning i att hitta ett önskat resultat än en verklig värderingsanalys.
I vårt fall täcker vi över 1 600 aktier världen över, varav över 700 handlas på amerikanska börser. Vi utgår från de värderingar som våra aktieanalytiker har fastställt för dessa företag och sammanställer ett sammanlagt börsvärde för alla dessa företag, där de handlas på marknaden, och delar det med ett sammanlagt inneboende värde för dessa företag – det är vårt mått på pris/verkligt värde. I det här fallet är det 0,92, vilket innebär att marknaden handlas med en rabatt på 8 %. Nu vill jag påpeka att värderingarna, grovt sett, är ganska jämnt fördelade utifrån investeringsstil – det är egentligen inte så stor skillnad mellan hur värde-, kärn- och tillväxtaktier handlas just nu. Jag anser att det nu är ett bra tillfälle att också ha en jämn fördelning i din egen portfölj, i princip med en marknadsvikt, eller en position på 33,3 %, i var och en av dessa enskilda stilar.
Pris/verkligt värde enligt Morningstar Style Box
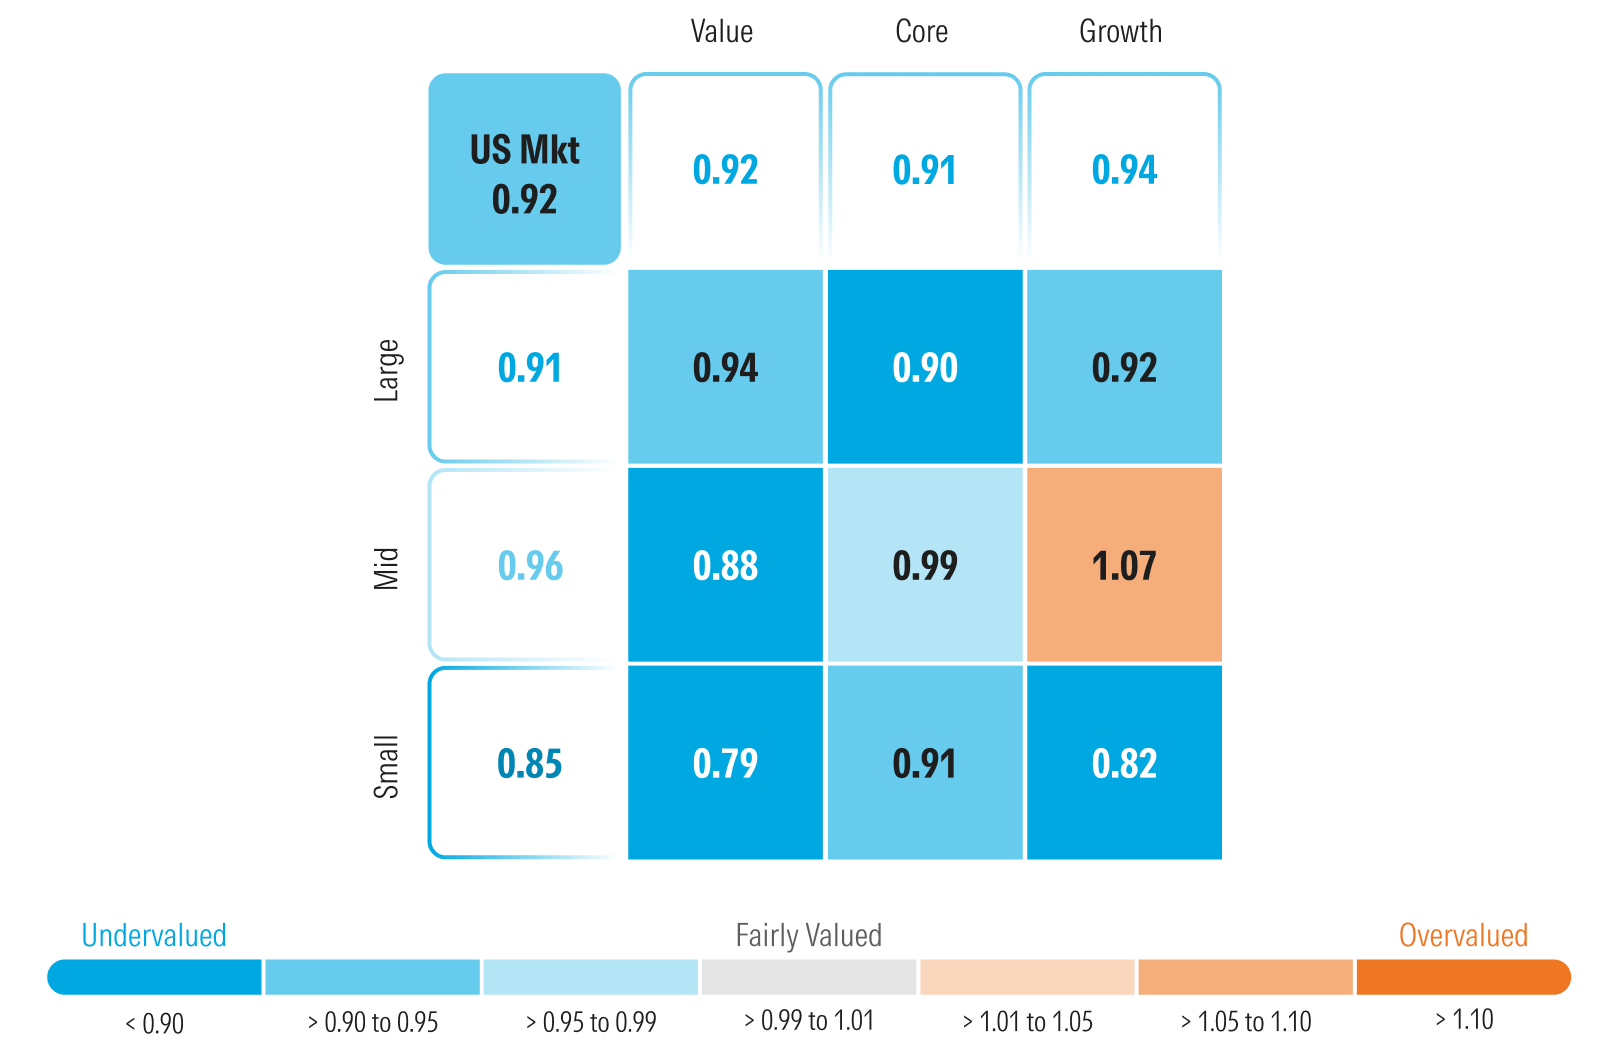
När vi betraktar marknaden utifrån börsvärde handlas småbolagsaktier fortfarande med en rabatt på 15 % jämfört med det verkliga värdet. Även efter den starka uppgången som de har upplevt hittills i år är detta fortfarande den mest undervärderade delen av marknaden. Vi har ett undantag detta kvartal, och det är kategorin medelstora tillväxtbolag. Vi kommer att prata om det lite senare när vi går in på vad som händer inom de olika sektorerna och hur handeln ser ut för vissa enskilda aktier. Jag vill bara påpeka att det är i den kategorin ni kommer att se många av de råvaruinriktade teknik- och hårdvaruaktierna – de som har skjutit i höjden under det senaste året, ja till och med under de senaste 52 veckorna, till nivåer som jag generellt sett skulle säga är betydligt övervärderade, aktier med 1- och 2-stjärniga betyg, där vi anser att marknaden prissätter in för mycket tillväxt under en alltför lång period. Ja, det råder brist i takt med att datacentren byggs ut, men när vi beaktar att det rör sig om råvaruorienterade produkter förväntar vi oss att nytt utbud kommer att bli tillgängligt senast 2028. Vi anser att marknaden prissätter in tillväxt långt in i framtiden. Därför tror jag att det nu är ett utmärkt tillfälle att realisera vinster i många av dessa olika typer av aktier.
Naturligtvis vill folk alltid veta: hur har det här nyckeltalet för pris/verkligt värde utvecklats jämfört med marknaden över tid? I det här fallet kan man se utvecklingen av pris/verkligt värde ända tillbaka till början av 2011. Det finns ett antal olika tillfällen här då marknaden var övervärderad. Jag tror att jag förmodligen var en av få strateger i början av 2022 som hade en undervikt i aktier inför året. Vi noterade en hel rad olika skäl till varför vi ansåg att aktier var övervärderade och förväntade oss en korrigering. Sedan gjorde marknaden vad den ofta gör: inte bara föll den under året, utan svängde sedan alldeles för långt nedåt fram till oktober samma år och nådde en mycket kraftig rabatt. Faktum är att den handlas med en lika stor rabatt som vi såg under den europeiska statsskuld- och bankkrisen i Europa. Naturligtvis fanns det vissa andra områden här och där, till exempel under pandemin, där marknaden vid den tidpunkten hade svängt för långt åt fel håll.
Pris/verkligt värde för Morningstars analys av amerikanska aktier vid månadsslutet
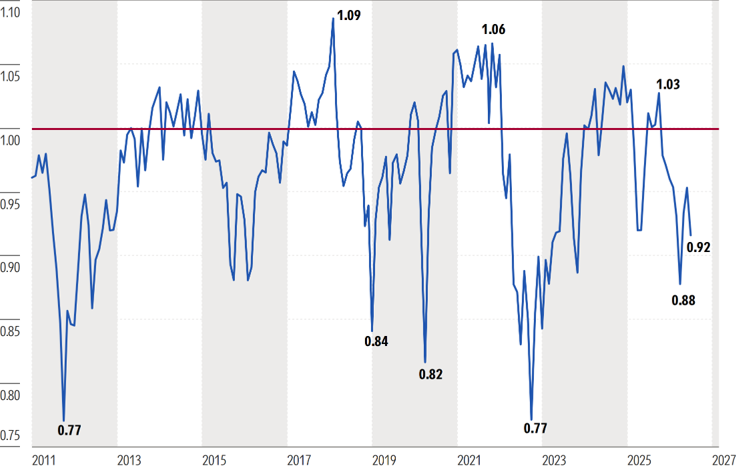
Jag kan verkligen inte se det i diagrammet här. Under månaden handlades marknaden till en rabatt på långt över 20 %, om inte nära 25 %. Naturligtvis återhämtade sig marknaden ganska snabbt så snart Federal Reserve presenterade sina nya planer. Idag ligger kursen på 0,92. Återigen börjar den verkligen bli mer undervärderad. Enligt min mening är rabatten i förhållande till det verkliga värdet inte nödvändigtvis tillräckligt stor för att verkligen gå över till en övervikt i aktier jämfört med den målallokering du har i din egen portfölj, baserad på din egen riskprofil. I nuläget anser jag fortfarande att jag skulle hålla en marknadsviktad allokering över marknaden som helhet. Jag skulle hålla marknadsvikt för var och en av de olika investeringsstilarna. Det enda området där jag förmodligen verkligen skulle överväga en övervikt just nu är småbolagskategorin.
Generellt sett finns många av de risker som vi talade om i början av året – och som vi medvetet lyfte fram för att förklara varför vi ville ha den här ”barbell”-strategin just då – fortfarande kvar i viss utsträckning. De måste fortfarande hanteras i systemet. Men generellt sett, när jag väger riskerna mot värderingarna där vi befinner oss nu, anser jag att vi är betydligt mer balanserade än vad vi var i början av året. Jag vill bara påpeka ett par saker, till exempel att marknaden nu prissätter in att styrräntan kommer att höjas minst en gång, om inte två gånger, före årets slut. När det gäller inflationen får vi se var den hamnar, men jag tror att marknaden fortfarande räknar med att inflationen generellt sett kommer att vara relativt hög. Vi fick visserligen bra siffror för KPI och PPI den här månaden, men med den iranska konflikten som hettar till igen och oljepriserna som har stigit tillbaka till 80 USD per fat kommer det fortfarande att bearbetas i systemet, och det kommer Preston att ta upp i sin inflationsprognos.
Generellt sett skulle jag säga att marknaden räknar med att BNP kommer att ligga inom ett intervall på 2,0 %, plus eller minus 0,5 %. När det gäller de långa räntorna kommer Preston att ge sin syn på den långsiktiga riktningen för hur vi tror att räntorna kommer att utvecklas. För tillfället tror jag att marknaden är ganska nöjd med räntenivån. Vi har sett dem svänga lite, men generellt tror jag att de kommer att hålla sig inom ett visst intervall under andra halvåret. Vi kommer att beröra utsikterna för räntebärande tillgångar och vad som händer på marknaderna för privata krediter. Visst ser vi vissa sprickor och tecken på problem på den marknaden, men det har inte nödvändigtvis brutit samman ännu. Jag tror dock att det finns många förluster som måste absorberas på marknaderna för privata krediter innan allt är över där.
Hur har det då gått för oss här under det andra kvartalet? Den amerikanska marknaden steg ganska kraftigt, med 15,5 %. Det är ingen överraskning att det var AI-aktierna som drev avkastningen. Tillväxtkategorin steg med cirka 23,5 % under kvartalet och överträffade därmed både kärn- och värdeaktier med råge. Om man bryter ner tillväxtkategorin ytterligare och tittar på en attributionsanalys, stod tekniksektorn för 68 % av tillväxten inom den kategorin, och även inom kärnkategorin stod teknik för hälften av avkastningen där. Den främsta anledningen till att värdeaktierna halkade så långt efter är att de hämmades av energisektorn och kommunikationssektorn, som båda var under stor press under det andra kvartalet efter att ha presterat bra under det första kvartalet. Om vi tittar på kategorin large-cap, som steg med 15,5 %, så ligger den i linje med avkastningen på den breda marknaden. Men när man gör en attributionsanalys av large-cap-kategorin kan jag konstatera att 70 % av den uppgången kom från endast nio AI-relaterade aktier, och vi kommer att gå igenom dessa i några ytterligare bilder. Slutligen drevs den överavkastningen inom mid-cap-segmentet främst av de råvaruinriktade teknikaktierna, särskilt aktierna inom minneshalvledare, men även nätverksutrustning, optisk utrustning, switchar och så vidare, vilket också utgjorde en stor del av överavkastningen där.
Hittills i år har det varit ett riktigt bra år. Jag tror inte att någon hade förväntat sig att vi skulle ligga på en uppgång på nästan 10,7 % vid halvårsskiftet, med tanke på hur dåligt det gick på aktiemarknaden i februari och mars. Återigen är det samma historia. Tillväxtaktierna har gått mycket bra, och tekniksektorn står för 68 % av avkastningen under årets första hälft. Precis som under andra kvartalet var nio av de tio aktier som bidrog direkt kopplade till boom i utbyggnaden av AI-datacenter. En sak som jag tycker också är överraskande här är hur bra industrisektorn har presterat – och inte bara industrisektorn som helhet, utan när man går in på sektorsanalysen är det verkligen de industriaktier som främst är kopplade till utbyggnaden av AI-datacenter. Bolag som GE Vernova (GEV) och Caterpillar (CAT) sköt verkligen i höjden och drog upp industrisektorn. Stora aktier (large-cap) halkade överlag efter; många av de megabolag som verkligen har drivit marknaden uppåt de senaste åren halkade efter. Vi såg några andra nya aktörer ta över. När det gäller medelstora aktier (mid-cap) har vi redan gått igenom vad som händer där. Och småbolagen, som steg med 14 % under första halvåret, uppnådde inte bara en mycket bra avkastning för småbolag, utan med tanke på hur mycket småbolagen generellt sett har halkat efter marknaden är det, enligt min uppfattning, faktiskt den bästa halvårsutvecklingen för småbolag på de senaste 30 åren. Småbolagen är fortfarande undervärderade. Vi ser både god fart och bra värdering i den delen av marknaden.
Den här bilden – för att vara ärlig – här tar jag mig faktiskt till en liten segerrunda och avslöjar min ålder. Kanske några av er minns ”A-Team”, en sitcom från 1980-talet där huvudpersonen – när serien slutade och de goda till slut vann – alltid hade sin signaturfras: ”Jag älskar när en plan går i lås”. I viss mån är det ungefär så marknaden har utvecklats utifrån våra värderingar hittills i år. Vi inledde året med en rabatt på 4 % jämfört med verkligt värde, så det var ingen särskilt stor rabatt. Generellt ansåg vi att ni borde ha en marknadsviktad aktieportfölj utifrån era egna målallokeringar. Men i början av året noterade vi en hel rad skäl till varför vi förväntade oss att volatiliteten skulle öka. Vi lyfte fram många av de specifika katalysatorer som vi höll utkik efter. För att kunna dra nytta av denna volatilitet övervägde vi en barbell-formad portfölj. Vi rekommenderade att övervikta värdeaktier, övervikta tillväxtaktier, undervikta kärnaktier och, sett till börsvärdet, att övervikta småbolag samt ha marknadsvikt i medel- och storbolag.
En kraftig nedgång under det första kvartalet. Stor nedåtriktad volatilitet fick marknaden att sjunka till en rabatt som låg närmare de 12 % under verkligt värde. Vanligtvis vill jag helst se marknaden ligga under, eller med en rabatt på mer än 10 % jämfört med verkligt värde, innan jag verkligen börjar överväga en övervikt i aktier generellt. Vi är just på väg in i det området nu. Men vid slutet av det första kvartalet presterade värdeaktierna faktiskt mycket bra. Värdeaktierna steg med ett par % medan kärnaktier och tillväxtaktier sjönk kraftigt. Inför det andra kvartalet hade vi diskuterat att gå över till en övervikt i tillväxtaktier. Vi rekommenderade inte bara en övervikt i tillväxtaktier, utan lyfte redan då särskilt fram tekniksektorn, och inom tekniksektorn lyfte vi fram många av de snabbväxande AI-teknikaktierna som hade drabbats hårdast av nedgången och som vid den tidpunkten var mycket attraktivt prissatta.
Snabb återhämtning: Under april, maj och in i juni såg vi en kraftig återhämtning på marknaden. Värdeaktierna halkade efter, och fokus låg verkligen helt på tillväxtaktier. I slutet av maj, inför juni, i vår marknadsprognos för juni, var det då vi betonade att det var dags att gå vidare och realisera en stor del av de vinster man hade uppnått inom tillväxtsegmentet, särskilt inom teknik och AI-aktier, och återgå till en position som bättre motsvarar marknadsvikten inom tillväxt. I slutet av den månaden såg vi en ”barbell”-portfölj vid den tidpunkten. Och nu, då kärnaktierna har gått ner något efter att vi har höjt vissa verkliga värden, skulle jag säga att man bör ha en bred balans mellan värde-, kärn- och tillväxtaktier.
Om man tittar på avkastningen per sektor för det andra kvartalet handlar det återigen om teknik, och industrisektorn går mycket bra. Vi såg en nedgång inom energisektorn så snart vapenvilan med Iran tillkännagavs; det blev en stor utförsäljning av oljeaktier. Det var ingen överraskning att energisektorn gick ned. Återigen, inom industrisektorn handlar det om just de aktier som är specifikt kopplade till byggandet av och driften av datacenter. Många av dessa aktier har förmodligen rört sig för långt in i det övervärderade området. Jag vill påpeka att när man tittar på finans- och fastighetssektorerna skulle jag säga att uppgångarna var brett fördelade över dessa sektorer. Medan om man tittar på kommunikations- och hälsovårdssektorerna var avkastningarna där mycket mer koncentrerade. För första halvåret tror jag att många skulle bli förvånade om man tittar på uppgångarna inom industrisektorn, som var den bäst presterande sektorn, till och med bättre än tekniksektorn under första halvåret. Återigen handlar det helt och hållet om datacenter, elproduktion och de aktier inom industrisektorn som är specifikt kopplade till detta. Förutom det har vi också diskuterat tekniksektorn till leda.
Det enda jag vill påpeka när det gäller tekniksektorn är att det har skett en förskjutning i vilka av dessa aktier som har presterat bäst. Under de senaste åren har det handlat om de ledande teknikföretagen – företag som Nvidia – som verkligen har varit de som drivit tekniksektorn framåt. Under första halvåret i år såg vi dock en förändring: de teknikaktier som presterat bäst var faktiskt aktier utan konkurrensfördelar – aktier i de råvaruinriktade hårdvaruföretagen, de som vi inte anser ha långsiktiga och bestående konkurrensfördelar. Men eftersom så många datacenter byggs ut just nu försöker man förse alla dessa datacenter med utrustning omedelbart för att få dem igång. Folk betalar vilka priser som helst för att få tag på minne. Det handlar inte ens bara om minne; det gäller all annan utrustning som behövs för att få dessa datacenter igång.
Om du är förvaltare för ett datacenter värt flera miljarder USD kommer du inte att låta datacentret försenas bara för att du inte får in tillräckligt med minneskretsar eller processorer. Jag tror att det förmodligen var en av de större förändringarna vi såg under det senaste kvartalet – saker som processorer, som folk egentligen inte hade tänkt så mycket på tidigare. Vi hade brist på just dessa processorer, som används för att förvalta AI-arbetsbelastningarna och styra mängden data som går in och ut ur alla GPU:er – vilka faktiskt utför AI-beräkningarna. Det är därför aktier som AMD och Intel INTC har presterat så bra under det senaste kvartalet.
När det gäller attributionsanalysen behöver jag egentligen inte ägna alltför mycket tid åt den här. Återigen tror jag att den viktigaste slutsatsen från dessa bilder är att notera hur koncentrerad marknaden faktiskt är till en handfull aktier som driver upp marknaden. Ni kan se hur dessa aktier har utvecklats jämfört med våra
Nedgångar under andra kvartalet. Det mest intressanta med detta är, enligt min mening, att det i själva verket handlar om en tematisk utveckling snarare än något specifikt för enskilda bolag. Till exempel aktier som Exxon (XOM), Chevron ( CVX) och Conoco ( COP) – alla energibolag som backade när oljepriserna sjönk. Om man tittar på några av de företag som förväntas påverkas negativt av AI, så kan vissa av dessa mjukvaruaktier – Intuit (INTU), Accenture ( ACN)– inte nödvändigtvis vara mjukvaruaktier, utan snarare de tjänsteföretag som man tror kommer att påverkas negativt av AI. Och sedan inom kommunikationssektorn såg vi generellt sett också en stor nedgång där. När SpaceX (SPCX) lämnade in sin S-1-ansökan blev många mycket oroliga för att SpaceX skulle försöka ta sig in på den traditionella marknaden för trådlös kommunikation. Vi tror inte att det kommer att hända, men återigen var oron tillräckligt stor för att pressa ned aktier som AT&T ( T) och Verizon (VZ) en hel del.
En av de få aktier som jag anser vara riktigt speciell är Palantir (PLTR). Det här är en aktie som har varit ett typexempel på de företag som kan utnyttja AI för att skapa nya intäkter. Aktien hade skjutit i höjden under en tid. Den steg för långt upp och hamnade i övervärderat territorium. Jag vet att den åtminstone är en 2-stjärnig aktie, och kanske till och med har hamnat i 1-stjärnig kategori. Vi har sett en kraftig nedgång för den aktien. Faktum är att den inte bara har gått tillbaka, utan att nedgången har varit så stor att den, enligt vad jag senast såg, nu är en 4-stjärnig aktie. En liknande historia: Ni kan se vilka av dessa företag vi ansåg vara övervärderade inför kvartalet; många av dem har fallit tillräckligt mycket för att de nu faktiskt hamnar i undervärderat territorium, och går från kanske 3 stjärnor till 4 stjärnor eller i vissa fall kanske till och med en… Nej, det finns inga som går från 2 till 4. Det är bara 3 som går till 4 stjärnor.
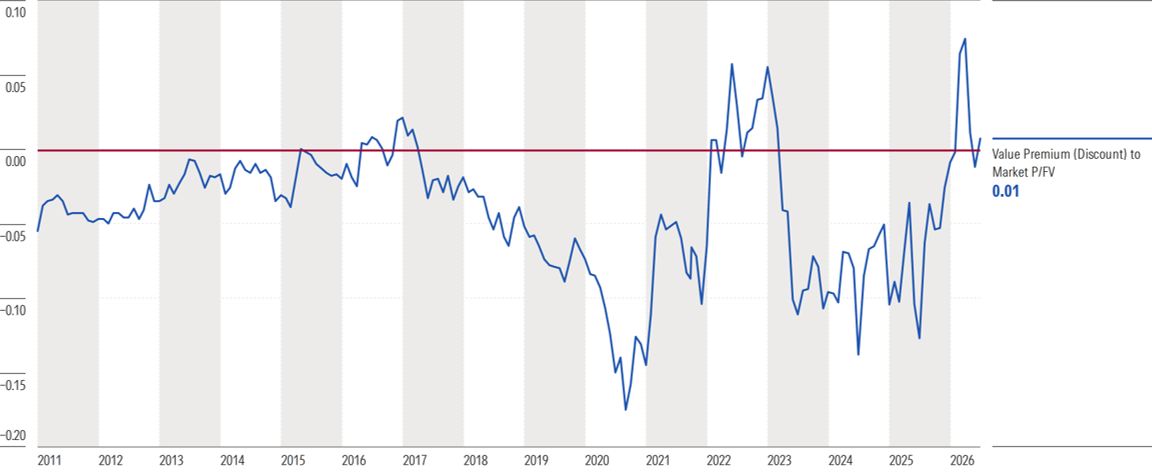
Detta är ett diagram som jag har använt ett tag och som jag faktiskt har lyft fram under större delen av andra halvåret 2023 och fram till 2025. Det visar, utifrån ett relativvärdeperspektiv, hur undervärderade värdeaktierna var jämfört med den breda marknadens värdering, samt hur väl värdeaktierna har presterat utifrån detta relativvärde under året. Vi befinner oss nu i ett läge där det egentligen inte finns någon verklig fördel med att vara överviktad i värdeaktier jämfört med den breda marknadsvärderingen, och situationen är liknande för småbolag. Utifrån det relativa värdet har vi tidigare lyft fram hur undervärderade småbolagen var jämfört med den bredare marknadsvärderingen. Småbolagen har haft en bra uppgång. Det har nu fört dem mycket närmare ett rimligt värde i förhållande till den bredare marknaden. De är fortfarande undervärderade. Vi tror fortfarande att de har ytterligare uppgångspotential i detta läge, men säkerhetsmarginalen gentemot den bredare marknadsvärderingen är inte längre lika stor som vi har sett tidigare.
Värderingarna för värdeaktier ligger nu i linje med den bredare marknaden
När det gäller riskerna under andra halvåret är de i stort sett desamma som vi diskuterade under första halvåret. AI-aktierna kräver förstås fortfarande ännu större tillväxt för att motivera de mycket höga värderingarna vi ser inom AI-sektorn, oavsett om det gäller de ledande teknikföretagen eller aktörerna inom råvarusektorn. De behöver alla uppvisa en fortsatt tillväxt för att dessa värderingar ska vara hållbara. Jag låter Preston tala om oljepriserna och de potentiella effekterna på ekonomin och inflationen på sikt. Vi har förstås de stundande mellanårsvalen. Det har egentligen inte diskuterats särskilt mycket och har inte varit särskilt mycket i rubrikerna, men jag kan definitivt se en återupptagning av handels- och tullförhandlingarna under andra halvåret. På marknaderna för privata krediter ser vi generellt sett försvagade fundamenta. Vi ser många prisnedskrivningar inom många av dessa fonder för privata krediter. Fallissemangsfrekvensen är fortfarande hög på marknaderna för privata krediter.
Den kinesiska ekonomin är svagare än väntat. Jag tror att siffrorna för Kinas BNP just har offentliggjorts. Jag tror att det var den lägsta siffran de någonsin har haft. Preston, rätta mig om jag har fel, men det har nog gått år, om inte årtionden, sedan de senast upplevde den typ av tillväxt som de såg under det senaste kvartalet. Och den verkliga oron är om den här avmattningen i tillväxten fortsätter att accelerera. Som vi har diskuterat tidigare fortsätter den japanska yenen att försvagas gentemot dollarn. Carry-handeln är inte lika attraktiv som den har varit tidigare. Om den japanska yenen verkligen skulle börja tappa i värde tror jag att det får vissa systemomfattande konsekvenser.
Branschvärderingar och toppval
En titt på sektorsvärderingar. Jag betraktar detta på två sätt. För det första enbart utifrån antal, eller i detta fall utifrån andelen aktier med 4- och 5-stjärniga betyg inom varje enskild sektor. Man kan se vilka sektorer, uttryckt i procent, som har flest övervärderade eller flest undervärderade möjligheter. Denna analys är inte marknadsviktad. Den baseras egentligen bara på antalet aktier. När man däremot börjar bryta ner det efter börsvärde kan man här se hur omfattande undervärderingen är i vissa av dessa olika sektorer, uttryckt som andel av det totala börsvärdet. Slutligen tittar vi på det utifrån pris/verkligt värde per enskild sektor. I det här fallet ser vi att tekniksektorn är undervärderad och att kommunikationssektorn är betydligt undervärderad. Några av dessa ligger förmodligen mer i linje med marknaden i stort. Några av dem, som de defensiva konsumentvarorna som vi pratade om, är övervärderade som sektor, men återigen beror det bara på att Costco ( COST ) och Walmart ( WMT) är aktier med 2-stjärnigt respektive 1-stjärnigt betyg. Vi anser att dessa är betydligt övervärderade. När man tar bort dessa ser en stor del av den övriga defensiva konsumentsektorn ut att vara undervärderad. Och sedan är även försörjningssektorn övervärderad.
När det gäller de bästa tipsen från våra sektordirektörer vill jag bara lyfta fram att vi har lagt till ett antal nya tips på listan. Det är dock intressant att notera att om man tittar på råvarusektorn – som vi bedömer vara 1 % övervärderad, alltså mellan verkligt värde och något övervärderad – blir det allt svårare att hitta undervärderade investeringsmöjligheter här. Två av dessa aktier är faktiskt 3-stjärniga aktier. De handlas med en rabatt jämfört med pris/verkligt värde, men på riskjusterad basis är det inte tillräckligt stor rabatt för att nå 4-stjärnigt område. Jag är inte säker på hur man uttalar Linde (LIN), men det är ett europeiskt företag, och det är, tror jag, ett nytt tillskott till listan med anledning av SpaceX. Jag tror att de tillverkar en stor del av det drivmedel som används i raketerna. Ett par nya namn inom sektorn för cykliska konsumentvaror, där Bank of America (BAC) är den stora amerikanska megabanken inom utlåning som vi ansåg vara undervärderad inför årets rapport. Charles Schwab ( SCHW) är ett nytt val på listan, ett som Susan och jag faktiskt just pratade om i The Morning Filter häromdagen. När det gäller de konjunkturkänsliga aktierna finns det inte lika många nya val på listan. Men jag tycker det är intressant att se att Nvidia (NVDA) är tillräckligt undervärderat för att hamna på listan över de bästa valen – aktien handlades i slutet av kvartalet med en rabatt på nästan 30 % jämfört med det verkliga värdet. Det är en av de aktier som har haft en kraftig uppgång, men som sedan inte har fortsatt att stiga ytterligare och som därför hamnar i den där 4-stjärniga kategorin.
Slutligen, ett par nya bolag här inom livsmedels- och konsumentförpackningssektorn: Campbell’s (CPB), Kraft Heinz ( KHC) är ett bolag som har funnits med på listan, klättrat uppåt och sedan fallit tillbaka igen. Det har varit med och utanför listan ett par gånger. Clorox ( CLX) anser jag fortfarande vara ett av de bolag med starkast konkurrensfördelar inom konsumentvarusektorn, och det handlas fortfarande till en rabatt. Jag tror att aktien har drabbats av mycket brus de senaste åren, men inte nödvändigtvis av saker som har förändrat signalen. Jag anser fortfarande att fundamenta för företagets långsiktiga utsikter ser ganska bra ut. Och sedan, på samma sätt, handlas den allmännyttiga sektorn som vi lyfte fram för några bilder sedan, tror jag, med en premie på cirka 5 % jämfört med det verkliga värdet. Det är mycket svårt att hitta undervärderade aktier och säkerligen ännu svårare att hitta något som är en 4-stjärnig aktie. För att hitta en 4-stjärnig aktie inom energisektorn måste man börja titta på mer katalysatororienterade aktier med en tydlig tillväxtberättelse – saker som kommer att kräva en mycket högre riskaptit. I det här fallet tittar vi bara på ett par 3-stjärniga aktier där.
En av de största skillnaderna som vi har sett sedan årets början kommer troligen att handla om hur vi betraktar värderingar utifrån den ekonomiska vallgraven. Naturligtvis gäller detta företag med breda ekonomiska vallgravar. Återigen är det en analys som påminner mycket om Graham och Dodd, och som är typisk för Warren Buffett. Har detta företag långsiktiga, bestående konkurrensfördelar som gör att det kan generera överavkastning på lång sikt? För att det ska räknas som en bred vallgrav måste den bestå i 20 år eller mer. Företag med smal vallgrav måste generera dessa överavkastningar i 10 år eller mer. Och när det gäller företag utan vallgrav antar vi alltid att dessa avkastningar, även om de genererar överavkastning idag, kommer att konkurreras bort mycket snabbt under vår prognosperiod. Vad vi har sett hos många av dessa teknik- och råvaruorienterade företag är att de har inget vallgravsbetyg. Eftersom de har stigit så snabbt och så högt har det verkligen börjat förskjuta kategorin ”inget vallgravsbetyg” alldeles för långt in i övervärderat territorium, särskilt inom tillväxtkategorin för företag utan vallgravar. Det är just dessa bolag som vi definitivt skulle försöka undvika, eller åtminstone undervikta i era portföljer, framför allt under andra halvåret.
Sedan använder jag Morningstars urvalsverktyg, beroende på vilken plattform man använder. I det här fallet går jag varje kvartal igenom och gör en analys av storbolagsaktier med breda ekonomiska vallgravar. Mer specifikt försöker jag hitta de med medelhög och låg osäkerhet. Även om jag den här gången har tagit med ett par aktier med hög osäkerhet också, bara för att jag ville lyfta fram några av dessa andra aktier som handlas med stora rabatter. Det är ungefär samma sak när jag gör samma analys bland medelstora bolag. Slutligen går jag igenom urvalet av småbolagsaktier. Dessa finns naturligtvis i presentationsmaterialet och i rapporten. Ladda gärna ner dem och använd Morningstar för att göra din egen analys och granskning av dem. Med det sagt ska jag ta en paus, dricka lite vatten och lämna över till Preston för hans ekonomiska utsikter för USA.
Ekonomiska utsikter för USA
Preston Caldwell: Tack, Dave. God eftermiddag, allihop.
I stora drag skulle jag beskriva det aktuella ekonomiska läget i USA på följande sätt: BNP-tillväxten avtar gradvis. Detta ökar överkapaciteten i ekonomin, framför allt på arbetsmarknaden. Om vi inte drabbas av ihållande chocker på utbudssidan bör inflationen i slutändan återgå till Feds mål på 2 %, vilket så småningom kommer att möjliggöra ytterligare räntesänkningar. När jag säger att BNP-tillväxten avtar menar jag att vi såg tillväxten avta till 2,1 % år 2025, vilket är cirka 70 baspunkter lägre än under de tre föregående åren 2022–2024. Detta beror på ett antal faktorer, bland annat lägre befolkningstillväxt, men framför allt de kvarstående effekterna av höga räntor, vilket innebär att Fed:s något restriktiva penningpolitiska inriktning har den avsedda effekten. Utan utbudschocker – först tullarna förra året som fortsätter i år, och sedan kriget i Iran i år – skulle vi faktiskt ha sett inflationen sjunka under 2025 och i år, även om den förmodligen inte skulle ha gått tillbaka ända till 2 procent.
Som det ser ut nu låg inflationen stilla på 2,6 % under 2025, där en tullchock bidrog med cirka 20 baspunkter till uppgången. Och i år stiger inflationen till 3,4 %, driven av ett bidrag på 65 baspunkter från oljeprischocken. Vi tror att inflationen så småningom bör börja sjunka igen, så länge BNP-tillväxten förblir något dämpad och det därmed finns ett visst utrymme på arbetsmarknaden. Då bör detta och andra faktorer verka för att pressa tillbaka inflationen till Feds mål på 2 procent; det öppnar dörren för ytterligare räntesänkningar, som jag nämnde, vilket bör göra det möjligt för BNP-tillväxten att ta fart igen under de senare åren av vår prognos.
Om man gräver lite djupare i BNP-uppgifterna finns det några faktorer att beakta. Förra året hade vi en motvind på 30 baspunkter från nettoexporten och lagren, vilket är en ganska volatil komponent. Vi vet att nettoexporten var negativ eftersom importen ökade kraftigt i början av året, framför allt för att hinna före tullavgifterna. Det drog ner BNP-tillväxten förra året. Det kommer troligen att bidra något positivt i år. BNP-tillväxten återhämtar sig i år, men jag skulle säga att den övergripande trenden fortfarande är nedåtgående, vilket vi förväntar oss ska fortsätta under 2027 och 2028. En viktig faktor är helt enkelt att vissa engångsfaktorer som tidigare har drivit på tillväxten nu håller på att avta. Man ser att de offentliga utgifterna minskar, och det gäller inte bara på federal nivå, utan utgiftsökningen avtar även på delstats- och lokal nivå eftersom en del av överskotten efter pandemin äntligen har förbrukats. Utgiftsökningen är lägre där.
En viktig faktor som just nu driver på ekonomin – vilket jag kommer att ta upp – är förstås AI, och det bidrar till att tillväxttakten för företagens investeringar ökar i år. Det kompenserar för en avmattning i konsumtionen, vilket ni kan se sker i år. Som det ser ut nu är den privata sparandegraden mycket låg, i genomsnitt 3,1 % under de senaste tre månaderna, nästan 4 procentenheter under genomsnittet för 2019 på 6,9 %. Det speglar den känsla vi ser hos konsumenterna att de känner sig något pressade. Jag skulle dock vilja påpeka att en del av detta också har att göra med de mycket höga aktiekurserna, vilket gör det möjligt för – eller uppmuntrar – hushåll med högre inkomster att spendera en större andel av sin nuvarande inkomst än de annars skulle ha gjort. Ändå tror jag att det finns en drivkraft för hushållen att börja bromsa sin konsumtionstillväxt för att öka de eftersläpande sparandekvoterna, och det bör hålla tillbaka konsumtionstillväxten under de närmaste åren.
På sikt räknar vi med att tillväxten i AI-drivna investeringar kommer att avta – inte att de ska avta helt och hållet eller sjunka i nivå, men åtminstone att de kommer att växa i en mer måttlig takt jämfört med de senaste åren. Detta kommer att dämpa företagens fasta investeringar och bromsa den totala BNP-tillväxttakten. Som jag nämnde bör en lättnad i penningpolitiken leda till en återhämtning i tillväxttakten under de senare åren av vår prognos. Det är verkligen anmärkningsvärt att se i vilken utsträckning AI stöder ekonomin när vi enbart tittar på privata fasta investeringar, där teknikrelaterade kategorier som främst drivs av AI står för mer än hela tillväxten inom privata fasta investeringar. Dessa teknikrelaterade kategorier ökade med cirka 14,9 % jämfört med samma period föregående år under det första kvartalet i år, medan alla andra fasta investeringar utanför bostadssektorn minskade med 4 % och investeringarna i bostäder minskade med 5,5 %. Hela ekonomin, sett till investeringsutgifterna, krymper faktiskt i betydande takt, om de högteknologiska kategorierna som drivs av AI exkluderas. Jag skulle säga att detta i hög grad återspeglar den fortsatta effekten av de höga räntorna. Vi vet förstås att bostadsinvesteringar är mycket räntekänsliga.
När det gäller inflationen skulle jag säga att marknaden, kanske till och med i ännu högre grad än stigande energipriser, har varit oroad över denna uppgång i kärninflationen, som enligt PCE-prisindexets kärnindex för juni sannolikt kommer att ligga på omkring 3,3 % på årsbasis, jämfört med ett genomsnitt på 2,8 % under 2025. Vi är något mindre oroade över denna uppgång. En faktor som kanske hamnar lite i skymundan men som är intressant är att programvara bidrar med cirka 20 baspunkter till uppgången i kärninflationen i år. Vi vet faktiskt att detta nästan säkert kommer att revideras bort när Bureau of Economic Analysis (BEA) gör sin årliga uppdatering i slutet av september, eftersom källdata som de använde för att mäta prisförändringar för just den programvarukomponenten i PCE har vissa betydande brister, så BEA håller på att ändra detta. Det kommer direkt att dra av cirka 20 baspunkter från det underliggande PCE-måttet. Tullchocker har också påverkat priserna på underliggande varor. Jag tror att det fortfarande återstår en del av den effekten att slå igenom, men i slutet av året bör vi ha nått slutet på den tullöverföringen.
I slutändan känner jag mig mycket trygg med att inflationen för kärntjänster sjunker, med tanke på utvecklingen av löneökningarna. Vårt sammansatta mått på löneökningarna låg på 3,5 % jämfört med samma period föregående år under det första kvartalet, och detta baseras på preliminära uppgifter som pekar på en fortsatt utveckling under det andra kvartalet. Om vi antar att arbetskraftskostnaderna växer i takt med BNP:s totala storlek, det vill säga att arbetskraftens andel av BNP förblir stabil, kan vi dra av produktivitetstillväxten i ekonomin från löneökningstakten, vilket ger den implicita inflationstakten; det är ett redovisningsmässigt samband som med säkerhet måste gälla. Produktiviteten har legat på 1,5–2,0 % och bör fortsätta att göra det. Om vi drar av detta från löneökningstakten på 3,5 % får vi en underförstådd inflationstakt på 1,5–2,0 %. Arbetsmarknaden och löneökningstakten bidrar inte på något sätt till det fortsatta inflationstryck som vi ser. Om utvecklingen fortsätter som den är just nu – vilket jag tror att den kommer att göra utifrån vår prognos för arbetsmarknaden – kommer detta att ge en betydande nedåtgående impuls för inflationen, särskilt inom kärntjänsterna, under de kommande åren.
När det gäller hur marknadens förväntningar har utvecklats på senare tid tycker jag att det har varit intressant att vi i början av året såg en stark korrelation mellan obligationsräntor och oljepriser – det vill säga att när oljepriserna sköt i höjden i samband med att konflikten kring Iran bröt ut, steg även obligationsräntorna i takt med detta, i takt med att inflationsförväntningarna ökade, vilket framgår av break-even-komponenten i räntan på 5-åriga statsobligationer. Men nu när oljepriserna har sjunkit tillbaka har vi sett att obligationsräntorna har hållit sig starka och till och med stigit ytterligare en aning. Det som har drivit denna utveckling är naturligtvis inte räntornas inflationskomponent, utan den reala eller inflationsjusterade delen av räntorna. De reala 5-åriga statsobligationsräntorna har i sina yttersta ändar stigit med cirka 80 baspunkter sedan mars.
Så, vad innebär det? Jo, marknaden bedömer i princip att ekonomins styrka och dess förmåga att klara höga räntor har ökat jämfört med vad man förväntade sig för tre till sex månader sedan. Det har, tror jag, i stor utsträckning drivits av arbetsmarknadsstatistiken. Men jag anser faktiskt att det har skett en viss överreaktion här. Dessa siffror är i sig volatila, och det stämmer att vi under de senaste tre månaderna har sett sysselsättningstillväxten utanför jordbrukssektorn öka till en årstakt på cirka 8 procent, vilket mycket troligt skulle överstiga den sysselsättningstillväxt som krävs för att hålla arbetslösheten oförändrad. Tillväxten jämfört med samma period föregående år ligger fortfarande kvar på cirka 0,3 procent. Jag anser att det är ett bättre mått på den underliggande trenden. Även om vi bara tittar på sysselsättningen i den privata sektorn ligger tillväxten på 0,5 procent jämfört med samma period föregående år. Jag skulle fortfarande säga att arbetsmarknaden befinner sig i ett svagt läge. Den försvagas inte längre som den gjorde under andra halvåret 2025, men jag skulle inte heller säga att den stärks. Jag skulle säga att det fortfarande finns en mätbar överkapacitet på arbetsmarknaden, vilket har tyngt löneutvecklingen.
Nu vill jag ta itu med det här ämnet: Vad innebär AI just nu? Är det en utbudschock? Är det en efterfrågechock? Driver det på inflationen? Kommer det så småningom att dämpa inflationen? Jag skulle säga att AI just nu främst är en chock på den aggregerade efterfrågan, och en stor sådan. Vi uppskattar att AI, om det mäts korrekt, skulle bidra med cirka 60 baspunkter till BNP-tillväxten år 2025. I själva verket handlar det dock, på grund av vissa mätproblem, troligen om cirka 40 baspunkter, eftersom det verkar som om BEA har underskattat investeringarna inom tekniksektorn. Oavsett vilket är det förstås ett betydande bidrag, och det finns en viss multiplikatoreffekt kopplad till detta eftersom det rör sig om investeringsutgifter. Dessutom driver AI tydligt på konsumtionen genom förmögenhetseffekten av höga aktiekurser. Det har en enorm inverkan på efterfrågesidan av ekonomin. Jag skulle säga att det just nu är den överlägset dominerande drivkraften på efterfrågesidan av ekonomin.
Men vad innebär det egentligen att AI utgör en chock på efterfrågesidan? Jo, det är just detta som diagrammet här illustrerar. Det visar sambandet mellan realräntan och BNP. Den vertikala linjen här, som motsvarar den potentiella BNP:n, innebär helt enkelt att om Fed sköter sitt uppdrag perfekt, så bör BNP ligga i linje med sin potential. Det är just den delen av Feds dubbla mandat som handlar om full sysselsättning. Om man antar att det inte förekommer några utbudschocker – vilket inte är fallet just nu, men som i allmänhet skulle gälla – så ligger även inflationen i linje med sitt mål. Det är just den där ”Goldilocks-zonen” för Fed, där BNP ligger i linje med sin potential. Om så är fallet bör varje efterfrågechock vi ser – oavsett om den beror på AI eller något annat – kompenseras genom en penningpolitisk justering, vilket innebär att den huvudsakliga effekten av en efterfrågechock i själva verket är på räntorna, inte på BNP-tillväxten. Jag skulle säga att den huvudsakliga effekten av denna AI-investeringsboom faktiskt är att den driver upp räntorna högre än de annars skulle ha varit. Det vill säga, om vi inte hade haft denna AI-boom under de senaste åren, skulle ekonomin ha försvagats, och Fed skulle ha reagerat genom att sänka räntorna till en nivå som ligger mycket närmare den de hade före pandemin. I den mån den neutrala räntan har stigit jämfört med nivåerna före pandemin, beror det på AI, eftersom de flesta andra krafter som påverkar den neutrala eller långsiktiga räntan fortfarande verkar i nedåtgående riktning.
För att sammanfatta detta: om man utgår från att Fed sköter sitt jobb, så utgör AI snarare en ränteschock än en BNP- eller inflationschock. För om det inte påverkar BNP, så kan det – genom den normala korrelationen enligt Phillips-kurvan mellan BNP-tillväxt och inflation – inte heller påverka inflationen. I viss utsträckning skulle jag säga att på kort sikt, eftersom Fed:s anpassningsförmåga är begränsad, har det en viss uppåtriktad inverkan på BNP och inflationen, men jag skulle säga att den huvudsakliga effekten egentligen ligger på räntesidan. När skulle det då kunna övergå till att bli mer av en effekt på utbudssidan? Det stämmer att produktivitetstillväxten har accelererat, men den utvecklingen inleddes redan tidigare – vi har haft en genomsnittlig produktivitetstillväxt på 1,9 % sedan 2020, vilket ligger långt över vad vi såg under det föregående decenniet. Jag skulle säga att den utvecklingen inleddes långt innan LLM:er och annan AI-teknik började användas i stor skala, så jag tror inte att den främst kan tillskrivas AI. Jag tror att det fortfarande kommer att ta några år till innan AI övergår från att vara en efterfrågechock till att även bli en utbudschock.
Jag vill nu övergå till oljepriserna för att säga lite mer om detta. Oljepriserna har återhämtat sig under de senaste veckorna. Det är uppenbart att spänningarna har blossat upp igen. Jag anser att vi nu befinner oss i ett läge där jag känner mig mer trygg med terminsprisernas nivå. Jag tror att marknaderna var lite för självsäkra för två veckor sedan, när West Texas Intermediate låg under 70 USD per fat. Vi använder terminskurvan för de kommande tre åren som en del av vår metodik, vilket ligger till grund för vår prognos för energipriserna. Vi har visserligen en mer långsiktig syn på oljan, men med tanke på den stora mängd information som beaktas i terminspriserna utgör dessa grunden för våra kortsiktiga prognoser. Men det har definitivt funnits tillfällen då jag anser att terminsmarknaderna har varit lite felaktiga.
Just nu anser jag att läget är rimligt, främst eftersom jag tror att båda sidor uppvisar en betydande riskaversion. I synnerhet tror jag att presidenten just nu är ganska motvillig mot höga oljepriser i och med att mellanårsvalet närmar sig. Jag anser att de återuppblossande spänningarna som vi har sett under den senaste veckan eller så främst speglar en förhandlingsstrategi snarare än någon önskan att förlänga detta krig och stängningen av Hormuzsundet under ytterligare flera veckor eller månader. Jag tror inte att det är ett rimligt grundscenario just nu. Oavsett vilket har marknaden genomgående förväntat sig att detta ska vara en konflikt av begränsad varaktighet, vilket återspeglas i att terminspriserna för 12 månader aldrig har överskridit 80 USD. Jag anser att det är konsekvent. Jag anser att det är rimligt. Vi har inte sett något som tyder på att detta krig skulle sätta ut tillgången ur spel under en period längre än ett år, och så är det fortfarande.
Utifrån vår syn på den avtagande inflationen och BNP-tillväxten förväntar vi oss att Fed, trots att man kommer att behöva höja räntan en gång i år – i september – kommer att återgå till räntesänkningar nästa år och under 2028, vilket i slutändan kommer att resultera i räntesänkningar på totalt 100 baspunkter. Detta innebär att målintervallet för federal funds-räntan sänks från 3,50–3,75 % till 2,50–2,75 % vid slutet av 2028. Det bör också räcka för att pressa ned den långa änden av räntekurvan, där räntan på 10-åriga statsobligationer sjunker till 3,5 %, ned från cirka 4,6 % just nu, vilket också bör pressa ned bolåneräntorna och andra viktiga låneräntor – något som jag tror kommer att behövas för att upprätthålla en fortsatt sund ekonomisk tillväxt. Särskilt på bostadsmarknaden tror jag att den förnyade svaghet vi har sett, med minskande investeringar i bostäder, återspeglar en mycket stor kvarstående effekt av de höga räntorna, eftersom bostadsköpare har blivit alltmer otåliga inför de fortsatt höga bolåneräntorna och, i mindre utsträckning, slutar tro på att de bara kan refinansiera längre fram när det hoppet verkar allt mer avlägset. Så småningom kommer Fed att behöva uppfylla det hoppet genom att sänka bolåneräntorna. Med det överlämnar jag ordet tillbaka till Dave. Tack.
Utsikterna för megakapitaliserade aktier och räntebärande värdepapper
Sekera: Okej. Tack, Preston. Jag är ju tillräckligt gammal för att minnas att min första bolåneränta, om jag minns rätt, låg på 8,125 %. Återigen, räntorna verkar fortfarande lockande för oss äldre.
Okej, jag ska bara gå igenom några snabba bilder här. Jag vill gärna ha tillräckligt med tid för att svara på några fler frågor. Återigen, här är en värmekarta över stjärnbetygen för det amerikanska marknadsindexet, uppdelat efter marknadsvärde, som visar vilka av dessa megakapitaliserade aktier vi anser vara undervärderade idag. Marknadskoncentration – det har vi tagit upp tidigare. Här tittar vi bara på utvecklingen för undervärderade megakapitaliserade aktier under andra kvartalet. Det här är de aktier som vi vid slutet av förra kvartalet identifierade som undervärderade, hur de har utvecklats under kvartalet och vad vi har gjort med våra verkliga värden under samma tidsperiod. Återigen: de övervärderade aktierna, och sedan den uppdaterade listan över megakapitaliserade aktier där vi befinner oss idag, samt den uppdaterade listan över övervärderade aktier. Återigen, dessa finns i presentationsmaterialet. Vänligen ladda ner presentationsmaterialet eller rapporten så att ni kan gå igenom dem i lugn och ro.
Utsikter för räntemarknaden: Morningstar US Core Bond Index, som är vårt bredaste mått på räntemarknaden, steg endast med 66 baspunkter under andra kvartalet. Det var alltså inte någon särskilt stark utveckling. Jag tror att mycket av detta beror på att räntorna har stigit över hela avkastningskurvan, framför allt i den del av kurvan som sträcker sig från sex månader till fem år – där vi såg de största räntehöjningarna just när marknaden började prisa in allt större sannolikhet för att Fed skulle höja räntorna i år.
När det gäller företagsobligationer såg vi en kortvarig uppgång i slutet av mars, då de kanske började verka attraktiva igen. Så snart aktiemarknaden vände uppåt vände även marknaden för företagsobligationer – både de med investment grade-rating och high-yield-obligationerna – omedelbart uppåt igen. Vi är tillbaka vid en punkt där kreditspreadarna för båda dessa typer av företagsobligationer, om vi går tillbaka ända till år 2000, fortfarande ligger nära de lägsta nivåerna vi har sett under de senaste 26 åren. Återigen, jag tror helt enkelt inte att man verkligen får betalt för att ta den extra risken för nedgraderingar och betalningsinställelser. På räntemarknaden föredrar jag fortfarande att hålla mig till, oavsett om det är statliga statsobligationer, amerikanska obligationer, kanske till och med vissa kommersiella hypotekssäkrade värdepapper och vissa tillgångssäkrade värdepapper. När det gäller företagsobligationer ser jag helt enkelt inte någon attraktionskraft här. Bara för att notera: på den privata kreditmarknaden ser vi fortfarande fler nedgraderingar än uppgraderingar inom det privata medelstora marknadssegmentet bland de privata kreditfonderna. De får fortfarande in inlösenbegäranden som överstiger vad de får lösa in varje kvartal. Jag tror att det fortfarande finns många som försöker ta sig ur många av dessa olika fonder.
Vi ser att många priser äntligen börjar sjunka. Vi ser några stora prissänkningar där priserna kan gå från paritet ända ner till 80 USD per dollar i ett enda slag. Min gissning är att det förmodligen kommer att bli ännu fler sådana sänkningar. Jag tror fortfarande att den privata kreditmarknaden har en bit kvar att falla innan den når den punkt där jag anser att den kommer att vara rätt prissatt utifrån den kreditrisk som finns där.
Dziubinski: Okej. Då avslutar vi här. Jag vill tacka Dave och Preston för att de tog sig tid idag. Och naturligtvis tack till alla som deltog i Morningstars webbinarium om utsikterna för den amerikanska aktiemarknaden för tredje kvartalet 2026. Vi hoppas att vi ses nästa kvartal. Ta hand om er. Vi hoppas att ni tyckte om webbinariet, och vi hoppas att ni lyssnar på Dave och mig i poddenThe Morning Filter varje måndag kl. 09.00 Eastern Time, 08.00 Central Time. Lycka till med era investeringar.
