

Det här skulle ha varit året då kryptovalutorna blev mainstream. Istället kollapsade bitcoin kollapsade med mer än 30% från och med oktober, vilket orsakade enorma förluster för investerare som bara några månader tidigare hade köpt kryptovalutor i rekordfart. Vad orsakade den massiva försäljningen? Och är det fortfarande möjligt med en långsiktig uppgång?
Vi träffade Matthew Sigel, chef för analys av digitala tillgångar på VanEck, som delade med sig av sin syn på drivkrafterna bakom årets ”krypto-minivinter” samt de långsiktiga krafter som han förväntar sig kommer att fortsätta driva på kryptovalutornas spridning.
Innan han började på VanEck var Sigel en mycket populär strateg på CLSA. Han gick igenom orsakerna till bitcoin-försäljningen, särskilt den hävstångsdrivna försäljningen som ledde till vad han kallade den största enskilda likvidationen i kryptovalutornas historia. ”Det finns en mer procyklisk reflexivitet med bitcoin, och försäljning av kryptovalutor kan leda till ytterligare försäljning”, säger han.
På längre sikt fokuserar Sigels optimistiska syn på den växande globala användningen av kryptovalutor, den diversifiering som mynten erbjuder gentemot dollarn och andra traditionella valutor, samt kopplingar till datacenter för artificiell intelligens. Trots kryptovalutornas kraftiga prisnedgång är ”långsiktiga investerare alltmer villiga att acceptera bitcoins utmanande volatilitet, [vilket] är ett bevis på hur många andra attraktiva egenskaper tillgången måste ha”, hävdar han.
Jeff Ptak från Morningstar har varnat för att avkastningen som investerare kan få från krypto-ETF:er kan minska avsevärt på grund av felaktig timing och försäljning. Morningstars uppfattning är att kryptovalutor bör utgöra bara en liten del av en diversifierad portfölj för investerare som avser att behålla den i minst ett decennium innan de säljer.
Läs följande utdrag ur vårt samtal med Sigel.
Leslie Norton: Vi har sett en kraftig nedgång i digitala valutor i höst. Vad har hänt?
Matthew Sigel: Den korta kryptovintern började med den plötsliga kraschen den 10 oktober, när Bitcoin föll med 14% på en fredagskväll och ett kodfel hos Binance utlöste den största enskilda likvidationen i kryptovalutornas historia. Man kan hävda att utlösande faktorn för denna händelse var ett meddelande från MSCI till sina kunder samma dag om att de övervägde att ta bort Strategy MSTR från passiva index, även om den omedelbara orsaken vid den tidpunkten var ett tweet från [Donald] Trump där han lovade att införa 100% tull på Kina. Detta var enligt min mening inte av fundamental betydelse.
Denna skuldneddragning blev en föraning om toppen för den spekulativa AI-handeln i slutet av oktober, och efter valdagen förändrades synen på el som en levnadskostnad. Sedan dess har kapitalkostnaden varit högre för AI-skulder, och många av de bitcoin-gruvarbetare som använder bitcoin som sin ”kassa” för att finansiera AI-omställningar tvingades sälja ännu mer bitcoin för att förhindra att deras skuldsättning förvärrades och att de behövde ännu mer skulder för att finansiera AI. Det är så AI och bitcoin hänger ihop.
Det finns en större ”procyklisk” reflexivitet (vilket innebär att försäljning kan leda till mer försäljning) med bitcoin och kryptovalutor eftersom det inte finns någon centralbank som kan trycka mer pengar. Det är en del av attraktionskraften och priset man får betala för ett verkligt öppet monetärt nätverk.
Norton: Var befinner vi oss i den långsiktiga bitcoincykeln?
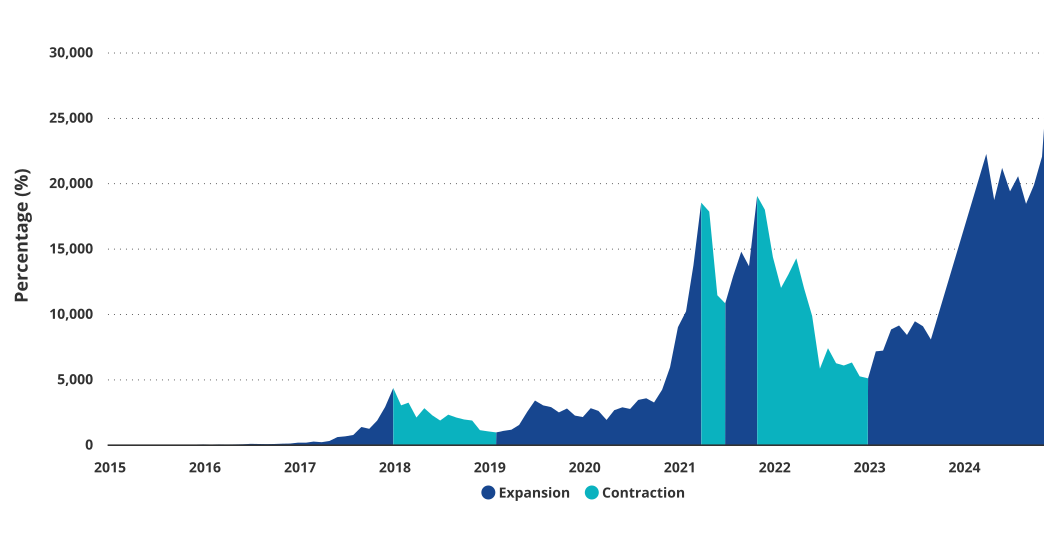
Sigel: Sedan starten har bitcoin uppvisat en ganska jämn fyraårscykel. Enligt den matematiken skulle nästa år bli ett nedgångsår, men historien upprepar sig inte alltid. Med tanke på att vi hade en nedgång på 35% från toppen till botten i slutet av förra månaden är utsikterna blandade. Bitcoin är en volatil tillgång. Under den senaste nedgången, från november 2021 till november 2022, var nedgången 78% från topp till botten.
Bitcoins volatilitet har dock också minskat dramatiskt sedan 2022, sedan [krypto] ETF:erna lanserades. Så om volatiliteten har minskat med hälften och den senaste korrigeringen var 78%, kan man hävda att denna korrigering eller denna cykel snarare skulle bli en nedgång på 35–40%. Vi har en osäker kortsiktig prognos.
Norton: Vilka faktorer påverkar din kortsiktiga syn?
Sigel: Vi betraktar bitcoin genom tre linser. Den första är global likviditet – penningmängden, dollarn. Särskilt sedan covid har bitcoins korrelation med riskfyllda tillgångar ökat. Vi är inte riktigt på 2022 års nivåer, då bitcoin och NASDAQ hade en 30-dagars korrelation nära 0,80, men den är förhöjd på 0,49. Dessutom, medan Federal Reserve sänker räntorna, har likviditeten minskat för AI-handeln, och olönsamma teknikföretag eller företag med dålig balansräkning har underpresterat.
För det andra tittar vi på hävstångseffekten inom kryptovalutor, som ofta är en indikator på framtida avkastning. Det brukade vara ett fenomen inom detaljhandeln, men nu finns även institutioner på denna marknad genom optioner på bitcoin-ETF:er och en mer likvid terminsmarknad. När hävstångseffekten ökar kraftigt under en kort period är det negativt för den framtida avkastningen. När hävstångseffekten minskar snabbt brukar det utplåna alla, återställa basen och vara positivt. Så utifrån det måttet är vi ganska optimistiska.
Den tredje aspekten är aktiviteten på kedjan. Man kan titta på blockkedjan och se hur många adresser som interagerar med den, hur många transaktioner som görs och vilka avgifter som betalas för att använda blockkedjorna. Ur den aspekten är den svag.
Bitcoins nedgång och uppgång under det senaste decenniet
Norton: Det har gått 15 år sedan människor började använda bitcoin som betalningsmedel. Vad hindrar en bredare användning, och hur skulle en sådan användning se ut?
Sigel: Det håller på att förändras. Vanguard och Wall Street-mäklarfirmor som Citi C och Bank of America BAC har anslutit sig till Schwab SCHW och de flesta discountmäklare och erbjuder nu bitcoin-ETF:er. Stiftelser som Harvard och Brown University har gjort bitcoin till en central del av sina likvida portföljer.
Statliga investeringsfonder som Abu Dhabi och Luxemburg bygger upp positioner. Den tjeckiska centralbanken köpte en del i ett testkonto. Tolv länder bryter nu bitcoin för att tjäna pengar på energi och diversifiera sin penningmängd.
Det finns också en naturlig demografisk medvind. Undersökningar visar att unga människor ser bitcoin som digitalt guld och har en stark avsikt att investera i det i framtiden. Cirka 10% av världens befolkning äger bitcoin. Det är en minimal andel av statliga fonder och centralbankers investeringar. Guld utgör 18% av centralbankernas tillgångar. Bitcoin utgör cirka 65% av marknaden för digitala tillgångar.
Jag ser kryptovalutor som en ny tillgångsklass på marknaden. Det är väldigt lätt för amerikaner att dra slutsatsen att de personligen inte har någon användning för denna teknik och att den därför inte har något värde. Det är en synpunkt från människor som aldrig har bott i ett land med 10% inflation, kapitalkontroller eller en hyperpolitiserad banksektor. I Amerika har vi ett dussin olika betalningsappar som vi litar på. I många delar av världen kan bitcoin vara en livräddare när det gäller att bevara köpkraften. Den har också en negativ korrelation med dollarn.
Norton: Du nämnde att detta är ett fenomen bland privata sparare. Är detta något för småsparare eller bara för dem som är digitala infödingar? Hur är det med institutioner? Vilken typ av allokering hör hemma i en portfölj?
Sigel: Digitala tillgångar är en tillgångsklass med ett marknadsvärde på 3 biljoner dollar. Att ha en nollvikt är ett aktivt beslut. Alla bör ha en viss allokering till digitala tillgångar. Vi rekommenderar vanligtvis en startposition på 1–3%, dominerad av bitcoin. För investerare som köper och behåller rekommenderar vi att man sätter upp en mållokalisering och sedan använder dollar-cost averaging för att nå den allokeringen.
Norton: Låt oss prata om din fond, VanEck OnChain Economy ETF NODE. Hur skiljer den sig från andra fonder för digitala tillgångar?
Sigel: De flesta kryptoaktiefonder tenderar att vara renodlade strategier. Det finns bara 20–25 renodlade kryptoaktier, beroende på hur man räknar dem, och de tenderar att vara mycket volatila. De har ofta hävstångseffekt, precis som Strategy. När man har att göra med en cyklisk bransch och lägger till hävstångseffekt kan det sluta med boom-bust-miljöer.
Bitcoin hade en nedgång på 78% mellan 2021 och 2022. Många av de rena aktieindexen hade stora nedgångar mellan första kvartalet 2021 och fjärde kvartalet 2022. Strategy föll med 89%, Coinbase Global COIN med 91% och MARA Holdings MARA med 96%. Flera Bitcoin-gruvföretag, såsom Core Scientific CORZ, gick i konkurs.
När vi pratar med investerare och rådgivare är volatiliteten det största hindret för investeringar inom detta område. Fonden har därför en mycket bredare strategi och inkluderar alla företag som har en strategi för att tjäna pengar eller spara pengar genom att använda bitcoin, blockchain eller digitala tillgångar. Vi lägger till företag som är andrahandssmottagare, vars fördelar kanske är större på kostnadssidan än på intäktssidan.
Shopify SHOP inför till exempel stablecoins i hela sitt nätverk av handlare, vilket hjälper dem att undvika eller begränsa de förmedlingsavgifter från Visa V och MasterCard MA som äter upp småföretagens marginaler. MercadoLibre MELI i Latinamerika gör samma sak. Figure Technology Solutions FIGR, som börsnoterades i år, erbjuder kredit på bostadens värde via en öppen källkodsblockkedja som de varit med och utvecklat.
Vi har unikt nog verktyg i vårt universum. Många ser bitcoin som en drivkraft för underliggande belastningstillväxt och därmed rapport per aktie. När bitcoin verkligen rensas ut kan vi använda dessa som källa till kontanter för att öka vår direkta exponering.
Slutligen har vi 11% i VanEck Bitcoin ETF HODL. Det är vår största position. I denna fond kan vi äga upp till 25% av tillgångarna i kryptovalutor, men vi måste äga dem via ETF:er. De tre näst största innehaven är Bitcoin-miners som övergår till AI.
Norton: Berätta mer om kopplingen mellan bitcoin-miners och AI.
Sigel: Att tidigt identifiera skärningspunkten har varit den största drivkraften bakom våra avkastningar. El är den enskilt största kostnaden för en bitcoin-gruvarbetare. Gruvarbetarna har gjort ett mycket bra jobb med att resa runt i världen och säkra mycket lågkostnadsel, eftersom det är det som avgör om man tjänar eller förlorar pengar i denna sektor. AI har en liknande dynamik. En enda chatGPT-sökning kan förbruka tio gånger så mycket el som en enkel Google-sökning.
Dessa gruvarbetare insåg att värdet på deras elavtal och deras energiinfrastruktur är högre när de betjänar AI-slutmarknaden än när de betjänar bitcoin-slutmarknaden. Många har börjat omvandla sina Bitcoin-gruvor, som i huvudsak är datacenter, för att betjäna AI- och högpresterande datormarknaden. Det kräver visserligen vissa ytterligare kapitalinvesteringar. Aktierna i de bitcoin-gruvarbetare som har varit mest aggressiva i att genomföra dessa omställningar har presterat bäst.
Jag är medveten om risken i dessa företag, eftersom de flesta av dem inte har särskilt bra balansräkningar och behöver kapital för att finansiera dessa omställningar. Det är en fråga om positionens storlek.
Norton: Låt oss prata om din långsiktiga prognos. Du tror att Bitcoin kan nå 2,9 miljoner USD per mynt år 2050. Denna månad ligger priset per mynt på omkring 92 000 USD.
Sigel: Vi tror att bitcoin kan nå hälften av guldets marknadsvärde fram till 2030, vilket beroende på guldpriset skulle innebära 500 000–600 000 USD per mynt. På lång sikt antar vi att bitcoin kommer att utgöra 2% av centralbankernas reserver. Centralbankerna äger guld till en vikt på 18%, så 2% är blygsamt. Vi antar också att 5–10% av den globala handeln kommer att denomineras i bitcoin. Det har redan börjat. Ryssland och Kina uppges reglera en del av sin energihandel i bitcoin.
Vår övergripande uppfattning är att EUR, yen och GBP nästan garanterat kommer att förlora marknadsandelar till bitcoin eller andra valutor under de kommande decennierna, eftersom valutavärden är starkt korrelerade med långsiktig BNP-tillväxt. Befolkningsdynamiken i dessa valutor är ganska svag. Kommer de att förlora marknadsandelar till den kinesiska renminbin, den indiska rupien eller den ryska rubeln? Eller kommer de att förlora marknadsandelar till bitcoin?
