

Det viktigaste i korthet: USA-börsen investeringsmöjligheter september 2025
- Small-cap och value överträffar, men är fortfarande undervärderade
- Fed är redo att sänka räntan, långa räntor trendar nedåt
- Tarifferna snedvrider BNP, ekonomin står inför en avmattning framöver
- Kommunikation, fastigheter, energi och hälsovård ger bäst värde
Per den 29 augusti 2025 handlades den amerikanska aktiemarknaden på en nivå som motsvarade en sammansättning av våra uppskattningar av verkligt värde. Morningstar US Market Index, vår bredaste proxy för den amerikanska aktiemarknaden, steg med 2,15% i augusti. Den starka månatliga avkastningen drevs av en breddning till de undervärderade delar av marknaden som hade släpat efter tillväxtaktierna i megacaps, vilka hade stått för en stor del av uppgången tidigare i år. Morningstar US Value Index steg med 5,05%, vilket var klart bättre än avkastningen på 0,40% för vårt US Growth Index och 3,01% för vårt US Core Index. Sett till börsvärde steg Morningstar US Small Cap Index med 4,58%, vilket överträffade avkastningen på 1,98% och 1,99% för US Large Cap Index respektive US Mid Cap Index.
Pris/marknadsvärde för Morningstars bevakning av amerikanska aktier vid månadsslutet
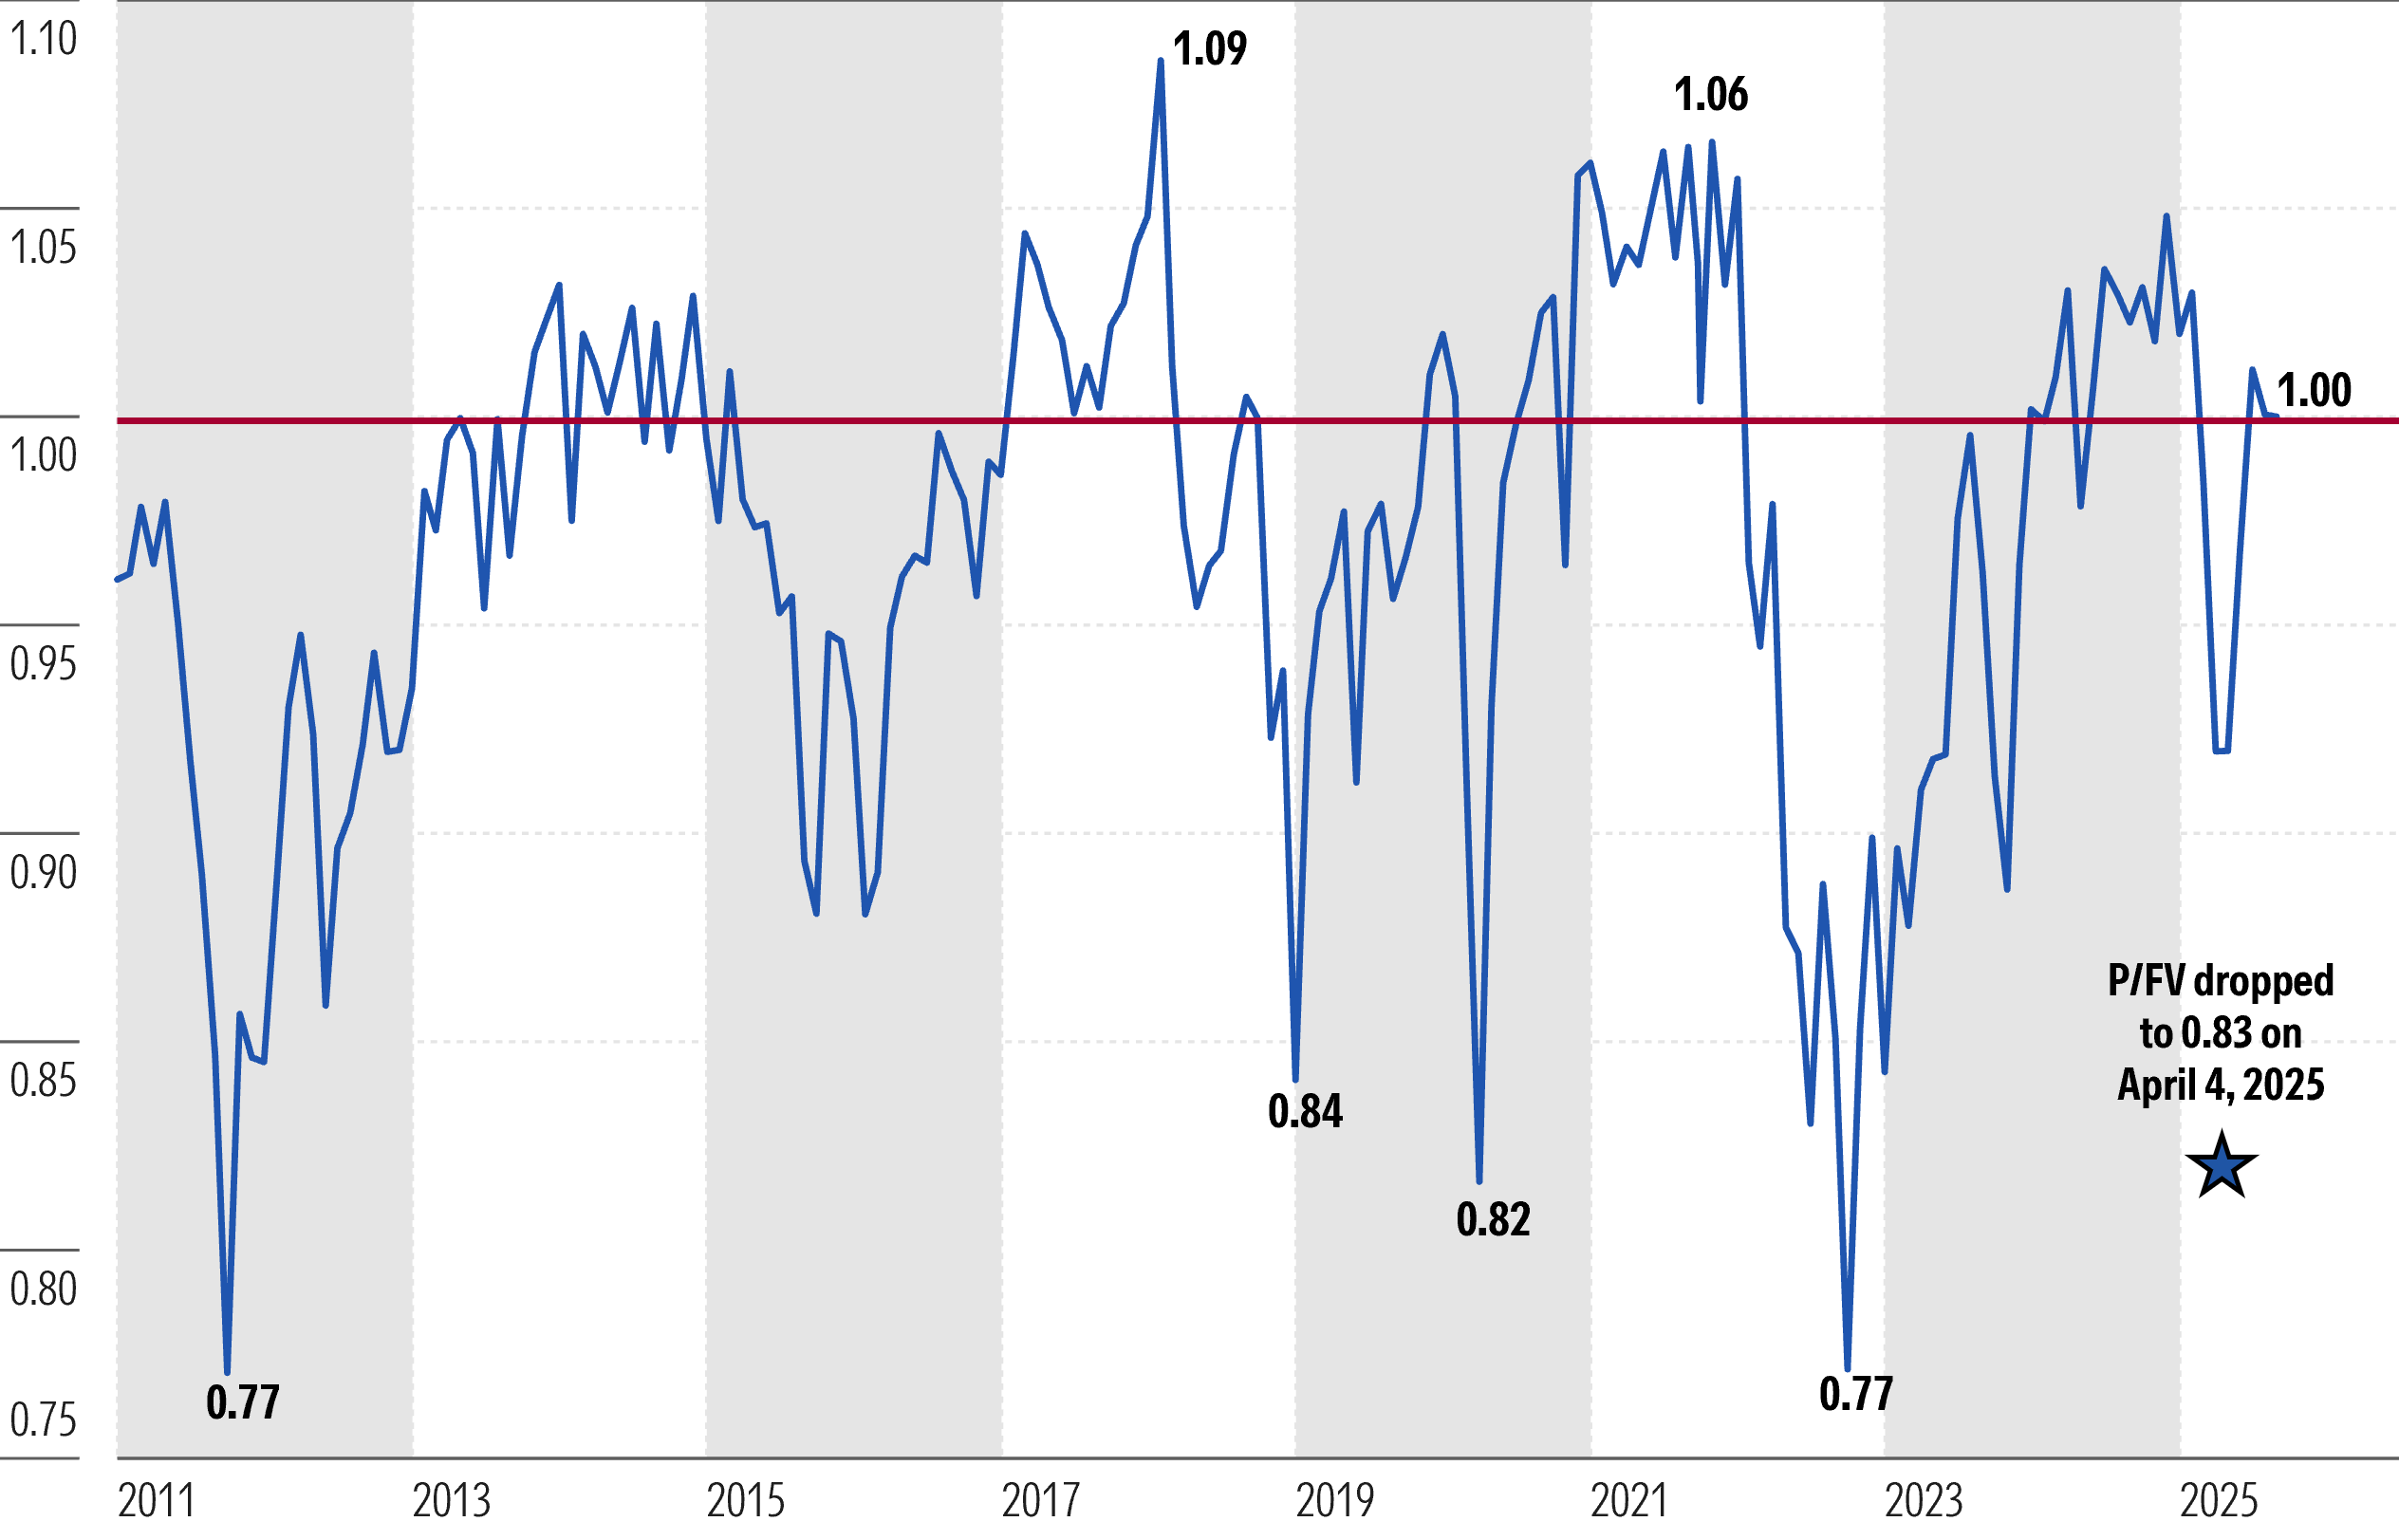
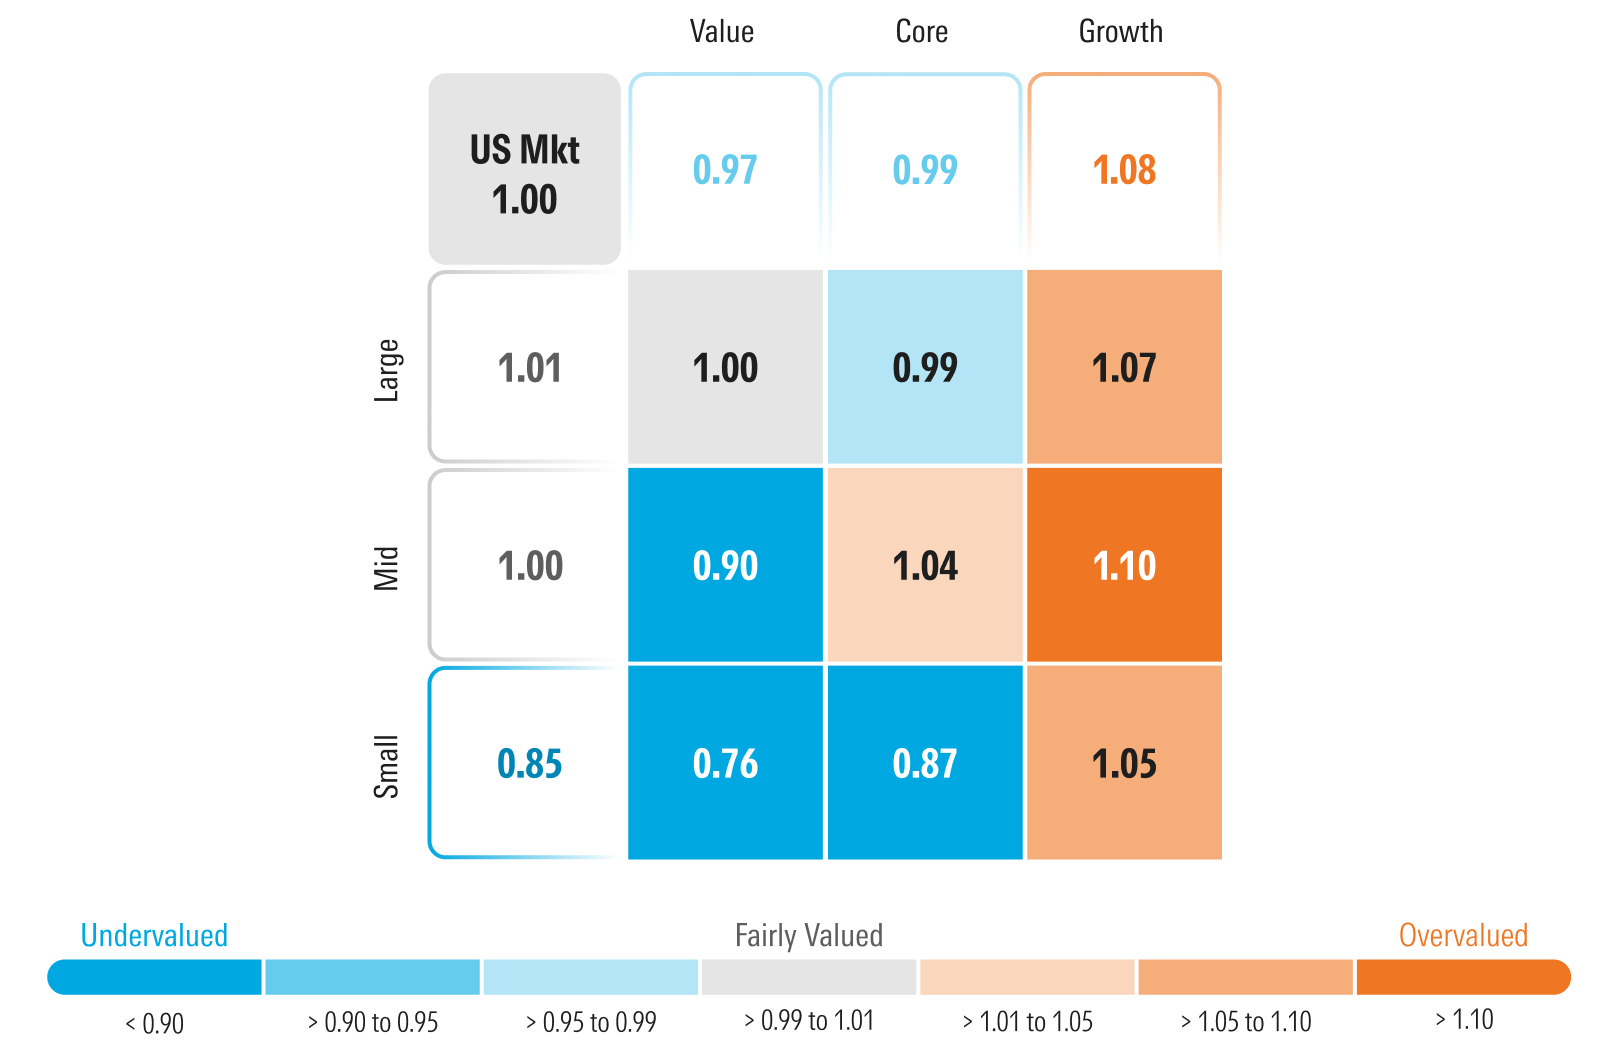
Även om både värdekategorin och småbolagsaktierna utvecklades bättre än marknaden i augusti, ser vi fortfarande attraktiva investeringsmöjligheter inom dessa områden jämfört med resten av marknaden. Värdekategorin ligger kvar med en rabatt på 3% mot verkligt värde, medan tillväxtaktier ligger kvar med en premie på 8% och kärnaktier ligger nära verkligt värde.
Småbolag är fortfarande den mest attraktiva delen av marknaden med en rabatt på 15%, medan stora och medelstora bolag är rättvist värderade. Vi har länge konstaterat att småbolagsaktier har varit attraktiva både på absolut och relativ värdebasis. Men vi har också varnat för att en investering i småbolag är en långsiktig investering, inte en snabb affär, och att man inte kan förvänta sig att småbolag ska fungera förrän senare i år. Vi förespråkade dock ändå en överviktsposition, eftersom det i bästa fall är svårt att tajma en ingångspunkt, och när småbolagen väl började prestera bättre skulle de rusa snabbt. Den senaste tidens överavkastning väcker frågan om denna överavkastning är en “head fake” och en för tidig start? Eller är detta början på en verklig rotation?
Historiskt sett går småbolagsaktier bäst när ekonomin återhämtar sig från en avmattning eller recession, när Federal Reserve lättar på penningpolitiken och när de långa räntorna sjunker. Det verkar som om två av dessa tre förhållanden håller på att förverkligas, medan det tredje fortfarande är en utestående fråga.
Vi räknar med att Fed kommer att börja lätta på penningpolitiken vid nästa möte och genomföra ytterligare lättnader under 2026. De långa räntorna har haft en nedåtgående trend under de senaste månaderna, och avkastningen på den tioåriga amerikanska statsobligationen har legat nära botten av sitt handelsintervall under det senaste året. Dessutom förutspår Morningstars ekonomiteam för Investment Management att den tioåriga avkastningen kommer att sjunka under 4% 2026 och ännu längre 2027.
Därmed återstår ett villkor som måste uppfyllas: Kommer den amerikanska ekonomin att accelerera igen under de närmaste kvartalen? Eller kommer den att sakta in? Ur ett huvudperspektiv verkar det som om detta villkor redan har uppfyllts, eftersom den rapporterade bruttonationalprodukten på 3,3% för andra kvartalet 2025 klart överträffade nedgången på 0,3% under första kvartalet. Huvudrapporten dolde dock effekterna av att importörer tidigarelade tullar under första kvartalet, vilket minskade BNP, och sedan använde lagret under andra kvartalet, vilket på ett konstgjort sätt ökade BNP. Enligt Morningstars ekonomiteam bromsade den verkliga underliggande fundamentala ekonomin in från första kvartalet till andra kvartalet när man rensar bort effekten från importen.
Enligt den senaste uppskattningen av Atlanta Fed GDPNow ligger de nuvarande ekonomiska måtten på 3,0%, vilket är en relativt stark läsning. Vårt ekonomiteam förutspår dock att effekterna av tullar kommer att bromsa ekonomin på en sekventiell kvartalsbasis fram till början av 2026.
Pris/Fair Value per Morningstar Style Box
Jackson Hole-optimism möter global handelsfriktion
Den amerikanska aktiemarknaden fick en skjuts av Federal Reserves ordförande Jerome Powells tal vid den årliga konferensen i Jackson Hole, där han antydde att han lutar åt att lätta på penningpolitiken vid septembermötet i Federal Open Market Committee. Morningstar Ratings amerikanska ekonomiteam fortsätter att förvänta sig att Fed kommer att lätta på penningpolitiken denna månad vid mötet den 16-17 september genom att sänka styrräntan med 25 punkter, följt av ytterligare en sänkning med 25 punkter minst en gång till före årets slut. Enligt nuvarande prognos väntas ytterligare en sänkning med 100 punkter under 2026.
På tullområdet offentliggjorde USA och EU ytterligare detaljer om tullarna i enlighet med den tidigare överenskomna ramen. De flesta av EU:s exportprodukter till USA - däribland bilar, läkemedel, halvledare och timmer - kommer att beläggas med en enhetlig tull på 15%, medan generiska läkemedel och prekursorer kommer att undantas. Tillkännagivandet upprepade också flera löften från EU om att köpa energiprodukter från USA och att göra strategiska investeringar i USA. Tidsfristen för tullsamtalen mellan USA och Mexiko samt med Kina förlängdes till den 30 oktober respektive den 10 november. Tariffsamtalen med Kanada verkar ha brutit samman och ytterligare tullar infördes på kanadensiska varor som inte omfattas av avtalet mellan USA, Mexiko och Kanada.
Där vi ser värde per sektor
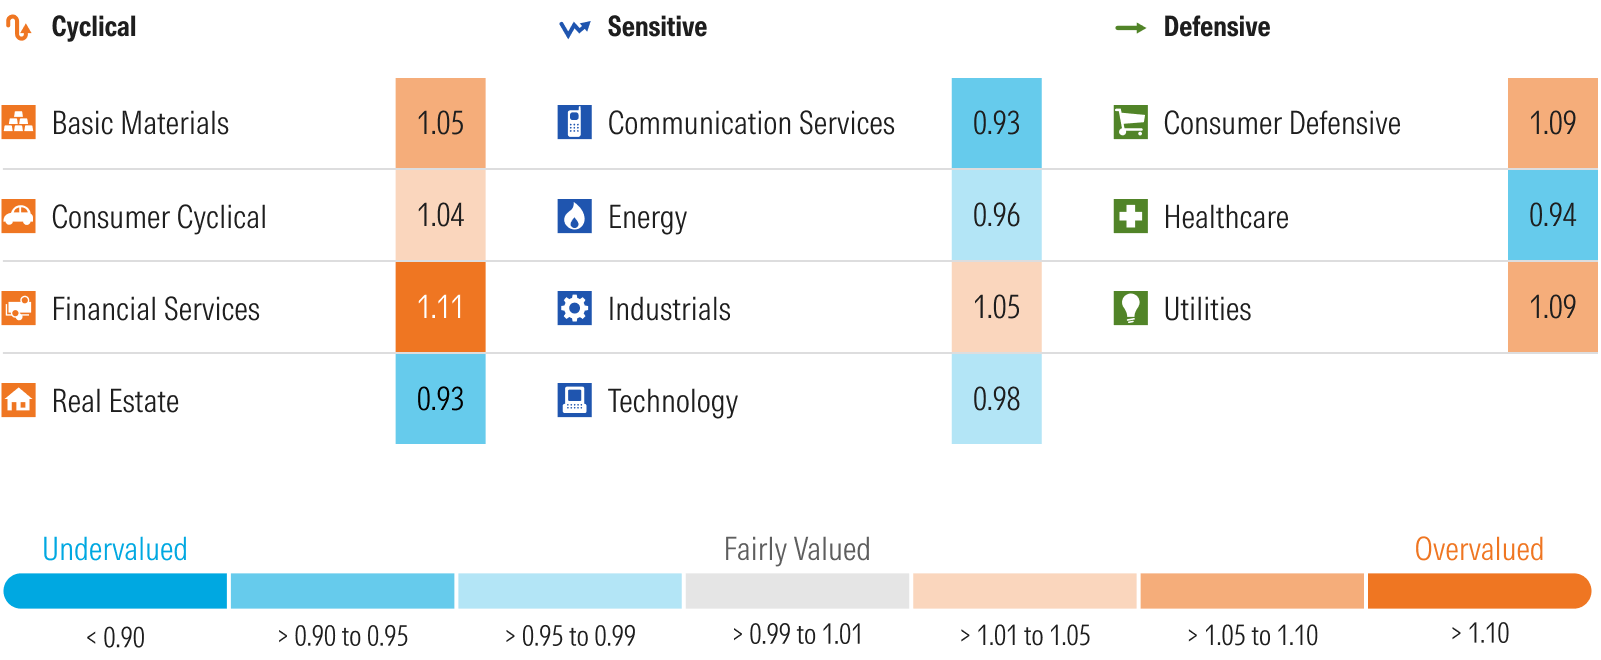
Kommunikation och fastigheter tävlar för närvarande om att vara den mest undervärderade sektorn med en rabatt på 7% i förhållande till verkligt värde.
Inom kommunikationssektorn drar dock den undervärderade mega-cap-aktien Alphabet ned sektorvärderingen, eftersom den handlades med en rabatt på 10% mot verkligt värde. En stor del av rabatten mellan marknadspriset och vår värdering berodde på en skillnad i uppfattning om resultatet av ett antitrustmål, som kunde ha krävt att Alphabet avyttrade Chrome och/eller Android. Vår uppfattning var att det inte skulle ske, medan marknaden räknade med en högre sannolikhet för att det skulle ske. Domstolen meddelade nyligen ett beslut där Alphabet inte kommer att behöva avyttra dessa segment, vilket därmed tar bort detta överhäng från aktien, vilket gör att aktien kan uppskattas till sitt inneboende värde.
Morningstar US Real Estate Index steg med 3,08% i augusti, varav drygt hälften av avkastningen kom efter Powells tal vid Jackson Hole den 22 augusti. Med Fed redo att lätta på penningpolitiken förväntar vi oss att fastighetssektorn kommer att dra nytta av lägre räntor eftersom minskade lånekostnader kommer att förbättra vinsterna och göra deras goda direktavkastning ännu mer attraktiv.
Morningstar US Energy Index steg med 3,43% i augusti, då oljepriserna höll sig relativt stabila under månaden. Vi fortsätter att hitta mycket värde i såväl oljeaktierna som oljeservicebolagen, även efter att vi tagit hänsyn till vår relativt pessimistiska syn på oljepriset. I våra värderingsmodeller använder vi marknadens forward strip price för olja för de kommande två åren och stegar sedan ned priset mot vår prognos om ett medelcykelpris på 55 USD/fat för West Texas Intermediate råolja. Dessutom anser vi att oljebolagen ger investerarna en naturlig hedge i portföljen om inflationen skulle komma tillbaka eller om geopolitiska risker skulle driva upp oljepriserna. Om en lättare penningpolitik stimulerar den ekonomiska aktiviteten förväntar vi oss att se en återhämtning i oljepriserna när efterfrågan tar fart igen.
Efter att ha släpat efter under en stor del av året vände Morningstar US Healthcare Index upp i augusti och steg med 5,49%. Hittills i år är indexet dock fortfarande det sämst presterande, med en uppgång på endast 1,41%. Sjukförsäkringsaktierna har rasat på grund av att sjukvårdsutnyttjandet och sjukvårdskostnaderna har varit högre än väntat. Globala läkemedelsaktier har pressats av ökad osäkerhet om potentiella förändringar i statliga ersättningsnivåer när administrationen överväger att införa ett prissättningssystem för de mest gynnade nationerna. Inom sektorn ser vi det mest attraktiva värdet bland tillverkare av medicinsk utrustning, medicinsk teknik och medicinska förbrukningsvaror.
Morningstar Pris/Fair Value per sektor
Övervärderade sektorer
Den största förändringen bland de övervärderade sektorerna i augusti skedde inom energisektorn. Morningstar US utility sector sjönk med 1,37% och var den enda sektorn som noterade en förlust. Med sina stabila vinster och höga direktavkastning fungerar sektorn för allmännyttiga företag ofta som ett räntebärande värdepapper. Därför borde lägre räntor stärka priserna på aktier i allmännyttiga företag. Men under augusti sjönk de långa räntorna, och när marknaden räknade med en nästan säker sänkning av den federala räntan sjönk sektorn för allmännyttiga företag. Enligt vår mening förstärker detta vår uppfattning att sektorn har svängt för mycket uppåt och är övervärderad. Vi ser väldigt lite värde i hela vår bevakning och noterar att de enda undervärderade aktierna i allmännyttiga bolag är de som är “story stocks”, som är undervärderade av en anledning.
Morningstars veckovisa podcast
Varje måndag morgon sätter sig Susan Dziubinski ned med Morningstars chefsstrateg för amerikanska marknader Dave Sekera för att diskutera vad som är på radarn för veckan, liksom ny Morningstar-research som investerare inte bör missa, och några aktieval för den kommande veckan. Lyssna på måndagar kl 8.00 CST på YouTube, Apple Podcasts eller Spotify.
