


Kommer en betoning på materialitet, eller finansiell relevans, att hjälpa hållbara fonder?
Hållbara investeringar har varit i blåsväder i tre år, avfärdade som “woke-investering”, och dess teman, inklusive institutionella metoder för mångfald, rättvisa och inkludering, förnybar energi och elfordon, har varit måltavlor för Donald Trumps administration. Många hållbara fonder har också haft dåliga resultat, men på senare tid har det börjat vända.
Kvartalsvisa flöden i hållbara fonder
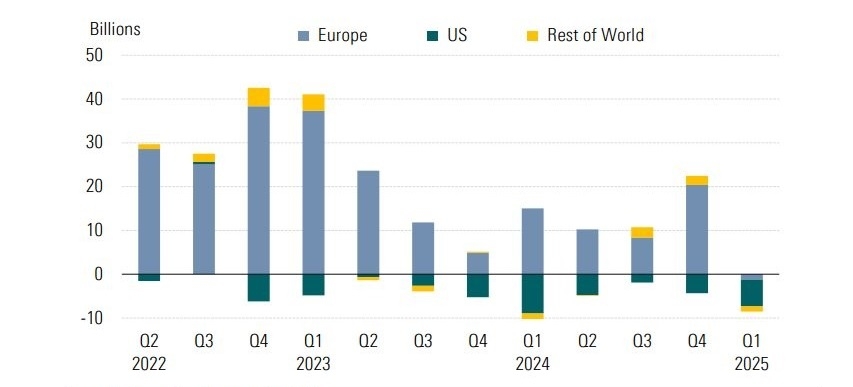
En stor källa till kritik: Begreppet “hållbara investeringar” är ett för stort tält. Det inkluderar både människor som vill göra gott genom sina investeringar (så kallade värdebaserade investerare) och människor som vill undvika miljömässiga, sociala och bolagsstyrningsrisker, inklusive vissa konventionella investerare. Förvaltarna har försökt balansera på denna obekväma skiljelinje utan att förklara sig för investerarna och har i stället låtit sig kritiseras. Och under den nya presidentadministrationen blev vissa av investeringstemana kontroversiella.
“De här olika målen krockar verkligen med varandra”, säger Lisa Cooper, grundare och vd för Figure 8 Investment Strategies, en finansiell rådgivare som specialiserat sig på hållbara investeringar. “Jag är inte säker på att vi någonsin var samlade under samma stora tält.”
Men en konsekvens av motreaktionen mot ESG är att den tvingade branschen för hållbara investeringar att “samlas kring materialitet”, eller finansiell relevans, säger Anna Totdahl, investeringsansvarig för ESG och hållbarhet på Oregon State Treasury.
Kommer det att hjälpa? Det kan inte skada. Jag diskuterade ämnet på en panel i maj 2025 med Cooper; Totdahl; Beth Williamson, chef för hållbar aktieforskning och biträdande förvaltare på Calamos Investments; och John Streur, investeringschef för alla investeringsstrategier för materiell risk för Boston Common Asset Management. Panelen organiserades av Portland Women in Investment Management och Portland State University.
Här är några viktiga resultat.
1) Väsentlighet har många olika betydelser. Här är de viktigaste definitionerna.
a) Den legala och finansiella definitionen beskriver materialitet som vad en rimlig investerare skulle anse vara viktigt för att fatta ett investeringsbeslut.
b) ESG-relaterade faktorer anses också vara väsentliga för företagens verksamhet och finansiella tillväxt. De används av hållbara och konventionella investerare som anser att ESG-frågornas potential att påverka företagsvärdet är reell.
c) Dubbel väsentlighet tar upp både risker och möjligheter relaterade till väsentliga faktorer som ett företag är exponerat för och beskriver även företagets påverkan på omvärlden, även om dessa faktorer inte direkt påverkar företagets finansiella rapporter. Detta inkluderar “icke prissatta externaliteter”, eller konsekvenserna av dess ekonomiska aktivitet som påverkar en tredje part och som ännu inte återspeglas i priset på den vara eller tjänst som företaget tillhandahåller. Dubbel väsentlighet är en viktig del av Europas strategi för företagens hållbarhetsrapportering.
d) “Principdriven” eller “värdebaserad” materialitet tar hänsyn till företagsegenskaper som är viktiga för en viss individ eller grupp, till exempel trosbaserade investerare som vill undvika vapen eller “syndaktier”.
2) Materialitet betyder olika saker för olika tillgångsslag. Men det används alltid i syfte att uppnå bättre avkastning.
a) “Det ser väldigt annorlunda ut i räntebärande tillgångar än i private equity eller fastigheter”, säger Totdahl på Oregon State Treasury, en pensionsfond. Fastighetsinvesterare kanske oroar sig för fysiska fastighetsrisker, som skogsbränder, extrem värme och torka.
b) För börsnoterade företag, säger Totdahl, kan investerare jämföra “hur företag förvaltar liknande risker, eller hur de arbetar med sin leverantörskedja eller hur de engagerar sina olika intressenter”. Aktieinvesterare kan fokusera på att minska exponeringen mot sektorer som befinner sig i en långsiktig sekulär nedgång eller mot branscher med miljömässiga eller sociala risker. Dessa har “en direkt kortsiktig finansiell påverkan på företaget eller kan på längre sikt skapa finansiell risk genom allvarlig eller betydande miljömässig eller social påverkan”, säger Williamson på Calamos, en investeringsrådgivare som förvaltar fonder. “Mitt jobb är ... att fatta rätt investeringsbeslut för att slå våra jämförelseindex.”
c) “Materialitet är något som är viktigt för verksamheten och därför viktigt för investeraren ... Mitt jobb är alltid att slå marknaden”, säger Streur på Boston Common, en investeringsrådgivare som förvaltar fonder och har en strategi som tittar närmare på materiella risker som beskrivs av företag i lagstadgade upplysningar, varav traditionell ESG-risk utgör cirka 20%.
3) Gör inte misstaget att tro att företagen inte är medvetna om ESG-riskerna, som kan påverka konkurrenskraften.
a) Tänk på att Kina idag är världens största aktör inom förnybar energi och hjälper tillväxtekonomier att ta sig förbi fossila bränslesystem. Det ger dem “en konkurrensfördel”, säger Streur. “I slutändan är förnybar energi en teknikdriven fråga, och den följer en förutsägbar innovationskurva baserad på förmågan att konsekvent öka produktionen. Så risken för företag att både drabbas av förluster på grund av klimatförändringar och att själva skapa risker genom att inte anpassa sin energikälla när världen förändras ökar betydligt. Således har endast fyra av de 3.000 börsnoterade företag i USA som Streurs team följer minskat sina uttalanden om risker relaterade till klimatförändringar. Däremot hade cirka 135 “avsevärt ökat sin riskbedömning” i 2025 års rapporter.
b) Ett liknande konkurrensdilemma uppstår för företag och deras personalstyrka, eller “humankapital”. Trump-administrationen undertecknade under sina första dagar tre exekutiva order som syftade till att avsluta DEI-program inom den offentliga och privata sektorn. Det säger Streur: “Företagen kanske anpassar sitt språk för att blidka administrationen, men de ändrar inte sina metoder.” Företagens stöd för DEI fortsätter eftersom de i allt högre grad skapar vinster genom immateriella rättigheter och intellektuellt kapital, vilket kräver högkvalificerad arbetskraft. Omkring 43% av den amerikanska arbetskraften är icke-vit, och utbildningsnivån har ökat för både kvinnor och färgade, säger Streur och tillägger att “ett företag som vill producera immateriella rättigheter, idéer, patent och göra höga vinster måste kunna skapa en arbetsplats som gör det möjligt för människor från alla dessa olika grupper att göra sitt bästa.”
4) Investerare som överväger ESG-risker måste säkerställa att de är väsentliga för företaget. (En resurs är SASB:s materialitetskarta). De bör också överväga ESG-möjligheter.
a) “Även om man kan hävda att DEI är viktigt för alla arbetsplatser, varierar den finansiella materialiteten i detta ämne”, säger Williamson. Tänk på att både Target TGT och Deere DE en gång hyllades för sina DEI-initiativ men drog sig tillbaka från dem efter kritik. Targets aktie föll med 12% efter att bolaget avslutat sina mångfaldsinitiativ, medan Deeres aktie förblev relativt stabil, och Deere mötte inga större stämningar och inga rapporterade bojkotter från allmänheten.
b) Varför är det så stor skillnad? DEI är mer likt ett detaljhandelsföretag än ett företag som tillverkar industrimaskiner, säger Williamson. Target har en större och mer diversifierad personalstyrka än Deere, och dess kundbas är större och mer diversifierad. Historiskt sett har företaget tillgodosett mångfalden bland sin personal och kundbas genom att erbjuda ett brett utbud av produkter och tjänster, inklusive produkter och tjänster från företag som ägs av minoriteter och HBTQ+-personer. Företaget hyllades som en topparbetsgivare för hbtq-personer och hade en perfekt poäng på Corporate Equality Index. “Att vända på företagets program ses som ett svek mot de människor som byggt upp och stöttat företaget, vilket leder till försämrat rykte, minskad trafik och i slutändan minskad försäljning”, säger Williamson. Å andra sidan “har Deeres produktsortiment alltid varit inriktat på en ganska homogen konsumentbas inom jordbruket, med begränsad förmåga att diversifiera sitt produktutbud”.
c) Samma analys kan användas för att hitta globala ledare - “möjligheter för företag som vi tror kommer att kunna bedriva verksamhet med bättre ekonomiskt resultat i framtiden med ökande ekologiska risker och växande befolkningar”, säger Williamson.
5) Framtida materiella riskfaktorer är också viktiga för investerare, och inte av värderingsmässiga skäl.
a) Företagsrisker kan gälla kvalitet, föråldring och regleringar eller skada miljön, hälsan eller de anställda. Det ena är viktigt för den finansiella avkastningen nu, och det andra kan vara “något som orsakar betydande skada externt för miljön eller för en stor grupp människor och som kan vara viktigt för framtiden”, säger Streur.
b) Klimatförändringar är en sådan långsiktig risk, och emittenter debiteras för närvarande inte för sina koldioxidutsläpp som orsakar global uppvärmning. Ett initiativ från Securities and Exchange Commission om att kräva att företag ska redovisa utsläpp upphävdes faktiskt under den nya administrationen, även om SEC kräver att företag ska redovisa andra väsentliga risker. Men andra jurisdiktioner kräver sådan information, bland annat Kalifornien. Så småningom kan detta också leda till regleringsrisker. Dessa är betydelsefulla för en emittent, dess resultaträkning och aktiekurs. Miljöskador i ett samhälle “kan på lång sikt öka ryktesrisken, lagstiftningskostnaderna eller driftskostnaderna för det företaget”, säger Williamson. “Bara för att det inte ingår i den kortsiktiga definitionen betyder det inte att man inte kan [ha] en finansiell risk på längre sikt.”
c) Materialitet blir tydligare i takt med att mer ESG-data blir tillgänglig. “Nästan ingen data” fanns tillgänglig 1999 när Williamsons team började bygga upp sina första hållbara fonder, vilket ledde till att man skapade ett eget ramverk för att samla in data och föra dialog med företagen. Datainfrastrukturen blev mer utvecklad med hållbarhetsrapporter och upplysningar från emittenter. Begreppet “greenwashing” uppstod när investerare ifrågasatte äktheten i vissa uppgifter.
6) Ramverk för materialitet är också användbara för värderingsdrivna investerare, av vilka många väljer bort investeringar eller försöker skapa påverkan.
a) Kunderna “vill att deras kapital ska vara kraftfullt, att det ska riktas specifikt till saker som kan bidra till och som ger sociala och miljömässiga fördelar. Så tänk på prisvärda bostäder, tänk på förnybar energi i det här sammanhanget”, säger Cooper på Figure 8, en finansiell rådgivare.
b) Sådana investerare “letar ofta efter andra saker, andra tillgångsklasser som inte beskrivs i publika aktier”, säger Cooper. Ett exempel på detta är obligationer, där uppsidan är begränsad medan risken är “den stora nedsidan”. Så “när det gäller obligationsinvesteringar är vårt arbete med väsentlighetsfrågor mycket inriktat på risk och inte så mycket på möjlighetssidan”. Ett exempel: Att undvika kommunala obligationer som fick en kreditnedgradering i kölvattnet av de förödande skogsbränderna i Los Angeles.
7) Engagemang bidrar till att säkerställa att företagen tar itu med materiella risker och möjligheter.
a) Många företag är ovilliga att berätta om hur de hanterar ESG-risker i det rådande politiska klimatet. “Om man tittar på vad företagen gör är det tvärtom mot vad denna ESG-pushback skulle kunna tyda på”, säger Streur.
b) De kan berätta för investerarna att även om vissa kunder kanske inte är nöjda med DEI-insatserna, så bidrar de till att höja de anställdas moral. “Så de säger: ‘Vi ska bara inte sjunga det från bergstoppen längre’”, säger Williamson. Till exempel var det 54% färre offentliggöranden av demografiska data om styrelserummet för S&P 500 än förra året. Williamson: “Mitt jobb är att förstå vilka data som finns tillgängliga, hur man förstår vad som är väsentligt och hur man fortsätter att gå ut och skaffa det material som behövs.”
8) Kommer detta fokus på väsentlighet att göra hållbara investeringar populära bland investerarna igen? Det kan inte skada att det fokuserar på avkastning.
a) Säger Streur: “Jag tror inte att relevansen har gått förlorad. Jag tror att den nuvarande administrationen har skapat en stor rökridå. Vi håller inte på att förlora kriget, utan vi kämpar i en opåverkad strid för tillfället.”
b) Säger Williamson: Det som händer nu är “nästan en marknadskorrigering, och det behövdes ... Jag tror att det fortsätter att existera, och bruset runt det minskar.”
