
Det kan tyckas självklart att de enorma summor som satsas på artificiell intelligens måste bidra till en snabbare ekonomisk tillväxt, och att en starkare ekonomi driver upp inflationen.
Detta sätt att tänka är dock felaktigt, eftersom det inte beaktar ekonomin som ett integrerat system. Framför allt måste vi ta hänsyn till Federal Reserve. När vi gör det inser vi att den främsta effekten av AI idag är att räntorna stiger.
Vi anser detta eftersom Federal Reserve motverkar efterfrågechocken från AI, vilket leder till högre räntor men samtidigt håller bruttonationalprodukten i linje med dess potential. Om det senare stämmer är det inte troligt att AI har någon större inverkan på inflationen.
Det innebär att om AI-boomen tappar fart kommer det sannolikt att leda till lägre räntor under de kommande åren, precis som vi förutspår i vår senaste konjunkturprognos för USA.
Här är varför jag tycker så.
Efterfrågechocker (som AI) motverkas av Federal Reserve
Det viktigaste argumentet är följande: AI utgör (för närvarande) en efterfrågechock, och Fed motverkar i regel efterfrågechocker.
En efterfrågechock är helt enkelt en ökning av de önskade utgifterna inom någon sektor av ekonomin.
Det är i stort sett oomtvistat att AI för närvarande orsakar en kraftig efterfrågechock. Inte bara spenderas enorma summor på datacenter, utan uppgången i aktiekurserna bidrar också till att stödja hushållens konsumtion.
Låt oss ta fram ett diagram. Den reala (inflationsjusterade) räntan och BNP-nivån bestäms gemensamt av skärningspunkten mellan två linjer. För det första har vi ”investerings- och sparandekurvan”, eller IS-kurvan, som visar att BNP är en negativ funktion av räntan. Den centrala tanken är att lägre räntor uppmuntrar den privata sektorn att öka sina utgifter.
För det andra illustrerar penningpolitikkurvan Fed:s mål att få BNP att utvecklas i linje med sin potential. Den potentiella BNP:n är den optimala nivån för ekonomin: varken för het eller för kall. Vi skulle faktiskt kunna definiera den potentiella BNP:n som full sysselsättning utan inflationstryck, vilket är exakt de båda delarna av Fed:s dubbla mandat.
Fed strävar alltså efter att fastställa räntorna på den nivå som krävs för att BNP ska nå sin potential. Därav den vertikala linjen.
How Demand Shocks Are Offset by the Fed
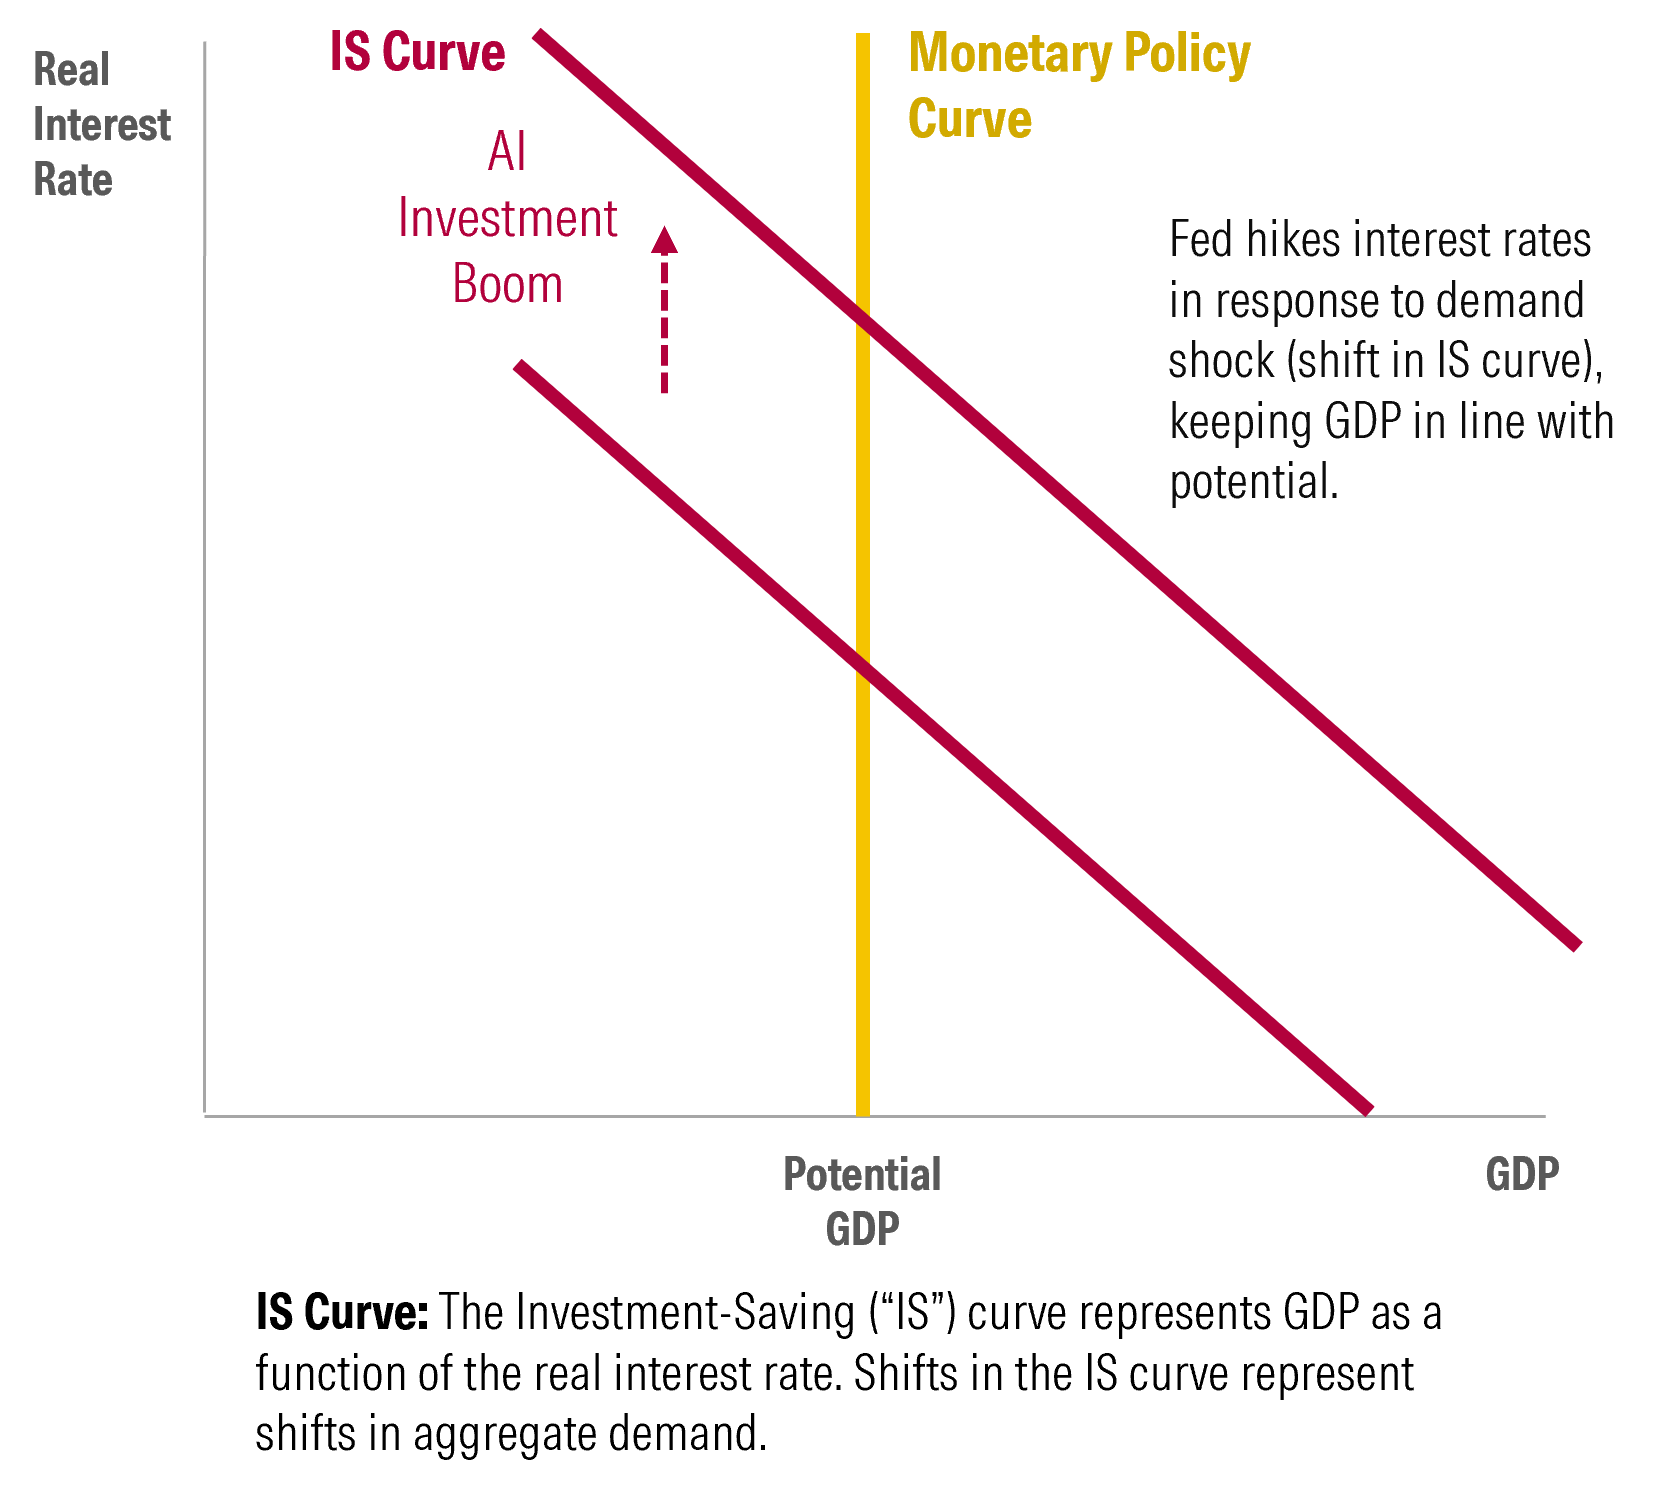
Efterfrågechocker leder till att IS-kurvan förskjuts. Utifrån vårt analysramverk menar vi att Fed strävar efter (och lyckas i allmänhet med) att motverka denna efterfrågechock i den utsträckning som krävs för att hålla BNP i linje med potentialen. IS-kurvan förskjuts alltså längs en vertikal linje. Detta innebär högre räntor, medan BNP (och i stort sett även inflationen) förblir ungefär oförändrad.
I ett kontrafaktiskt scenario utan AI-boom skulle räntorna, enligt vår uppfattning, ha sjunkit betydligt närmare de lägre nivåerna före pandemin. Räntan på 10-åriga amerikanska statsobligationer låg i genomsnitt på 2,5 % under perioden 2017–2019; för närvarande ligger den på 5,0 %.
Inflationen beror främst på att BNP ligger över potentialen
Om vi bortser från vissa nyanser är vår grundläggande utgångspunkt att inflationen främst beror på att BNP ligger över sin potential. Det kan finnas många orsaker till att BNP ökar utöver sin potential: finanspolitiska stimulansåtgärder, tillgångsbubblor eller en alltför kraftig ökning av penningmängden. Den röda tråden är att det finns för stora utgifter i förhållande till för få varor.
Men om Fed håller BNP ungefär på samma nivå som den potentiella tillväxten genom att motverka AI:s efterfrågechock, så bidrar AI inte i någon större utsträckning till inflationen.
Vi säger ”i någon större utsträckning” eftersom AI ligger bakom vissa branschspecifika prisökningar, till exempel de kraftigt stigande priserna på minnen. Men dessa utgör en liten del av konsumenternas utgifter jämfört med exempelvis olja. Det är dessutom inte givet att branschspecifika prisökningar driver upp den totala inflationen, såvida inte Federal Reserve tillåter det. (Detta är ett komplicerat ämne att förklara, så jag hänvisar till denna artikel av den framstående John Cochrane om du vill läsa mer i detalj.)
Det centrala är att en ihållande hög inflation kräver att BNP ligger betydligt över sin potential, vilket leder till en ekonomi som är överhettad på alla områden. Men så ser det inte riktigt ut just nu. Som vi diskuterar i vår senaste ekonomiska prognos är det allmänna inflationstrycket ganska dämpat; om det inte vore för tullarna och konflikten mellan USA och Iran skulle inflationen för närvarande ligga ganska nära Federal Reserves mål på 2 procent.
Vad händer om AI leder till en utbudschock?
En följd av den gängse uppfattningen är att AI idag kan orsaka inflation eftersom det utgör en efterfrågechock, men att det kommer att få en deflatorisk effekt när AI blir en utbudschock.
När vi talar om att AI kommer att utgöra en utbudschock menar vi specifikt att AI i slutändan kommer att öka den potentiella BNP:n. Den del av den potentiella BNP:n som AI skulle påverka är produktiviteten: produktionen per arbetstagare.
Vi har dock hävdat att AI ännu inte bidrar till någon betydande produktivitetsökning. (Vi kommer att återkomma till detta i framtiden, tillsammans med utsikterna för hur detta kan komma att förändras.) För tillfället skulle vi säga att AI endast utgör en efterfrågechock, inte en utbudschock.
Men även om AI börjar öka produktiviteten och därmed leder till en utbudschock, håller vi inte med om att detta i sig skulle vara deflationistiskt. Resultatet skulle bli en snabbare potentiell BNP-tillväxt, och så länge Fed kan stimulera ekonomin tillräckligt för att få BNP att växa i takt med denna snabbare potential, uppstår inga inflationspåverkande effekter.
AI tränger undan andra utgifter
Okej, nog med teori. Vad visar data?
Om Fed skulle motverka efterfrågechocken från AI genom att hålla räntorna högre än de annars skulle vara, skulle vi förvänta oss att dessa höga räntor skulle dämpa utgifter som inte är kopplade till AI. Och det är precis vad vi ser.
Hela tillväxten inom de privata fasta investeringarna i USA under 2025 och 2026 har kommit från teknikrelaterade sektorer, drivna av AI. Alla andra privata fasta investeringar, såsom bostäder, kommersiella fastigheter och andra sektorer, minskar.
Vissa läsare kanske minns begreppet från introduktionskursen i nationalekonomi, nämligen att höga offentliga utgifter ”tränger undan” privata investeringar. Det här är ungefär samma sak, förutom att vi har en typ av privata utgifter – AI – som tränger undan alla andra.
Privata fasta investeringar i USA, tillväxt i procent jämfört med föregående år
Om AI-boomen avtar kommer räntorna att sjunka
Så vad är den viktigaste slutsatsen?
Om AI idag spelar en avgörande roll för de höga räntorna, borde en eventuell avmattning av AI-boomen leda till lägre räntor. Räntorna är fortfarande för höga för stora delar av ekonomin, men AI-boomen har dolt detta.
Det finns många faktorer som påverkar ekonomin just nu; framför allt hotar oljeprischocken till följd av kriget i Iran att få stora konsekvenser. Men när dammet väl har lagt sig kommer AI-boomen att spela en avgörande roll för den framtida utvecklingen av räntorna.
I vår senaste konjunkturprognos för USA räknar vi med att räntorna så småningom kommer att sjunka, och att räntan på 10-åriga statsobligationer kommer att sjunka till 3,5 % år 2029, jämfört med dagens 5,0 %. Den avtagande tillväxten i AI-investeringarna är en viktig orsak till vår prognos.
Om konjunkturuppgången emellertid sväller ut till en bubbla skulle det kunna leda till högre räntor på kort sikt.
