

Utsikter för USA-börsen tredje kvartalet, det viktigaste i korthet:
- Efter uppgången handlas de amerikanska aktierna återigen med en liten premie jämfört med vårt verkliga värde.
- Framför allt tillväxtaktierna steg till en särskilt hög premie.
- Småbolagsaktierna är fortfarande mycket attraktivt värderade, men det kan ta ett tag innan de börjar leverera.
Ofta fungerar aktiemarknaderna som en pendel och svänger från övervärderad till undervärderad och tillbaka till övervärderad igen - och detta år har varit ett bevis på detta. Vi fortsätter att vägleda investerare att investera på lång sikt, men den senaste tidens kortsiktiga svängningar på marknaden har skapat möjligheter.
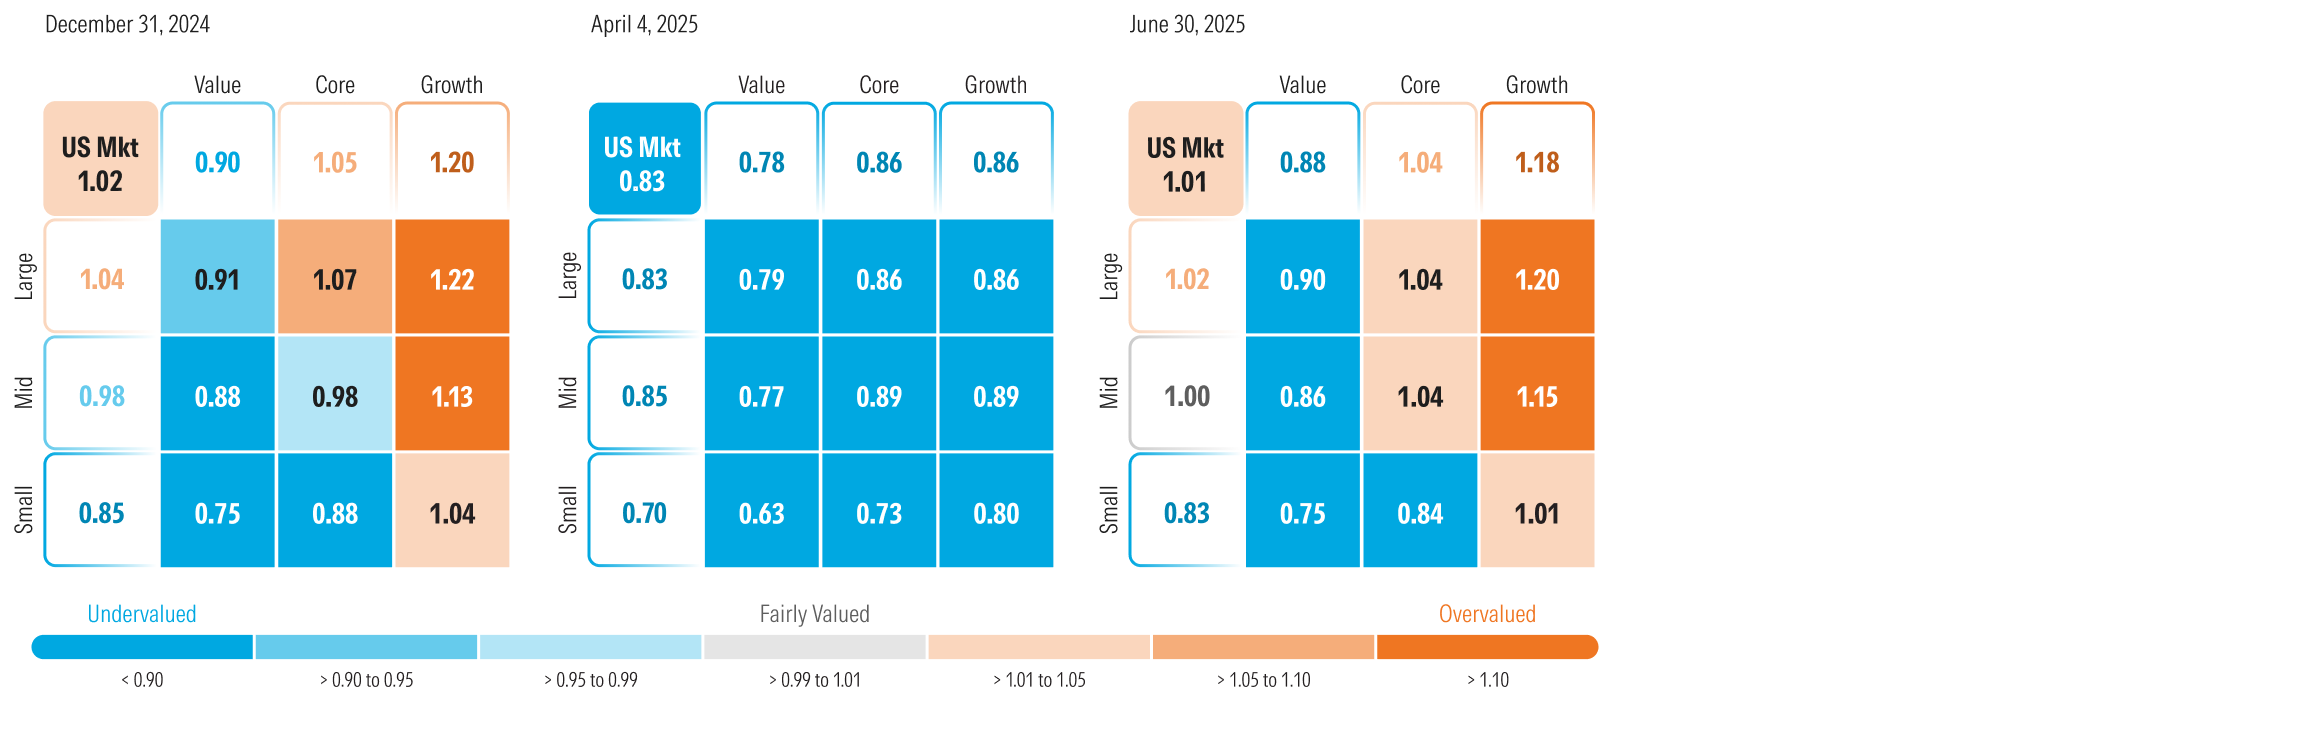
I vår Market Outlook 2025 noterade vi att den amerikanska aktiemarknaden inledde året med en sällsynt låg premie i förhållande till verkligt värde. Lanseringen av DeepSeek i januari var den katalysator som inledde utförsäljningen av övervärderade och överexponerade aktier inom artificiell intelligens, och nedsidan förvärrades ytterligare efter tillkännagivandet av tullarna den 2 april. Marknaden föll till en sällsynt stor rabatt på verkligt värde, och i vår särskilda uppdatering av Market Outlook som publicerades den 7 april 2025, och i avsnittet den 7 april av vår veckopodcast The Morning Filter, gick vi över till en överviktsrekommendation för amerikanska aktier. Strax därefter påbörjade aktierna en särskilt brant återhämtning när tullarna pausades och marknaden insåg att DeepSeek inte var det hot mot AI-utgifterna som man ursprungligen befarade.
Förändring i Morningstar Equity Research Coverage Price/Fair Value-estimat under årets gång
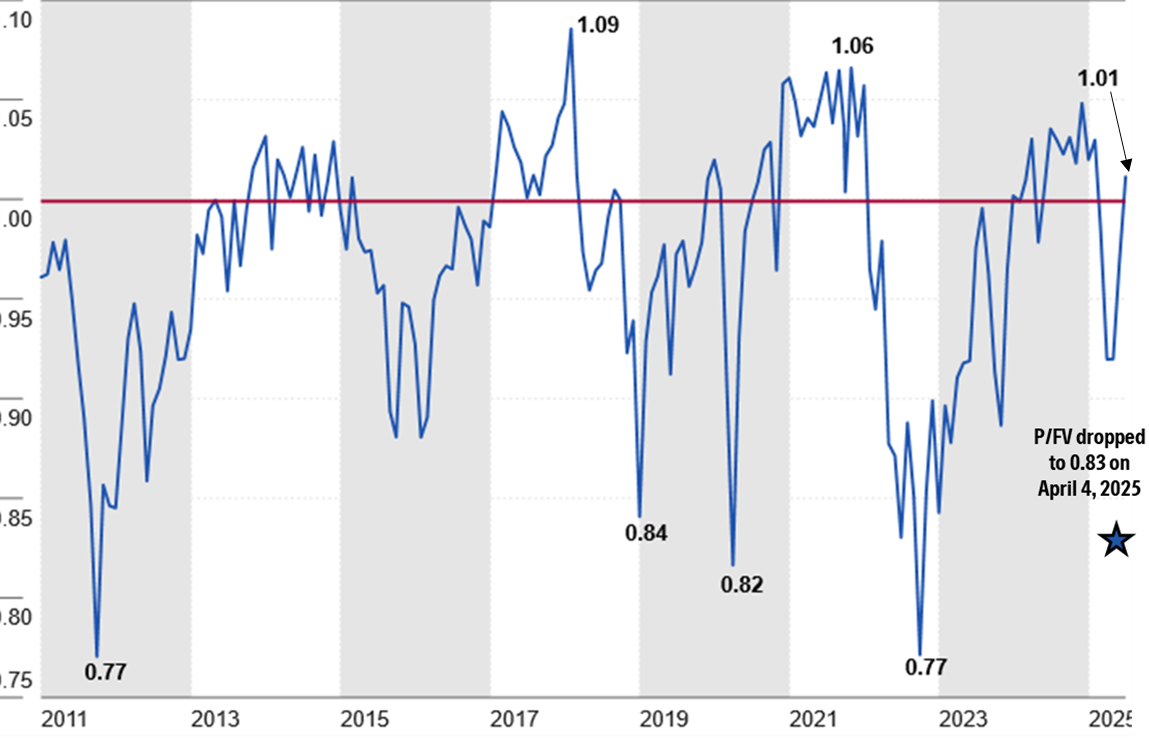
Per den 30 juni 2025 handlades den amerikanska aktiemarknaden med en premie på 1% över våra uppskattningar av verkligt värde. Även om det inte saknar motstycke har den amerikanska aktiemarknaden sedan 2010 endast handlats till en högre premie mindre än 30% av tiden.
När vi blickar framåt misstänker vi att volatiliteten kommer att återvända i sommar. Den första tidsfristen för tullar löper ut den 1 augusti, strax efter inledningen av rapportperioden för andra kvartalet. Med den nuvarande premien ger marknaden ingen säkerhetsmarginal som skulle kunna utgöra en buffert på nedsidan om tullförhandlingarna skulle gå snett eller om vinstprognoserna för tredje kvartalet skulle göra investerarna besvikna.
Pris/marknadsvärde för Morningstars bevakning av amerikanska aktier vid månadsslutet
När marknaderna handlas till överpris är positionering särskilt viktigt
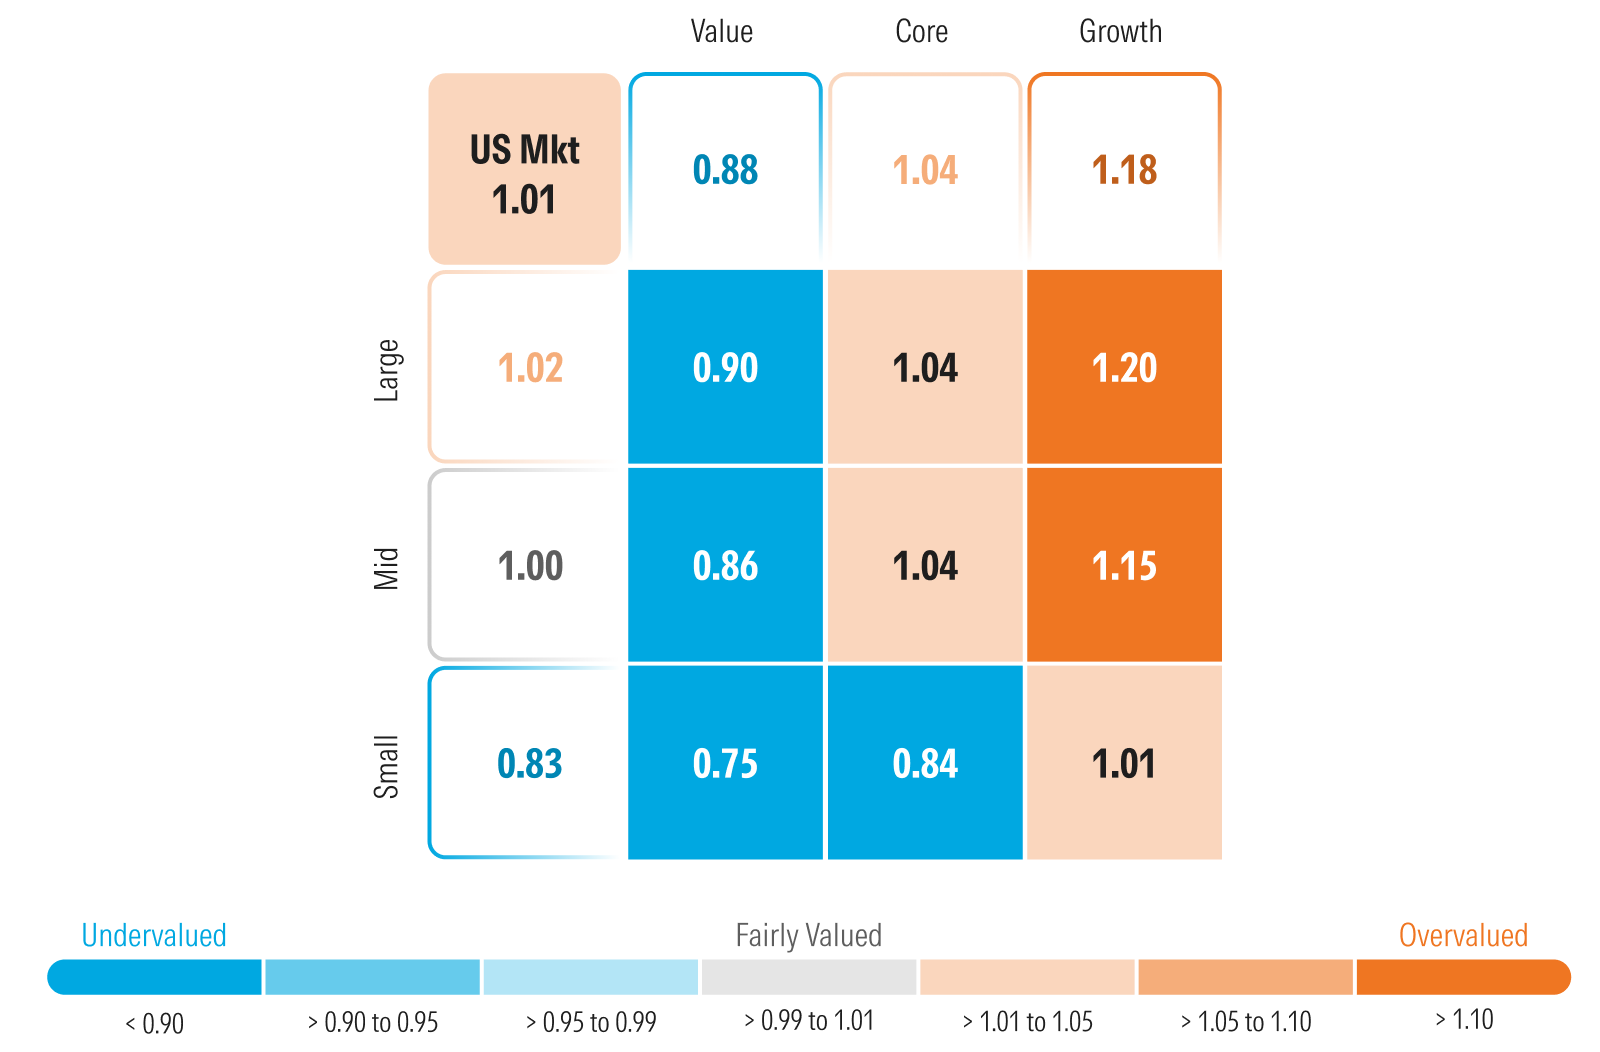
Nu när marknaderna åter handlas till en premie i förhållande till en sammansättning av våra verkliga värden är positionering ännu viktigare än vanligt. Vi fortsätter att förespråka en övervikt i värdekategorin, som handlas med en rabatt på 12% i förhållande till det verkliga värdet. För att finansiera denna övervikt förespråkar vi också en undervikt i tillväxtkategorin, eftersom den handlas till en premie på 18% i förhållande till verkligt värde. Det är sällan som tillväxtaktier handlas med en så stor premie, och det senaste exemplet var i december 2024, precis innan nedgången i AI-aktier började.
Sett till börsvärde är småbolagsaktier fortfarande mycket attraktiva och handlas med 17% rabatt jämfört med vårt estimat för verkligt värde. Eftersom aktier i stora bolag handlas med en premie på 2% kan investerare finansiera en övervikt i småbolag med en liten undervikt i stora bolag.
Morningstars pris/rättvist värde per Morningstar Style Box
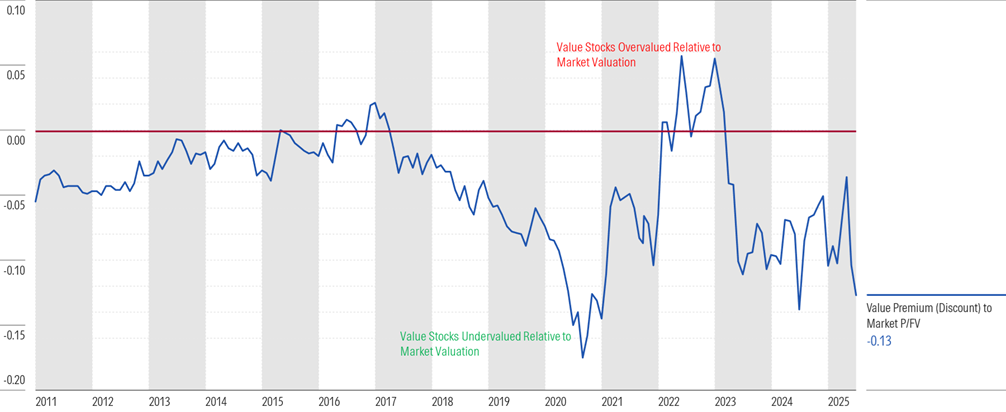
Värdeaktier är inte bara undervärderade i absoluta tal, utan de ligger också kvar nära några av de mest undervärderade nivåerna i förhållande till den breda marknaden under de senaste 15 åren. På en marknad som börjar bli övervärderad ser vi ett värde i de relativt sett högre direktavkastningarna som finns i värdekategorin. Undervärderade aktier med högre direktavkastning kan ge investerare både potential att öka aktiekursen på uppsidan och avkastning medan man väntar. Dessutom bör dessa typer av aktier med kortare löptid ha en lägre trade off än den breda marknaden i ett nedåtgående scenario.
Värdeaktier fortsätter att handlas med en kraftig rabatt i förhållande till den breda marknadens värdering
Småbolag är inte bara undervärderade i absoluta tal, utan de ligger också kvar nära några av de mest undervärderade nivåerna i förhållande till den breda marknaden under de senaste 15 åren.
Småbolagsaktier fortsätter att handlas med stor rabatt i förhållande till den breda marknadens värdering
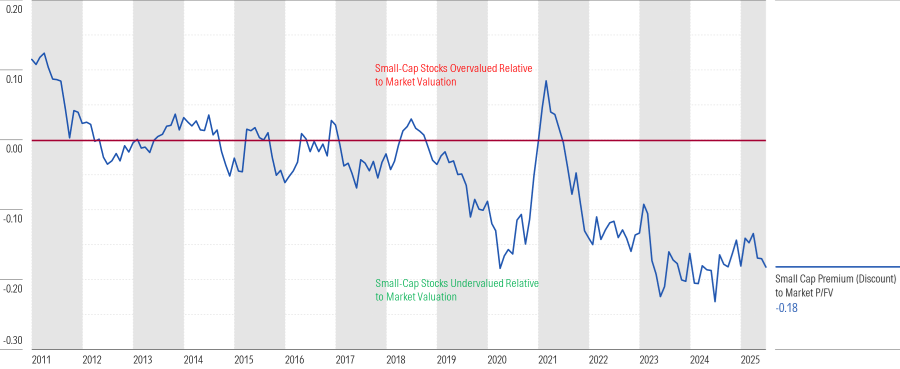
Historiskt sett har småbolagsaktier utvecklats bäst när Fed lättar på penningpolitiken, de långa räntorna sjunker och ekonomin är redo att börja återhämta sig. Det verkar inte vara fallet på kort sikt, och även om dessa aktier är undervärderade kanske det inte är förrän senare i år som de börjar fungera. Ur penningpolitisk synvinkel förväntar sig ekonomiteamet från Morningstar Wealth Management att Fed kommer att sänka den federala räntan två gånger i år. Medan de förutspår att tillväxttakten kommer att sakta in sekventiellt fram till slutet av året, förutspår de att ekonomin kommer att börja sakta återaccelerera i början av 2026. De långa räntorna handlas för närvarande nära prognosnivån för 2025, men bör inleda en flerårig nedåtgående trend senare i år.
Där vi ser värde per sektor
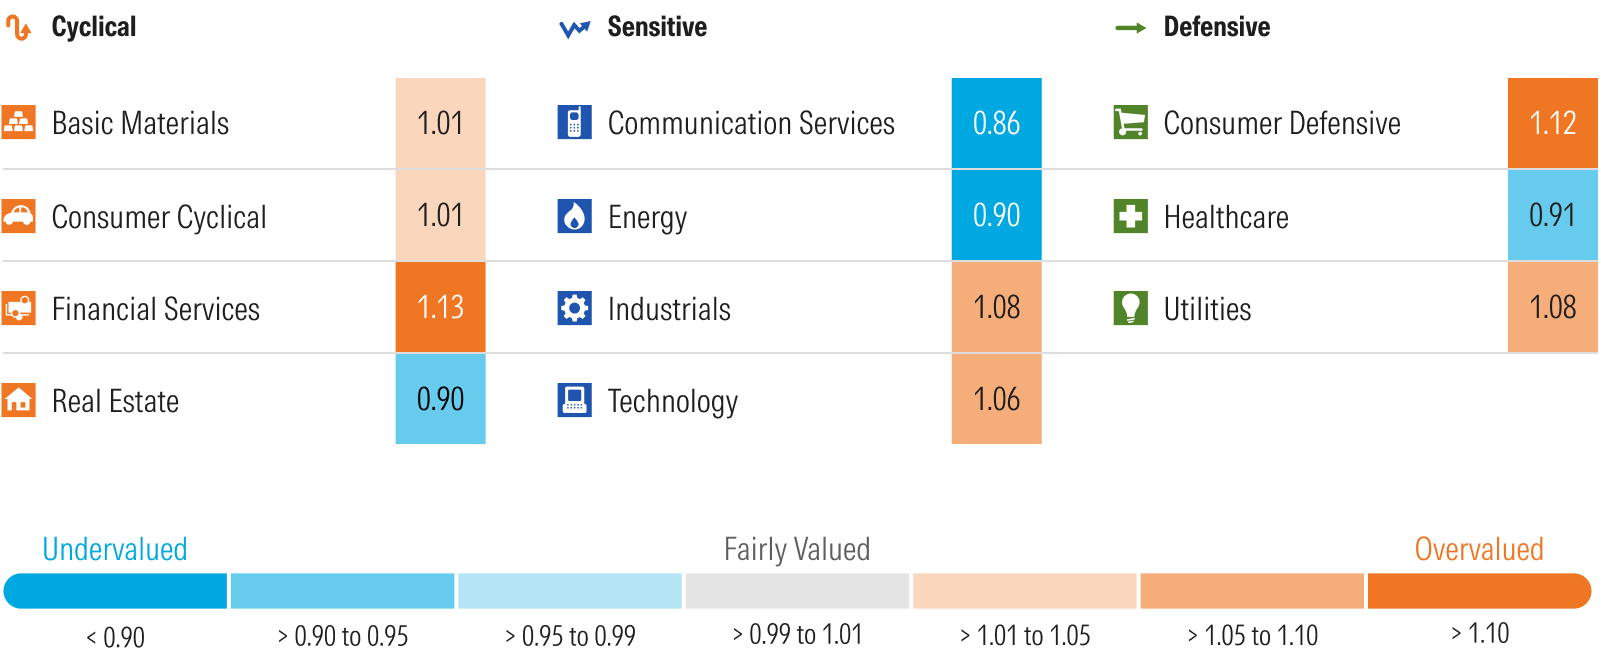
Sektorvärderingarna steg generellt i takt med att ett stigande tidvatten på aktiemarknaden lyfte alla båtar. Undervärderade sektorer konvergerade mot verkligt värde och övervärderade sektorer blev ännu mer övervärderade. Undantagen från regeln var hälsovårds- och energisektorerna. Förluster inom dessa sektorer har lett till att de båda nu är ytterligare undervärderade.
Hälso- och sjukvård
Hälsovårdsaktierna föll i onåd då osäkerheten kring hur förändringar i regeringspolitiken och ersättningar skulle komma att påverka sentimentet. Många företag som säljer vetenskapliga instrument, laboratorieutrustning, förbrukningsvaror för diagnostik och reagenser för life science sålde till exempel av på oro för att minskade statliga utgifter kommer att försämra deras vinsttillväxt. Även om detta kan komma att besannas för dem som levererar till statligt sponsrade laboratorier, förväntar vi oss att utgifterna bland privata företag kommer att förbli stabila och tror att marknaden överskattar risken på nedsidan. Till exempel får Thermo Fisher Scientific TMO 5 stjärnor efter att ha fallit 18% hittills i år. Vi ser också värde bland tillverkare av medicinsk utrustning, som Medtronic MDT (4 stjärnor) och Zimmer Biomet ZBH (4 stjärnor), som fortsätter att ha medvind i takt med att den åldrande befolkningen leder till ökad efterfrågan på ledproteser, pacemakers, defibrillatorer, hjärtklaffar, stentar och insulinpumpar.
Energi
Energiaktierna föll i takt med oljepriserna, som sjönk till 65 USD/fat från 71,50 USD/fat. Med sina stora börsvärden var 4-stjärniga Exxon XOM och 3-stjärniga Chevron CVX de största förlorarna i sektorn, även om förlusterna på dessa aktier var i linje med den bredare nedgången på oljenamn. I grunden anser vi att oljeaktierna är undervärderade, även efter att vi tagit hänsyn till vår relativt pessimistiska syn på oljepriserna. I våra värderingsmodeller använder vi marknadens forward strip-pris för olja för de kommande två åren och stegar sedan ned priset mot vår prognos för medelcykelpriset på 55 USD/fat för West Texas Intermediate råolja. Dessutom anser vi att oljebolagen ger investerarna en naturlig hedge i portföljen om inflationen skulle komma tillbaka eller om geopolitiska risker skulle driva upp oljepriserna.
Kommunikation
Kommunikationssektorn var den näst bästa sektorn i år, men den är fortfarande den mest undervärderade. Inom kommunikationssektorn var avkastningen särskilt koncentrerad. Meta Platforms META och Netflix NFLX stod för 93% av sektorns avkastning under första halvåret 2025. Även om mega-cap-aktien Alphabet GOOG fortfarande har 4 stjärnor och drar ned den breda sektorvärderingen, fortsätter vi att se betydande värde i många traditionella kommunikations- och medieaktier eftersom en stor del av sektorn har 4 eller 5 stjärnor.
Fastigheter
Fastighetssektorn fortsatte att släpa efter den breda marknaden även i år. Det skedde ingen betydande koncentration av avkastningen, eftersom vinsterna endast var något större än förlusterna. Vi fortsätter att föredra fastigheter med defensiva egenskaper såsom medicinska kontorsbyggnader, forskning och utveckling, flerfamiljshus, mobiltelefontorn och self-storage-anläggningar. Ett exempel är 5-stjärniga Healthpeak DOC, en REIT som investerar i en diversifierad hälso- och sjukvårdsportfölj med medicinska kontorsbyggnader, life science-anläggningar, äldreboenden och sjukhus. Enligt vår uppfattning innebär marknadsvärderingen av aktien att de underliggande fastigheterna värderas långt under vad dessa typer av anläggningar har sålt på den öppna marknaden.
Morningstar Pris/Fair Value per sektor
Övervärderade sektorer
Finanssektorn har varit en av de bättre presterande sektorerna i år, men vi tror att marknaden överskattar den långsiktiga vinsttillväxten. Aktierna i hela sektorn är överlag övervärderade, eftersom antalet övervärderade aktier är tre gånger så stort som antalet undervärderade aktier. Var och en av de amerikanska mega-cap-bankerna - JPMorgan JPM, Bank of America BAC, Citigroup C och Wells Fargo WFC- harantingen 1 eller 2 stjärnor. Kredittjänstföretag som Visa V och American Express AXP med 2 stjärnor är övervärderade, liksom försäkringsbolag som Progressive med 1 stjärna och Chubb CB och Marsh & McLennan MMC med 2 stjärnor. För investerare som letar efter möjligheter inom finanssektorn är 4-stjärniga US Bank en av de få undervärderade aktierna som finns kvar.
Den defensiva konsumentsektorn är fortfarande den mest övervärderade, men sektorns värdering förskjuts till övervärderat territorium av 1-stjärniga Costco COST och Walmart WMT, samt 2-stjärniga Procter & Gamble PG. Dessa tre aktier står för 34% av indexets börsvärde. Exkluderas dessa tre aktier handlas resten av sektorn med en mer rimlig rabatt på 6% mot verkligt värde. Vi tycker att aktier i livsmedelsföretag, såsom Kraft Heinz KHC med 5 stjärnor, som handlas till hälften av vårt verkliga värde, är särskilt attraktiva.
Energisektorn är i stort sett övervärderad och erbjuder få undervärderade möjligheter. Även om vi tar hänsyn till den ökade efterfrågan på el i våra finansiella prognoser, eftersom AI-databehandling kräver flera gånger mer kraft än traditionell databehandling, anser vi att marknaden överskattar tillväxten för mycket och för länge.
Inom industrisektorn överstiger antalet övervärderade aktier antalet undervärderade aktier med 50%, med några av de största aktierna med marknadsvärde som rankas med 1 eller 2 stjärnor. Med tanke på att vi förväntar oss att den ekonomiska tillväxttakten kommer att avta sekventiellt under 2025, skulle vi vara särskilt försiktiga med att investera i industriaktier och kräva betydande säkerhetsmarginaler för att skydda oss mot avtagande vinster på kort sikt.
Även om tekniksektorn är övervärderad ser vi fortfarande riktade investeringsmöjligheter eftersom vår tilltro till sekulära medvindar, såsom cloud computing och den långsiktiga expansionen av efterfrågan på halvledare, är oförändrad. Inom tekniksektorn framstår dock generativ AI som det viktigaste investeringstemat. Bland hårdvaruleverantörerna fortsätter 3-stjärniga Nvidia att kämpa för att hålla jämna steg med den enorma efterfrågan på sina produkter. Molnleverantörer (Microsofts Azure MSFT med 3 stjärnor, Amazons AWS AMZN med 3 stjärnor och Alphabets Google Cloud Platform med 4 stjärnor) fortsätter att bygga ytterligare kapacitet, men har fortfarande kapacitetsbegränsningar. Slutligen integrerar mjukvaruleverantörer som 4-stjärniga ServiceNow NOW i allt högre grad AI-funktioner i sina produkter.
Vad ska en investerare göra?
Efter utförsäljningen och det efterföljande rallyt tycker vi att det nu är en särskilt bra tid för investerare att ombalansera sina portföljvikter. Specifikt skulle vi vilja ta ut vinster i de sektorer och aktier som är övervärderade och överexponerade och återinvestera i de områden som fortfarande är undervärderade.
Webbinarium om marknadsutsikterna för Q3 2025
Är du intresserad av att göra en djupdykning i årets marknadsavkastning och våra utsikter?
Lyssna in när jag och Chief US Economist Preston Caldwell från Morningstar Investment Management torsdagen den 10 juli 2025 kl. 18.00 CET pratar om:
- Våra värderingar och identifierar undervärderade möjligheter i olika kategorier, sektorer och aktier.
- Lyfter fram investeringsbara långsiktiga sekulära tillväxtteman.
- Ger våra prognoser för USA:s reala bruttonationalprodukt, inflation och räntor.
- Svarar på publikens frågor i direktsändning.
Registrera dig här.
