Aktiemarknadsutsikter – Det viktigaste i korthet
- Den amerikanska aktiemarknaden handlas med en rabatt på 9 % jämfört med ett sammanställt värde baserat på våra värderingar.
- Undervärderingen är extremt koncentrerad; om man exkluderar endast sju aktier med mycket högt marknadsvärde ligger resten av marknaden på sitt verkliga värde.
- Makroekonomiska faktorer utgör en allt större utmaning för aktiemarknaden.
- Tillväxtkategorin är mer attraktiv tack vare kombinationen av lägre priser och högre värderingar.
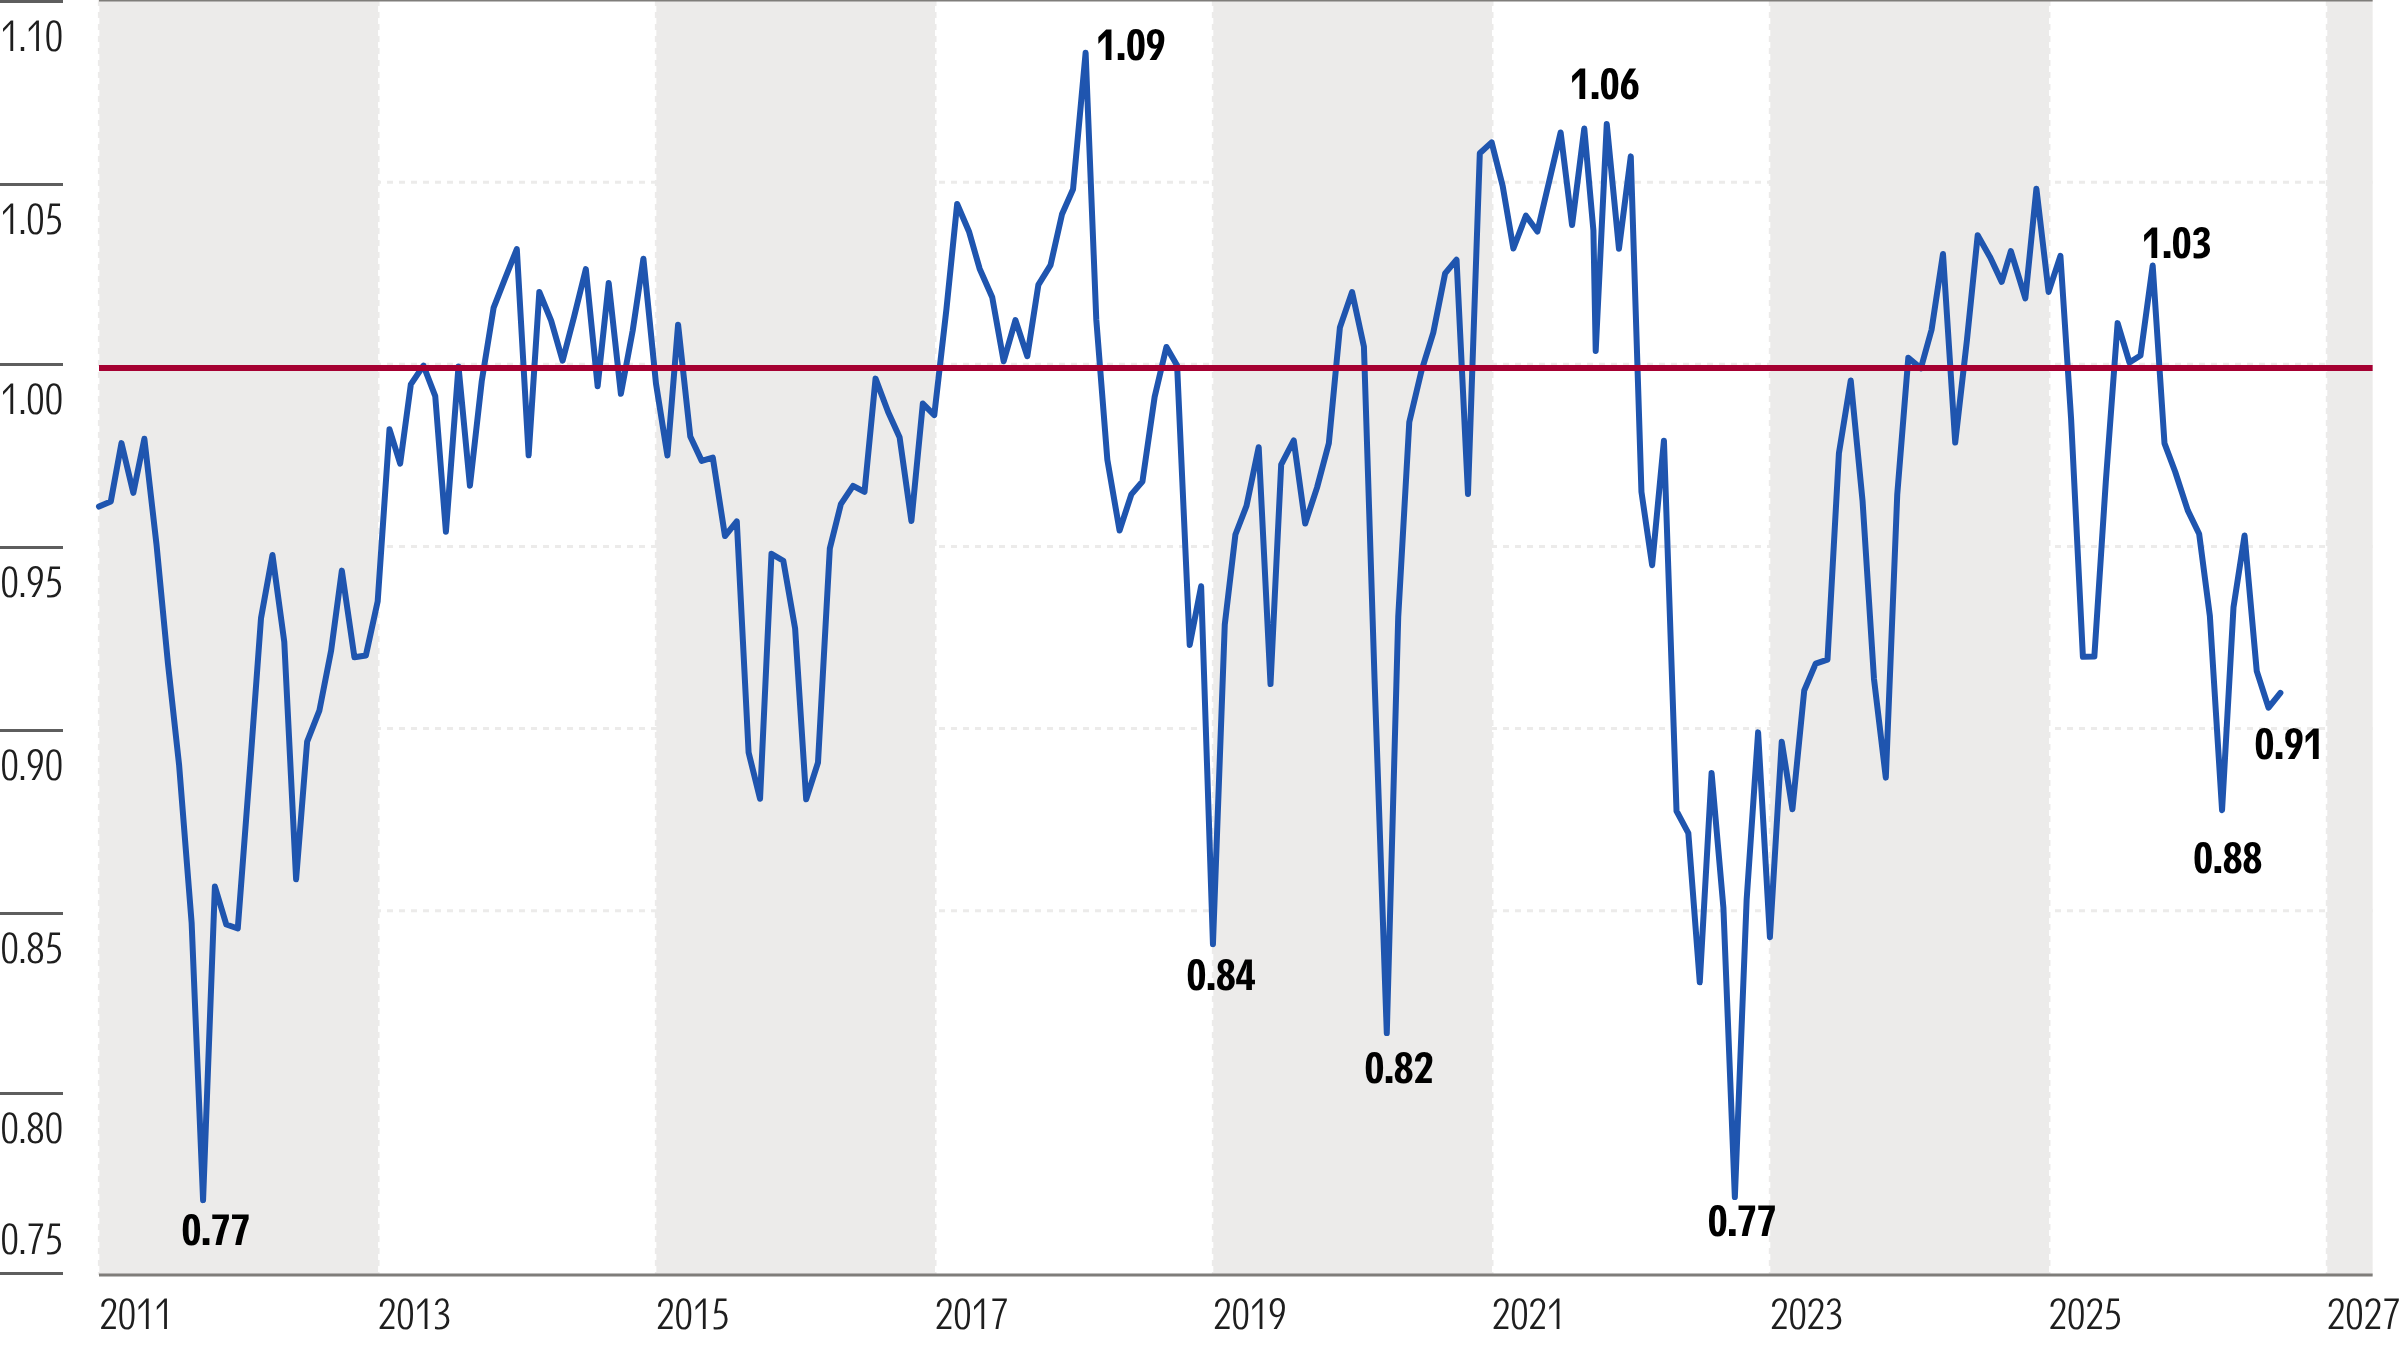
Baserat på en sammanställning av våra inneboende värderingar av de aktier vi bevakar och som ingår i Morningstar US Market Index handlades den amerikanska aktiemarknaden den 31 augusti 2026 till en rabatt på cirka 9 % jämfört med vårt uppskattade verkliga värde.
Även om marknaden i stort verkar handlas med en attraktiv säkerhetsmarginal under våra värderingar, anser vi dock att den amerikanska aktiemarknaden är på väg in i en potentiellt riskfylld fas. Värderingarna är extremt koncentrerade, momentum har vänt och makroekonomiska trenderna börjar bli negativa.
Undervärderingen är koncentrerad till endast sju aktier
Undervärderingen är huvudsakligen koncentrerad till endast sju aktier med mycket högt marknadsvärde: Nvidia (NVDA), Alphabet (GOOGL), Broadcom ( AVGO), Microsoft (MSFT), Meta Platforms (META), Amazon.com ( AMZN) och Tesla (TSLA). För var och en av dessa beror undervärderingen i viss utsträckning på våra prognoser för fortsatt tillväxt inom den snabbt växande utbyggnaden av artificiell intelligens (AI) och, i slutändan, på det ekonomiska värde som skapas av AI. Om vi exkluderar dessa sju aktier från vårt sammansatta index för värdering skulle våra övriga analysobjekt tyda på att det amerikanska marknadsindexet handlas till ett rättvist värde.
Exkluderade för Microsoft, som har vänt en nedåtgående trend som pågått i ett år, har övriga aktier i denna grupp tappat i värde sedan början av juni. Marknaden verkar inte längre ge dessa företag förtroende när det gäller den tillväxt de kan uppnå. Trots att de har presenterat starka tillväxtprognoser för 2027 och in i 2028, prissätter marknaden redan in den tillväxten som förväntas om tre till fem år.
Uppgången har vänt
Under de senaste två månaderna har inte bara uppåttrenden avtagit för de råvaruinriktade teknik- och hårdvaruaktierna, utan de flesta av dessa aktier har dessutom vänt nedåt och befunnit sig i en nedåtgående trend sedan slutet av juni. Även efter de kraftiga nedgångarna som skett är aktier som Sandisk (SNDK) och Ciena (CIEN) fortfarande bland de mest övervärderade i vår bevakning och kan komma att falla ytterligare. Med tanke på att många av dessa aktier med starkt momentum har drivits uppåt av investerare som använder hävstångseffekt via marginalkonton, kan ytterligare försäljning förvärras om marginalkrav leder till tvångsförsäljningar.
Ful makrodynamik
När det gäller makrodynamiken har flera motvindar börjat ta fart, vilket vanligtvis får oss att inta en försiktig hållning.
- De långa räntorna har stigit både i USA och internationellt.
- Federal Reserve förväntas börja strama åt monetär politik, eftersom marknaden gör prissättning av minst en, om inte två, höjningar av Federal funds-räntan fram till årsskiftet.
- Inflationen kommer sannolikt att förbli hög i takt med att oljepriserna fortsätter att stiga.
- Den ekonomiska tillväxten i USA stöds i hög grad av de omfattande investeringarna i utbyggnaden av AI och den därmed sammanhängande ekonomiska multiplikatoreffekten.
- Internationella ekonomier, såsom den europeiska, uppvisar en relativt stillastående utveckling, och den kinesiska ekonomin kan vara svagare än vad som framgår av rapporterna.
- Slutligen fortsätter risken för systematiska risker till följd av stigande räntor på japanska statsobligationer och en försvagad yen att öka.
Pris/verkligt värde för Morningstars analys av amerikanska aktier vid månadsslutet
Planering för resten av 2026
I början av det tredje kvartalet rekommenderade vi investerarna att övergå till en jämn viktning mellan olika investeringsstilar, eftersom ingen kategori handlades till en särskilt mycket större rabatt än någon annan.
Sedan dess har värdekategorin stigit kraftigt, vilket återspeglas i Morningstar US Value Index, som hittills under kvartalet har stigit med 7,3 %. Morningstar US Core Index steg med 2,3 %, vilket ligger i linje med den allmänna marknadsutvecklingen. Tillväxtaktierna har däremot drabbats hårt, och Morningstar US Growth Index har sjunkit med 4,1 %.
De största orsakerna till nedgångarna i tillväxtkategorin var övervärderade AI-aktier som Intel (INTC), Applied Materials ( AMAT) och KLA ( KLAC). Dessutom sjönk många av de mest övervärderade råvaruinriktade teknik- och hårdvaruaktierna kraftigt, däribland Sandisk, Micron ( MICR), Western Digital ( WDC) och Ciena.
Trots att många av dessa övervärderade råvaruorienterade AI-aktier har genomgått en nedgång sedan juni har vi höjt våra skäliga värden för ett antal aktier bland dem som vi betraktar som tekniska ledare inom AI. Vi har till exempel höjt vårt skäliga värde för Nvidia, Marvell (MRVL) och Taiwan Semiconductor ( TSM).
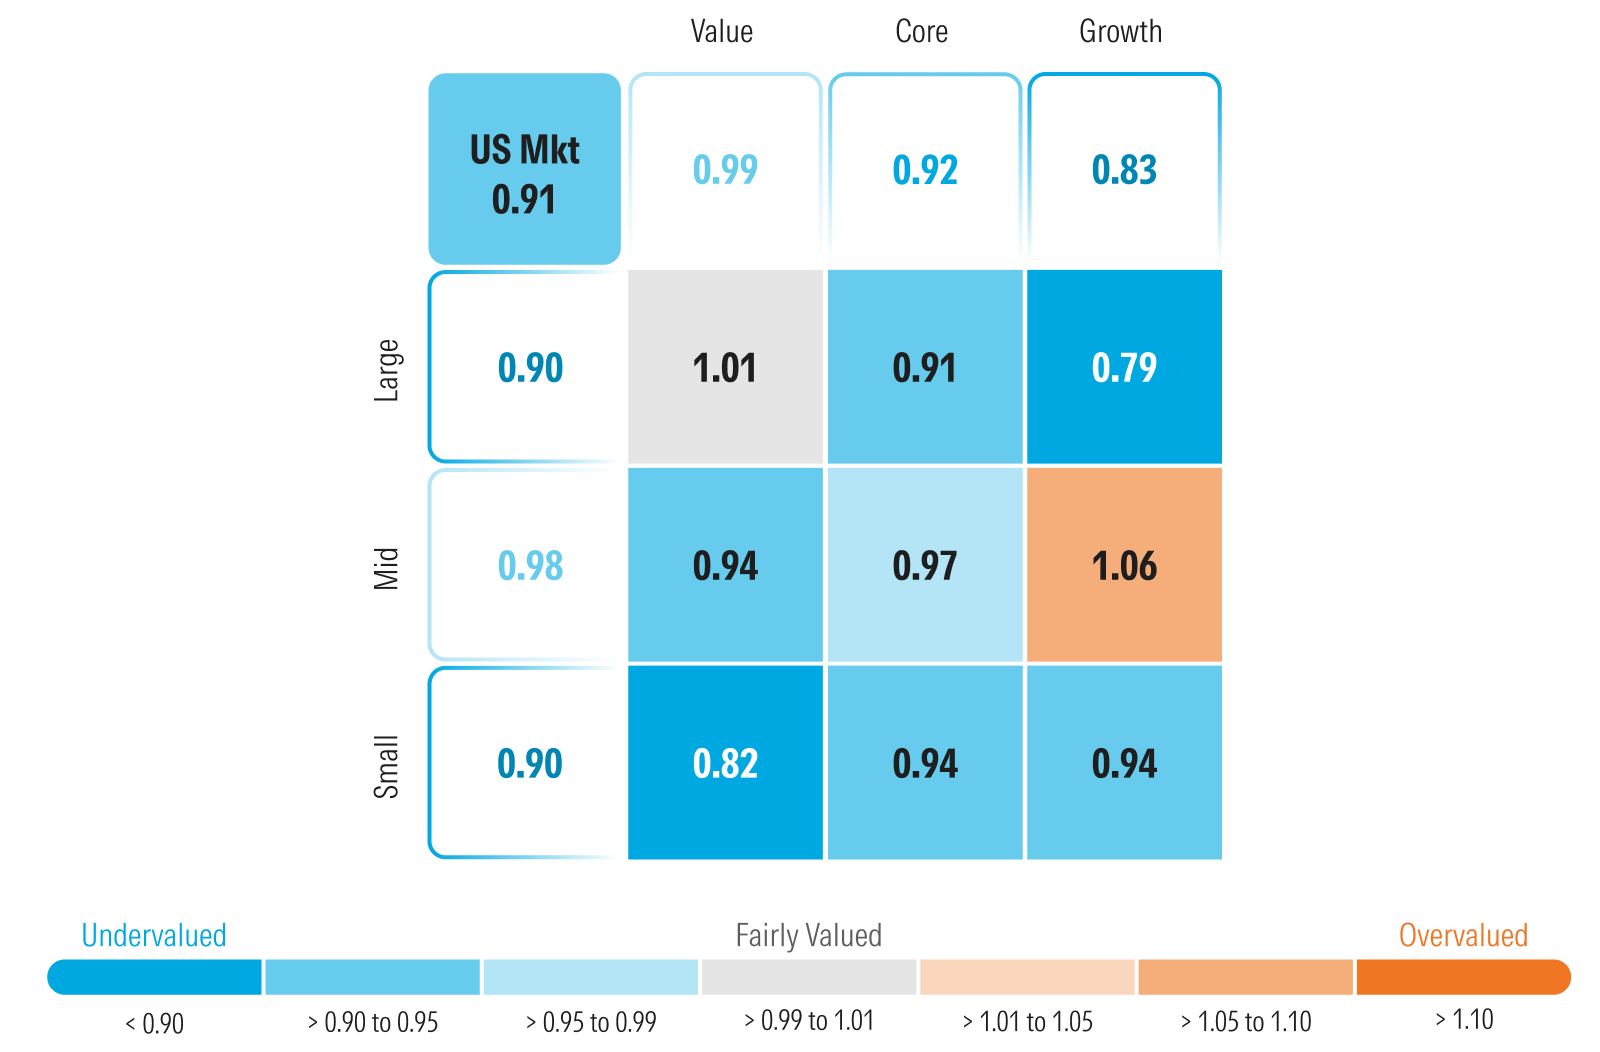
Kombinationen av en nedgång inom tillväxtkategorin och samtidigt höjda värderingar för ett antal av våra aktier har lett till att tillväxtkategorin nu handlas med en rabatt på 17 % jämfört med våra verkliga värden. Bland kärnaktierna var indexavkastningen och våra höjda värderingar i stort sett likartade, och därför handlas kategorin fortfarande med en rabatt på 8 %. Den riskavvisande stämningen kring tillväxtaktier fick investerarna att söka sig till den upplevda tryggheten hos värdeaktier. Marknadsavkastningen har nu fört värdekategorin i linje med våra värderingar.
Utifrån våra värderingar rekommenderar vi att man börjar övervikta tillväxtsegmentet och undervikta värdesegmentet, samtidigt som man behåller marknadsvikt i kärnsegmentet.
Kapitalisering i börsvärde steg Morningstars index för amerikanska storbolag och medelstora bolag med 2,62 % respektive 2,27 %, jämfört med avkastningen på 2,35 % för det amerikanska marknadsindexet. Vårt index för småbolag sjönk med 0,34 %. Utifrån våra värderingar rekommenderar vi att överviktas storbolag och småbolag samt underviktas medelstora bolag.
Pris/verkligt värde enligt Morningstars stilbox
Var vi ser möjligheter per sektor
Hittills under kvartalet har avkastningen varierat särskilt mycket mellan olika sektorer, vilket har lett till en del mycket kraftiga svängningar i sektorns värderingar.
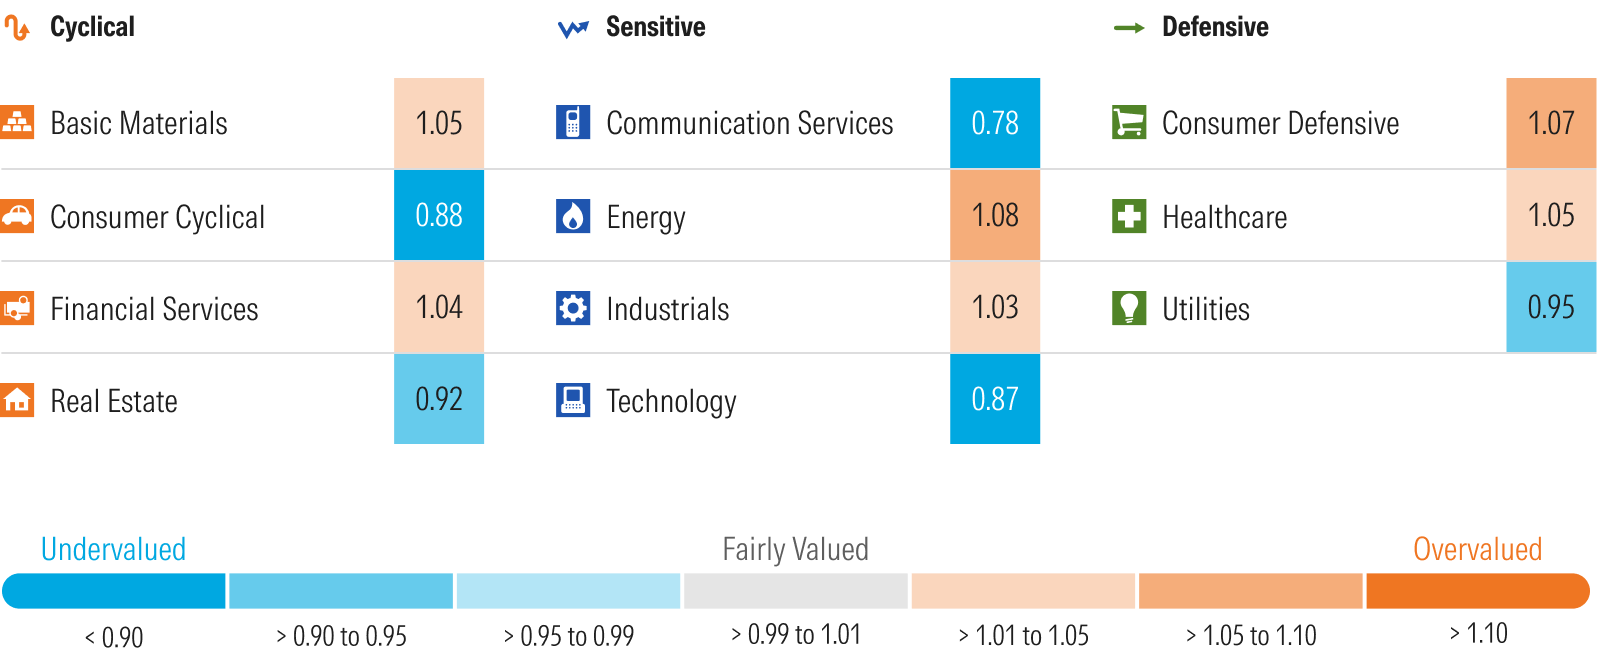
Den största förändringen i våra branschvärderingar hittills under kvartalet har skett inom energisektorn. Energisektorn har varit särskilt volatil i år, då oljepriserna har svängt i takt med de återkommande och avtagande spänningarna med Iran. Energisektorn inledde året som en av de mest undervärderade sektorerna, steg till att bli den mest övervärderade i slutet av mars och återgick sedan till att vara undervärderad i slutet av juni. Denna volatilitet har gjort det möjligt för investerare att realisera vinster genom att justera sina viktningar i förhållande till svängningarna i värderingarna. Hittills under kvartalet har Morningstar US Energy Index stigit med nästan 20 %, vilket har lett till att sektorns värdering nu ligger på en premie på 8 % jämfört med en rabatt på 7 % tidigare.
Industri-sektorn har uppvisat de näst största svängningarna i värderingarna. Morningstar US Industrials Index har sjunkit med nästan 8 %. Sektorn handlas nu endast med en premie på 3 %, medan den i början av kvartalet var den mest övervärderade sektorn då den handlades med en premie på 14 %. De största negativa bidragarna till sektorns avkastning var koncentrerade till de övervärderade aktierna som är nära kopplade till expansionsboomen inom AI.
Värderingen inom energisektorn har sjunkit från en premie på 5 % till en rabatt på 5 %. Morningstar US Utilities Index har hittills under kvartalet sjunkit med nästan 8 %, främst till följd av stigande räntor.
Morningstars index för finans- och sjukvårdssektorn i USA har båda stigit med cirka 7 % hittills under kvartalet. Värderingen för finanssektorn har stigit till en premie på 4 % från en rabatt på 2 %, och sjukvårdsindexet har stigit till en premie på 5 % från en rabatt på 2 %.
Med en rabatt på 22 % är kommunikationssektorn fortfarande den mest undervärderade. En av de största avvikelserna jämfört med marknaden är enligt vår uppfattning Meta Platforms, som står för 19 % av sektorns börsvärde och handlas med en rabatt på 32 %. På samma sätt står Alphabet för 55 % av sektorns börsvärde och handlas med en rabatt på 23 %.
Tekniksektorn är den näst mest undervärderade med en rabatt på 23 %. Även om vi fortsatt ser värde för långsiktiga investerare i de företag som ligger i framkant inom AI-tekniken, uppmanar vi fortfarande investerare att undvika övervärderad, råvaruinriktad hårdvara. Det undervärderade Microsoft var den i särklass största enskilda bidragsgivaren till sektorns avkastning hittills under kvartalet, med en uppgång på över 36 %. Även undervärderade mjukvaruaktier bidrog väsentligt till indexavkastningen. Vår investeringsteori när det gäller mjukvara har länge varit att de större mjukvaruleverantörerna integrerar AI i sina produkter och tjänster för att ge sina kunder större ekonomiskt värde. Medan mindre, nischinriktade mjukvaruleverantörer därför kan löpa risk att drabbas av störningar eller trängas undan av AI, kommer de större plattformarna att gynnas.
Sektorn för konsument stabila varor är fortfarande övervärderad och handlas med en premie på 7 % jämfört med det verkliga värdet. Även om Walmart-aktien (WMT) har sjunkit tillräckligt mycket för att gå från 1 stjärna till 2 stjärnor är den fortfarande betydligt övervärderad. Eftersom den står för 15 % av sektorn drar dess övervärdering upp sektorns värdering. På samma sätt står Costco (COST), som har 2 stjärnbetyg, för 14 % av sektorn och drar upp värderingen. Om man exkluderar dessa två aktier från vår värdering handlas resten av sektorn med en rabatt på 2 %.
Sektorn för konsumentykliska varor handlas med en rabatt på 12 %, men denna rabatt påverkas negativt av Amazon och Tesla. Amazon och Tesla står för 38 % respektive 15 % av sektorns börsvärde och handlas med rabatter på 15 % respektive 21 %.
Morningstars pris/verkligt värde per sektor