

Amerikaanse private-equitypartijen moeten zich voorbereiden op hogere financieringskosten, nu de Federal Reserve vorige week woensdag voor het eerst sinds 2023 de rente heeft verhoogd.
De commissie die de rentevoet moest bepalen, besloot unaniem de bandbreedte met een kwart procentpunt te verhogen. En de beleidsmakers waren het er grotendeels over eens dat er, gezien de huidige ontwikkelingen, dit jaar nog een renteverhoging nodig is.
Met dit besluit werd de zogeheten federal funds rate, de Amerikaanse beleidsrente [ofwel de zeer kortlopende rente die banken onderling rekenen om elkaar geld voor één nacht geld te lenen, red.] verhoogd van 3,75% naar 4,00%, conform de verwachtingen van marktpartijen in de aanloop naar de vergadering.
Kyle Walters, private-equity-analist bij PitchBook, omschreef de renteverhoging als een maatregel die „in principe negatief uitpakt voor private-equitypartijen die willen verkopen”, hoewel het waarschijnlijk geen grote schade zal veroorzaken.
“Een belangrijkere vraag is of de renteverhoging iets eenmaligs is of er meer verhogingen volgen. Als dat laatste zo is, zou het negatieve effect op pogingen om belangen te gelde te maken groter zijn. Dat komt omdat de meeste leningen die afgesloten zijn in het kader van bedrijfsovernames die gefinancierd worden met leningen (leveraged buy-outs) een variabele rente hebben. Dat zorgt voor hogere rentelasten voor deze bedrijven en kan de jaarrekeningen schaden waar potentiële kopers naar kijken.”
Een aantal renteverhogingen op rij zou een industrie onder druk zetten die het toch al moeilijk heeft, in de ban van de bedreiging die AI vormt voor de ooit zo toekomstbestendige bedrijfsmodellen en door de de obstakels die er zijn voor een exit. Daardoor zijn de uitkeringen in contanten lager geworden en hebben investeerders beleggers minder belangstelling.
Federale rentevoet: historische gegevens en prognoses van het FOMC
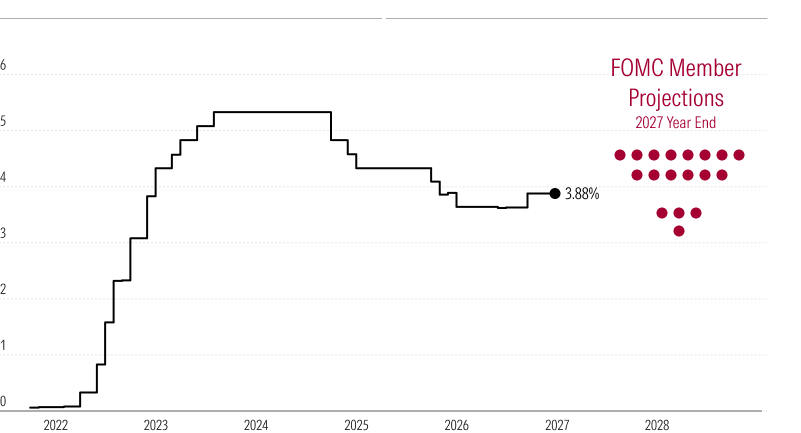
Het probleem begon al in 2022, toen de Fed de rentes hard verhoogde om de enorme inflatie te beteugelen. En sindsdien heeft het geleid tot een hardnekkige kloof tussen de prijs die kopers verwachten enerzijds en de prijs die verkopers verwachten anderzijds.
Volgens het meest recente rapport US PE Breakdown van PitchBook is de waarde van een verkoop (exit) door Amerikaanse private-equitypartijen in het tweede kwartaal gedaald naar 102,6 miljard dollar. Dat is een daling van 46,3% vergeleken met het eerste kwartaal en een van 7,4% vergeleken met dezelfde periode een jaar geleden. Een exit door een private-equitypartij is het proces waarbij een fonds een portefeuillebedrijf verkoopt of opheft. Doorgaans wordt dat overgenomen door een zakelijke koper, via een buy-out verkocht aan een andere private-equitypartij of naar de beurs gebracht. Private-equitypartijen stoten beleggingen af om winst te maken voor hun aandeelhouders, hoewel een exit ook kan worden ingezet om het verlies op investeringen die het slecht doen te beperken.
Middelgrote overnames zijn hierdoor het zwaarst getroffen, met exits die in totaal slechts 24,7 miljard dollar opbrachten. Dat is het laagste kwartaalcijfer sinds het tweede kwartaal van 2020. Het onderstreept de liquiditeitsbeperkingen in het lagere marktsegment. Megagrote exits ter waarde van meer dan een miljard dollar maakten in het tweede kwartaal het grootste deel van de eindscore uit.
„Naarmate deals duurder worden, wordt een exit moeilijker en moeten beleggers zich voorbereiden op een andere prijs en exitstrategie,” zegt Jeremy Swan, managing partner en praktijkleider op het gebied van vermogensbeheer en financiële dienstverlening bij adviesbureau CohnReznick, naar aanleiding van de renteverhoging van vorige week woensdag.
De termijn waarbinnen een investeerder een belegging weer wil verkopen, was al ruim voor deze renteverhoging langer geworden. De mediane periode dat Amerikaanse private-equitypartijen een belang vasthielden, bedroeg aan het einde van het tweede kwartaal 4,5 jaar en dat was langer dan grofweg de afgelopen twintig jaar.
