

日本の強気相場説は8月初旬に大きく崩れた。日銀が7月末に利上げに踏み切ったのは、予想を下回る経済データで米国の利下げ観測が高まった矢先だった。その後の円高で、キャリートレード(円安で資金を調達し、他でより割高な資金を調達すること)は大打撃を受けた。日本株は世界株と同様に急落した。
中央銀行は超低金利の基準政策金利を従来の0.00%~0.10%から0.25%程度に引き上げ、日本国債の買い入れを縮小すると発表した。8月5日、ベンチマークである日経平均株価は12%以上下落し、他の世界市場を引き下げた。同日、モーニングスター・ジャパン・インデックスは9.7%下落し、これは8月2日の4%近い下落に続くものだった。日本株式市場は8月6日に力強く反発したが、依然としてピークにはほど遠い。
モーニングスター日本指数の1年間のパフォーマンス
低いバリュエーションと投資家に優しい改革に基づく、日本の前回の上昇の構造的なテーゼはまだ損なわれていないのだろうか?ネッド・デイヴィス・リサーチのチーフ投資ストラテジスト、ティム・ヘイズ氏は、「問題は、円相場が落ち着きを取り戻し、急激な円高を避けるかどうかだ。しかし、円安に戻るとは思わない。”
それでも、多くの専門家は強気テーゼが有効であると考えている。マシューズ・ジャパン・インベスターMJFOXファンドやマシューズ・ジャパン・アクティブETF JPANを運用する竹内俊太郎氏もその一人だ。日本市場には、価格が下落したときに彼が買い物をした有望な銘柄がある。
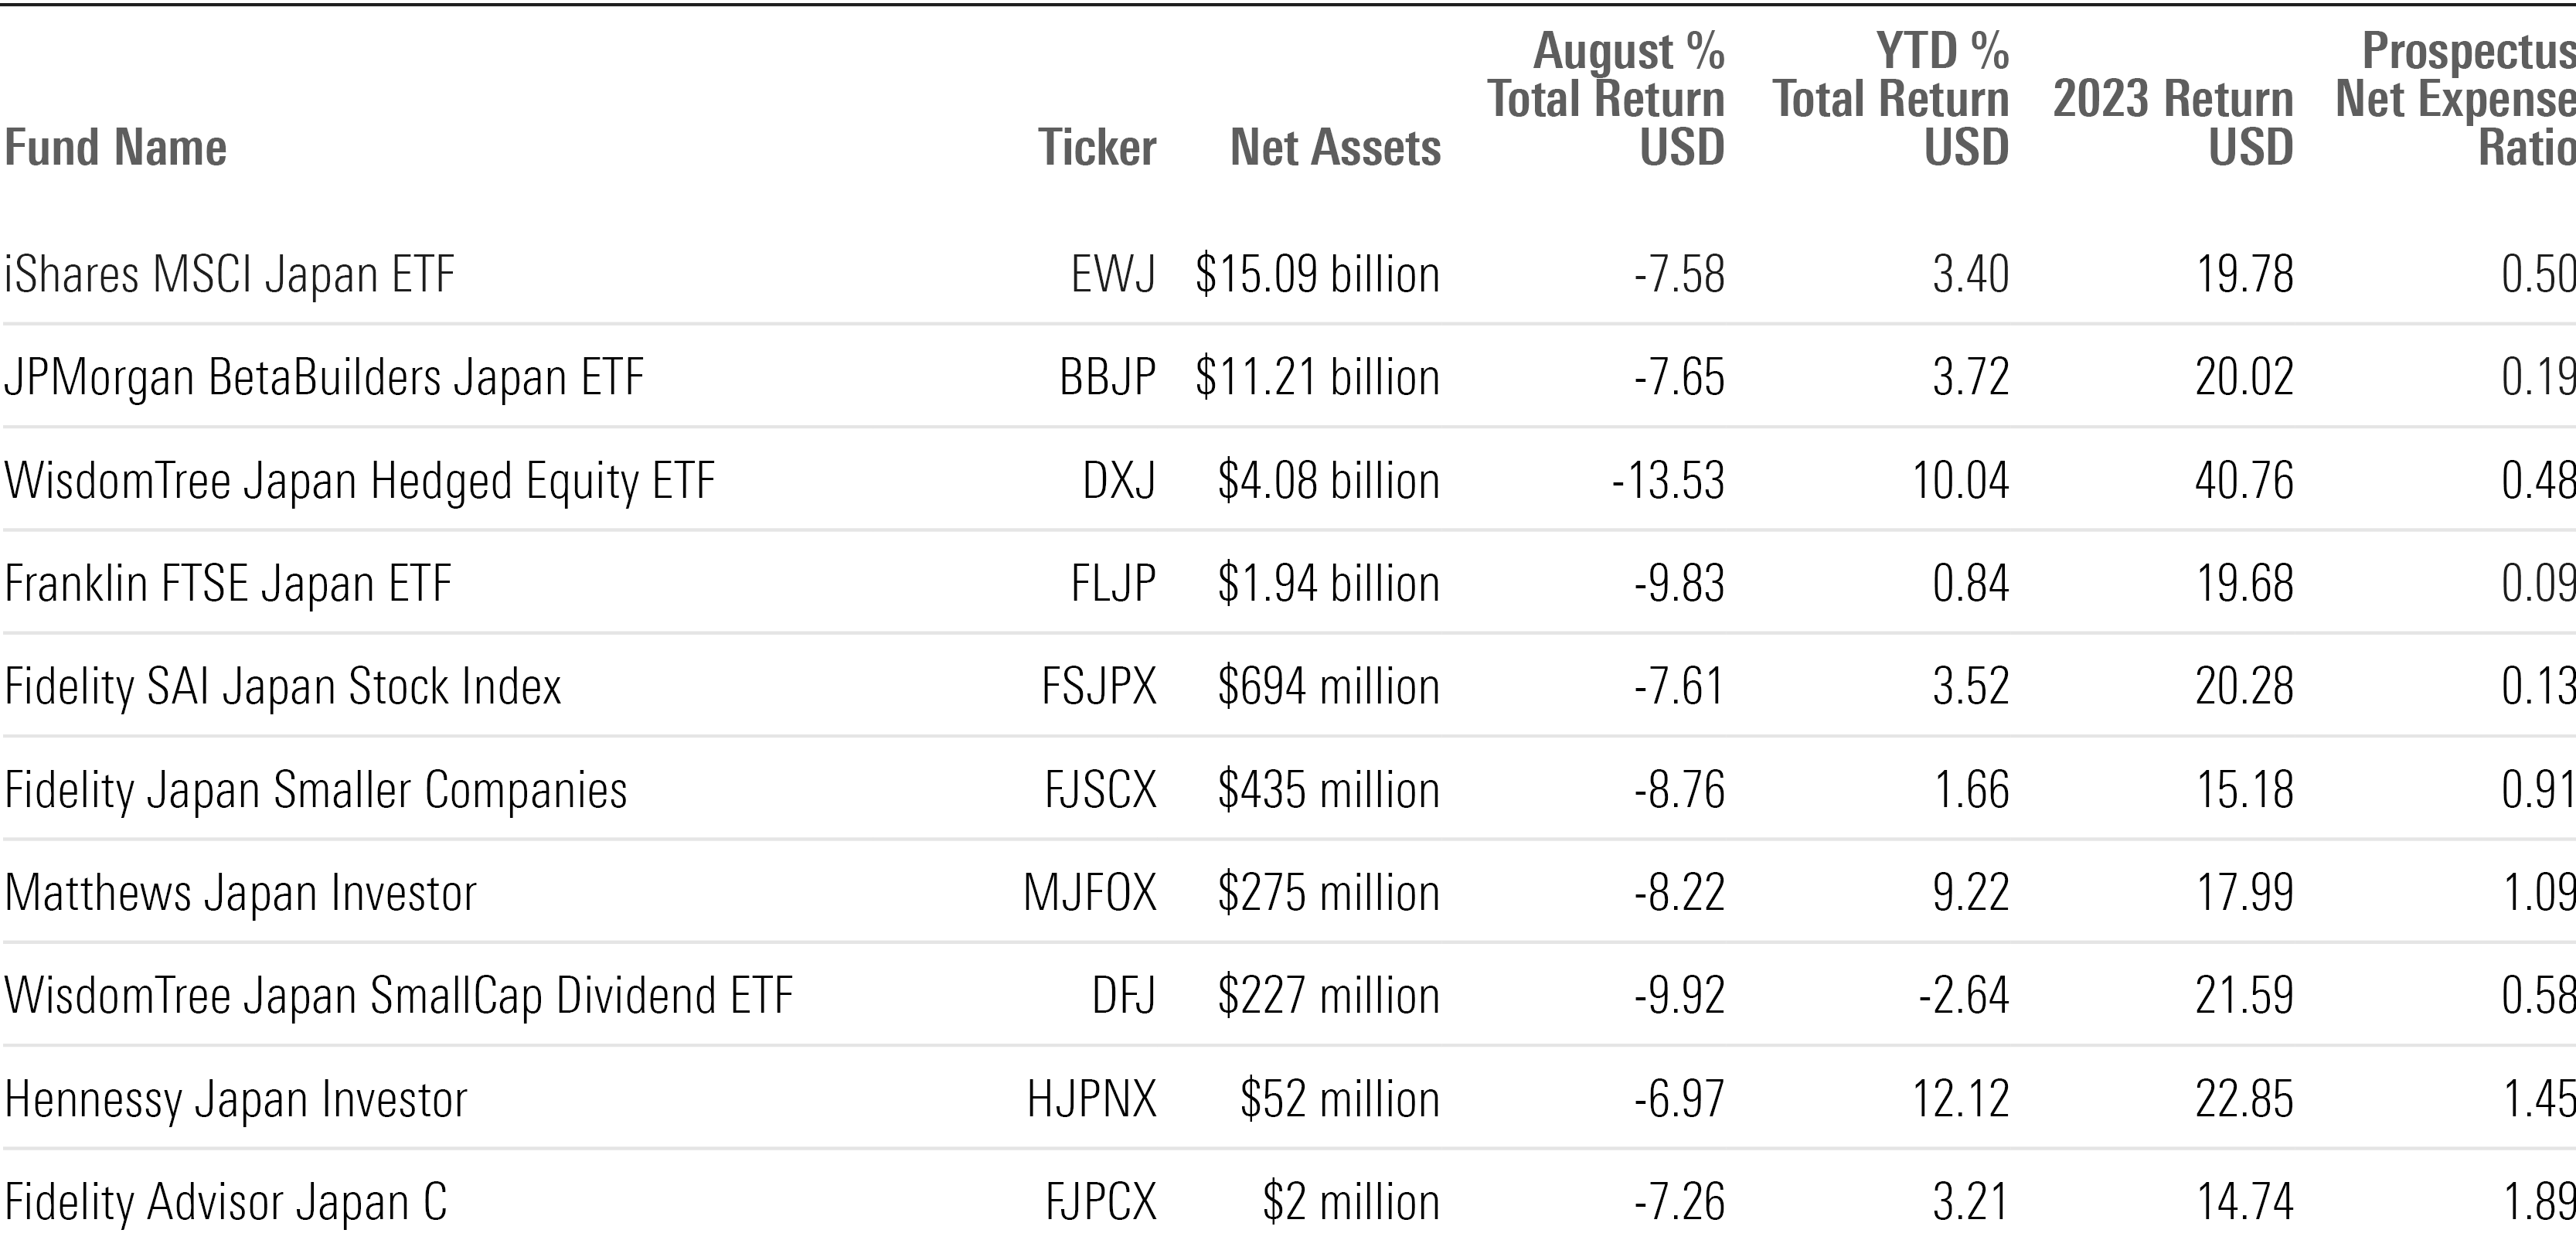
マシューズ・ジャパンは8月1日から8月9日まで8.2%下落した。これは、同時期に平均8.7%下落した米国上場の日本ファンドの暴落をわずかに上回るものだ。平均すると、最大の日本ファンドは今年4.5%上昇しているが、2023年に日経平均が記録した米ドルベースの20%上昇には程遠い。
日本最大のファンド
日本株の今後は?
モーニングスターは8月9日、竹内氏に話を聞いた。竹内氏は、景気回復が企業収益を押し上げると考えている。竹内氏の見解は以下の通り。
レスリー・ノートン多くの日本企業にとって、これからが6月期、つまり第1四半期の決算シーズンの終わりです。
竹内俊太郎:2桁の増益です。3月期は約9%の成長、6月期は全体で10%近い成長でした。業績の進捗は非常に順調です。
ノートン:為替変動はどの程度大きな影響を与えるのでしょうか?日本は輸出市場ではないですか?
竹内為替変動とそれが1株当たり利益に与える影響は小さくなっている。何十年もの間、日本企業は日本でモノを作って輸出しており、円安で利益が上がっていた。今日、トヨタTMはすべてのトラックをテキサス州で製造している。多国籍の日本企業は、販売する地域で製品を作っている。だから、為替変動の影響は10~20年前の半分以下だ。1円の変動が1株当たり利益に与える影響は0.4%である。
世界の投資家は日本に対して、収益の50%は海外からもたらされており、通貨高になれば打撃を受けるというイメージを持っている。S&P500の収益の半分は海外からもたらされていますよね?それなのになぜ、『ドル高だから米国株は売るべきだ』とは言われないのでしょうか?理屈は同じだ。
ノートン経済が弱すぎると株はどうなりますか?
竹内:企業の利益サイクルは、製造業のサイクルの影響をより強く受けます。企業収益のモメンタムは引き続き堅調で、一桁台の高い成長率を維持している。リスクは、鉱工業生産のサイクルが減速していることだ。直近の世界のPMIは再び50を割り込んだ。米国のISM製造業景況感指数も、基本的には減速している。すべてのボラティリティが起こったのは、日銀のアクションが同時に起こったからだ。
今現在、私の予想では、これは底を形成し、改善し始めているが、改善の大きさとデルタは人々の予想より少し遅い。そのため世界市場は一息ついている。
ノートンそれは企業の利益面です。バリュエーションはどうですか?
竹内過去10年間、日本市場の12ヶ月先までの平均利益倍率は14.6倍でした。12倍から18倍まで幅があります。1ヶ月前は16倍。昨日は13.4倍だった。市場が12%急落したとき、10年ぶりの低水準となった。もし世界のPMIが成長も縮小もせず、不況でもないと考えるなら、日本は10年平均の15前後で取引されているはずだ。
あなたが決めるべきことはA) 不況になるのか?それは穏やかなものか、それとも深刻なものか?危機は訪れるのか?それとも:B)小康状態にあり、緩やかな回復が続くのか?
私の予想では、回復には基本的に時間がかかる。小康状態にあり、そこから抜け出し始めている。全般的な改善の方向性は変わっていない。
ノートンこれは日本株にとってどのような意味を持つのでしょうか?
竹内:評価の急落はチャンスです。
ノートン強気論はまだ有効ですか?
竹内:私が話をする人たちの一般的な感覚では、日本の企業収益のファンダメンタルズは正しい方向にあると思います。日本は、自社株買いや配当の増加という点で、その国特有のリターンの可能性がある。この点では、マクロ経済はあまり関係ない。配当と自社株買いは前年比で2桁成長している。利益成長率は1桁台後半だ。バリュエーションは10年レンジの下限にある。あとはマクロ経済に基づいている。そして日本の企業構造は10年前よりはるかに良くなっているので、基本的にはチャンスだ。
ノートン市場が急落したとき、あなたはどうしましたか?
竹内ポートフォリオの各ポジションには、エントリー/追加ターゲットとトリム/エグジットターゲットがあります。ポートフォリオには48の投資案件があります。トリム・ターゲットの範囲にあるため、中核的な銘柄を減らしていました。それが突然、追加レベルになった。そこでポジションを売却し、コア銘柄に戻した。この影響は最大でもポートフォリオの5%でした。
ノートン日本ではさらに金利が上がると予想していますか?
竹内当面はない。相場が12%下落した後、日銀の副総裁はマクロ経済が改善していなければ利上げはしないと述べた。為替にとって重要なのは日米金利差だ。日本の絶対的な金利水準は10年間で50ベーシスポイント変化した。アメリカでは3ヶ月で変わる。
ノートン日本市場で気に入っている点は?
竹内:複数のセクターです。企業の変革、製造業におけるリーダー企業、ヘルスケアや人口減少社会におけるソリューション・プロバイダーが好きです。また、底打ちして改善しつつある循環産業、より効率的になりつつある特殊なコングロマリット、労働生産性を向上させるソフトウェアなどです。
私のトップ10には、リース会社のオリックスIXが入っている。日本では航空機リースとホテルを手がけている。オリックスUSAは米国で住宅ローンの保証業務を行っているが、住宅ローン金利が高く、取引が少なかったため苦戦した。金利が下がれば、米国の住宅は恩恵を受けるだろう。その上、日本の経済活動は全般的に回復している。
日立 HTHIY は IT サービスとエネルギー・グリッドを行っている。最高経営責任者(CEO)は、事業の権利化において極めて優れた実行力を発揮している。資産の多い事業から撤退し、投下資本に対するリターンの高い事業に注力している。この企業戦略は、エネルギー・グリッド事業とITサービス事業という2つの主要エンジンと相まって、すべて非常にうまく機能している。
最後に、キーエンスKYCCFはファクトリーオートメーション機器企業の中で世界的に最も経営がうまくいっている企業であり、典型的な[製造サイクル]にさらされ、底を形成している。
