

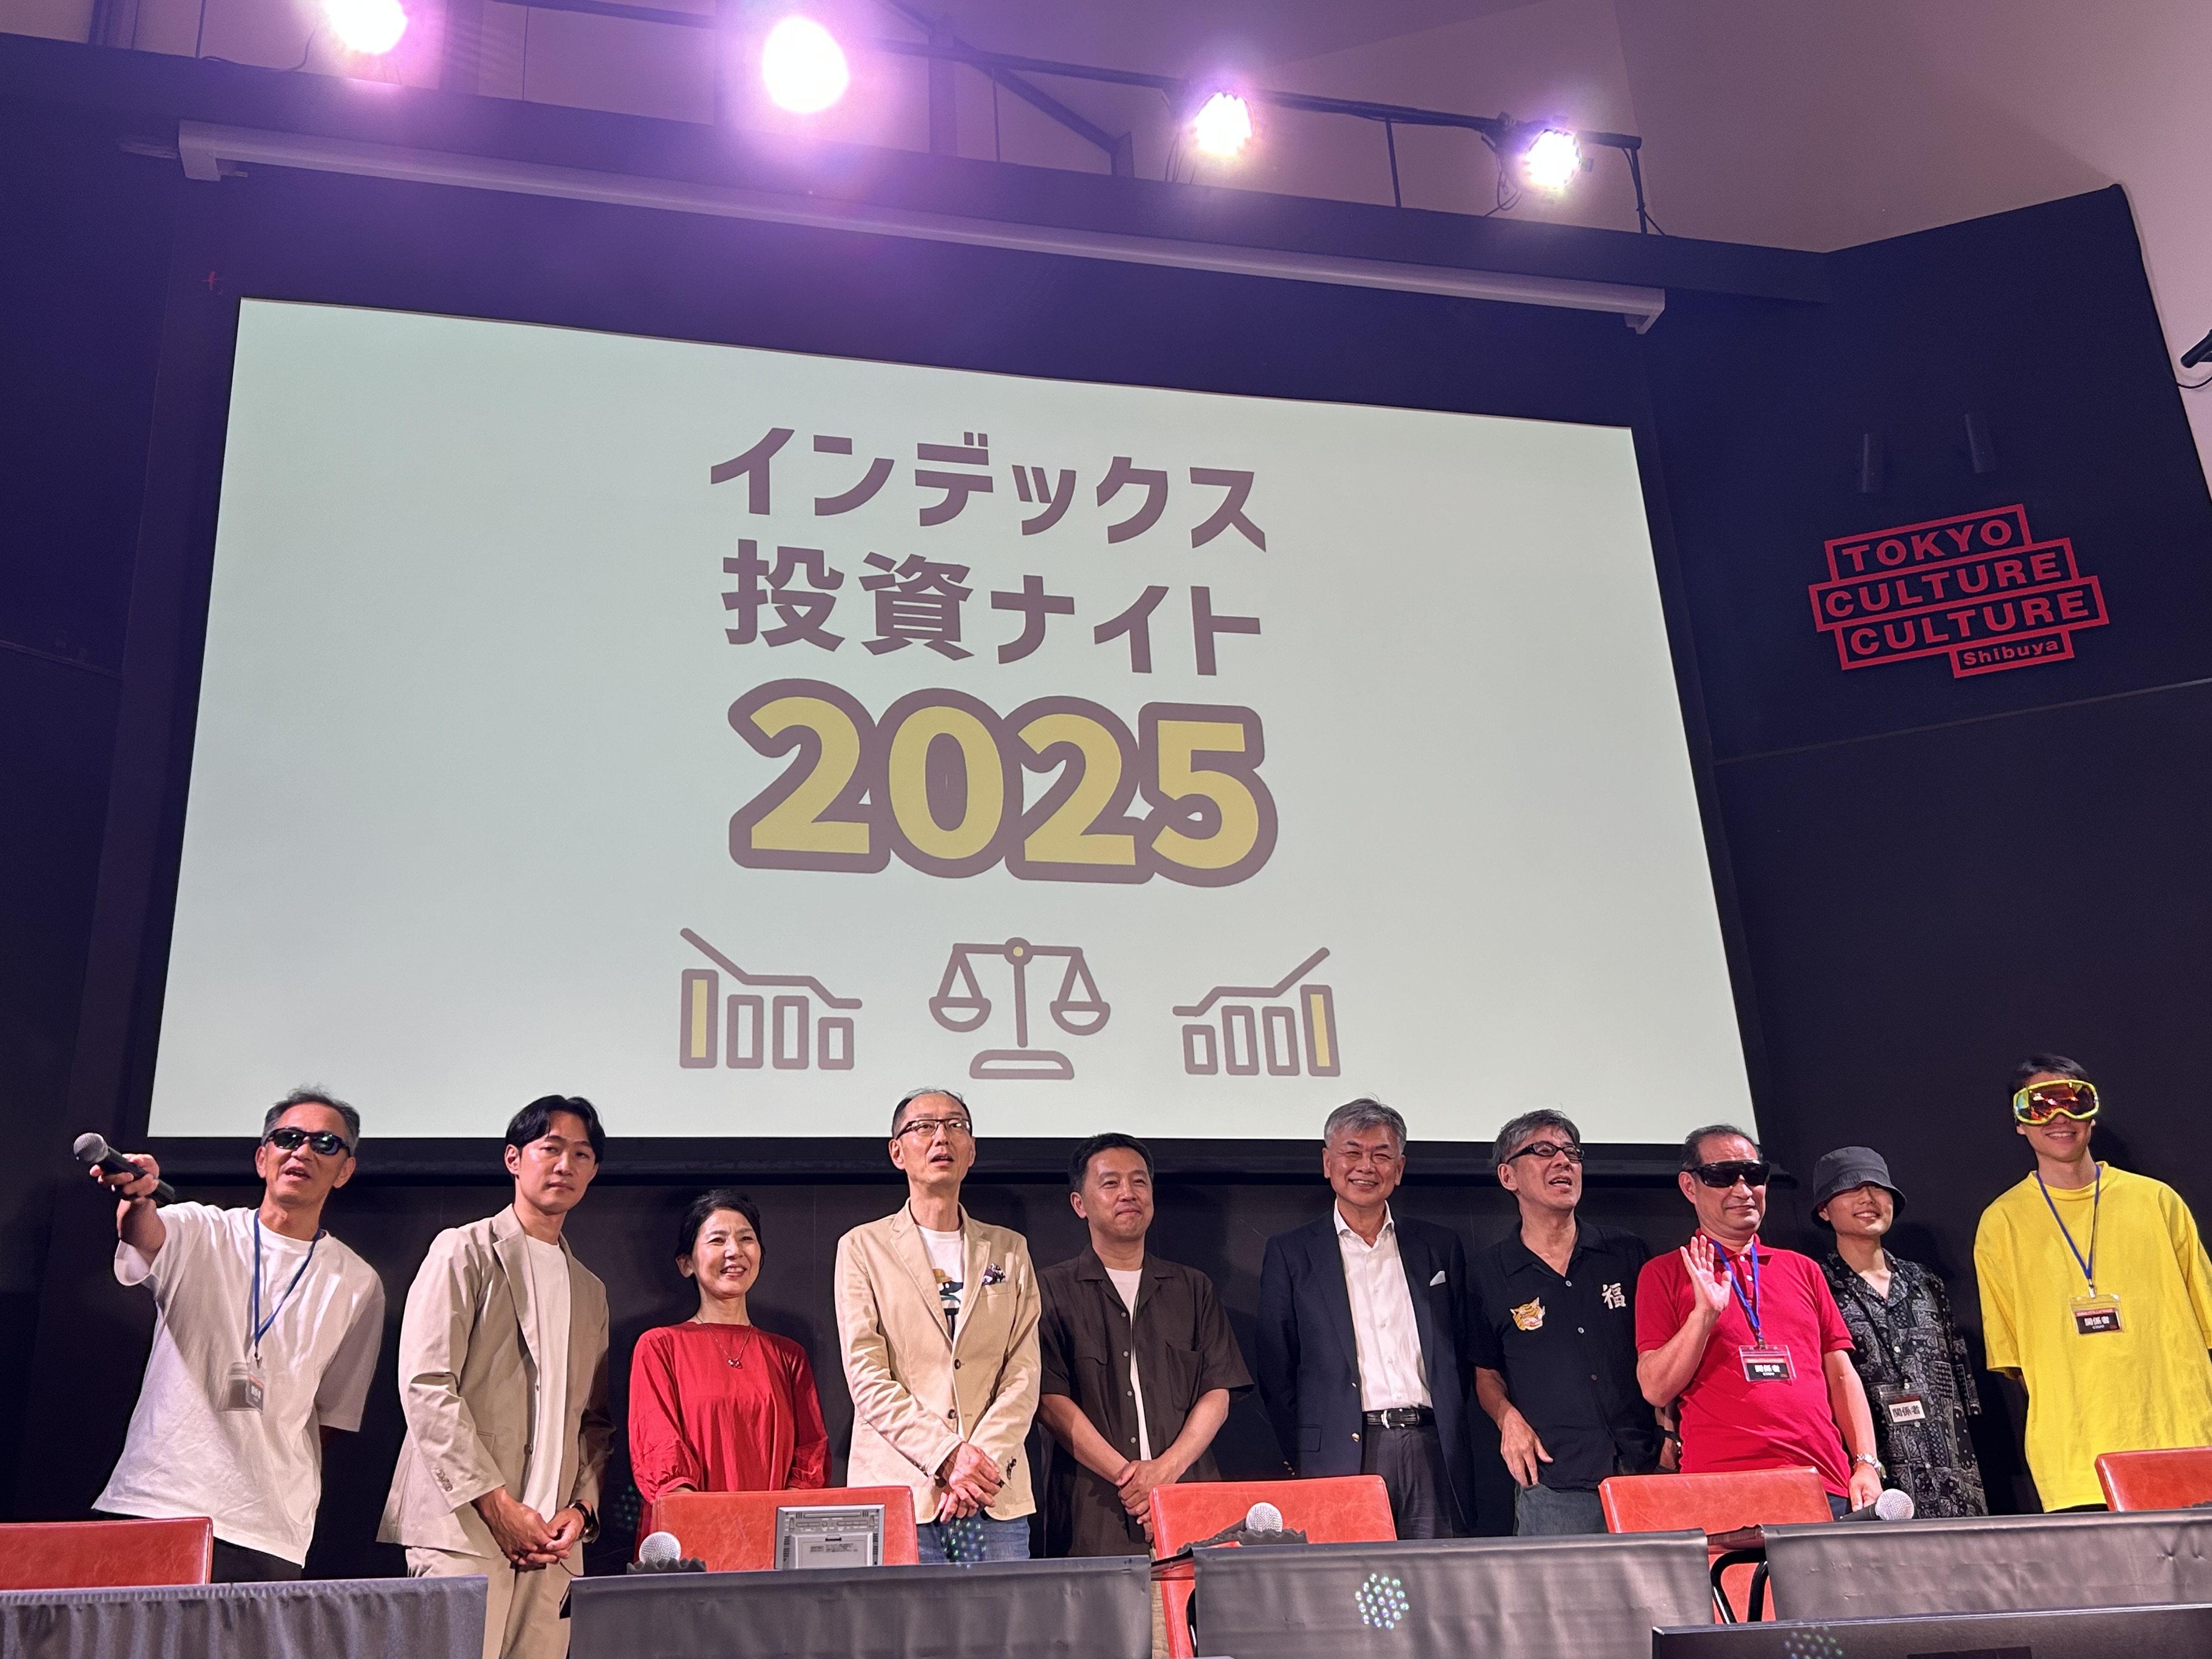
個人投資家がボランティアで実行委員となって2008年から毎年1回企画・開催されている「インデックス投資ナイト」。今年は7月12日に、渋谷のカルチャーカルチャーで開催された。
初めて開催された頃は、投資信託やETFでつみたて投資を行い資産形成を目指す20代、30代の投資家はまだ珍しい存在だった。投信ブロガーなどがブログを通じて、積立投資による資産形成を語り、投資信託って何?インデックスって何?長期投資って何?という情報を地道に啓蒙していた時代から続くイベントである。SNSの拡大によってそうした投資家が横のつながりを持つようになり、動画を通じて投資について分かりやすく語るVチューバ―も登場した。このイベントの歴史は、金融機関からは顧みられることのなかった少額投資家たちが、自ら投資環境改善に向けて声を上げ、存在感を示し、日本の投資環境を変えてきた歴史でもある。
現在では投資家にとって資産運用の環境は格段に利便性を増し、身近なものになった。NISA制度の拡充によって無期限で総額1800万円(年間360万円)まで非課税で投資ができるようになった。投資対象として人気があるのはインデックスファンドで、全世界の株式を投資対象とする「eMAXIS Slim 全世界株式(オール・カントリー)」(純資産約6兆6000億円※1)や、米国株式を投資対象とする「eMAXIS Slim 米国株式(S&P500)」(同約7兆7000億円※1)。それらは総経費率0.1%以下(※2)で保有することができる。
※1、2025年7月14日時点。※2、直近運用報告書による。
年1回の夏のイベントも進化している。ノウハウや商品のチョイス、指数についての解説、アクティブ運用との対比などの話題が多かった初期に比べて、「インデックス投資ナイト2025」が第一部の話題に選んだのは「FIRE(Financial Independence, Retire Early)」である。
投資の目的やライフスタイルへとテーマが広がっている。
Index Investors Nighit(Tokyo)_2
いくら資産があればFIREできるのか?
第一部は投資家座談会「その資産額でFIREしても大丈夫?」。
実際に早期退職を果たした2名の投資家、夢見父氏(X:@yumemititi ブログ:夢見る父さんのコツコツ投資日記)と、ぱすたお氏(X:@himoneeeeet Instagram:@pastao_fire YouTube:ぱすたお家のFIRE戦略Ch)、ボーグルヘッズ・ジャパンの若手ボランティアであり、FIREや起業を視野に学生時代から投資を始め、社会人となったインデックス大学生氏(X:@index_student)が登壇、ファシリテーターである個人投資家のなまずん氏(X:@gameoftheweak ブログ:なまずんの「弱者のゲーム」) が、様々な疑問を投げかけながら、FIREの経緯や各自の現状、暴落時への備えについてなどを聞いた。
FIREを目指す人々というと、早期退職のために遮二無二お金を貯めたり投資をする、そしてある目標額に達したら退職して悠々自適な生活に入る、中にはミニマリストとして生活を切り詰めてでも資産拡大に日々取り組む人々というイメージがあるかもしれない。しかし、登壇した二人の話を聞くと、実際のFIRE達成者の印象はかなり異なる。
夢見父氏はFIREのきっかけはリストラだったそうだ。それまで取り組んできた資産形成で約7000万円の資産があったので、早期退職に踏み切った。一方ぱすたお氏は、子供と過ごす時間がもっと欲しかったことが大きな理由だったという。約5000万円の資産と月30万円程度の副収入を実現した時点でFIREを決めた。
ただし、FIREと言っても、夢見父氏は「娘が『私もパパのようなニートになりたい』と言ったことを機に、仕事に復帰」したと言う。とはいえ、サラリーマンに生活に戻ったわけではなく、個人のスキルを活かして、本人いわく「サイドFIRE」という状態である。ぱすたお氏も先の通り副収入があり、現在も YouTubeチャンネルのための動画作成などを「仕事の時間」だと表現する。完全に仕事から離れるのではなく、「お金のために働く」あるいは「サラリーマン生活」をやめることも、FIREの在り方と言えるのだろう。両氏とも、自身の経験を記した著書も上梓している。そして、FIRE生活はそれ以前よりも充実していると語る。
「FIREして良かったことは?」との質問には、映画鑑賞が趣味なので年間400本映画を見られること、スーパーで値段を気にせず商品を選べることや、子供と過ごす時間を取れることなど、日々の心の充足につながるQOLの向上が挙げられた。一方、FIREをしていないインデックス大学生氏は、自分がやりたいことを実現するには給料に頼るのは時間がかかりすぎる、ある程度の源資を作ったら起業したいと希望を語った。
「インデックス投資でFIREは可能か?」という問いに対しては、三氏とも、時間はかかるが株式投資であれば可能だろう、との見解。ただし、人によって年齢も、生活スタイルも、副収入等の在り方も、家族構成や親などの状況も異なるので、「いくらあればFIRE可能」と簡単に一律で話すことはできないと指摘する。
三者の話を通じて、FIREの可否はお金の量ではなく、生きる姿勢と、レジリエンスの問題ではないかと強く感じた。
仕事が辛い、不自由で嫌だから早く辞めたいという動機では、FIREのリスクをとるには弱そうだ。理想としては、それなら好きな仕事につけば良いのだが、そう簡単なことではあるまい。であるならば、むしろ積極的に本業で稼いで資産形成に励み、可能であるなら副業で収入を得られる状態を作り、あるいは退職後の目標をたててから、退職するのが望ましいだろう。もちろん、やってみてダメだったらまた働けばよい、という選択も比較的若いうちであれば可能であろう。
漠然と現在からの逃避を夢見るのではなく、やりたいこと、実現したいことや生活スタイルがあることが、重要なポイントだ。それは夢見父氏のように年に400本映画を観たいでもいいし、筆者の知人の一人のように自分で作った野菜を食べて暮らしたいとか、NPOの活動に専念したいといったことでもいいだろう。筆者のように、暇があればぼうっとしてゴロゴロしていたい、などと言う人には向かない話だ。
自身の人的資産価値の保全や向上も重要だ。つまりたとえ仕事を辞めたとしても、稼ぐ力や人間関係が成功のカギになる。どんな暮らしを夢見るのであれ、人とのつながりは大切で、生活が委縮しないためには、ある程度の人付き合いのスキルも必要となる。地元や趣味、様々な活動を通じて、企業に属して働くのとは異なった社会的な広がりが人生にもたらされる。登壇者の二人が本を出したのも、こうしてイベントに登壇して経験をシェアしようと努めるのも、そうした人とのつながりがあってのことであろうし、本を出せばメディアや読者とのつながりがまた広がる。
また、物事に対して柔軟に対応できる力は必須のものだ。「もし暴落が来て資産が半減したら?」という問いへの答えは、(当然のことながら)資産すべてが株式インデックスへの投資ではなく、ある程度は安全資産やそれに類するポートフォリオがあるという。とはいえ、かなり株式のウェートが高いポートフォリオである印象を筆者は受けた。そのポートフォリオを可能にするのが、状況に応じて支出を調整する、お金が心配になったら働けばよい、住居まで含めていざという時はライフスタイルを根本から見直せる(最悪親の家に転がり込むという話も)という、臨機応変の対応ができる「柔軟性」だ。年金生活者にも共通するが、支出抑制以上に効率の良い暴落対抗策は無い。今回の話には出なかったが、日本では支出において住居の占める割合は大きいので、ここを柔軟に諦める覚悟があるか、無いかでは大きな違いがあるだろう。
近年の株高に助けられた結果とはいえ、90年代、00年代から資産形成に取り組んできた個人投資家の中には、地道な長期投資であっても既に億単位の資産を積み上げた「普通の人」のモデルが可視化されている。」日本でのFIREという概念は、「お金のためだけに仕事に縛られない自由を手に入れるための経済的な自立」という色彩が強いように思われる。それは仕事に対してネガティブな響きを持つ「社畜」という言葉の対称に位置するものにも見える。
コツコツと自分の自由を得るために資産を形成する――柔軟な資質を持つ人々にとっては、FIREもそれほど高いハードルではないのかもしれない。
債券ファンドはリスク抑制に有効か?
第二部は「金利の上昇で注目度が高まる『債券ファンド』いまさら入門!」。
これまで低金利環境で顧みられなかった「債券」という資産クラスについて、金利上昇が表れ始めたことで、株式投資のリスク緩和資産として有効か否かを検証していく。
投信ブロガーのイーノ・ジュンイチ氏(ブログ:投資信託のブログ|ファンドの海)が、日本経済新聞社編集委員の田村正之氏に質問しながら、回答が難しすぎる場合にはイーノ氏が絶妙な匙加減でかみ砕いて解説する。
近年は株式市場が好調だったこともあり、資産形成層はバランス型投資を利用する以外で、債券ポートフォリオを活用している人は少数派であろう。しかし、一般的には株式とは逆の値動きをする傾向があるため、株式との「分散投資」によって価格変動を抑制する効果が債券には期待されている。債券はしばらくグローバルに低利回りにあったが、欧州や米国、そしてごくわずかではあるが日本においても金利上昇の傾向が見えてきた。では、「債券ファンド」の保有をリスク緩和のために検討した方が良いのか?というのが第二部のテーマである。
初心者の投資家にはそもそも「債券の時価評価」という概念がわかりにくいもので、債券についての「復習」もあったものの、資料や説明は基礎知識があって初めて理解できるものだった。個人投資家の感想の中にもこのコーナーに限らず、イベントの感想として「少し難しかった」という声があった。大勢が参加するイベントであり、SNSの投信投資家コミュニティーのリアルイベントという面もあるので、中級程度の知識を前提としているのかもしれない。
今回の話の要点としては、
- 株式資産に対するリスク抑制の目的で保有するなら、利回りの高い米国ハイイールド債券や新興国債券より、先進国債券がリスク水準として適しており、現在は利回りの面からも良いのではないか。
- 国内債券は今後の金利上昇リスクを勘案すると、ファンドで保有するより、個人向け国債を満期保有する方が良いのではないか。
- 債券ファンドに投資をする場合は、「デュレーション」を確認することが、リスクを把握する上で重要である。
今回のイベントでは、「デュレーション」という言葉は、以下の②の金利感応度という意味で用いられていた。田村氏は「1%金利が動くとどれだけ債券価格(時価)が動くか」と説明していた。
※「デュレーション」という言葉は二つの意味を持つ。①債券に投資をしたとき何年で元本が回収できるか、という平均回収期間。一般的には、利回りが同じであれば、残存期間が長い債券ほどデュレーションは長くなる ②金利変動によって債券価格が変動する度合い(感応度)を示す。一般的に、デュレーションが大きいほど、金利変動に対する債券価格の変動率が大きくなる。
- 海外債券への投資では、為替変動の影響が大きい。
今回、ドルベースでの資料提示が多かったことが気になっていたが、この点は特に投資初心者に対しては注意喚起が必要だろう。株式よりも期待リターンが低い債券においては、投資元本にまで及ぶ為替の影響はより大きなものとなるからだ。
- 長期では、株式の方がアップサイドリスクは高いが、株式と債券のダウンサイドリスクは長期ではそれほど大きく異ならなくなる。
こう聞くと、「それなら自分は株式投資だけでいい」と感じる投資家も多いだろう。長期で見た上振れリスクと下落時のリスクについては、一般的に確かに上記のような傾向がある。試しにイボットソンの小松原宰明氏に様々な資産について5、10、20年の資産価値の予測分布を算出してもらった。確かに、外国株式と外国債券を比較すると、5年では債券の安定性は際立つものの、10年、20年の期間でも下振れについての低減はさほどなかった。一方で、株式は成長性によって10年、20年と長期化すると下振れリスクが低減する傾向が明確に表れ、同時にアップサイドの分布は大きく広がった。
下落相場や資産が半減して元本割れの状態が数年続いても(先の金融危機で言えば、戻るまでに積立投資でも5年程度かかった)、積立投資を決してやめない、引き出さない、という信念のある投資家であれば株式投資に集中してもかまわないかもしれない。
しかし、分散投資の本質は期待リターンの高さではなく、ポートフォリオのリスク水準を一定に保つことにある。投資期間が長くとれない世代の投資家は、分散投資が選択肢のひとつになるだろう。投資初心者で大きな下落局面を経験したことがない人や、10年以上の投資期間を想定していても退職金の貴重な資金を投資している(そもそも投資しすぎないで欲しいが)場合などでは、暴落時に「強い意志」で長期投資を維持できるかは個人差がある。自分自身の下落に対する耐久力を、もう一度よく考え、胆力に自信が無い場合は分散投資も検討してみてほしい。
また、腹落ちした理解ではなく、宗教のようにただ「信じて持つ」ことは、結果オーライだとしても思考停止であり、脆弱性がぬぐえない。
株式は企業の価値を買うもので、企業価値の増大を信じて保有するものである。一方、債券は資金の出し手になって金利を得るもの、国や企業の継続性を信じて資金を貸す側になるものだ。それぞれに裏付けとなる価値が存在する資産を保有し、値動きが異なるからこそ補完的に価格変動性を抑制できるという基本を押さえておきたい。
「インデックス投資だけではつまらない層」と「投資未満層」——いまだ二極化のままの日本の状況
第三部のテーマは「オルカン(全世界株式)、S&P500—2強時代の投信の選び方」。
投資信託クリニック代表のカンチュンド氏がファシリテーターを務め、元三菱UFJアセットマネジメント常務の代田秀雄氏、オフィス・リベルタス代表で確定拠出年金専門家の大江加代氏、千葉商科大学付属高校校長で経済コラムニスト、元日本経済新聞社編集委員の高井宏章氏、読売新聞社経済部記者の市川大輔氏をパネラーに迎えて、様々な話題について約1時間のディスカッションが行われた。
高騰するインデックス算出会社に対する指数使用料の話題では、多くのインデックス算出会社が「相対(あいたい)」で使用料を値決めしており、傾向としてはファンドの規模や運用会社の利用規模に応じて、あるいは交渉力によって漸減することが語られた。この事実を投資家が知ることは非常に有益だ。指数使用料がブラックボックス化しており、投資家にとって不透明なことは、ETFやインデックスファンドにとって健全な状態ではないからだ。
代田秀雄氏からは、インデックスファンドを利用して投資をしている人々へのアンケートによると、投資を3年続けた人の7割が「インデックス以外の商品への投資を増やしたい」と回答したという驚愕の事実が語られた。投資商品を加えたい理由は、「もっと儲けたい」からだという。代田氏は、インデックスを資産運用のコア(中核)として、サテライト(衛星:付加的なポジション)は知的ゲームとして自分が関心のある商品を選択するればよいのではないかという提案があった。
株式市場が比較的堅調であったことから、このように投資を始めたばかりの人々の中にある種の「多幸感(ユーフォリア)」や「自信過剰(オーバーコンフィデンス)」が広がっているのかもしれない。資産が順調に積みあがっているからこそ、より高いリターンを狙いたいという欲も出てくるのだろう。ただ、こうした欲が往々にして一番大切な「投資を始めた当初の目的」を忘れさせがちだ。投資が好調なときほど、それぞれの人が、自分自身の所期の目的、投資の時間軸、資金の性格を心にとどめて確認することが大切だろう。他の登壇者からは、投資のテーマを長期ではなく短期の値上がりで見るようになると、金融機関の術中にはまってしまうとの指摘もあった。
大江加代氏からは、代田氏とは真逆の人々の姿が語られた。確定拠出年金の加入者の24%が(デフォルト商品である)元本確保型のみを保有しているという。これは、かつて6割以上などと言われた時代に比べればかなり前進しているが、まだ4人に一人が預金や保険だけという状況である。商品を選ぶ知識が無い人も居るであろうが、何よりも自分の将来の年金であること(実際は退職金の前払い)の意識が低いために、単に面倒くさい、という理由でデフォルトのまま放置されているケースも多いだろう。
より高いリターンを欲して尖った商品を物色したい人々と、「面倒だ」という理由だけで貴重な将来の資金について深く考えずに放置する人々。この二極化状態は、改善されつつあるとはいえ、いまだに日本の資産運用をめぐる根本的な課題の一つであろう。
高井宏章氏からは、バランス型ファンドの再評価が提案された。先行きがますます不透明になりつつある今の世の中では、株式への投資だけではなく、多様な資産に分散できるバランス型投信、中でも高井氏は「8資産分散型」への投資が最適解(ファイナル・アンサー)になるのではないか、という。8資産分散型とは、日本株式、先進国株式、新興国株式、日本債券、先進国債券、新興国債券、日本REIT、先進国REITに、均等分散投資をするバランス型ファンドを示す。高井氏は、何がいつ上昇し下落するかを当てることは不可能であり、あれこれ悩むより、値動きがあればファンド内でリバランスしてくれるので、放っておけることが良いという。初めに積み立てを設定したら、価格も残高も見ない、とのことだった。
高井氏の高校では、金融に馴染んでもらうためのゲーム(マネーモンスター)を通じて、パンデミックやバブル崩壊、マイナス金利など様々な経済事象の発生を経て、「特定の資産だけを保有してもゲームに勝てない」ことを学び、プレイヤーが自分なりの分散を試していくという教育も行っている。
市川大輔氏からは、読売新聞社が2025年3月から公表を開始した新たな株価指数、「読売333」についての説明があった。225社を採用している日経平均株価指数は株価平均型(株価の高い企業の配分が高くなる)であるが、読売333は、浮動株時価総額の上位333社を「等配分型」で構成している。採用企業数を333社とした根拠については、流動性や分散効果などもあり、覚えやすさも考慮したのではないか、ということだった。読売新聞社の公式な説明によると、なるべく中型株を増やしつつ、幅広い地域や業種から選出する目的に合致する数だとのことだ。
2時間のイベントは140人程の参加者で会場は満席、同時オンライン配信も行われ、個人投資家の夏祭りの一夜は今年も好評の内に幕を閉じた。登壇者の中には、このイベントが最初に行われた頃には投資をしていなかった人も居る。会場には、開始当時からの顔なじみの熟練投資家も、新NISA制度開始以降に投資を始めたという人も居て、「インデックス投資」という言葉もすっかり投資家の中では定着したことが見て取れる。
一方で、インデックス投資家といっても、一概には括れない多様性がある。日本株は個別株投資で行っている、あるいは海外株式も個別銘柄を保有している、中にはヘッジファンドやFX等にも投資しているなど、インデックスファンドの積み立てだけではない、様々な投資スタイルの参加者が居た。
万人に共通の最適解がある、とは言えないのが投資の世界である。誰もが自分なりの目的と信念を持って、価値ある資産を積み上げていく。そのためのツールとして、低コストのインデックスファンドやETFが、より透明性、利便性を高めていくことで、より良い環境が作られていくのだろう。
最後に、代田氏のメッセージが印象に残った。「資産運用の最終目的は、いかに使うか、いかにお金とうまく付き合うかです」。お金に縛られないための資産運用、そしてお金は使ってこそ意味がある、という示唆は、人生における標にもなるだろう。◇
※ 夢見父氏の著書「投資で2億円稼いだ社畜のぼくが15歳の娘に伝えたい29の真実」(東山一悟名義で著/JTBパブリッシング)
※ ぱすたお氏の著書「9割の”普通の人”の最適解!「逆算ほったらかし」新NISA投資術」(ぱすたお著/翔泳社)
