

「ERシェアーズ・プライベート・パブリック・クロスオーバー ETF」(ERShares Private-Public Crossover) XOVR は上場投資信託で、資産の最大85%を(開発した指数を構成する)上場株式に投資し、残りを非上場株式(プライベート・エクイティ/PE)に投資する上場投資信託である。
同ETFは2024年8月までは上場株式を投資対象とする標準的な投資手法に従っていた。しかし運用会社であるキャピタル・インパクト・アドバイザーズ(Capital Impact Advisors)は昨年、同ETFの投資対象に非上場株式を加え、以来数か月間非上場株式にも投資を行う「初のクロスオーバー投資(※)ETF」として大々的に宣伝してきた。
※ クロスオーバー投資は非上場企業と上場企業の両方に投資を行う。近年は公募投信においても、上場前から投資をして上場後も保有し続ける投資スタイルのファンドも設定されている。
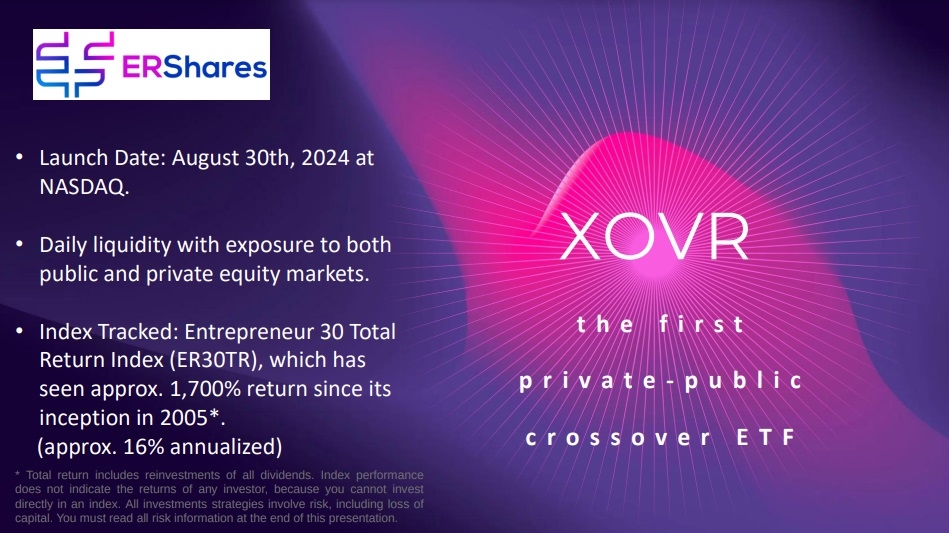
XOVRプロモーション・スライド
これまで投資信託やETFは、非上場企業の株式をごくわずかな資産配分を超えて保有することは滅多になかった。公募投資信託やETFは、顧客からの買い注文や売却請求に日々対応しなければならないからだ。そのため、ファンドが保有する有価証券は、時価が容易に把握できて、高いコストをかけずに売買できるような、十分な規模がある市場で取引される流動性のあるものでなければならない。そのどちらも欠けているため、ほとんどのファンドにとって非上場株式は投資対象にはならなかった。
「ERシェアーズ・プライベート・パブリック・クロスオーバー ETF」が注目されるのは、キャピタル・インパクト・アドバイザーズが非上場株式に投資するだけでなく、それを投資戦略の中核に位置付けているからだ。実際、同社が保有する非上場株式の中で主要銘柄であるスペースXについて、投資の開始や、再値付け、投資額の拡大などの行動について、ここ数カ月にわたって繰り返し喧伝してきた。
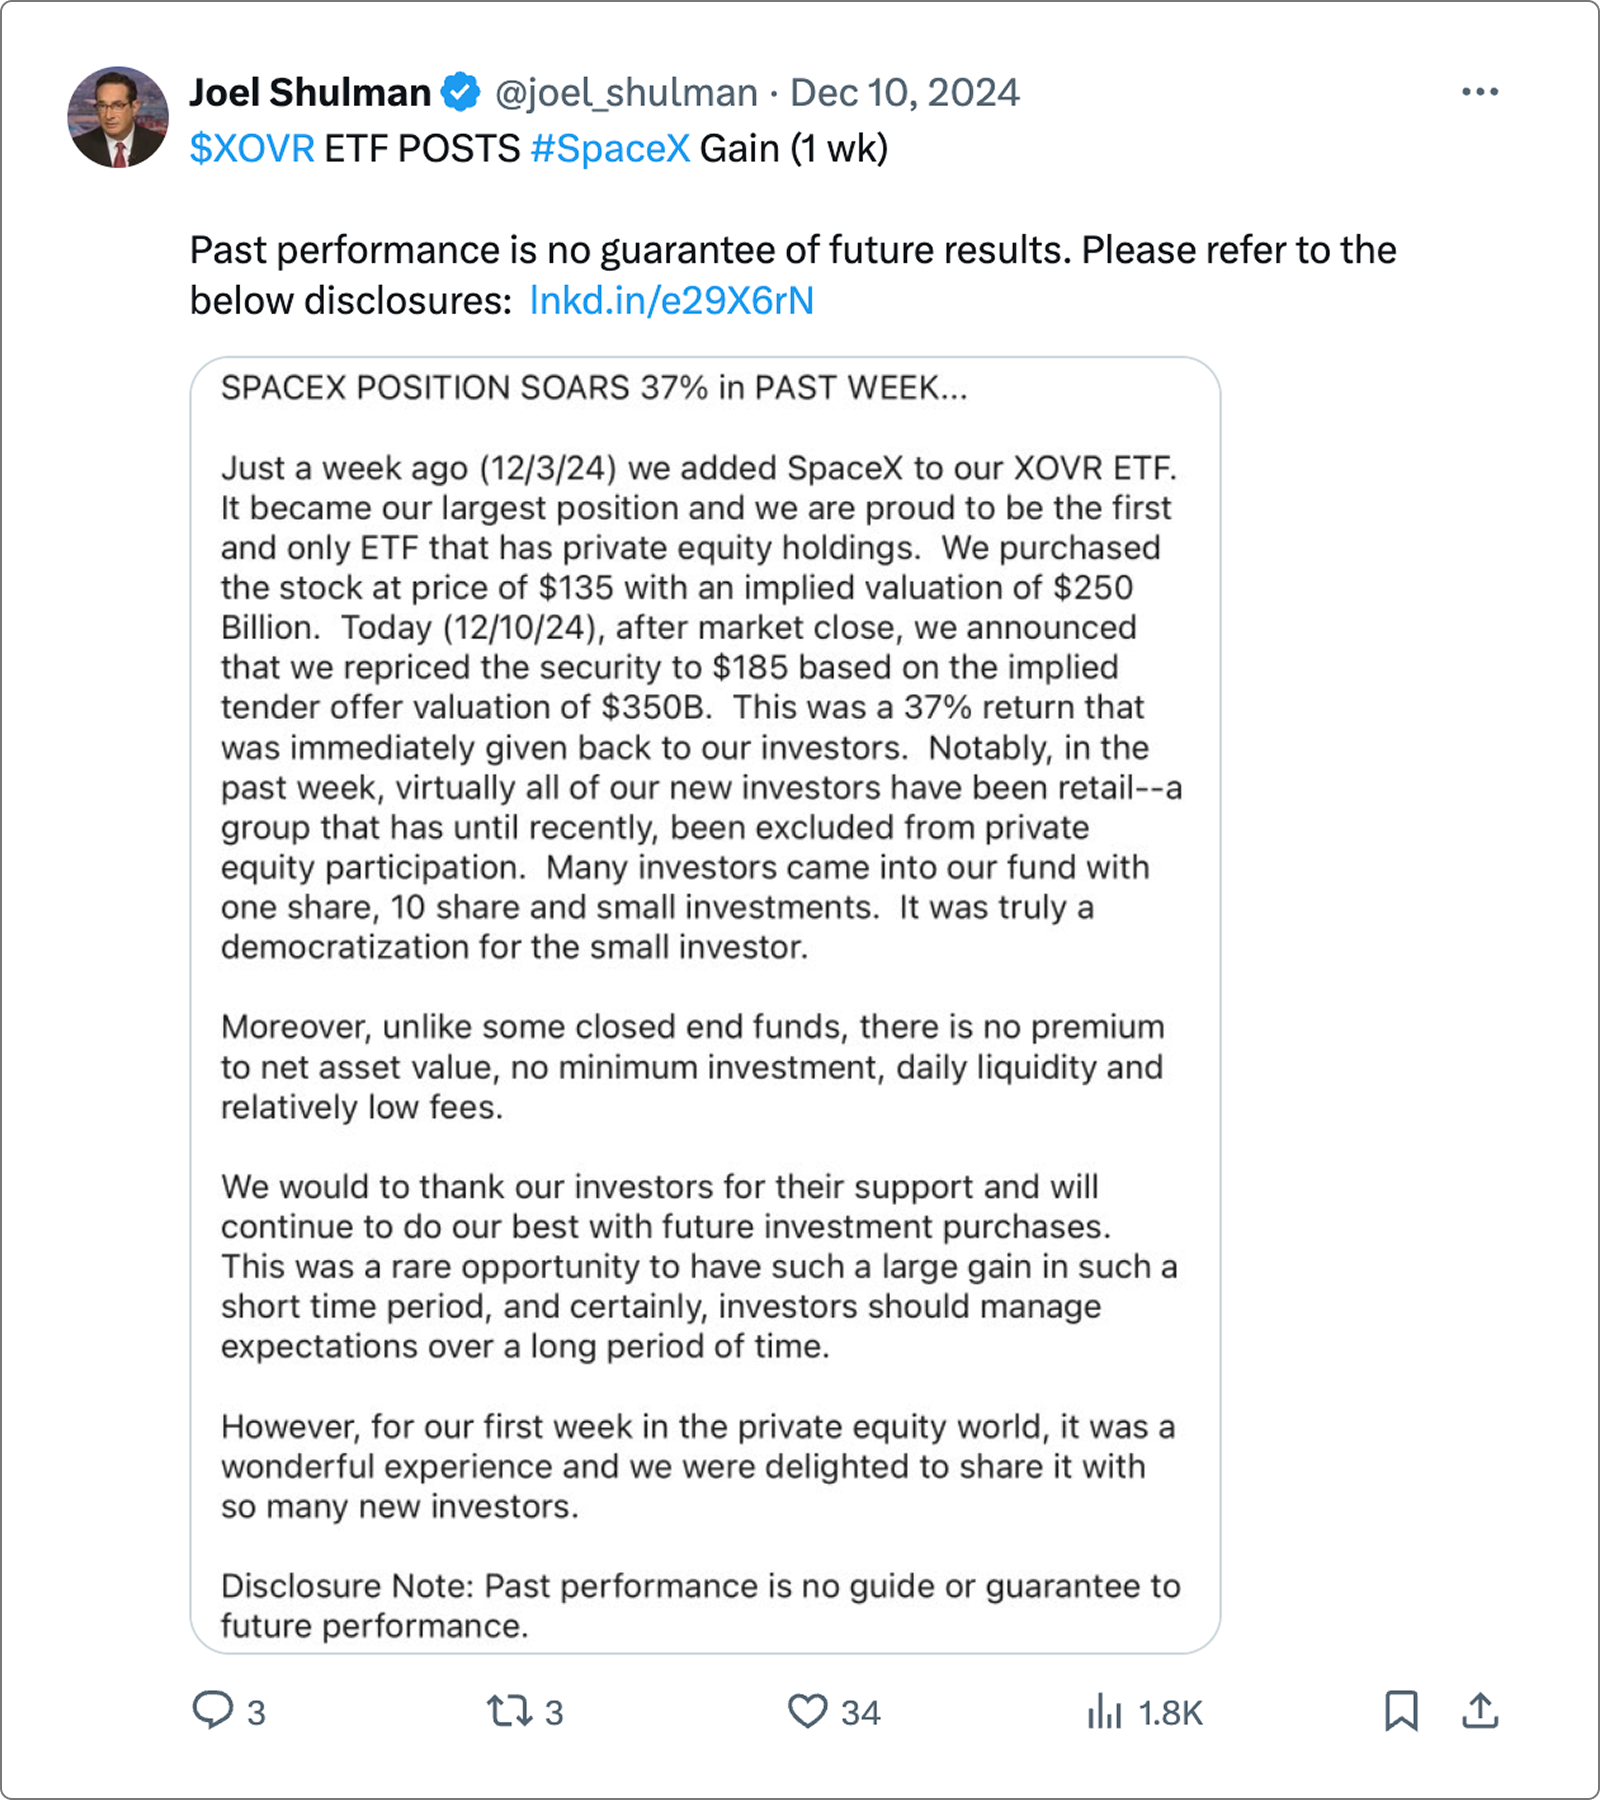
同社の創設者であり最高経営責任者(CEO)兼最高投資責任者(CIO)のジョエル・シュルマン氏も、ファンドのポートフォリオにスペースXを追加した直後に、ソーシャルメディアでそのポジションとキャピタル・インパクトが投資額を拡大するであろうという決定について公表している。
- 「ERShares Crossover ETF (XOVR)、スペースXを上位組入銘柄に」 (2024年12月3日)
- 「ERShares Crossover ETF (XOVR)、スペースX-上位組入銘柄に2,000万ドルのポジションを発表」 (2024年12月12日)
- “XOVR、スペースXへの投資商品を1,300万ドル追加で拡大、ポジションをAUMの11%に引き上げ” (2025年1月31日)
ジョエル・シュルマン ツイート (12/10/24)
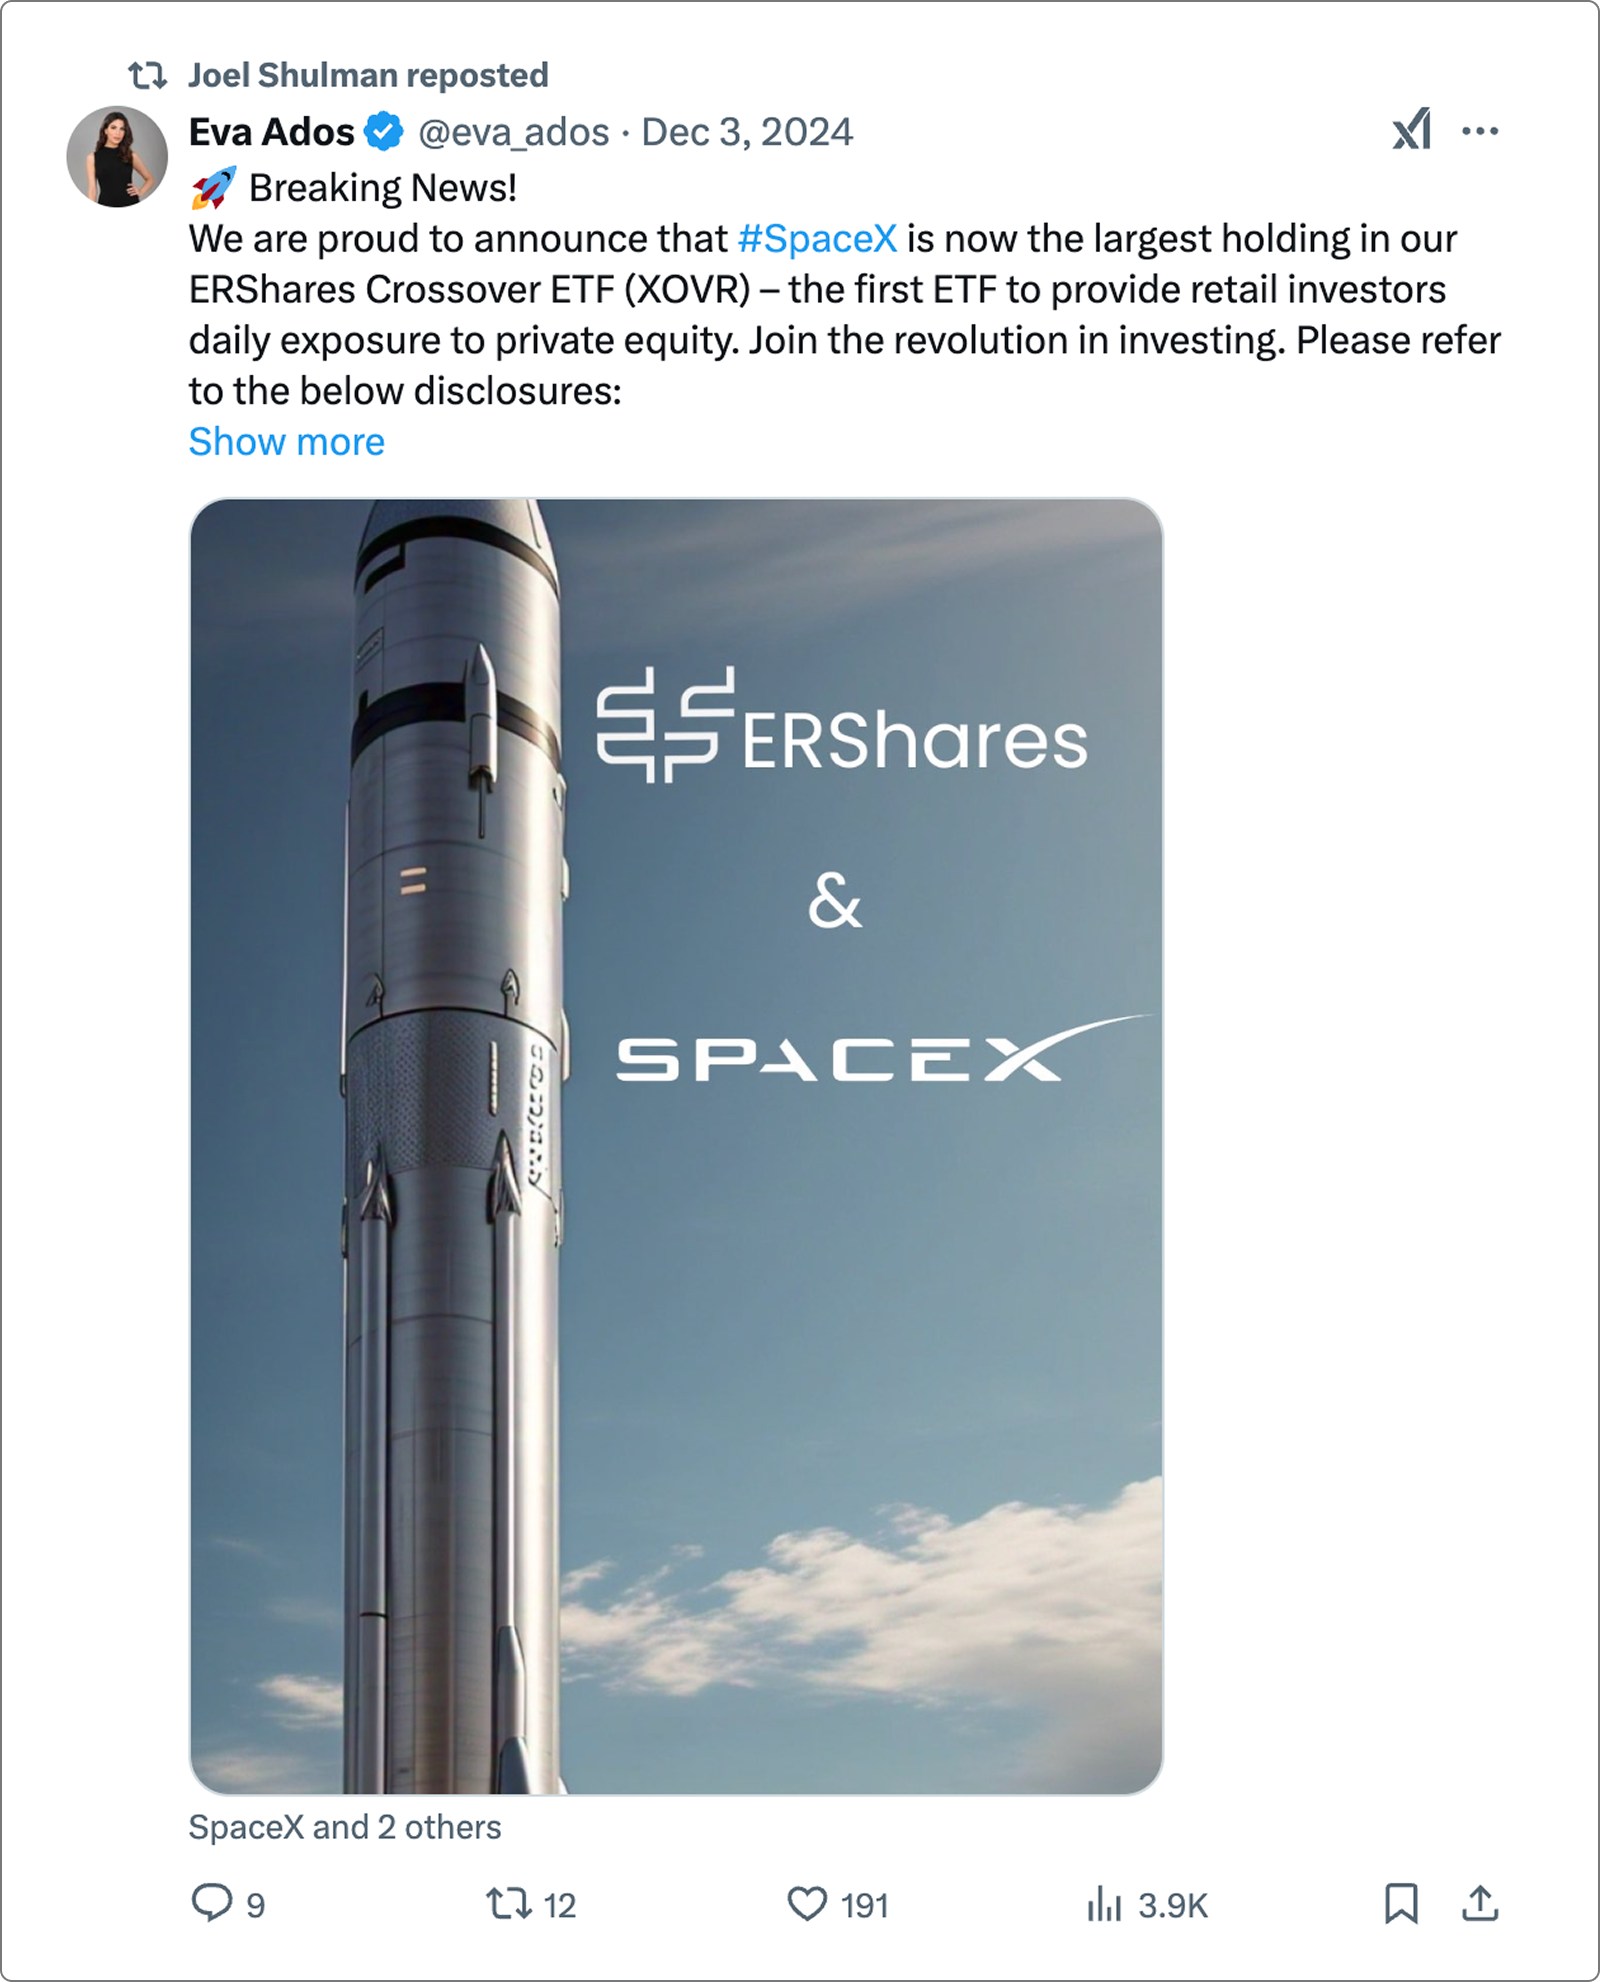
このファンドのもう一人の代表であるエヴァ・アドソグルー氏は、ソーシャルメディアでも積極的に活動しており、このような投稿でファンドのスペースXの組入比率の大きさを誇示してきた。
12/3/24のエヴァ・アドスのツイート
こうした努力は実を結んだようで、12月にスペースXに追加投資をして以来、同ETFには投資家からの新規資金の流入が急増している。2024年12月1日から2025年2月18日までに、同ETFには約3億ドルの純流入があった。
ETF シェアーズ プライベート・パブリック・クロスオーバー ETF: 月次資金流出入
運用者の苦悩
こうして新たに同ETFに投資をした人々は、おそらくこれまでスペースXへの投資によって同ファンドが利益を上げていないことに驚くかもしれない。11月以降ETFに流入した新規資金のうち約8割は、キャピタル・インパクト・アドバイザーズがスペースXの評価額を1株当たり135ドルから185ドルに引き上げた2024年12月10日以降に流入したものだ。それ以来、同社の評価額は変わっていない。
2024年12月10日以降、同ETFのリターン は、その資産の大部分を占める上場株式を中心とする他の保有銘柄に完全に牽引されてきた。この間、同ETFのパフォーマンスは、S&P500指数およびナスダック100指数とほぼ同水準に終わった。
ERShares Private-Public Crossover ETFとS&P500指数およびナスダック100指数の比較
スペースXの適正価値は本当に2か月以上変化していないのだろうか?それを占う方法はないが、類似の上場株式の値動きから、スペースXのような企業のバリュエーションの範囲をある程度推計することは可能だろう。それを踏まえて、航空宇宙、衛星通信、宇宙探査事業に携わる4社の株式を筆者は選んだ。これらの株式の平均リターンはほぼゼロだが、パフォーマンスには大きなばらつきがある。
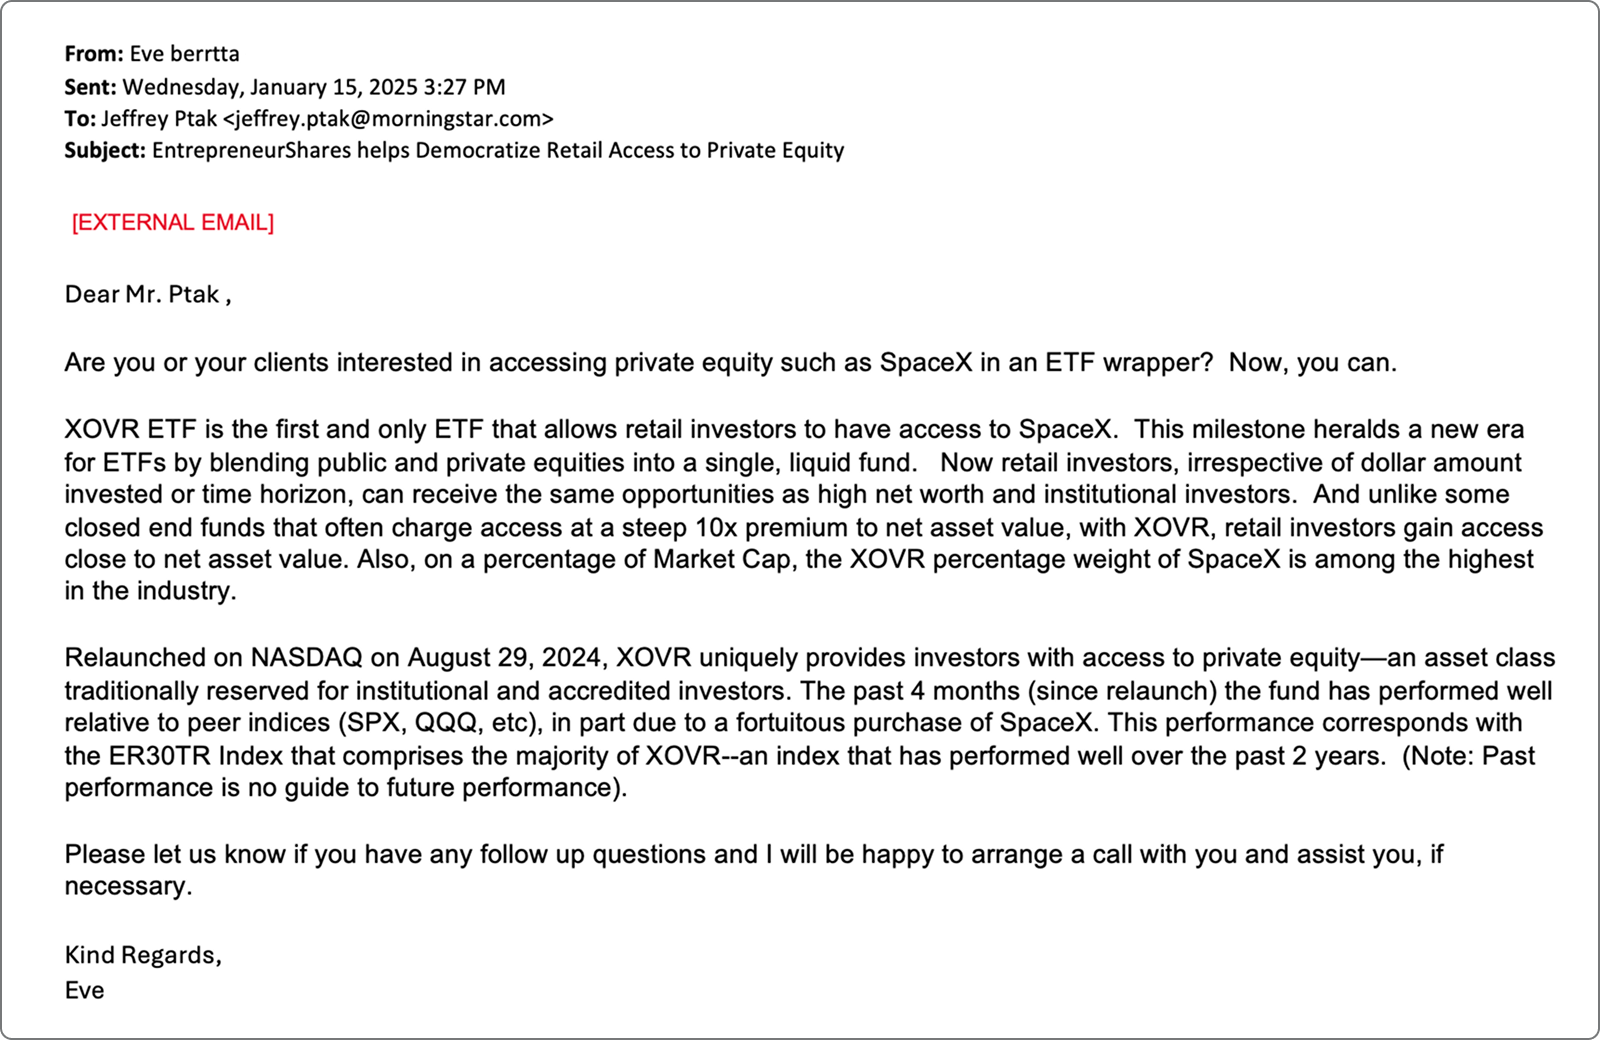
ここまでの話をまとめると、キャピタル・インパクト・アドバイザーズは、スペースX株式への大きな投資比率に基づき、株式ETF「プライベート・エクイティ・クロスオーバーETF」を大々的に宣伝している。同社はまた、2025年1月15日にキャピタル・インパクト・アドバイザーズの担当者が私に送ったEメールによる勧誘を含むマーケティング資料の中で、スペースXのポジションが初期に生み出した利益について引用している。
イヴ・ベレッタからジェフリー・プタクへのEメール(1/15/25
しかし、運用者には、ある時点におけるスペースXのポジションを適正な価値で評価し、それに伴う流動性リスクを管理する義務もある。これは難問である。
重要な3つの課題
経営陣がどのようにバランスを取るかは、3つの重要な課題にどのように取り組むかにかかっている:
- スペースX株式へのアクセスと取引方法
- スペースX株式のバリュー
- スペースX社のポジションに関連する流動性リスクの管理方法
スペースX株式へのアクセスと取引
同社は現在、スペースXのポジションを 「スペースX SPV 」と表示している。しかし、彼らが同社の株式の保有を開始した当初は、運用会社は 「アストラ・ホールディングス Spv Lp. 」と保有銘柄リストに記載していた。提出された他の報告書では、キャピタル・インパクト・アドバイザーズは、株式を保有する 「特別目的会社(SPV) 」を通じてスペースXのエクスポージャーを得ているようだ。
アストラ・ホールディングスという特別目的会社(SPV)については、ほとんど知られていない。シュルマン氏はこのことについて質問が出ると、守秘義務を主張するか、コメントを拒否している。公開されている情報によると、アディット・ベンチャーズという会社がこのSPVを運営しているが、他にどのような有価証券を保有しているのか、有価証券があるのか無いのか、明らかではない(同社が米国証券取引委員会(SEC)に提出したフォームADVによると、くだんのSPVは「ファンド・オブ・ファンズ」と表示されている)。また、「ERシェアーズ・プライベート・パブリック・クロスオーバー ETF」が投資しているSPVが支払う手数料や、誰に資産を売ることができるのかといった投資先の制限などを含めて、どのような投資条件に従っているのかも不明である。
(シュルマンとアディット・ベンチャーズの代表は、複数回の取材要請に応じなかった)。
前述の通り、ERShares Private-Public Crossover ETFはオープンエンド型ファンドであるため、Capital Impact Advisorsが資金の純流入や流出をコントロールする能力は限られている。需要が供給を上回り、同社がSpaceXの大型株式を維持したい場合、ポジションが希薄化しないよう、追加で株式を調達する必要がある。逆に、ネットの償還があり、ポジションが過度に大型化するのを防ごうとすれば、株式の一部を手放す必要がある。
この時点で、スペースX株式の取引は3回のみである:SPVへの出資を開始した2024年12月3日、ポジションを追加した2024年12月13日、そして2度目にポジションを追加した2025年1月31日である。それ以外のポジションは手付かずである。
ETF:スペースX SPV比率
マネジャーがSpaceXのポジションのトップ比率を維持するためには、これまで頼りにしてきたSPVを通じて、または他の手段で、株式を買い取ることができる必要がある。このポジションがアウトサイジングになるのを防ぐには、株式をSPVマネージャーまたは別の当事者に戻すことができる必要がある。
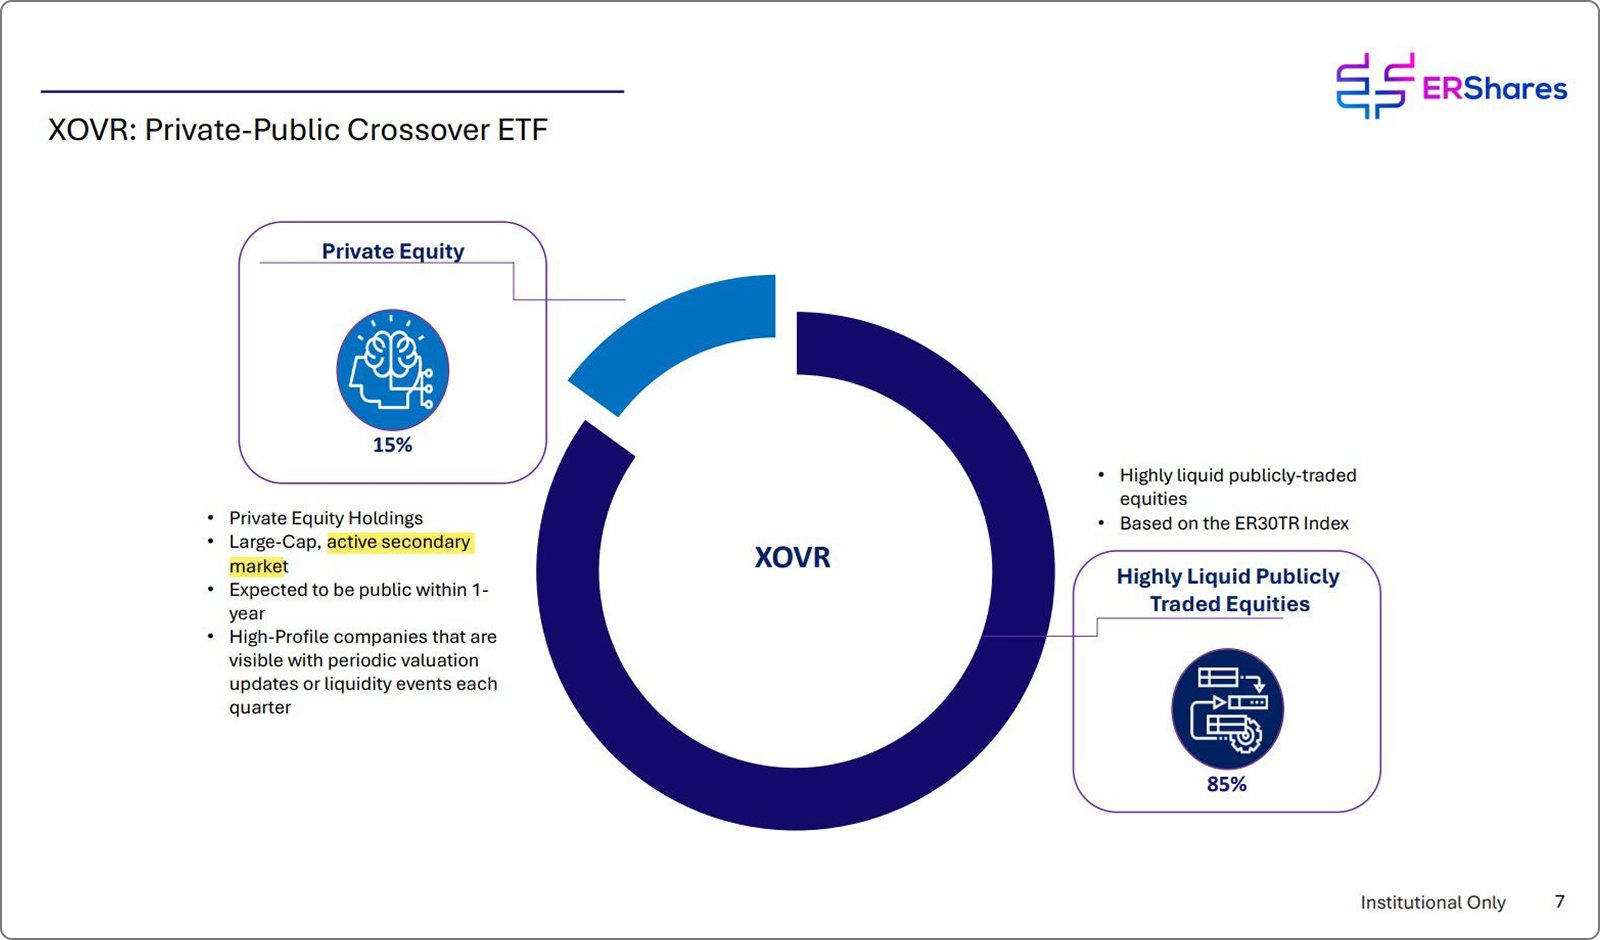
今のところ、キャピタル・インパクト・アドバイザーズは、このポジションをどのように取引するつもりなのか、それ以上の情報を提供していない。削除された市場資料やツイートの中で、シュルマンはプライベート・エクイティ株式の「活発な流通市場」について言及しているが、プライベート・エクイティ投資をどのように管理するかについて、それ以上の説明はしていない。
ERShares Private-Public Crossover ETF マーケティングプレゼンテーション
実際、ファンドの目論見書追加情報(SAI)と追加情報記載書(Statement of Additional Information)には、SPVに関する記述は一切ない。
スペースX株式のバリュー
この時点で、キャピタル・インパクト・アドバイザーズは2度にわたり、ファンドのスペースX株式に「適正価値」を割り当てている。2024年12月3日にポジションを開始する際、同社は株式を1株当たり135ドルと評価した。そして2024年12月10日には、ポジションを37%引き上げて1株当たり185ドルと評価した。それ以来、この評価額で持ち続けている。
ERShares Private-Public Crossover ETF: 1株当たりSpaceX SPVバリュー
同社は、この2つの評価額を付けるにあたり、スペースXの「適正価値」をどのように算出したかについて、ほとんど情報を提供していない。シュルマン氏は、スペースXが決算報告に記した当時の公開買い付け価格を基に、2024年12月10日の評価を1株当たり185ドルとしたことを示した。しかし、ETFが保有するSPVの株式がどのような保有状況や譲渡可能性をもたらすかは明らかではない。
一株当たり185ドルの公開買付価格は参考にはなるが、必ずしも決定的なものではない。株式公開企業は日常的に自社株買いを行っており、買戻し価格とは関係なく市場は独自の評価を下している。例えばロッキード・マーチンは、2024年第3四半期に570万株を1株当たり平均474ドルで買い戻した。しかし、その後の株価は急騰し、最近では自社株買いの平均株価を10%ほど下回る水準で取引されている。
過去はさておき、キャピタル・インパクト・アドバイザーズは、「市場が存在しない制限付き有価証券は、取締役会の一般的な監督と責任にの下で構築した手続きに従って、誠実に決定した適正価値で鑑定評価される 」という定型文以外に、将来的にスペースXのポジションをどのように評価するつもりなのかを明示していない。
インタビューでシュルマン氏は、スペースXを評価するために採用できる手法を開発したと安心感を示しているが、それらの手法が実際にどのように適用されるかは明言していない:
プレスリリースの中でシュルマンは、スペースXの評価について提起された質問を嘲笑し、それらを「ナイーブ」であり、「非公開市場がどのように運営されているかについての表層的な見方」を反映していると述べた。それにもかかわらず、同社は2か月以上スペースXの評価額を更新していない。
スペースX社のポジションに伴う流動性リスクの管理
米国証券取引委員会投資法(SEC)の下では、「ERシェアーズ・プライベート・パブリック・クロスオーバー ETF」のようなファンドは、資産の15%以上を「流動性が低い」と見なされる証券に投資することはできない。ファンドが15%の制限を破った場合、非流動性ポジションを減らし、流動性欠如による負の連鎖などの不利な出来事を防ぐことを意図した通知と流動性管理のプロセスが発動される。
2025年2月14日現在、同ETFはスペースXのSPV(特別目的ビークル)に9.8%、未上場のオンライン金融サービス会社クラーナに関連するSPVに0.6%のポジションを保有している。これは15%の制限に触れるものではないが、制限を超えるのに、さほど時間はかからないだろう。例えば、市場の値下がりによる損失と解約などによる資金流出でETFの公開株式の価値が3分の1になれば、ETFのプライベート・エクイティ保有比率は15%の制限に近づくだろう(運用会社がプライベート・エクイティの一部を売却したり、評価を下げたりしなかったと仮定して)。
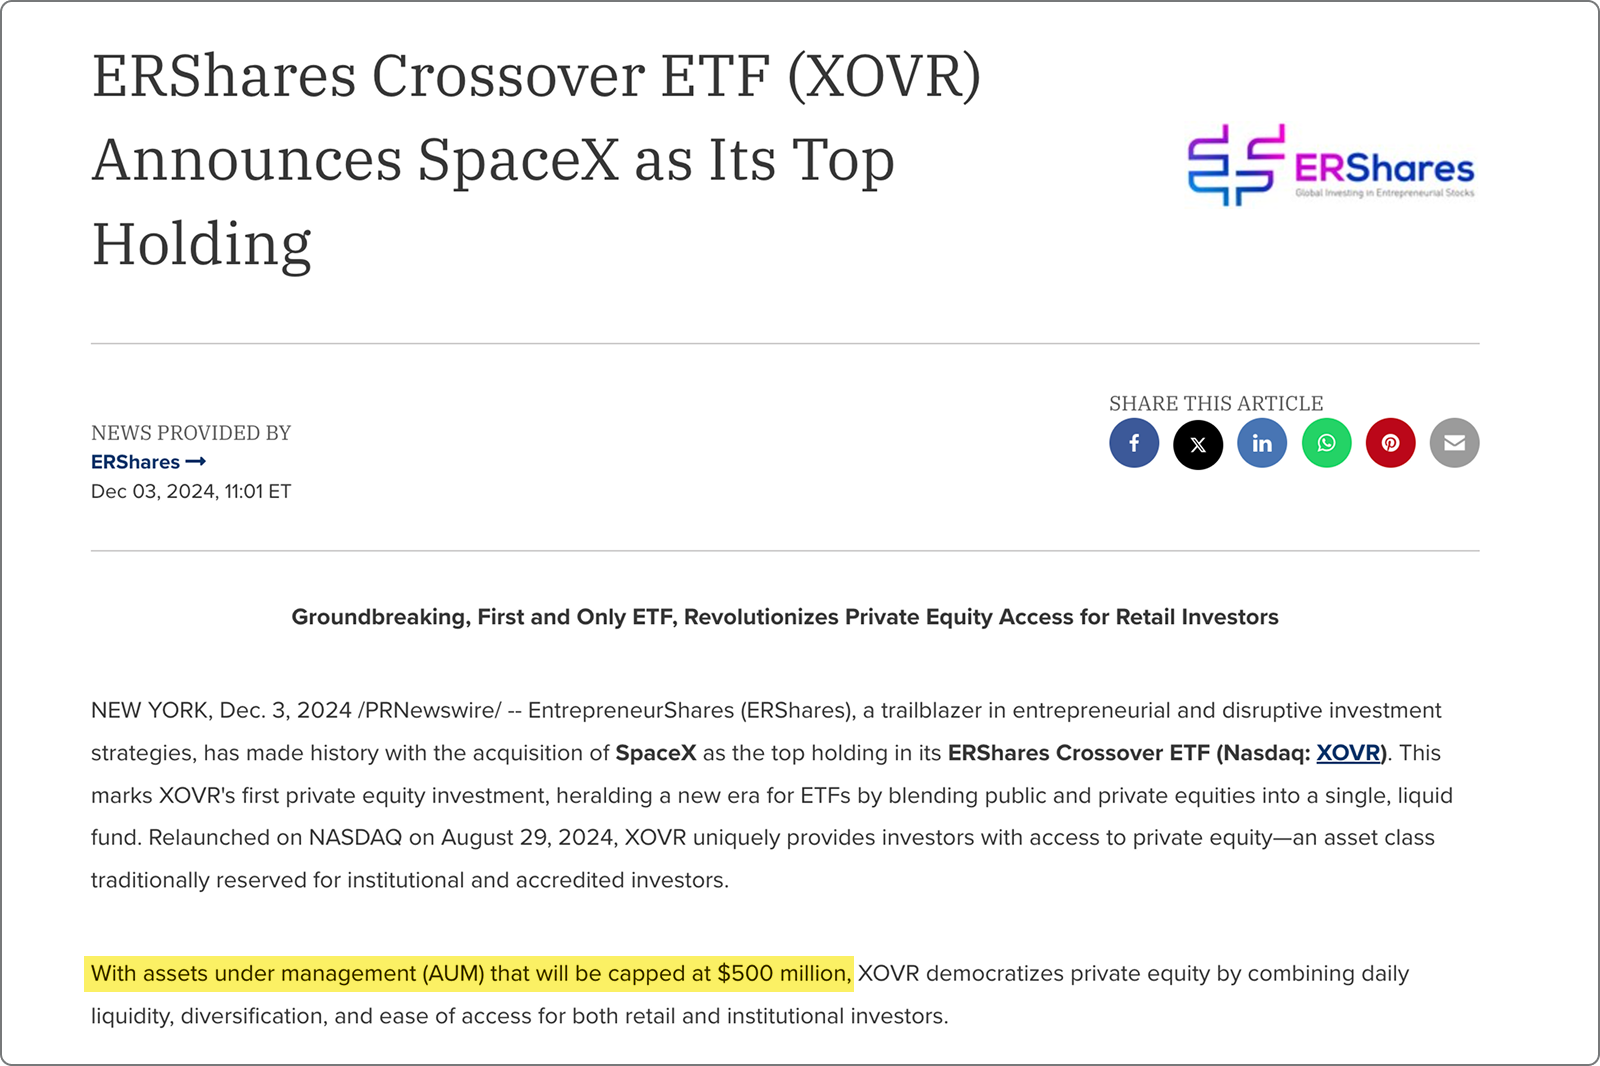
プレスリリースの中で、キャピタル・インパクト・アドバイザーズは、ETFの資産上限を5億ドルとする予定であると述べている。
12/3/24付ERSharesプレスリリース
しかし、クローズドエンド型ファンドがプレミアム価格で取引されるように、ETFの価格が基準価格から乖離することなく、旺盛な需要に直面してETFをクローズすることは難しい。実際、同社はこのETFを、スペースXの株式を大量に保有しながら基準価額に対して大きなプレミアムで取引されている「デスティニー・テック100ファンド(Destiny Tech100 Fund)」 DXYZ のようなクローズドエンド型ファンドと対比させることを重要視している。
デスティニーテック100基準価格に対する月間プレミアム(ディスカウント)
シュルマンはその後ETFの能力を管理する会社の計画を明らかにしようとしたが、ファンドの純資産が5億ドルに達した時点でプライベート・エクイティのさらなる購入を制限すると述べた。
資産運用会社がこれに従えば、プライベート・エクイティへの投資は実質的に7500万ドル(つまり、純資産5億ドルにおける15%制限のバリュー)に制限されることになる。ファンドの保有株式はすでに3500万ドルに達しているため、ファンドには現在のドル建てでさらに約4000万ドルをプライベート・エクイティに投資する余地があるということになる。
ETFが基準価額に対して大幅なプレミアムやディスカウントで取引されたり、償還に苦戦したりすることは稀ではあるが、前例がないわけではない。例えば、「ヴァンエック・ハイイールド地方公共債ETF」(HYD)の価格は、地方債危機と地方債市場の混乱が起きた2020年3月に、基準価額を大きく割り込んだ。それまでETFは基準価額を中心に比較的狭いレンジで取引されていた。
「サード・アベニュー・フォーカスト・クレジット・ファンド」や「ハイランド・グローバル・アロケーション・ファンド」などもその例である。
ETFの公正を期すために言っておくと、市場が原資産の流動性や売却可能性に懸念を抱くような目立った兆候は見られない。一部の例外を除き、ETFは2024年11月以降、基準価額を前後で堅調に取引されている。
ERShares Private-Public Crossover ETF: 基準価格に対する日々のプレミアム(ディスカウント)
選択と結果
同ETFの運用会社は、スペースXという流動性の低い銘柄に大きく投資することを選択した。また、SpaceXへの投資を大々的に喧伝すことを選択し、人気の高い非公開株式へのアクセスを求める投資家から数億ドルの投資資金を招き寄せた。しかし、そのような出遅れた投資家のほとんどは、スペースXのポジションから利益を得ていない。
このことから、投資家が、「同ETFがスペースXの株式を大量に保有し、さらに将来の株価上昇に参加できる」と期待するようになったと考えるのは不合理ではないように思われる。一方、キャピタル・インパクト・アドバイザーズは、ファンドのマンデートに従って有価証券を買い売りし、適正価値評価に基づいて保有銘柄を評価し、たとえそれが投資家の意向と相反する可能性があったとしても、慎重な方法でファンドを運用する義務がある。
キャピタル・インパクト・アドバイザーズが直面するトレードオフを説明するために、ETFの需要(資金の流出入)とマネージャーの目的(SpaceXの株式への投資規模の維持または縮小)に応じて様々なシナリオをレイアウトした表を以下に示した。各シナリオでは、マネジャーが取り得る行動(例えば、更なる流入があった場合にSpaceXの比率を維持するためにSpaceXを買い増すなど)と、予想される投資家の反応を想定している。
この表では、各行動のリスクとして、トランザクショナル・リスク(関係する株式数および金額を考慮した場合の管理者の取引能力)、バリュエーション・リスク(評価額と市場清算価格との間の潜在的な差額)、流動性リスク(価格に影響を与えることなく迅速に株式を売却する管理者の能力)の3種類を挙げている。
ネット流入のETF|SpaceXエクスポージャーの維持を求める運用者|日本経済新聞
| マネージャーの行動 | 投資家の反応 | 取引リスク | 評価リスク | 流動性リスク |
|---|---|---|---|---|
| スペースXの買い増し(希薄化を避けるため)、および/または | ポジティブ | より高い | 同じ | より高い |
| スペースXの適正価値を高める(希薄化を避けるため) | ポジティブ | 同じ | より高い | 同じ |
ネット流入のETF|スペースXエクスポージャーの削減を目指す運用会社|日本経済新聞
| マネージャーの行動 | 投資家の反応 | 取引リスク | 評価リスク | 流動性リスク |
|---|---|---|---|---|
| そのままにしておく(希釈するため)。 | ネガティブ | 同じ | 同じ | より低い |
| スペースXの適正価値を引き下げる | ネガティブ | 同じ | より低い | 同じ |
ネット流出のETF|スペースXへのエクスポージャー維持を求める運用者
| マネージャーの行動 | 投資家の反応 | 取引リスク | 評価リスク | 流動性リスク |
|---|---|---|---|---|
| スペースXを売り(集中を避けるため)、および/または | ネガティブ | より低い | 同じ | より低い |
| スペースXの適正価値を引き下げる(集中を避けるため) | ネガティブ | 同じ | より低い | 同じ |
ネット流出のETF|SpaceXへのエクスポージャーを減らしたい運用会社
| マネージャーの行動 | 投資家の反応 | 取引リスク | 評価リスク | 流動性リスク |
|---|---|---|---|---|
| スペースXの売り、および/または | ネガティブ | より低い | 同じ | より高い(整然としていない場合) |
| スペースXの適正価値を引き下げる | ネガティブ | 同じ | より低い | 同じ |
表から明らかなように、ファンドのリスクは、管理マネジャーが投資家の期待を満たす可能性の高い行動、すなわちSpaceXの買い増しや1株当 たりのポジションの適正価値を高める行動を取った場合に上昇し、そうでない 場合は変わらないか下落する傾向がある。
結論
いずれにせよ、アクティブ・ファンド・マネジャーであれば誰でも、この種のトレードオフに直面している。しかし、キャピタル・インパクト・アドバイザーズがスペースXの大型ポジションと運用しているETFを密接に関連付け、そのポジションの初期の利益を誇大に宣伝するという決定を下したことを考えると、ここでのリスクはより顕著に見える。これらの決定は、新規投資家を呼び込むことには成功したようだ。
しかしそうすることで、マネジャーは投資家の期待に応えるために、プライベート・エクイティ株を追加したり、スペースXの「適正価値」の評価額を引き上げたりといった、「投資のチャンスとリスクの適切なバランスを保つようにポートフォリオを管理する」という包括的な義務の遂行が困難な状況に追い込まれる可能性がある。
より広範な情報開示の観点からは、今回の運用会社の情報開示は明らかに不十分である。投資家は、キャピタル・インパクト・アドバイザーズがどのような方法でSpaceX株に投資しているのか、SPVマネジャーが請求する手数料やファンドの売買能力に課す制限を含むアクセスの条件、さらにはこのような大型で評価しにくいポジションに関連する流動性リスクを管理する会社の計画など、基本的な部分について依然として不明なままである。
追記
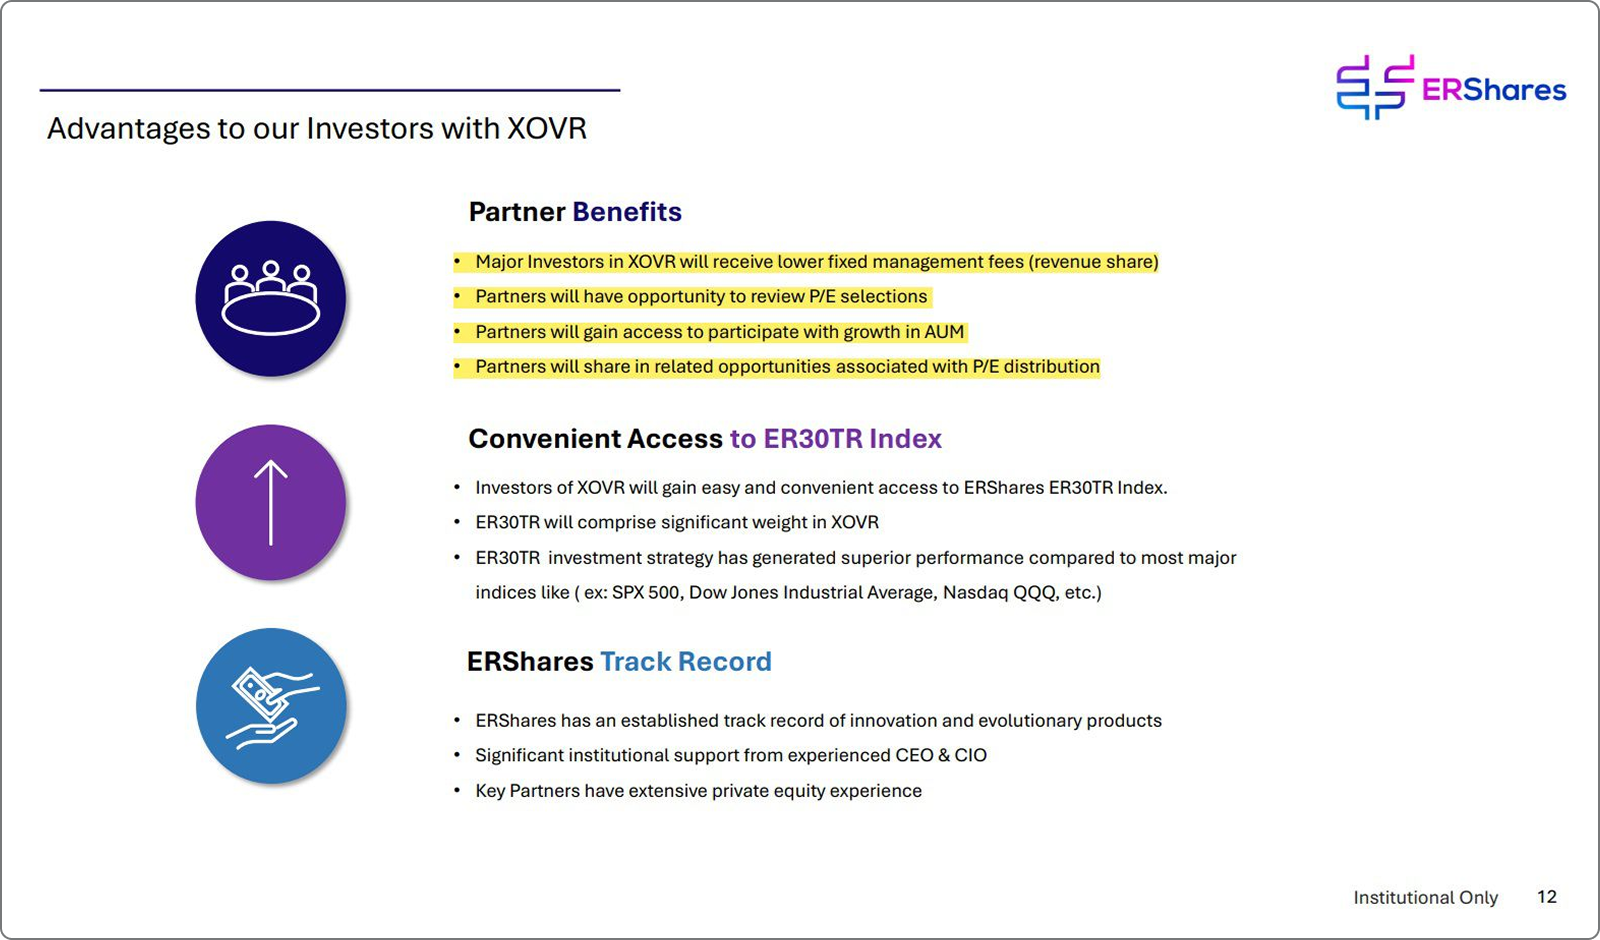
このETFのピッチデッキのようなマーケティング資料の中には、機関投資家に対して、売上高分配の取り決めによって経費率を下げ、「PER選択の検討」や「PER分配に関連する機会の共有」に参加する機会を提供しているように見えるものもある。
ERShares Private-Public Crossover ETF マーケティングプレゼンテーション
ETFの募集書類は、レベニューシェアの取り決めの一環としての仲介業者への支払いや、そのような取り決めから生じ得る潜在的な利益相反については触れていない。また、目論見書および追加情報説明書では、特定の投資家がプライベート・エクイティの目論見書 を検討したり、プライベート・エクイティ案件に共同投資する可能性がある場合に、そのような投資家に 付与される可能性のある特典についても触れていない。◇
※ 本稿はモーニングスターに掲載された「How to Manage an ETF ... Right Into a Corner 」をモーニングスター・ジャパンが翻訳したものです。原文と相違がある場合は、原文が優先されます。
※ 本稿は情報提供のみを目的としており、いかなる投資商品、資産クラスなどを推奨するものではありません。投資においてはご自身の投資目的、投資期間、投資資金の性格、投資に対する姿勢などを考慮して、ご自身の責任において慎重に判断を行ってください。
