
単一銘柄ETFは、空飛ぶスケートボードのように魅力的に見えるかもしれないが、全く実用性はなく、いつ火を噴いて爆発してもおかしくない。
レバレッジ型/インバース型の単一銘柄ETFは、2022年に初めて米国で取引が承認された。これを受け、米国証券取引委員会(SEC)の元委員であるキャロライン・クレンショー氏は、異例の共同声明を発表し、「(前略)…金融専門家が、受託者義務や『最善の利益規制』に基づく義務を遵守しつつ、こうした商品を個人投資家に推奨することは、非常に困難だろう」と述べた。
ETF市場に登場してから4年が経過し、クレンショー氏の警告は先見の明があったことが証明された。単一銘柄ETFは、資産運用会社に巨額の利益をもたらしたが、一方で投資家には概して悲惨な結果をもたらした。2026年7月までの過去4年間で、単一銘柄ETFのリターンは中央値で38%下落した一方で、運用手数料として5億ドル以上が支払われたのである。
単一銘柄ETFの用途は限定的
レバレッジ型単一銘柄ETFは、理論上、そのETFを1日以内のみ保有する場合に限り、信用取引を用いて自ら構築するレバレッジ株式ポジションの代わりとなる。この「1日」という制限が設けられているのは、自身でポジションを構築する場合は株式を2倍の数量購入することになるのに対し、「2倍」のレバレッジETFは、翌日に当該銘柄のリターンの約2倍を提供できるよう、毎日レバレッジをリセットするためである。長期では値動きが複雑になり、単純な2倍の成果にはならないのである。
当然のことながら、実際には投資家は1日単位に限定して取引を行うわけではない。単一銘柄ETFの取引額の中央値は、8月17日までの30日間で、平均で純資産の22%に達した。これは、投資家が規制当局が想定する日次保有という前提に従っていないことを示している。また、純資産や資金流出入は日ごとに安定している傾向があり、投資家が単一銘柄ETFを「1日単位」の戦術として利用していないことを示唆している。
規制当局は、これらのETFが開示情報で「1日ごとのポジションである」という運用方針を明記することを求めている。これは、例えば説明書で「2倍のレバレッジ(エクスポージャー)」と掲げていても、長期的なリターンでは、謳い文句通りの成果が反映されないためである。実際には、高いコストやボラティリティによる目減りが、時間の経過とともにリターンを押し下げることになる。
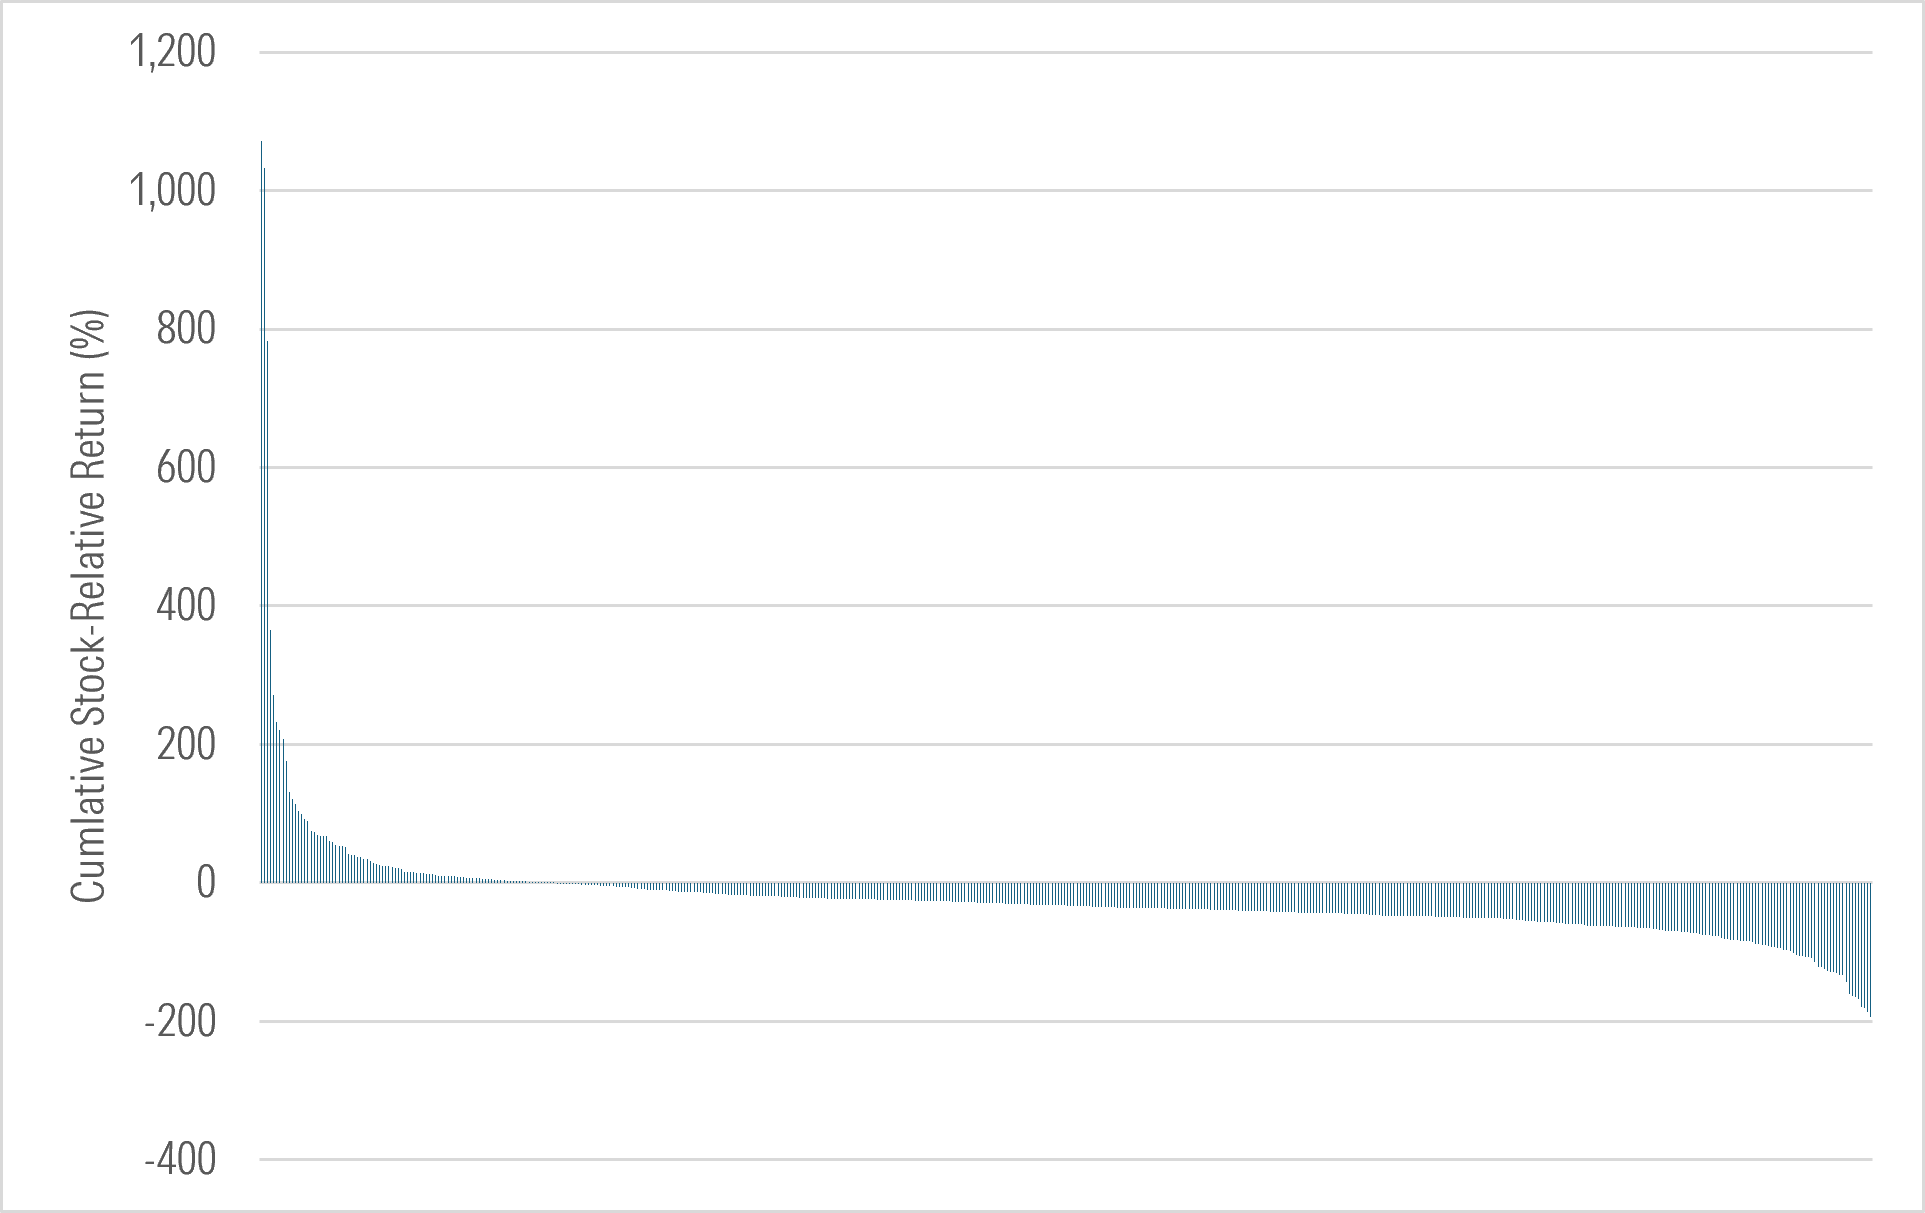
以下のグラフは、単一銘柄ETFの累積リターンを、原資産株を買い持ちした場合の累積リターンと比較したものである。このデータによると、これまでのところ単一銘柄ETFに投資した投資家は、対象銘柄を直接購入して保有する場合と比べて、投資額の75%以上を失う可能性の方が高くなっている。商品の歴史は浅いものの、単一銘柄ETFの19%は設定来で75%以上の損失を出しているのに対し、対象銘柄のパフォーマンスを上回ったのはわずか18%にとどまっている。
株式に対する相対リターンの分布
ハイリスクETFも数撃ちゃ当たる
単一株式ETFの運用会社は、ある株式が急騰した際にETFの資産が爆発的に増加する可能性があるため、さまざまな株式を対象とする多数のETFを次々に立ち上げている。まさに「スパゲッティ・キャノン(壁にスパゲッティを投げつければ何本かはうまく壁に張り付く)」と呼ばれるように、何がうまくいくか試すために、無差別に撃ちまくっているようなものである。
「スパゲッティ・キャノン」という手法は、投資家よりもETF運用会社にとってはるかに有利に働く。運用会社は、宝くじのような一攫千金の可能性を秘めているAI関連の急成長企業など、価格変動が極めて激しい株式を積極的に探し出す。投資家の資金は好成績を上げた株式に集まるため、ETF運用会社は、リスクが奏功する場合に備えて、最もリスクの高い株式に連動するETFを組成しようという動機付けが働く。もしこの賭けが失敗しても、運用会社は、ほとんどコストをかけずにそのETFを償還することができる。しかし、ETFの投資家はそうはいかない。
私が調査対象とした518本の単一銘柄ETFのうち、実際に約13%はすでに償還されている。これら65本のETFの中央値を見ると、リターンは25%の下落となっており、市場での存続期間はわずか206日であった。
追随対象となる株式のボラティリティが高ければ高いほど、ETFのパフォーマンスは急速に低下する。これが一因となり、3年以上前に設定されたレバレッジ型ETF(単一銘柄ETFに限らず)のうち24%が、価値の90%以上を失っている。
カジノ向きともいえるこうした商品は、市場平均を上回るパフォーマンスを目指すものではない。これらは、投資家が本来求めるべきである「プラスの期待リターン」を提供するのではなく、娯楽としてギャンブルを楽しみたい人々から参加料(手数料)を徴収するような商品である。
以下の表は、単一銘柄ETFを組成する各社について、累積リターンの中央値、原資産となる株式を「買い持ち」した場合との比較における累積リターンの中央値、徴収された運用報酬額、運用報酬率の中央値を記載している。
個別銘柄ETFランキング
Corgiが初のETFを立ち上げたのは2025年12月であるため、市場での運用期間が他社に比べて短いことには留意が必要である。
単一株式なら株を直接買えばよい
2022年以降、最もパフォーマンスが良かった単一銘柄型ETFは、Nvidia(NVDA)、Micron(MU)、Advanced Micro Devices(AMD)などの株式を対象とするものだった。もし投資家がこれらのETFが上場した当日に、それらの株式を直接購入していたとすると、リターンは少なくとも300%、最大で1,227%(2022年12月12日にNvidiaを購入した場合)に達していただろう。株式を選んで直接保有するだけでも、選択が「当たれば」大きな利益を得る機会があった。一方で単一銘柄ETFに賭けても「ハズレくじ」を引いてしまうリスクもあり、リターンの中央値は38%のマイナスであった。
SEC(米国証券取引委員会)自身が、投資家にとって不適切であると指摘しているETFを、あえて購入する理由はないだろう。◇
※ 本稿はモーニングスターの「These ‘Innovative’ ETFs Have Been Disastrous for Investors」をモーニングスター・ジャパンが翻訳したものです。原文と翻訳に相違がある場合は、原文が優先されます。
