
プライベート資産への投資機会を謳う上場投資信託がいくつか登場しているが、その用語に騙されてはならない。「プライベート」という言葉には、排他的、希少、特別なものというイメージがあるが、投資商品の世界では、「プライベート」とは単にアクセスや取引が難しいことを意味する。
プライベート資産とは、中小企業などの株式、あるいはローン(プライベート・クレジット)のことであり、市場に公開されておらず、これらの株式が売買されることはめったにない。裕福な投資家は通常、直接投資するか、小規模な投資家には立ち入り禁止のパートナーシップを通じて投資する。このような投資商品に投資するには一般的に数百万ドルが必要であり、手数料も高額だ。
より幅広い投資家にプライベート市場へのアクセスを民主化しつつあることこそが、現在起きている劇的な変化である。投資家にとって、投資商品の選択肢が増えるのは悪いことではないが、新しくて興味深く、期待を膨らませるからといって、必ずしもメリットが大きいとは限らない。高い手数料はここでもパフォーマンスを低下させ、取引困難な資産はETFの節税効果の恩恵を受けられない可能性がある。
奇妙なカップル
ETFは過去10年間で急速に投資家に浸透した。ETFは同等のミューチュアル・ファンドよりも一般に節税効果が高く、これはETFの最大の魅力の1つである。ETF全体が統制のとれた運用をされてれば、同等のミューチュアル・ファンドよりも通常、税引き後のトータル・リターンが高くなる。
ETFの税制上の優位性は、ミューチュアル・ファンドとETFの取引方法の違いに起因する。投資家がミューチュアル・ファンドを売却する場合は、ファンド・プロバイダー(販売会社)に申し出て、投資家は現金と引き換えにファンドの持ち分を手放すことになる。ファンドの仕組みとしては、投資家に渡す資金を作るために、投資信託の運用会社が(ファンドの一部であるその持ち分にあたる保有資産をである)株式や債券を売却して現金化しなければならない場合がある。こうした売却は、ファンドに残っている投資家に課税対象となるキャピタルゲイン分配を引き起こす可能性がある。
ETFの仕組みは異なった働きをする。投資家は株式を指定参加者(Authorized Participant、AP)と呼ばれる特別なトレーダーに引き渡し、APが受け戻しを行う。APはETF株式をETFプロバイダーに持ち込み、原資産である株式または債券の等価バスケットと取引する。この取引では現金の授受は発生せず、値上がりした株式や債券はETFの帳簿から消えるため、将来発生する可能性のあるキャピタルゲインが分配されることは無いのである。
これは、課税対象となるキャピタルゲインの分配を心配する必要はないので、ETFにとどまる(保有し続ける)投資家にとってのメリットとなる。しかし、注意点もある。こうした取引を行うAPは、取引で得た個人投資家の株式や債券のリスクも引き受けることになる点だ。とはいえ、ほとんどの株式や債券は常に取引されており、価格の把握は容易なので、通常は大きな問題とはならない。APは簡単にリスクを整理することができる。
ただし、プライベート資産はこうした税高率の高い取引に支障をきたす。プライベート資産は、公開市場で取引される株式や債券に比べて、はるかに売買が頻繁が低いため、APがその適正価値や関連するリスクを正確に把握することが非常に難しくなる。このような透明性の低さから、APはプライベート資産の取り扱いを避ける可能性がある。その場合、ETFはミューチュアル・ファンドのように機能せざるをえなくなる。つまり、買い手を見つけ、プライベート資産を現金で売却する必要があるのだ。その場合は、ミューチュアル・ファンドと同様に、ETFであっても現金取引がキャピタルゲインを発生させ、ETFの投資家に分配しなければならない。
ボーグル効果
なぜETFプロバイダーは、こうしたちぐはぐな商品の組成に必死になるのだろう。その理由の一つは、低コストのETFへの大規模な投資家のシフトにある。2024年には5,000億ドル以上の資金がアクティブ運用型ミューチュアル・ファンドから流出し、一方でETFには1兆ドル以上が流入した。その資金の一部はアクティブ運用型のETFにも向かったものの、流入先の大部分を占めたのはVanguardやBlackRockの低コストのパッシブ型ETFである。Vanguard S&P 500 ETF VOO、iShares Core S&P 500 ETF IVV、Vanguard Total Stock Market
VTI
【ETF(青)とミューチュアル・ファンド(赤)の資金フローの推移】
ETFは新規資金獲得競争に勝ち続ける
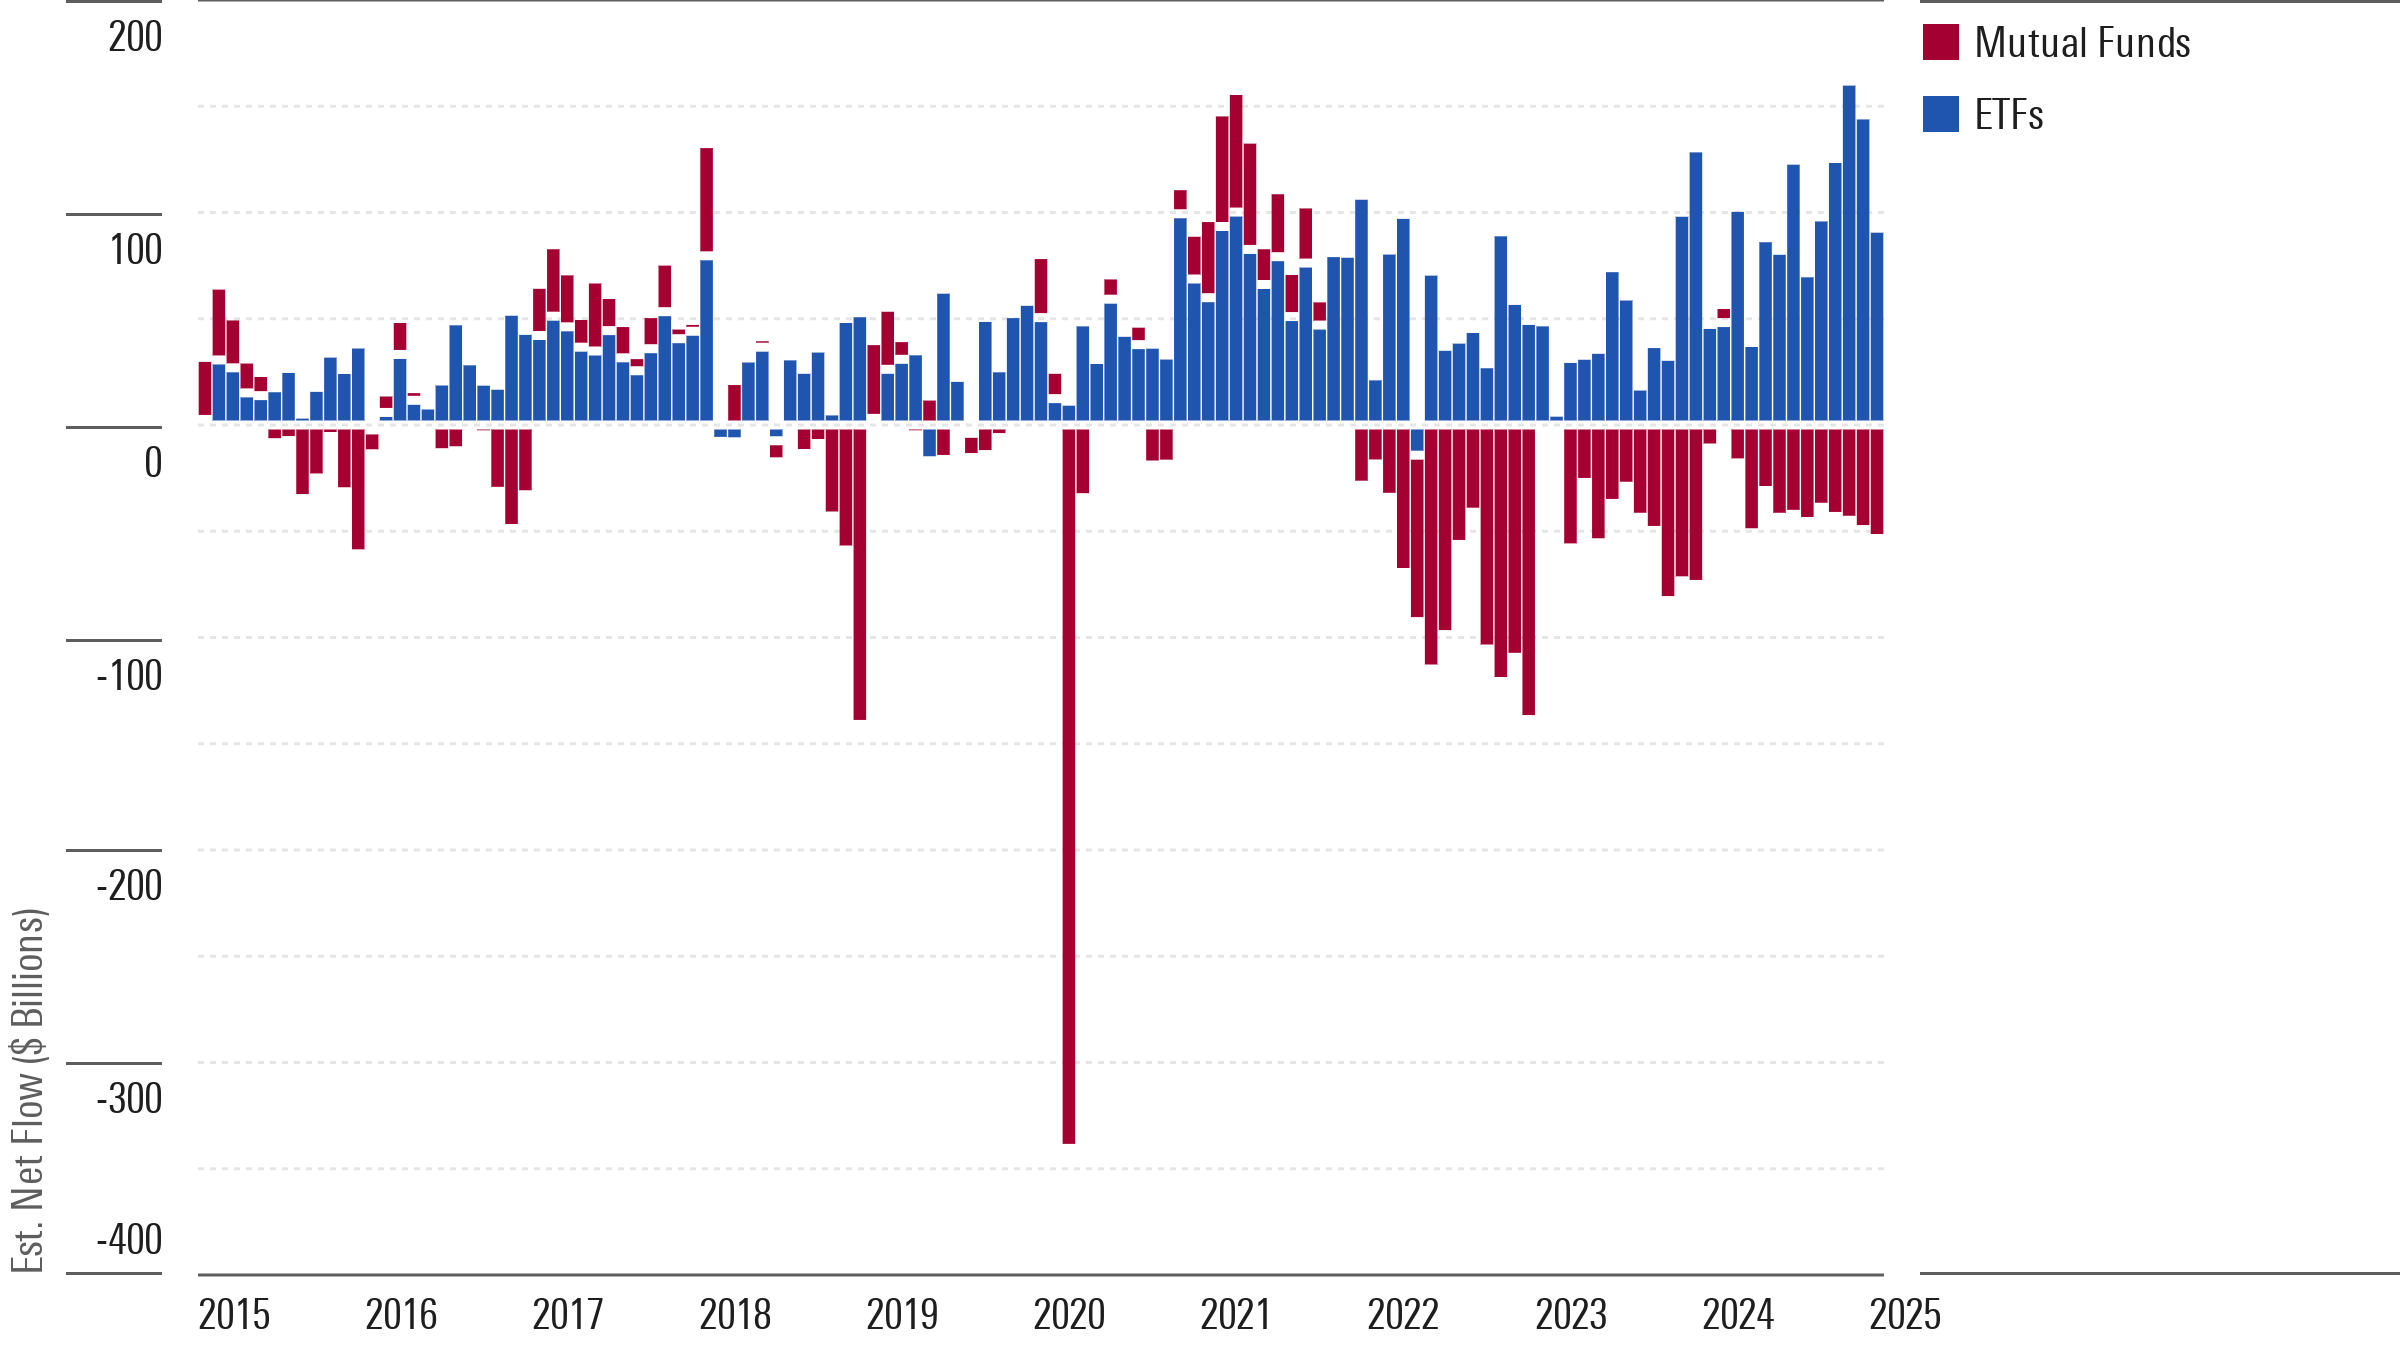
ミューチュアル・ファンドから低コストのETFへの投資家のシフトは、多くのミューチュアル・ファンド・プロバイダーにとって頭の痛い問題となった。VanguardとBlackRockは低コストのETFを最初に提供した運用会社であり、知名度が高く、最大規模なパッシブ型ETFの運用を誇っている。他社が独自によく似たETFを組成し、新たな投資家を獲得しようとするには遅すぎるのである。
その代わりに、ミューチュアル・ファンドやETFのプロバイダーは、Vanguardが提供しない新しいタイプのETFを導入しようとしている。ニュータイプのETFには今までなじみの無いリスクとリターンの特性があり、より高い手数料を取ることができ、手数料引き下げ圧力にさらされることもない。これが、暗号資産、単一株式、成果確定戦略、高配当カバード・コール戦略などのETFが登場したり、再流行している理由の一端である。
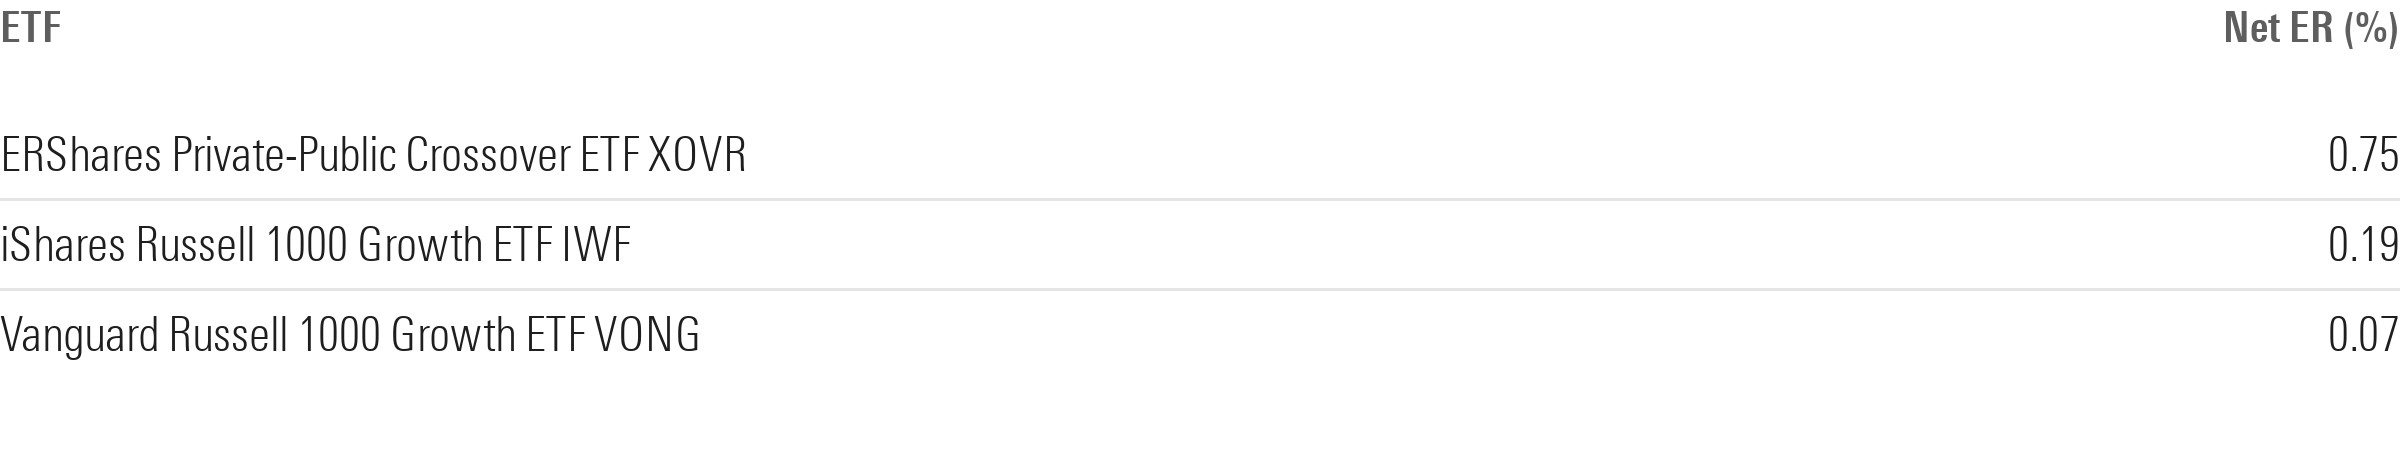
プライベート資産への投資機会を提供するETFはほとんどなく、存在しているものは高額な手数料を課している。例えば、非上場企業であるスペースXの株式を保有するETF、ERShares Private-Public Crossover ETF XOVR の経費率は年率0.75%である。このETFはRussell1000グロース指数をベンチマークとしているが、その指数に連動するパッシブ型のETFはのコストはきわめて定率である。
プライベート資産は安くない
ケースを作る(あるいは作らない)
もう一度まとめておくと、プライベート資産に投資するETFは節税効果を一部失う可能性があり、利用可能な少数のETFはコストが高額である。これらの点は、多くの投資家がETFを利用する理由と正反対である。
競争が激化すれば、手数料が下がる可能性はある。節税効果も改善するかもしれないが、そのためにはETFの仕組みを大幅に変更する必要があるだろう。
もうひとつ、注意すべき点がある。プライベート資産のリスク、リターン、コスト、投資を成功させるために必要な作業などを理解している富裕層の投資家は、最良の投資案件を見つけるために専門家を雇うことができる。つまり、彼らは(庶民向けの)ETFを使ってプライベート資産に投資することはない。
ETFは主に、リスクを理解するための情報や手立てを持たない小口投資家を対象としている。ETFを通じて最も魅力的なプライベート企業の株式や、最良の貸付案件が手に入る保証はない。
こうしたETFに手を出さなかったとしても、大きな損失は無い。現時点では、ETFやミューチュアル・ファンドがプライベート資産に投資できる割合は。資産の15%以下に制限されている。残りの大部分は上場されている株式や債券に投資しなければならないのである。
言い換えれば、プライベート資産に投資を行うETFに過度な期待を寄せ、ETFが保有する他の資産の投資プロセスを無視してはいけない。ETFの実際のリスクとリターンの大半はそれらの上場資産に左右されるため、むしろそちらの方が重要なのだ。
今のところ、これらのプライベート資産ETFは投資家の気を散らす存在である。透明性は低く、手数料は高く、投資のメリットも疑わしい。◇
※ 本稿はモーニングスターの「How Private Assets Impede the Benefits of ETFs」をモーニングスター・ジャパンが翻訳したものです。原文と翻訳に相違がある場合は、原文が優先されます。
※ 本稿は情報提供のみを目的としており、特定の投資手法、投資対象、投資商品などを推奨するものではありません。投資についての判断は、ご自身の投資目的、投資期間、投資資金の性格、投資姿勢などを考慮して、ご自身の責任において慎重に行ってください。
