
今日、経済は毎日目まぐるしく変化している。金利の引き下げ、人工知能技術が持つ破壊的な可能性、関税についての提案などの話題を、メディアが絶えず取り上げている。まるでこの6年間で3つの経済サイクルを経験したようなせわしなさである。未来は混沌として不確実だが、明日何が起こるかを予測できると主張する「専門家」は至る所に居るだろう。
しかし、経済の短期的な方向性を予測するのは、いつの時代も困難なことだ。今後の道筋は決して明確ではないし、最大の混乱はたいてい私たちに突然牙をむいて襲いかかって来る。表層だけを見ても市場がどこへ向かうかは見極められないし、むしろ長期投資の成功を支えている大きな力から目をそらすことにもなる。
データは修正されることがある
金融関連メディアは短期的な経済データについて頻繁に取り上げる。失業率、雇用者統計、金利の変化が前月比でどうなるかについての憶測などはありふれた話題である。また、最近の関税案のように、徒然に流れ去る出来事が見出しを飾ることもよくある。こうした事象への関心は、経済全体の健全性や軌道を計るのに役立つので、ある程度は理解できる。中には、私たちの日常生活に重大な影響を及ぼすものもある。たとえば、金利の変動は、自動車や住宅など高額な買い物をする際のローンのコストに直接影響する。
しかし、これら氾濫する情報をすべて理解するのは難しく、その基礎となっているデータには大きな欠点がある。データはしばしば後で修正されるものなのだ。商務省経済分析局(BEA)は最初の数値を発表してから数週間、数か月あるいは数年後に、より多くの情報が入手できると、国内総生産(GDP)、個人消費、輸出入などの推計値を頻繁に調整する。
2025年6月26日、第1四半期GDPの3回目の改定値が発表され、2回目の改定値から0.3%ポイント引き下げられた。これはあまり大きくないように聞こえるかもしれないが、GDPは通常、インフレ調整後で年間約3%ポイント成長する。つまり、無視できない程度の修正であった。
景気後退期の公式な開始日と終了日も同様で、これもある程度はGDPの変化に影響を受けるものだ。全米経済研究所(NBER)は通常、景気後退の開始時期を事後的に調整する。後から振り返ってみると、景気後退がかなり進行するまで、それが起こっていることに気づかないというのは、よくあることだ。
同様に、メディアにせよ投資家にせよ、同じように、将来を想定するときに「直近バイアス」、つまり最近のニュースや出来事を古い状況よりも重視する傾向がある。
この6年間をみても、経済の混乱には事欠かなかった。2019年中型以降、世界経済はパンデミック、度重なるサプライチェーンの混乱、短期的なインフレ、そして地政学的緊張といった問題に直面してきた。こうした環境で、米国の実質GDPは2019年7月から2025年3月までの期に年率換算で約2.3%ポイントの成長を遂げてきた。
また、米国経済の歴史を長期でみても同じことで、まるで地雷原をわたるようなものだった。繰り返す景気後退や世界恐慌、世界規模の戦争、何年も続く極度のインフレ、核による滅亡の恐怖、長期にわたる高失業率などが経済に大きな打撃を与えてきたが、常に立ち直ってきたのである。
楽観主義の根拠
我々は過去の問題にとらわれ、大事なことを見逃してしまいがちな存在である。過去の挫折の中には長く続いたものもあるが、それでも、それらはすべて一時的なものだった。経済は苦難を乗り越え、成長と繁栄を続けた。過去6年間だけでなく、過去一世紀にわたり、経済は驚異的な回復力を証明してきた。これは、未来に対して楽観的になる大きな理由である。
米国経済の現状はかつてないほど良好に推移している。実質GDPで測る経済生産高は現在、過去最高水準に迫っている。実質GDPは2024年初めに23兆ドルを突破し、2026年には24兆ドルを超えるペースである。インフレ率は過去2年半で3%程度まで低下しており、これは米国が第二次世界大戦後の1948年1月以降に経験した長期平均である3.5%をわずかに下回っている。
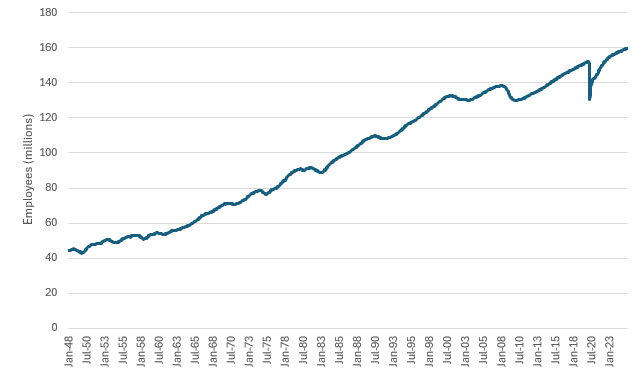
雇用統計もまた、歴史的に見てかなり良好である。失業率は2025年6月までの1年間、4%前後で推移しており、1948年1月以来の長期平均である5.7%を下回っている。さらに、米国経済は成長に伴って雇用を拡大し続けてきた。2025年6月末時点で約1億6000万人(ボランティア、農家、自営業者を除く)のアメリカ人が雇用されており、これは過去最高の記録である。
1948年以来の雇用者総数の推移
長期戦に挑む
米国経済の驚異的な上昇軌道は、投資家にとって大きな意味を持つ。上場企業は総じてて、自らの業界のみならず他業界が将来成長するのにも役立つ新技術を開発している。そうした新技術は、より費用対効果の高い方法で製品やサービスを形作り、収益を生み出す。企業は、配当、自社株買い、あるいは株式の価値をさらに高めるための事業への再投資を通じて、株主に利益を還元している。
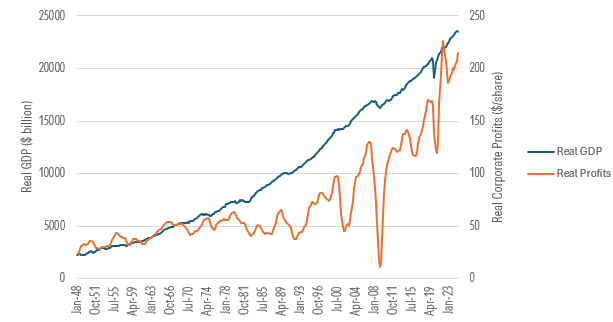
この基本的なシステムは何十年も続いている。ノーベル経済学賞受賞者のロバート・シラー氏がまとめた長期株式市場データは、米国経済の回復力を裏付けている。米国の実質GDPは1948年から2024年まで年率3.1%ポイントで成長した。同じ期間に、企業の実質利益は年率3%ポイント、実質配当は2.5%ポイント増加している。
言い換えれば、GDP、企業利益、配当はいずれもほぼ同水準で成長したということだ。企業利益と配当は、米国GDPのかなりの部分を占めているため、これは理にかなっている。短期的には成長率が異なる場合もあるかもしれないが、長期的には経済全体とほぼ同じ成長率を示すはずである。
このデータから投資家が読み取ることができる主な教訓が2つある。第一に、上場企業が力仕事の大半を担っているということだ。投資家は市場へのエクスポージャーを持てば、自身のパフォーマンスの足を引っ張るものを(完全に排除できないまでも)減らすことができる。
最近では、これを実行するのは難しくない。以下に挙げるような広範な市場をカバーする指数連動型の上場投資信託(ETF)は、ほぼすべての上場企業の株式を保有しており、しかも手数料は極めて低く、四捨五入するとゼロになるほどである。
代表的なETFの総経費率(ER)
2つ目の教訓は、避けられない下落局面が来ても揺るぎない姿勢を保つことである。ウォーレン・バフェット氏のビジネス・パートナーだった故チャーリー・マンガー氏の言葉は、この教訓を的確に要約している:
長期で株式を保有した場合、株式相場が例えば50%下落するのは、世の中の出来事や市場の通常の変動に伴って起きることで、長期保有の本質だと思います。実際、100年に2、3回、市場が50%下落しても平静を保てないのであれば、あなたは普通株主にはふさわしくなく、平凡な結果を手にすることになるのは当然と言えるでしょう
故チャーリー・マンガー氏の言葉
マンガー氏が語ったのは厳しい真実だが、成功した投資家なら誰もが最終的には納得するものだ。株主はリスクを負うことで報いを得ている。そのリスクの一部は、個別企業や市場セグメントに起因するものであり、あるいは景気循環の結果ということもある。
日ごと、月ごとのノイズはあれこれあるが、経済は毎年成長を続け、市場もそれに追随する傾向がある。歴史的に見て、GDPが大きな打撃を受けるのは深刻な景気後退の時だけである。企業の収益は通常より大きな打撃を受けるが、最終的にはどちらも回復し、以下のように持続的な上昇傾向を維持している。
米国GDPの実質グロースと企業収益性
すべての投資の中核には、将来何が起こるかという信念がある。明日、来月、来年何が起こるかは誰にもわからない。最も壊滅的な混乱は、私たちが予想だにしなかったものである。そのような出来事はすべて、数十年かけて徐々に洗い流される傾向がある。
長期投資を成功させる秘訣は、長期的な経済成長を可能な限り費用対効果の高い方法で活用することにある。また、避けることのできない景気後退の局面でも、逃げずに踏みとどまることこそが成功の鍵となる。
この記事は「Morningstar ETFInvestor」2025年7月号に掲載されたものです。無料サンプル版(英語)は こちらからダウンロードできます。
※本稿はモーニングスターのエクイティ・アナリスト部門ディレクターの伊藤和典による7月30日付アナリスト・ノートの一部を抜粋してモーニングスター・ジャパンが翻訳したものです。英語原文と翻訳に相違がある場合は原文が優先されます。
※ 本稿は、情報提供のみを目的としており、特定の金融商品、銘柄などを推奨するものではありません。投資における判断は、ご自身の投資目的、投資期間、資金性格、投資への姿勢などを勘案して、ご自身の責任において慎重に行ってください。
