

Prospettive del mercato azionario USA a settembre 2025: punti chiave
- Le small-cap e i titoli value sovraperformano, ma restano sottovalutati.
- La Fed è pronta a tagliare i tassi, i rendimenti a lungo termine sono in calo.
- I dazi impattano sul PIL, l’economia rischia il rallentamento.
- I settori delle comunicazioni, dell’immobiliare, dell’energia e della salute sono i più attraenti.
Al 29 agosto 2025, il mercato azionario statunitense era scambiato a un livello pari a un composito delle nostre stime di fair value. L’indice Morningstar US Market, rappresentativo del più ampio mercato azionario statunitense, è salito del 2,15% ad agosto. Il forte rendimento mensile è stato determinato dai rialzi nelle aree sottovalutate del mercato che erano rimaste indietro rispetto ai titoli growth a grande capitalizzazione, che avevano guidato gran parte dei guadagni all’inizio dell’anno. L’indice Morningstar US Value è salito del 5,05%, superando il rendimento dello 0,40% del Morningstar US Growth e del 3,01% del Morningstar US Core. Per quanto riguarda la capitalizzazione, l’indice Morningstar US Small Cap è salito del 4,58%, superando i rendimenti dell’indice US Large Cap e dell’indice US Mid Cap, rispettivamente dell’1,98% e dell’1,99%.
Prezzo/Fair value della copertura della ricerca azionaria statunitense di Morningstar a fine mese
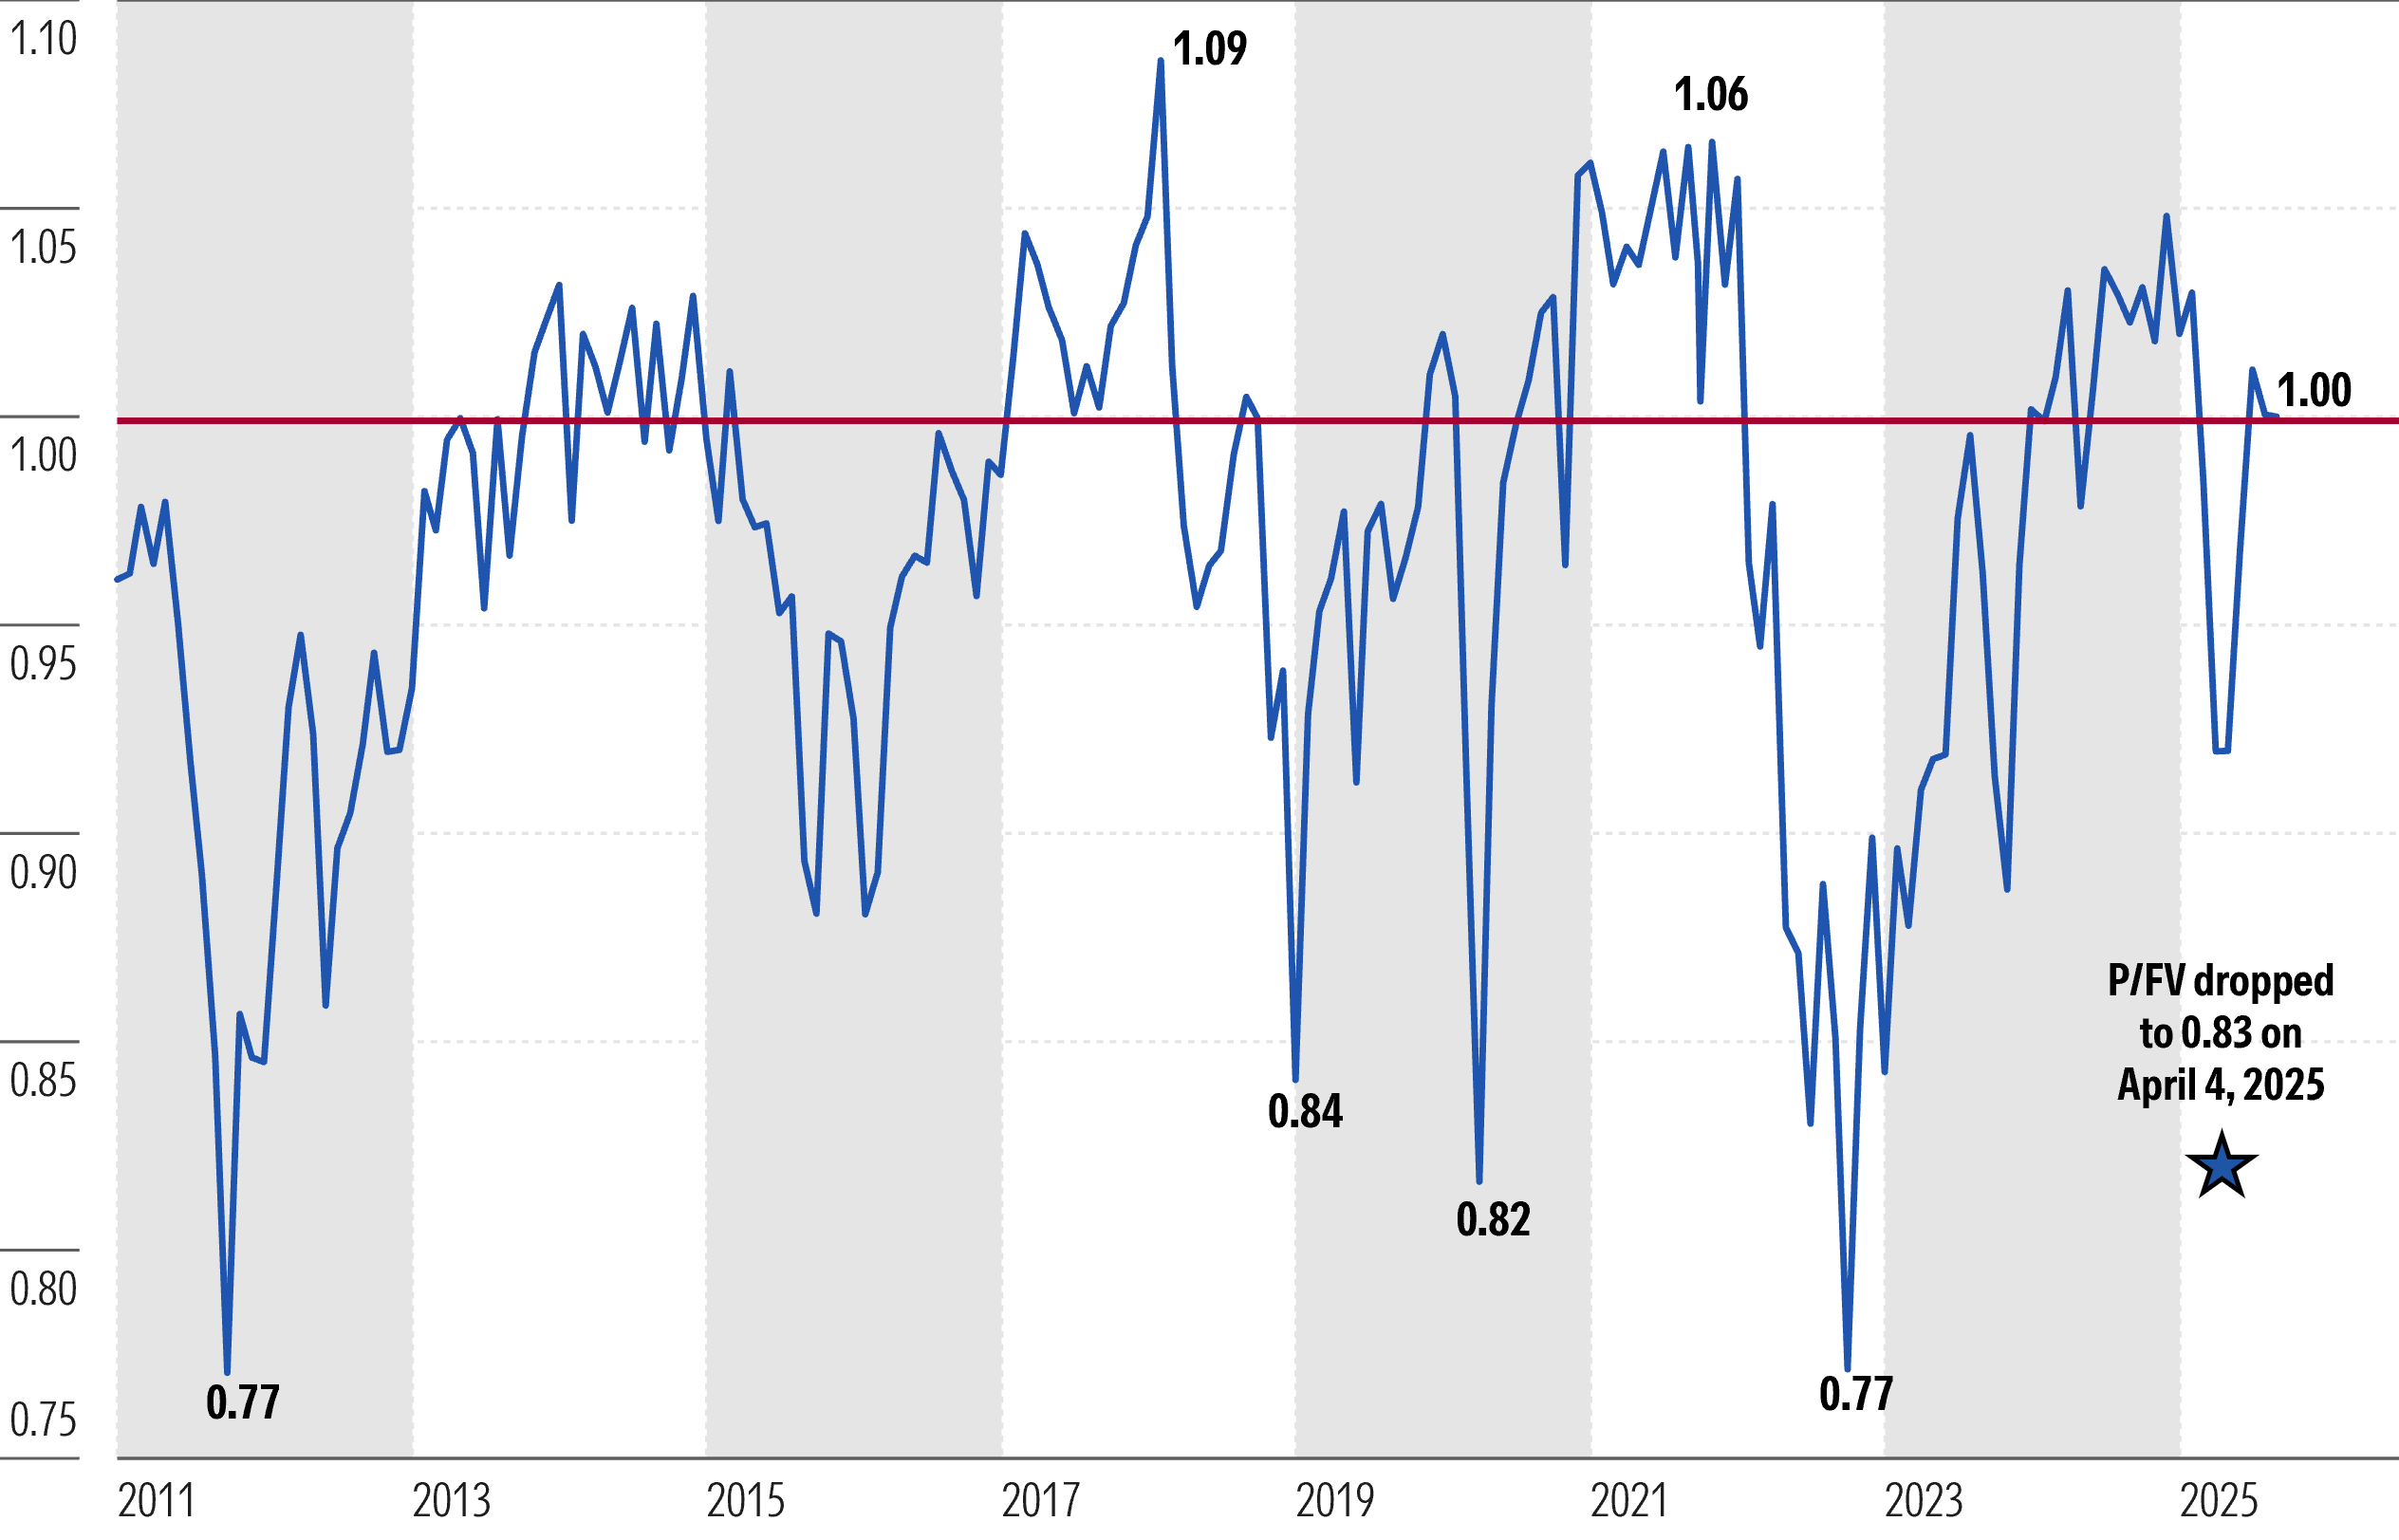
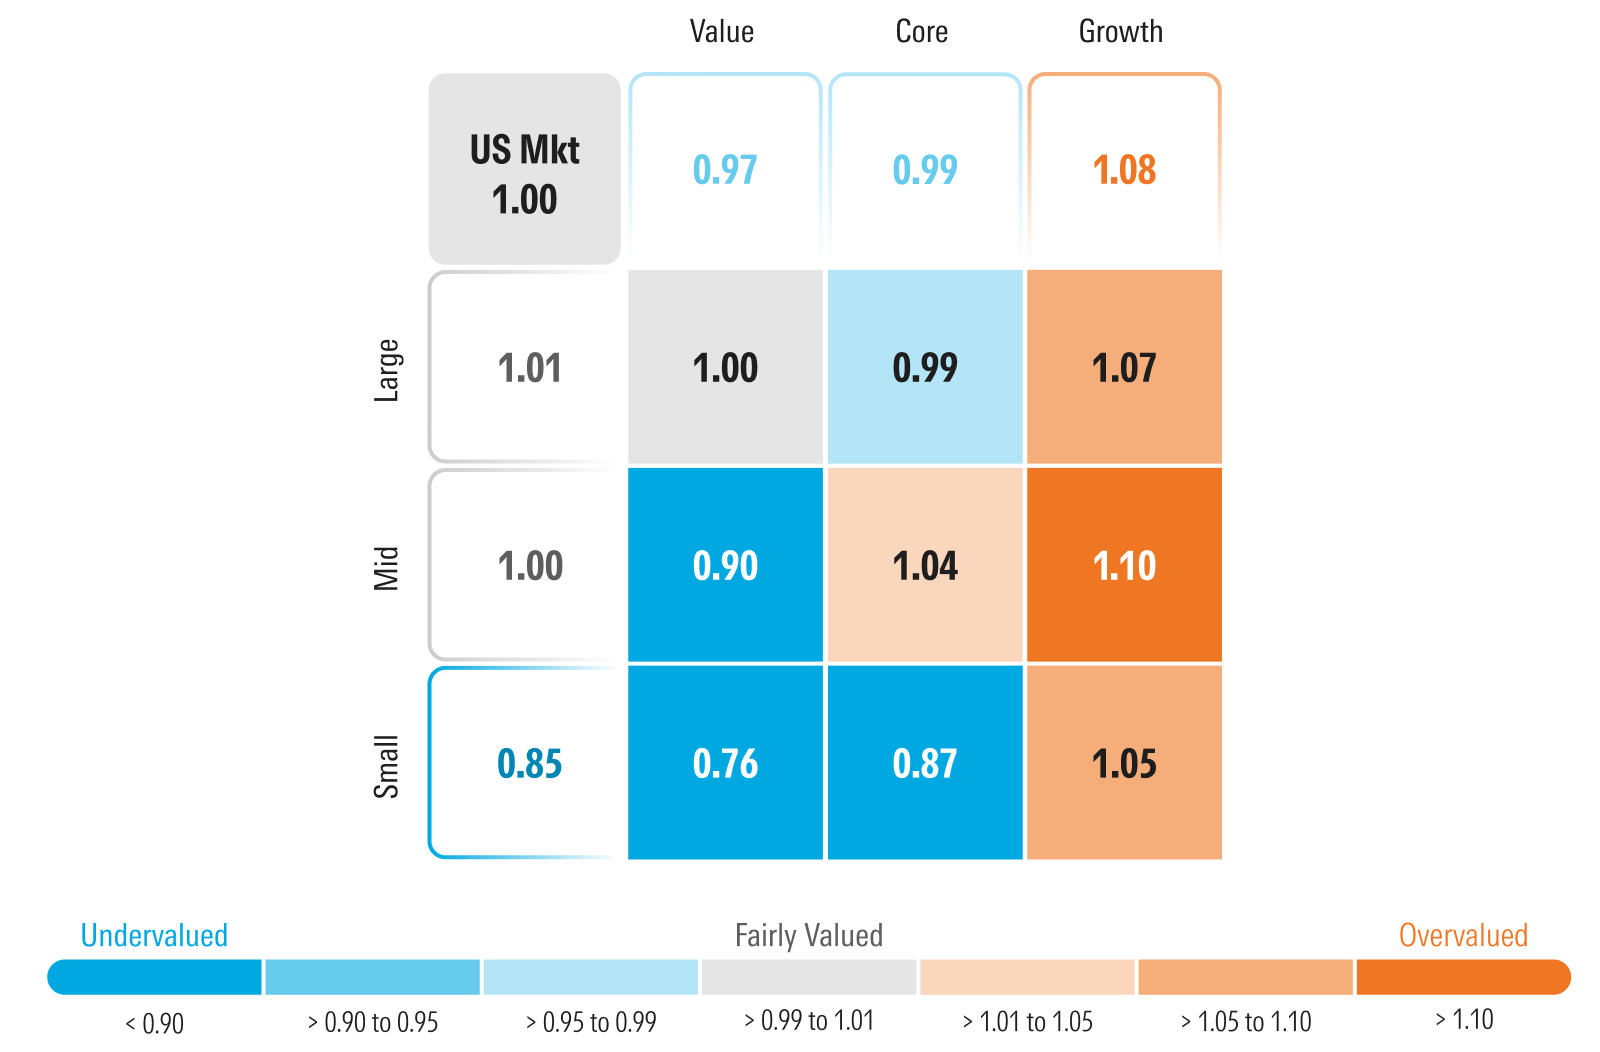
Sebbene sia la categoria value che i titoli a piccola capitalizzazione abbiano sovraperformato in agosto, continuiamo a vedere opportunità di investimento interessanti in queste aree rispetto al resto del mercato. La categoria value rimane a sconto del 3% rispetto al fair value, mentre i titoli growth hanno un premio dell’8% e i titoli core sono vicini al fair value.
Le azioni a piccola capitalizzazione rimangono la parte più interessante del mercato, con uno sconto del 15%, mentre quelle a media e grande capitalizzazione sono in linea con il fair value. Da tempo notiamo che le azioni a piccola capitalizzazione sono interessanti sia in termini di valore assoluto che relativo. Tuttavia, abbiamo anche avvertito che l’investimento in small cap è un investimento a lungo termine e che le small cap potrebbero faticare fino alla fine dell’anno. La recente sovraperformance delle small cap solleva una domanda: si tratta di un’inversione di tendenza?
Storicamente, i titoli a piccola capitalizzazione danno il meglio di sé quando l’economia si sta riprendendo da un rallentamento o da una recessione, quando la Federal Reserve allenta la politica monetaria e quando i tassi di interesse a lungo termine sono in calo. Sembra che due di queste tre condizioni si stiano realizzando, mentre la terza è ancora una questione in sospeso.
Prevediamo che la Fed inizierà ad allentare la politica monetaria nella prossima riunione e condurrà ulteriori fasi di allentamento nel corso del 2026. I tassi d’interesse a lungo termine hanno registrato una tendenza al ribasso negli ultimi mesi e il rendimento del Treasury USA a 10 anni è stato vicino alla parte inferiore della sua fascia di negoziazione dell’ultimo anno. Inoltre, il team economico di Investment Management di Morningstar ha previsto che lo yield decennale scenderà sotto il 4% nel 2026 e ancora di più nel 2027.
Rimane ancora una condizione da soddisfare: l’economia statunitense tornerà ad accelerare nei prossimi trimestri? O rallenterà? Il prodotto interno lordo, pari al 3,3% nel secondo trimestre del 2025, ha superato di gran lunga la contrazione dello 0,3% del primo trimestre. Tuttavia, il dato principale ha mascherato l’impatto degli importatori che hanno anticipato le tariffe nel primo trimestre, riducendo così il PIL, e poi hanno utilizzato le scorte nel secondo trimestre, aumentando così artificialmente il PIL. Secondo il team economico di Morningstar, se si esclude l’impatto delle importazioni, l’economia fondamentale reale è rallentata dal primo al secondo trimestre.
Secondo la più recente stima GDPNow della Fed di Atlanta, le metriche economiche attuali si attestano a un ritmo del 3,0%, una lettura relativamente forte. Tuttavia, il nostro team economico prevede che l’impatto delle tariffe rallenterà l’economia su base trimestrale sequenziale fino all’inizio del 2026.
Prezzo/Fair value per Morningstar Style Box
L’ottimismo di Jackson Hole si scontra con le tensioni commerciali globali
Il mercato azionario statunitense ha ricevuto una spinta dal discorso del presidente della Federal Reserve Jerome Powell alla conferenza annuale di Jackson Hole, in cui ha lasciato intendere di essere propenso a un allentamento della politica monetaria nella riunione del Federal Open Market Committee di settembre. Il team economico statunitense di Morningstar continua a prevedere che la Fed allenterà la politica monetaria questo mese, in occasione della riunione del 16-17 settembre, tagliando il tasso sui federal-funds di 25 punti base, seguito da un altro taglio di 25 punti base almeno un’altra volta prima della fine dell’anno. L’attuale previsione prevede altri 100 punti base di tagli nel 2026.
Sul fronte tariffario, gli Stati Uniti e l’Unione Europea hanno reso noti ulteriori dettagli sulle tariffe in conformità con il quadro concordato in precedenza. La maggior parte delle esportazioni dell’UE negli Stati Uniti, tra cui automobili, prodotti farmaceutici, semiconduttori e legname, saranno soggette a una tariffa uniforme del 15%, mentre i prodotti farmaceutici generici e i precursori chimici riceveranno un’esenzione. L’annuncio ha inoltre ribadito diversi impegni dell’UE ad acquistare prodotti energetici dagli Stati Uniti e ad effettuare investimenti strategici negli Stati Uniti. Le scadenze tariffarie tra Stati Uniti e Messico e con la Cina sono state prorogate rispettivamente al 30 ottobre e al 10 novembre. I colloqui sui dazi con il Canada sembrano essersi interrotti e sono stati applicati ulteriori dazi sui beni canadesi non coperti dall’accordo Stati Uniti-Messico-Canada.
Dove vediamo valore nei diversi settore
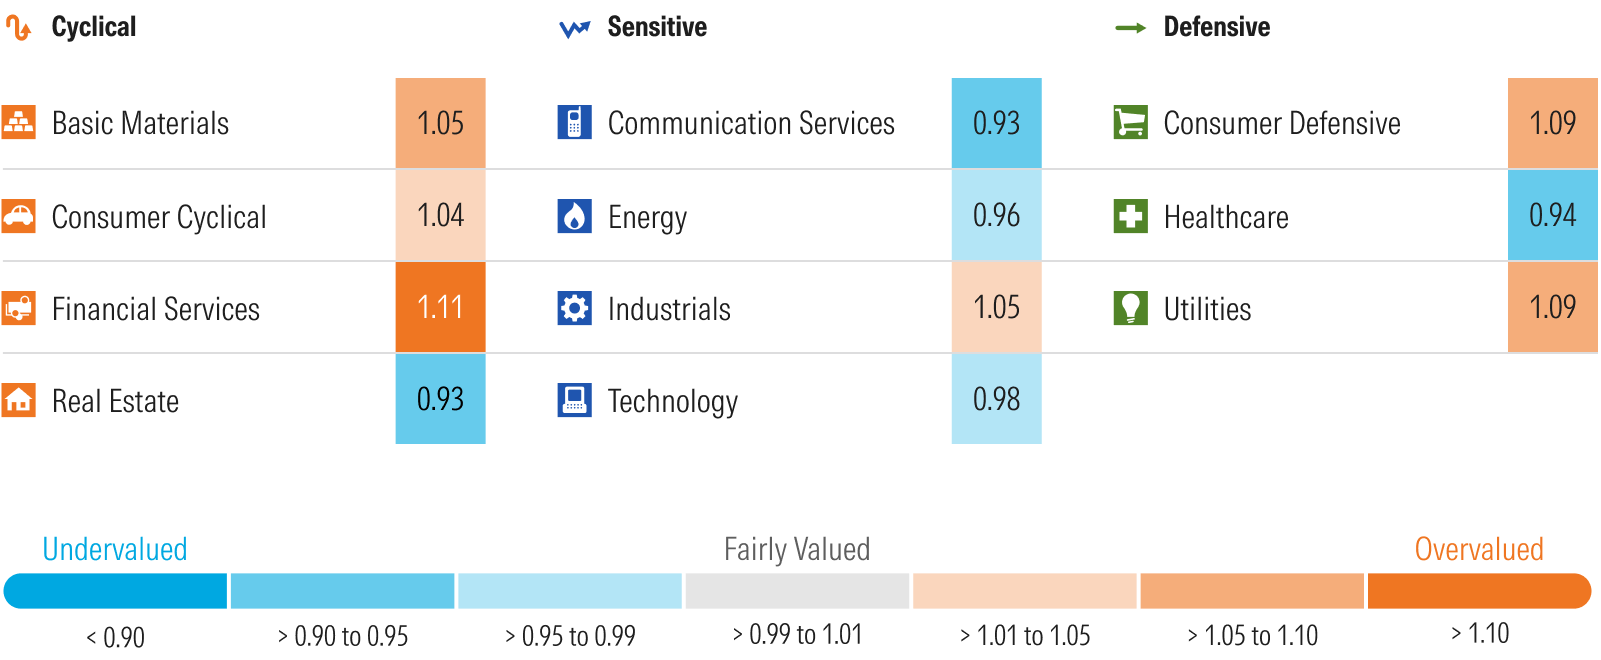
Il settore delle comunicazioni e quello immobiliare sono attualmente i più sottovalutati, con uno sconto del 7% sul fair value.
All’interno del settore delle comunicazioni, la mega-cap Alphabet GOOGL, fa scendere la valutazione del settore in quanto è stata scambiata con uno sconto del 10% rispetto al fair value.
L’indice Morningstar US Real Estate è salito del 3,08% ad agosto, con oltre la metà del rendimento ottenuto dopo il discorso di Powell a Jackson Hole il 22 agosto. Con la Fed pronta ad allentare la politica monetaria, prevediamo che il settore immobiliare trarrà vantaggio dalla riduzione dei tassi d’interesse, in quanto la riduzione dei costi di finanziamento migliorerà gli utili e renderà ancora più interessanti i dividend yield.
L’indice Morningstar US Energy è salito del 3,43% in agosto, grazie alla relativa stabilità dei prezzi del petrolio nel corso del mese. Continuiamo a trovare molto valore nei titoli petroliferi e nelle società di servizi petroliferi, anche dopo aver incorporato la nostra visione relativamente ribassista sui prezzi del petrolio. Riteniamo che le società petrolifere rappresentino una copertura naturale per gli investitori nel caso in cui l’inflazione dovesse tornare a salire o i rischi geopolitici dovessero far salire i prezzi del petrolio. Se l’allentamento della politica monetaria dovesse stimolare l’attività economica, ci aspetteremmo di assistere a un rimbalzo dei prezzi del petrolio grazie alla ripresa della domanda.
Dopo aver perso terreno per gran parte dell’anno, l’indice Morningstar US Healthcare è rimbalzato in agosto, con un aumento del 5,49%. Tuttavia, su base annua, l’indice continua a registrare la performance peggiore, con un aumento dell’1,41%. I titoli delle assicurazioni sanitarie sono crollati a causa dei tassi di utilizzo e dei costi più elevati del previsto. I titoli farmaceutici globali sono stati messi sotto pressione dall’accresciuta incertezza sui potenziali cambiamenti nei tassi di rimborso governativi. All’interno del settore, vediamo il valore più interessante tra i produttori di dispositivi medici, la tecnologia medica e i prodotti medicali di consumo.
Morningstar Price/Fair Value per settore
Settori sopravvalutati
La variazione maggiore tra i settori sopravvalutati ad agosto si è verificata nelle utility. Il Morningstar US utility sector è sceso dell’1,37%, l’unico settore a registrare una perdita. In genere, con i suoi utili costanti e gli elevati dividend yield, il settore delle utility si comporta spesso come un titolo a reddito fisso. Pertanto, un calo degli yield dovrebbe sostenere i prezzi dei titoli delle utility. Tuttavia, nel mese di agosto, i tassi d’interesse a lungo termine sono scesi e, mentre il mercato valutava un taglio quasi certo del tasso sui federal-funds, il settore delle utility è sceso. A nostro avviso, ciò rafforza la nostra opinione che il settore si sia spinto troppo in alto e sia sopravvalutato.
