
Dopo un lungo periodo di sottoperformance, i mercati emergenti si stanno illuminando. L’iShares MSCI Emerging Markets ETF EEM è in rialzo del 28,7% quest’anno. Il suo fratello minore iShares MSCI BIC ETF BKF, che si concentra sulle potenti economie BRICS, è in crescita del 23,4%. A fronte di un rendimento del 16,6% per l’indice Morningstar Global Markets.
Questa performance riflette il riallineamento dell’ordine globale, in cui i principali mercati emergenti potrebbero svolgere un ruolo pari a quello del G7.
L’acronimo BRIC è stato coniato nel 2001 dall’economista di Goldman Sachs ed ex ministro del Tesoro britannico Jim O’Neill. Egli sosteneva che entro il 2050 Brasile, Russia, India e Cina avrebbero dominato l’economia globale. Nel 2010 si è aggiunto il Sudafrica e l’acronimo è diventato BRICS. Da allora si sono aggiunte altre nazioni e la coorte viene talvolta indicata come BRICS+.
Secondo Maria Vassalou, responsabile del Pictet Research Institute, questo riallineamento ha importanti implicazioni sul rapporto rischio-rendimento, alterando il modo in cui gli investitori grandi e piccoli allocano il loro patrimonio. Vassalou è un’analista di lungo corso del rischio, avendo lavorato nel mondo degli hedge funds. A suo avviso, ci sono anche molte opportunità.
Leslie Norton: Quando si parla di BRICS, di solito si pensa alle materie prime.
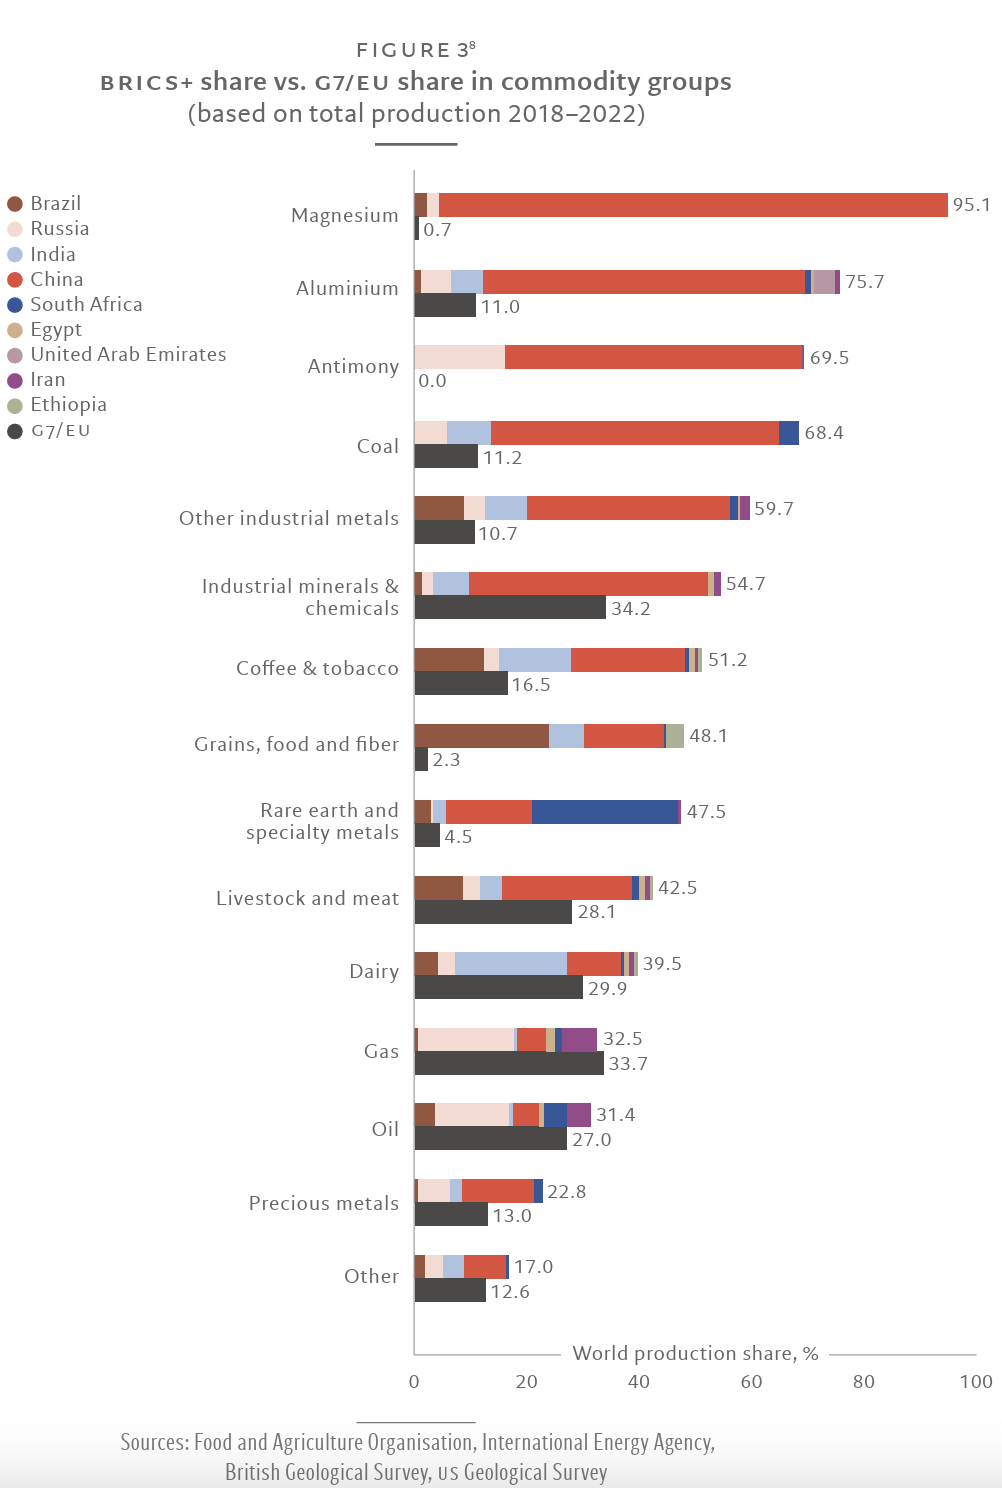
Maria Vassalou: Non si tratta solo di materie prime. La Cina sta sfidando gli Stati Uniti per la leadership tecnologica globale. Russia e India stanno sviluppando applicazioni militari. Sul fronte dell’energia, ci sono Russia, Brasile, Emirati Arabi Uniti. L’Iran è un ulteriore membro. I BRICS hanno una gamma di materie prime, dai minerali e le terre rare ai metalli industriali, agli alimenti, all’energia e ai metalli preziosi.
I BRICS sono emersi come una coalizione molto potente che sfida l’Occidente. Presentano punti di forza in fattori quali la tecnologia, le risorse energetiche, le materie prime, le rotte commerciali marittime, le capacità militari e i vantaggi demografici, che saranno tutti importanti per la crescita economica e il dominio geoeconomico in futuro. Stanno cercando di rafforzare la loro coalizione in questo senso. I singoli Paesi sono ammessi perché offrono alcuni vantaggi lungo una o più di queste dimensioni. È interessante notare che queste dimensioni sono quelle in cui la maggior parte dei Paesi del G7 non ha vantaggi.
Il vantaggio delle materie prime
Norton: Come ha reagito il G7?
Vassalou: Abbiamo assistito a una forte reazione degli Stati Uniti per contrastare la rapida ascesa della Cina. C’è un chiaro riorientamento della politica estera verso l’Asia piuttosto che verso la Russia. Questo ha riallineato il G7. Poiché la Russia non è più un concorrente degli Stati Uniti, l’importanza geopolitica dell’Europa si è ridotta. La relazione di Draghi per l’Europa si concentra sugli sforzi per reindustrializzare e avere una strategia industriale.
Durante la globalizzazione, le economie occidentali si sono specializzate sempre di più e hanno ridotto l’enfasi sulla produzione. Gli Stati Uniti si sono orientati principalmente verso i servizi, pur continuando a essere leader nella tecnologia e nell’innovazione. Ma la mancanza di capacità produttive nazionali per i prodotti che utilizzano queste tecnologie impedisce agli Stati Uniti di beneficiare del circolo virtuoso di sinergie e apprendimento che esiste tra la progettazione e lo sviluppo di una tecnologia e la sua produzione, minando le proprie capacità tecnologiche future. È un grande campanello d’allarme.
Norton: Ci parli dell’ordine di importanza all’interno dei BRICS.
Vassalou: La Cina è il partner principale e la Russia il partner minore. Oltre ai membri originari, molti sono stati ammessi in seguito, come Egitto, Etiopia, Indonesia, Iran ed Emirati Arabi Uniti. Ci sono poi Paesi come l’Arabia Saudita, che non è un membro a pieno titolo ma è affiliato, e un elenco di potenziali membri. La maggior parte dei Paesi fa parte della coalizione per diversificare l’economia e alcuni cercano di mantenere buoni rapporti con l’Occidente. Alcuni sono apertamente antiamericani, come l’Iran e la Russia, e tra i potenziali membri, Bielorussia, Cuba, Nicaragua e Turkmenistan.
Norton: Cosa ci guadagna la Cina?
Vassalou: La Cina si trova ad affrontare un aumento delle barriere nei confronti dei mercati statunitensi ed europei. Ha bisogno di mercati alternativi. Ha un problema di sovrapproduzione a breve termine e deve esportare beni per mantenere i suoi tassi di crescita. In caso contrario, rischia di creare disordini interni. Una volta superato questo periodo, ha un’ottima traiettoria a lungo termine grazie all’automazione, all’innovazione e alla tecnologia.
Nel medio-lungo termine, gli Stati Uniti hanno il problema opposto. In questo momento hanno un’economia decisamente migliore, nonostante alcuni segnali di rallentamento. Sono leader del sistema finanziario globale, fornitori di beni sicuri, della valuta di riferimento, della tecnologia e dell’innovazione. Gli Stati Uniti stanno cercando di riorientare la propria economia verso una maggiore enfasi sulla produzione industriale e sulla tecnologia e di guadagnare tempo rallentando la Cina, limitando le esportazioni di importanti chip e così via. I mercati dei BRICS+ rappresentano un’alternativa per la Cina. Non possono sostituire i mercati statunitensi ed europei, ma attenuano il problema.
Norton: E per le altre economie?
Vassalou: I mercati emergenti e di frontiera hanno una lunga lista di lamentele che risalgono all’epoca coloniale. Più di recente, si tratta della sensazione che la loro voce nel dibattito globale non sia proporzionale alla loro importanza. Questo vale in particolare per l’India e il Brasile, che hanno sempre ritenuto di dover far parte del Consiglio di Sicurezza delle Nazioni Unite. Il gruppo BRICS dà loro voce. La Cina sta gestendo in modo intelligente questo aspetto, facendoli sentire molto più uguali. Inoltre, la Cina non dà loro lezioni sui diritti umani o su come dovrebbero gestire i loro Paesi. È un’unione economica piuttosto che ideologica, morale o etica.
Norton: Cosa significa questo per l’inflazione?
Vassalou: Stiamo uscendo da un periodo di globalizzazione, di liberi flussi di capitale e di libero commercio che è stato ovviamente deflazionistico. Nella misura in cui si limita il commercio o si cerca di replicare la produzione in mercati diversi, ciò avrà un effetto inflazionistico a breve termine.
Norton: Alcuni hanno chiesto una moneta comune dei BRICS per il commercio e gli investimenti all’interno del blocco.
Vassalou: La prospettiva di una moneta comune è remota, almeno per più di 10 anni. Nessuno di questi Paesi ha la stabilità economica e il quadro istituzionale per produrre asset sicuri da usare come garanzia nelle transazioni internazionali, e questa è la base per creare una valuta di riferimento. Devono emettere più debito, aprire i loro mercati dei capitali, rafforzare la loro base istituzionale.
È inoltre necessario avere la certezza che questa garanzia sia stabile e affidabile. Al momento, che piaccia o no, il principale fornitore di asset sicuri restano gli Stati Uniti. Infatti, poiché la crescita globale sta accelerando più nei Paesi in via di sviluppo che in quelli sviluppati, la disponibilità di asset sicuri sta diminuendo, mettendo a dura prova il sistema finanziario globale.
Norton: La Cina può svolgere questo ruolo?
Vassalou: Forse in futuro. Per ora non ha mercati dei capitali aperti e deve risolvere i suoi problemi immobiliari e di debito. Uno dei motivi per cui la Cina ha i controlli sui capitali è che, nel momento in cui aprissero il mercato, molti capitali fuggirebbero. Inoltre, essere un fornitore di garanzie di riferimento comporta alcune responsabilità che andrebbero contro il modello economico e commerciale della Cina.
Un paniere di valute non risolverebbe il problema. Le persone utilizzano stablecoins per effettuare transazioni, ma di fatto hanno ancora bisogno di detenere i Treasury statunitensi come riserve contro di esse. Evitano il sistema di pagamento in dollari, il che può aiutarli a evitare le sanzioni, ma non si stanno de-dollarizzando.
Norton: Dove si colloca la Russia?
Vassalou: Uno dei motivi per cui le previsioni sulla fine della Russia dopo l’invasione dell’Ucraina non si sono concretizzate è che la Russia ha potuto continuare a esportare energia verso la Cina e i BRICS e farsi pagare attraverso tutti questi sistemi alternativi. È ironico: promuovendo l’uso delle stablecoins, il governo statunitense mina di fatto le sue stesse sanzioni.
Norton: Come influirà tutto ciò sul modo in cui pensiamo alle asset class?
Vassalou: Tradizionalmente, le attività si dividevano in sviluppate ed emergenti. Le economie sviluppate avevano una base industriale diversificata, esportavano molto, erano molto aperte al commercio internazionale, avevano leggi e regolamenti stabili e vantavano una leadership tecnologica. I mercati emergenti erano l’opposto.
La distinzione tra mercati emergenti e sviluppati sta diventando meno rilevante. I principali motori della crescita sono ancora la tecnologia, le risorse energetiche, le materie prime e i progressi della produttività. La coalizione dei BRICS ha dei vantaggi che possono spingere i suoi Paesi all’avanguardia dello sviluppo economico: tecnologia, risorse energetiche, l’intero spettro delle materie prime, accesso alle principali rotte commerciali marittime, capacità militari significative, demografia favorevole e crescita dei consumi. Molti Paesi del G7 non hanno questi vantaggi. L’Europa non è preparata ad affrontare i motori della crescita futura.
Norton: Gli investitori soppeseranno o sovrappeseranno quelli che attualmente sono considerati mercati emergenti?
Vassalou: Ci sono due cose da considerare. Uno è l’importanza delle economie, l’altro è il modo in cui si accede alle opportunità. I mercati dei capitali statunitensi rappresentano una percentuale molto maggiore dell’attività economica globale rispetto alla quota statunitense del PIL mondiale. Nei mercati dei capitali è importante il modo in cui si accede alle opportunità di investimento. Si può accedere alle opportunità di investimento nei BRIC attraverso società quotate in un Paese occidentale. L’attenzione dovrebbe essere rivolta al luogo in cui queste società ottengono i loro ricavi.
L’altra distinzione è tra mercati privati e pubblici. La competizione per il dominio economico e geopolitico tra i diversi Paesi e le diverse regioni può ridurre l’incentivo per alcune imprese a quotarsi in Borsa. Anche la disponibilità di capitale potrebbe diventare molto più regionale. Il credito privato potrebbe quindi diventare più importante.
Norton: Quali prodotti di investimento diventeranno popolari nel nuovo mondo?
Vassalou: Gli investimenti tematici saranno molto più importanti. C’è anche questo mix di asset privati e pubblici, quindi portafogli multi-asset. Gestire attivamente queste esposizioni è importante perché i cambiamenti demografici influenzeranno notevolmente la domanda e le preferenze di consumo e quindi la crescita. Le rivoluzioni tecnologiche legate all’IA si verificheranno soprattutto negli anni 2030. Ciò avrà un grande impatto sulla crescita della produttività, mentre si assisterà a un significativo riallineamento geopolitico. Non sappiamo dove andrà a finire. Potrebbero verificarsi altri conflitti, altri cambiamenti nella struttura del potere.
Norton: E i fondi indicizzati passivi?
Vassalou: A questo punto, essere passivi è quasi più rischioso che essere attivi, perché ci troviamo in un punto di inflessione da un assetto finanziario globale a un altro che non è ancora ben definito. La costruzione e l’esposizione del portafoglio devono essere riesaminate regolarmente, con il rischio monitorato attivamente e ricalibrato di frequente, e con la protezione dei ribassi.
Norton: Cosa succede in caso di shock del mercato globale? Ogni tanto ce ne sono.
Vassalou: I livelli di debito degli Stati Uniti sono significativi, ma l’eccesso di debito è diventato un fenomeno globale. Il rischio di un’altra crisi di mercato sta aumentando a causa di tutte queste incertezze. È necessario diversificare molto più che in passato e assumere meno rischi. Molti modelli di rischio, basati su dati storici, probabilmente sottostimano l’entità del rischio. Nel settore degli alternativi, dove si utilizza molto l’effetto leva, l’esposizione lorda dei portafogli dovrebbe probabilmente diminuire.
Norton: Il dollaro USA mantiene il suo status di bene rifugio?
Vassalou: Per il prossimo futuro. Al momento non esistono asset sicuri alternativi credibili ai Treasury statunitensi. Ci sono sforzi per ridurre la dipendenza delle transazioni globali dal dollaro USA. Uno di questi è rappresentato dalle stablecoins. Ma non si tratta di uno sforzo di de-dollarizzazione, poiché la maggior parte delle principali monete stabili sono ancorate al dollaro USA. Tuttavia, esse aggirano il sistema di regolamento in dollari.
Norton: Le transazioni globali in renminbi stanno aumentando.
Vassalou: È improbabile che questo ritmo continui, a meno che la Cina non abolisca i controlli sui capitali e non intraprenda le riforme necessarie per creare asset sicuri credibili. Se i BRICS e altri Paesi continueranno a espandere l’uso del renminbi in assenza di tali riforme da parte della Cina, aumenteranno il rischio sistemico con il potenziale di creare un’altra crisi finanziaria asiatica. Finora, le loro azioni dimostrano che il loro obiettivo principale nel prossimo futuro è quello di bypassare il regolamento delle transazioni in dollari, non di de-dollarizzarsi, da cui l’aumento dell’uso delle monete stabili.
