
Le energie rinnovabili negli Stati Uniti sono sotto tiro, ma stanno prosperando nei mercati globali.
Nel mondo, secondo l’aggiornamento di metà anno dell’AIE si prevede che le energie rinnovabili supereranno la produzione a carbone “già nel 2025 o nel 2026”, mentre la quota del carbone nella produzione totale “è destinata a scendere sotto il 33% per la prima volta negli ultimi 100 anni”.
A guidare la tendenza sono l’energia solare ed eolica, che insieme dovrebbero rappresentare il 17% della produzione globale di elettricità quest’anno, rispetto al 15% del 2024. Si prevede che supereranno il 19% nel 2026.
Di certo, l’ostilità dell’attuale amministrazione statunitense nei confronti delle energie rinnovabili si ripercuote sulle aziende straniere che operano negli Stati Uniti.
Ad esempio, il Dipartimento degli Interni degli Stati Uniti ha bloccato lo sviluppo di progetti di energia rinnovabile su terreni di proprietà federale e in mare aperto, interrompendo i progressi compiuti negli anni precedenti dagli Stati Uniti nel campo delle energie rinnovabili, che l’anno scorso hanno prodotto oltre il 20% dell’elettricità del Paese. Tuttavia, le valutazioni a buon mercato di alcuni titoli possono giustificare approfondimento.
Ad oggi, l’indice Morningstar Global Markets Renewable Energy è in crescita del 18,43%, rispetto al 14,29% dell’indice Morningstar Global Markets.
Il Morningstar Global Markets Renewable Energy Index comprende le società dell’indice Morningstar Global Markets che ricavano almeno il 5% dei ricavi dalle energie rinnovabili o dai trasporti verdi e le società che utilizzano le energie rinnovabili per almeno il 25% del loro fabbisogno energetico. Abbiamo analizzato i titoli più sottovalutati dell’indice.
5 titoli globali rinnovabili a buon mercato
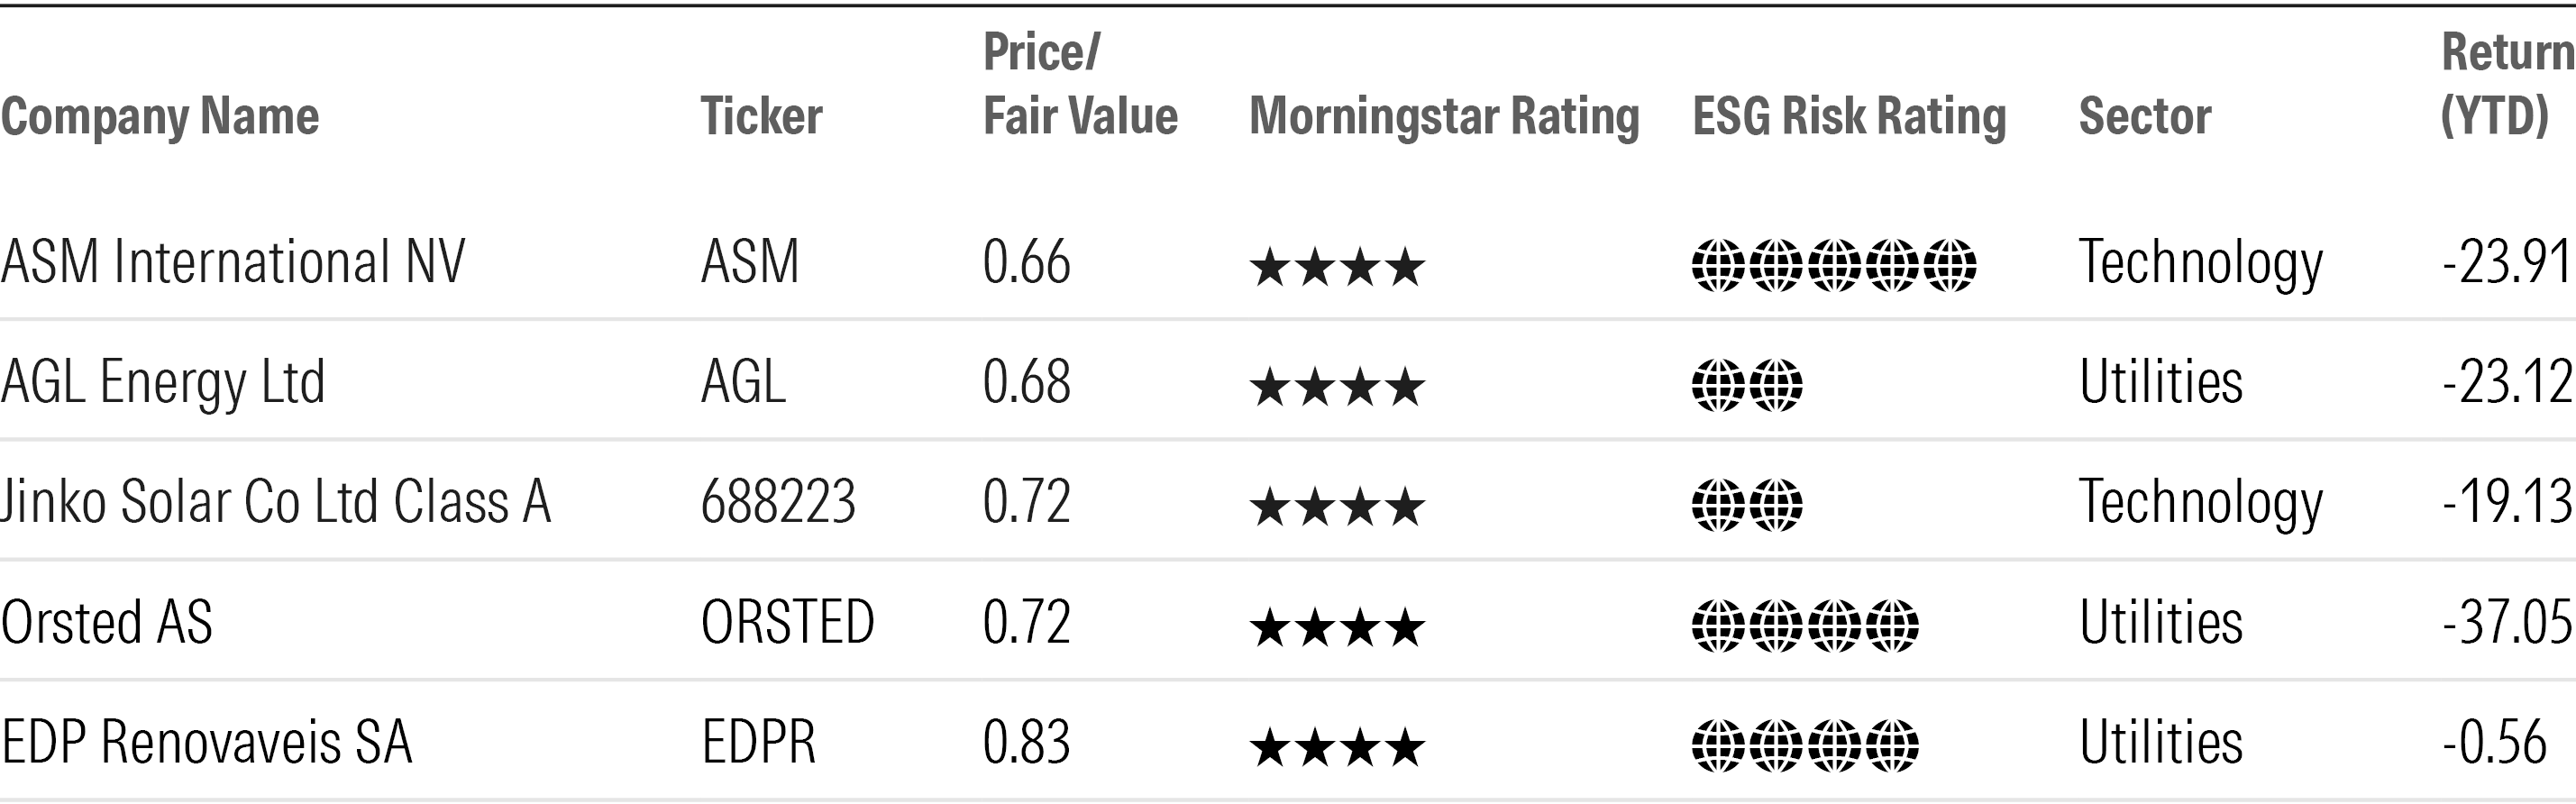
ASM Internazionale
“Come altri titoli olandesi tra cui ASML o Besi, ASM agisce come assemblatore e integratore di molti componenti e sottosistemi piuttosto che come produttore. Questo, insieme a una strategia di multisourcing, consente all’azienda di mantenere un’elevata flessibilità e di adattarsi meglio al ciclo dei semiconduttori. Come altre aziende produttrici di apparecchiature per wafer, ASM sviluppa e testa i prodotti insieme ai suoi clienti per aiutarli a ottimizzare le prestazioni.
“La nostra stima del fair value rappresenta un rapporto prezzo/utile prospettico di 41 e 36 volte per il 2025 e il 2026, rispettivamente. Prevediamo che la crescita di ASM supererà quella del mercato complessivo delle attrezzature per wafer fab nel prossimo decennio, dato che la transizione verso i transistor gate-all-around e i chip di memoria avanzati richiederà una maggiore intensità di ALD, che è la principale linea di prodotti di ASM”.
-Javier Correonero, analista azionario di Morningstar
AGL Energia
“AGL Energy è una delle maggiori società energetiche integrate in Australia. I guadagni sono dominati dalla generazione di energia (mercati all’ingrosso), mentre la vendita al dettaglio di energia contribuisce solo per un quinto ai guadagni operativi. La strategia è fortemente influenzata dalla politica energetica del governo, come l’obiettivo delle energie rinnovabili.
“Riteniamo che le prospettive (di fair value) siano ora relativamente stabili. Prevediamo un tasso di crescita annuo composto dell’EBITDA a cinque anni del 2%, poiché gli investimenti in nuove batterie su larga scala e in altri sviluppi compensano i venti contrari derivanti dai contratti di fornitura di carbone e gas a basso costo in scadenza”.
-Adrian Atkins, analista azionario senior di Morningstar
Jinko Solar
“Jinko Solar, leader mondiale del settore solare, ha consegnato 93 gigawatt di moduli solari nel 2024, assicurandosi la prima posizione a livello mondiale. Jinko è altamente autosufficiente e produce internamente wafer solari per fabbricare celle solari, che vengono poi assemblate in moduli solari.
“Abbiamo tagliato del 12% la nostra stima di fair value per Jinko Solar no moat, portandola a CNY 8 (renminbi). Nonostante ciò, riteniamo che Jinko sia sottovalutata, essendo attualmente scambiata con uno sconto del 30%”.
-Cheng Wang, CFA, analista azionario Morningstar
Orsted
Con 9,9 gigawatt di capacità eolica offshore lorda e 5,3 GW di capacità netta alla fine del 2024, Orsted è leader nell’eolico offshore, un settore di cui è stata pioniera negli anni Novanta. Circa l’80% dei suoi guadagni prima degli interessi, delle tasse, del deprezzamento e dell’ammortamento proviene dai parchi eolici offshore.
“Abbiamo ridotto la nostra stima del fair value del 29% a DKK 283 (corone danesi), ipotizzando che le azioni del prossimo aumento di capitale da 60 miliardi di corone danesi (9,4 miliardi di dollari) saranno emesse con uno sconto del 45% e incorporando l’impatto delle tariffe statunitensi.
“Il 22 agosto, il Bureau of Ocean Energy Management degli Stati Uniti ha emesso un ordine di stop ai lavori per il progetto Revolution Wind al largo delle coste del Connecticut e del Rhode Island, di cui Orsted detiene il 50%. L’azienda ha confermato la prevista emissione di diritti. Il progetto è completato all’80% e la sua entrata in funzione è prevista per il 2026. Ci aspettiamo che l’ordine venga revocato, come è avvenuto per il progetto Empire Wind di Equinor al largo delle coste di New York lo scorso maggio. In caso contrario, le conseguenze finanziarie sarebbero sostanzialmente negative".
-Tancrede Fulop, CFA, analista azionario senior di Morningstar
EDP Renovaveis
EDP Renovaveis è la società controllata al 71% dall’azienda portoghese integrata EDP. È uno dei maggiori sviluppatori di energie rinnovabili al mondo. Gli Stati Uniti rappresentano la metà della sua capacità, l’Europa il 35% e il resto si trova in Sud America e nella regione Asia-Pacifico.
“Questa invidiabile posizione deriva da un vantaggio di early-mover che riflette un’astuta allocazione di capitale, una forte esecuzione e il sostegno della casa madre EDP. La capacità è raddoppiata tra il 2010 e il 2021, con un tasso di crescita annuale composto degli utili per azione del 20%.
Tuttavia, “con la sua ampia presenza negli Stati Uniti, l’azienda è esposta ai dazi e alle decisioni dell’amministrazione di Donald Trump.
“Abbiamo tagliato la nostra stima di fair value dell’8%, a EUR 12 per azione da EUR 13, dopo aver ridotto le nostre previsioni sugli utili a causa del deprezzamento del dollaro americano rispetto al nostro ultimo aggiornamento e delle minori previsioni di aggiunta di capacità”.
-Tancrede Fulop, CFA, analista azionario senior di Morningstar
