

La Federal Reserve ha proceduto con un ulteriore taglio dei tassi di interesse di 0,25 punti percentuali nella riunione odierna. Ciò era previsto dalla maggior parte degli operatori di mercato, con una probabilità implicita di circa il 90% secondo il CME FedWatch Tool di ieri.
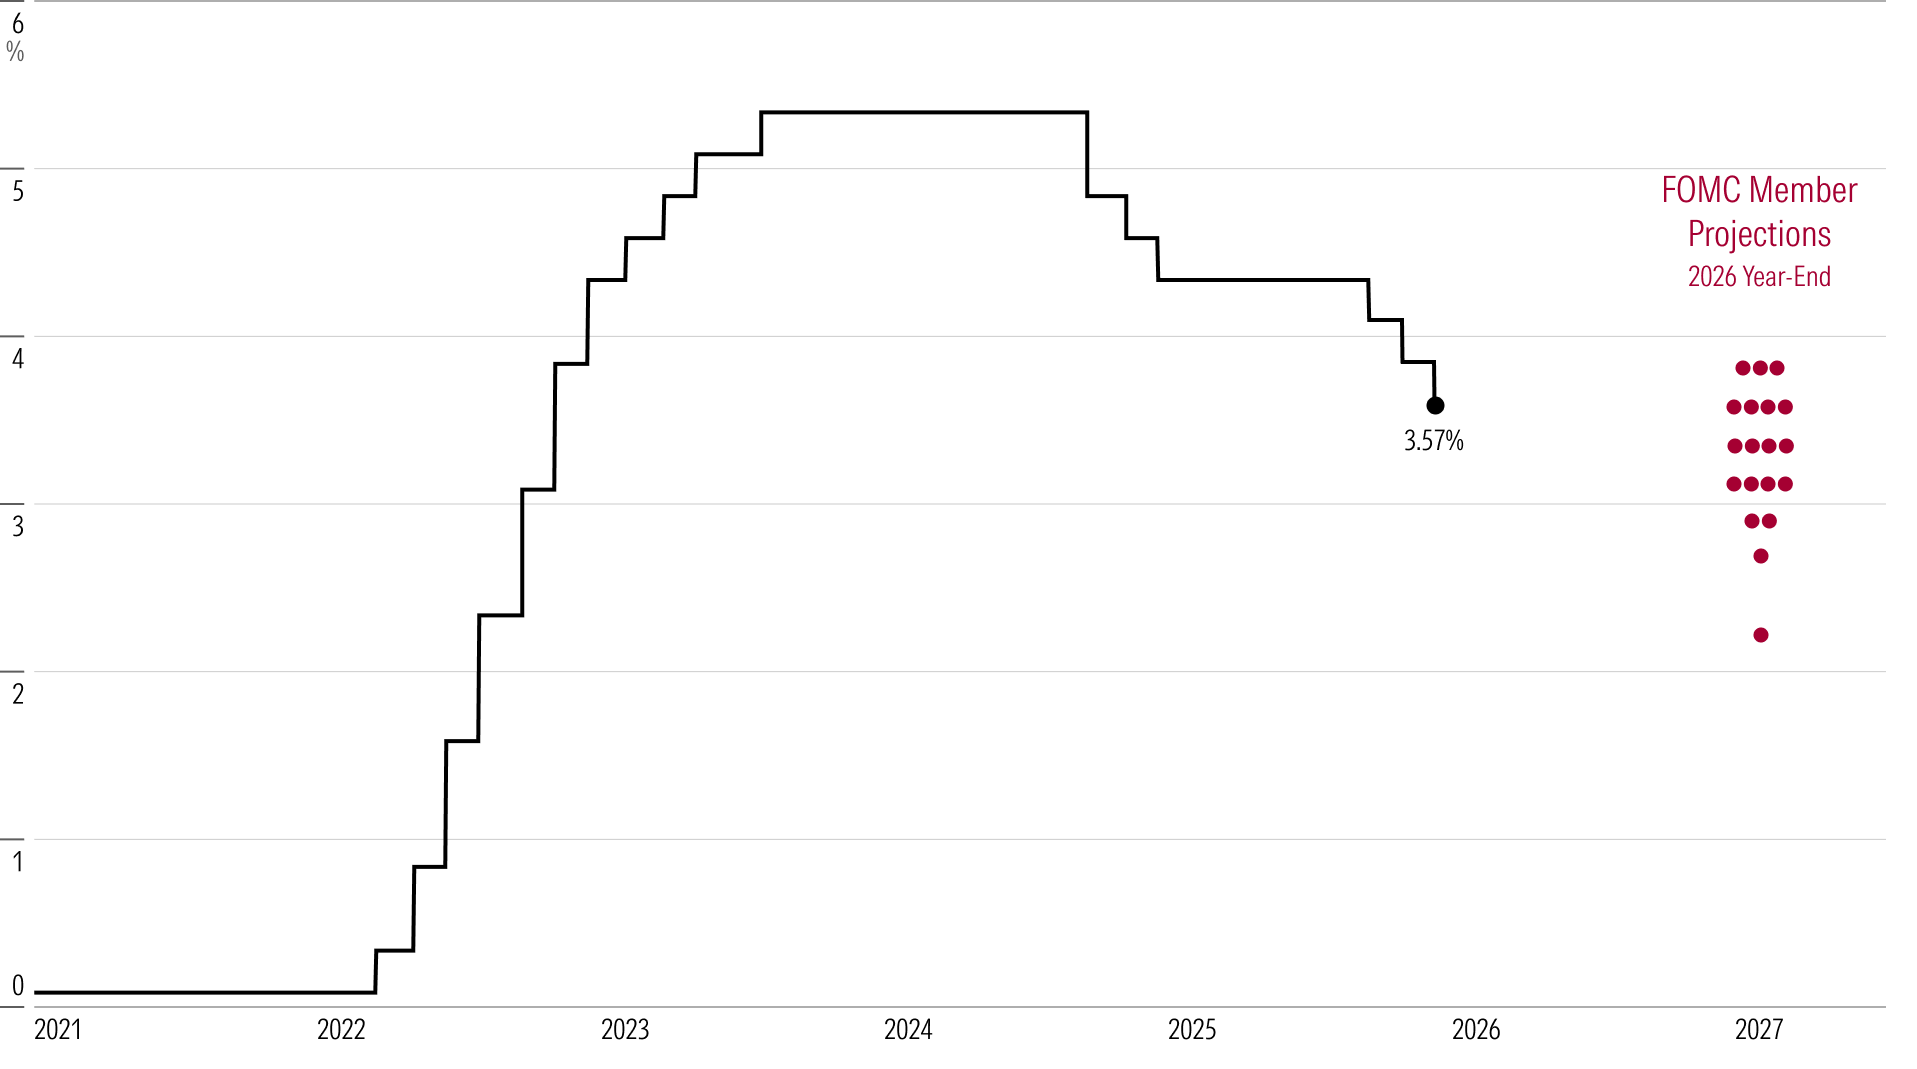
Il tasso dei fondi federali si attesta ora su un intervallo obiettivo compreso tra il 3,50% e il 3,75%. Complessivamente, la Fed ha ridotto il tasso di 1,75 punti percentuali dal settembre 2024 (1 punto nell’autunno 2024 e 0,75 punti quest’anno). In precedenza, il tasso di riferimento era stato piuttosto elevato, attestandosi tra il 5,25% e il 5,50% da luglio 2023 a settembre 2024. Sebbene il tasso della Fed sia diminuito, rimane comunque significativamente superiore alla media pre-pandemia (2017-19) dell’1,7%.
Inizialmente, questa riunione avrebbe dovuto essere molto tesa. Ancora a metà novembre, la probabilità implicita di un taglio dei tassi era inferiore al 50%. Successivamente, diversi membri chiave del Federal Open Market Committee hanno comunicato che avrebbero sostenuto un taglio.
La Fed dovrebbe mantenere invariati i tassi a gennaio
La dichiarazione ufficiale della Fed ha mantenuto la formulazione della riunione precedente, sottolineando che “i rischi di ribasso per l’occupazione sono aumentati negli ultimi mesi”. Vi è una maggiore incertezza sull’economia e sui mercati del lavoro, aggravata dalla persistente carenza di dati causata dalla chiusura del governo nel mese di ottobre. Data l’attenzione ai rischi, tale incertezza ha sostenuto il taglio dei tassi. L’inflazione core delle spese personali è ancora leggermente elevata, al 2,8% su base annua a settembre, ma gran parte dell’eccesso è dovuto ai dazi e dovrebbe alla fine attenuarsi.
Tuttavia, la decisione non è stata priva di dissensi, con due dei 12 membri del FOMC che hanno votato contro la modifica dei tassi. Si tratta di un aumento rispetto al dissenso registrato a novembre. Le fila dei falchi stanno crescendo. Il tasso dei fondi federali è ora solo di circa 0,5 punti percentuali al di sopra del livello “a lungo termine” (o “neutro”) del 3,0% previsto dalla mediana dei membri del FOMC. Pertanto, la maggior parte dei membri del comitato non ritiene più che la politica monetaria sia fortemente restrittiva. Powell ha affermato che “il tasso dei fondi federali è ora compreso in un ampio intervallo di stime del suo valore neutro”. Tutto ciò sta probabilmente preparando la Fed a rinunciare a un taglio dei tassi durante la sua prossima riunione di gennaio. Un nuovo taglio nella successiva riunione di marzo richiederà che i dati economici ne segnalino la necessità.
La Fed continua a mostrare ottimismo sull’inflazione
La Fed ha pubblicato proiezioni economiche aggiornate che sono rimaste pressoché invariate rispetto a quelle presentate nell’ultima riunione. In effetti, non sono cambiate molto rispetto a un anno fa, nonostante gli sviluppi inaspettati registrati quest’anno in materia di dazi, mercato del lavoro e intelligenza artificiale. Nel complesso, le condizioni economiche (in particolare la politica monetaria) si sono evolute in linea con le aspettative della Fed. I dazi e altri fattori hanno determinato una crescita del PIL leggermente inferiore alle previsioni e un’inflazione leggermente superiore.
Ciononostante, la Fed ha mantenuto la sua previsione secondo cui l’inflazione scenderà al suo obiettivo del 2,0% entro il 2027, mentre la disoccupazione rimarrà contenuta nella fascia del 4,2%-4,3%. La Fed prevede ancora un intervallo di tassi compreso tra il 3,25% e il 3,50% entro la fine del 2026 (il che significa un ulteriore taglio quell’anno), un tasso compreso tra il 3,00% e il 3,25% entro la fine del 2027 (un ulteriore taglio quell’anno) e poi una stabilizzazione. Tutto ciò è in linea con le previsioni della banca centrale di un anno fa.
Tasso dei fondi federali: dati storici e proiezioni del FOMC
In linea con questa coerenza, lo yield dei titoli del Tesoro a 10 anni è rimasto per lo più confinato in un intervallo compreso tra il 4,0% e il 4,5% nel 2025, mostrando movimenti molto meno significativi rispetto agli anni precedenti. (Si è verificato un calo significativo dei rendimenti nel periodo 2019-20, accompagnato da un notevole aumento nel periodo 2022-23).
