

Les acteurs du capital-investissement aux États-Unis doivent s’attendre à une hausse des coûts d’emprunt, la Réserve fédérale ayant relevé mercredi ses taux d’intérêt pour la première fois depuis 2023.
Le comité de fixation des taux a décidé à l’unanimité de relever sa fourchette cible de référence d’un quart de p. p., et les responsables se sont largement accordés à dire que, si la tendance actuelle se poursuit, une nouvelle hausse serait nécessaire en 2026.
Cette décision a porté le taux directeur dans une fourchette cible comprise entre 3,75 % et 4,00 %, conformément aux anticipations des acteurs du marché à l’approche de la réunion de septembre.
Kyle Walters, analyste spécialisé dans le capital-investissement chez PitchBook, a qualifié cette hausse des taux de « tendanciellement négative pour les opérations de sortie des fonds de capital-investissement », même s’il est peu probable qu’elle entraîne à elle seule des répercussions significatives.
« La question plus générale est de savoir si cette hausse des taux est ponctuelle ou si d’autres suivront. Si tel est le cas, cela aurait un impact plus négatif sur les efforts de monétisation, car la plupart des dettes liées aux [rachats par endettement] sont à taux variable, ce qui entraîne une augmentation des charges d’intérêts pour ces entreprises et peut nuire aux états financiers examinés par les acheteurs potentiels. »
Une série de hausses des taux d’intérêt exercerait une pression sur un secteur qui traverse déjà une période difficile, confronté à la menace que représente l’intelligence artificielle pour l’avenir de modèles économiques autrefois solides, ainsi qu’à un goulot d’étranglement au niveau des sorties de capital qui a réduit les distributions de liquidités et freiné l’appétit des investisseurs.
Taux directeur : données historiques et projections du FOMC
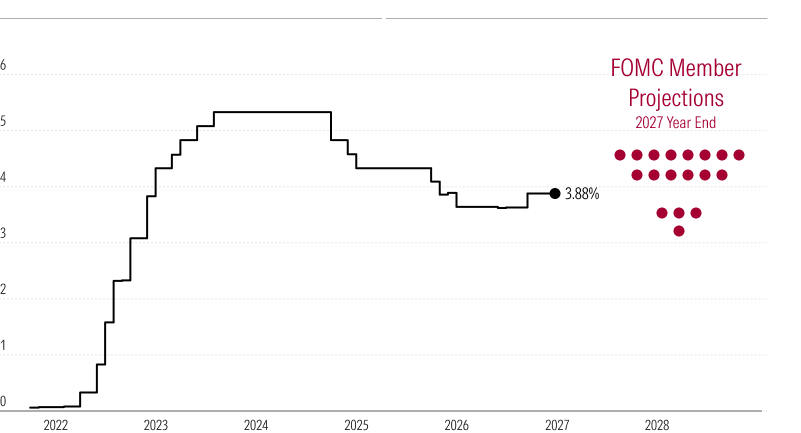
Ce goulot d’étranglement a commencé à se former dès 2022, lorsque la Fed a fortement relevé ses taux d’intérêt pour freiner une inflation galopante, et il a depuis lors creusé un écart tenace entre les attentes des acheteurs et celles des vendeurs en matière de fixation des prix.
La valeur des sorties des fonds de capital-investissement américains a chuté à 102,6 milliards dollars au deuxième trimestre, soit une baisse de 46,3 % par rapport au trimestre précédent et de 7,4 % en glissement annuel, selon la dernière analyse « US PE Breakdown » de PitchBook. Les sorties de capital-investissement désignent le processus par lequel un fonds vend ou cède une société de son portefeuille. En règle générale, la société de portefeuille est rachetée par une entreprise, vendue à un autre investisseur de capital-investissement dans le cadre d’un rachat, ou introduite en bourse. Les sociétés de capital-investissement réalisent des sorties d’investissement afin de générer des plus-values pour leurs investisseurs, bien que ces sorties puissent également servir à limiter les pertes sur des investissements peu performants.
Le segment intermédiaire a été le plus durement touché par cette baisse, n’enregistrant que 24,7 milliards de dollars de sorties— le niveau trimestriel le plus bas depuis le deuxième trimestre 2020, ce qui souligne les contraintes de liquidité auxquelles est confrontée la partie inférieure du marché. Les méga-sorties supérieures à 1 milliard de dollars ont représenté la majeure partie du total du deuxième trimestre.
« À mesure que les opérations deviennent plus coûteuses et que les sorties se compliquent, les investisseurs doivent se préparer à une évolution de la fixation des prix et de leur stratégie de sortie », a déclaré Jeremy Swan, associé gérant et responsable du pôle gestion d’actifs et Services financiers au sein du cabinet de conseil aux entreprises CohnReznick, à propos de la hausse des taux de mercredi.
Les horizons de sortie s’étaient déjà allongés bien avant cette annonce. La durée médiane de détention des actifs de capital-investissement américains a atteint 4,5 ans à la fin du deuxième trimestre 2026, soit son plus haut niveau depuis environ deux décennies.
