
Après une longue période de sous-performance, les marchés émergents s’illuminent. L’iShares MSCI Emerging Markets ETF EEM a progressé de 28,7 % cette année. Son petit frère, l’iShares MSCI BIC ETF BKF, qui se concentre sur les puissantes économies des BRICS, est en hausse de 23,4 %. À titre de comparaison, l’indice Morningstar Global Markets a enregistré une performance de 16,6 %.
Cette performance peut refléter le réalignement de l’ordre mondial, dans lequel les principaux marchés émergents peuvent jouer un rôle équivalent à celui du G7.
L’acronyme BRIC a été inventé en 2001 par Jim O’Neill, économiste chez Goldman Sachs et ancien ministre britannique du Trésor. Il a affirmé que d’ici 2050, le Brésil, la Russie, l’Inde et la Chine domineraient l’économie mondiale. En 2010, l’Afrique du Sud a été ajoutée à la liste et l’acronyme est devenu BRICS. D’autres pays ont été ajoutés depuis, et la cohorte est parfois appelée BRICS+.
Selon Maria Vassalou, directrice de l’Institut de recherche Pictet, ce réalignement a des implications majeures pour le risque et la rémunération, et modifie la manière dont les investisseurs, grands et petits, répartissent leur patrimoine. Mme Vassalou est une analyste de longue date du risque, ayant travaillé pour un Who’s Who de fonds spéculatifs. Selon elle, les opportunités ne manquent pas non plus.
Leslie Norton : Lorsque l’on parle des BRICS, on pense généralement aux matières premières.
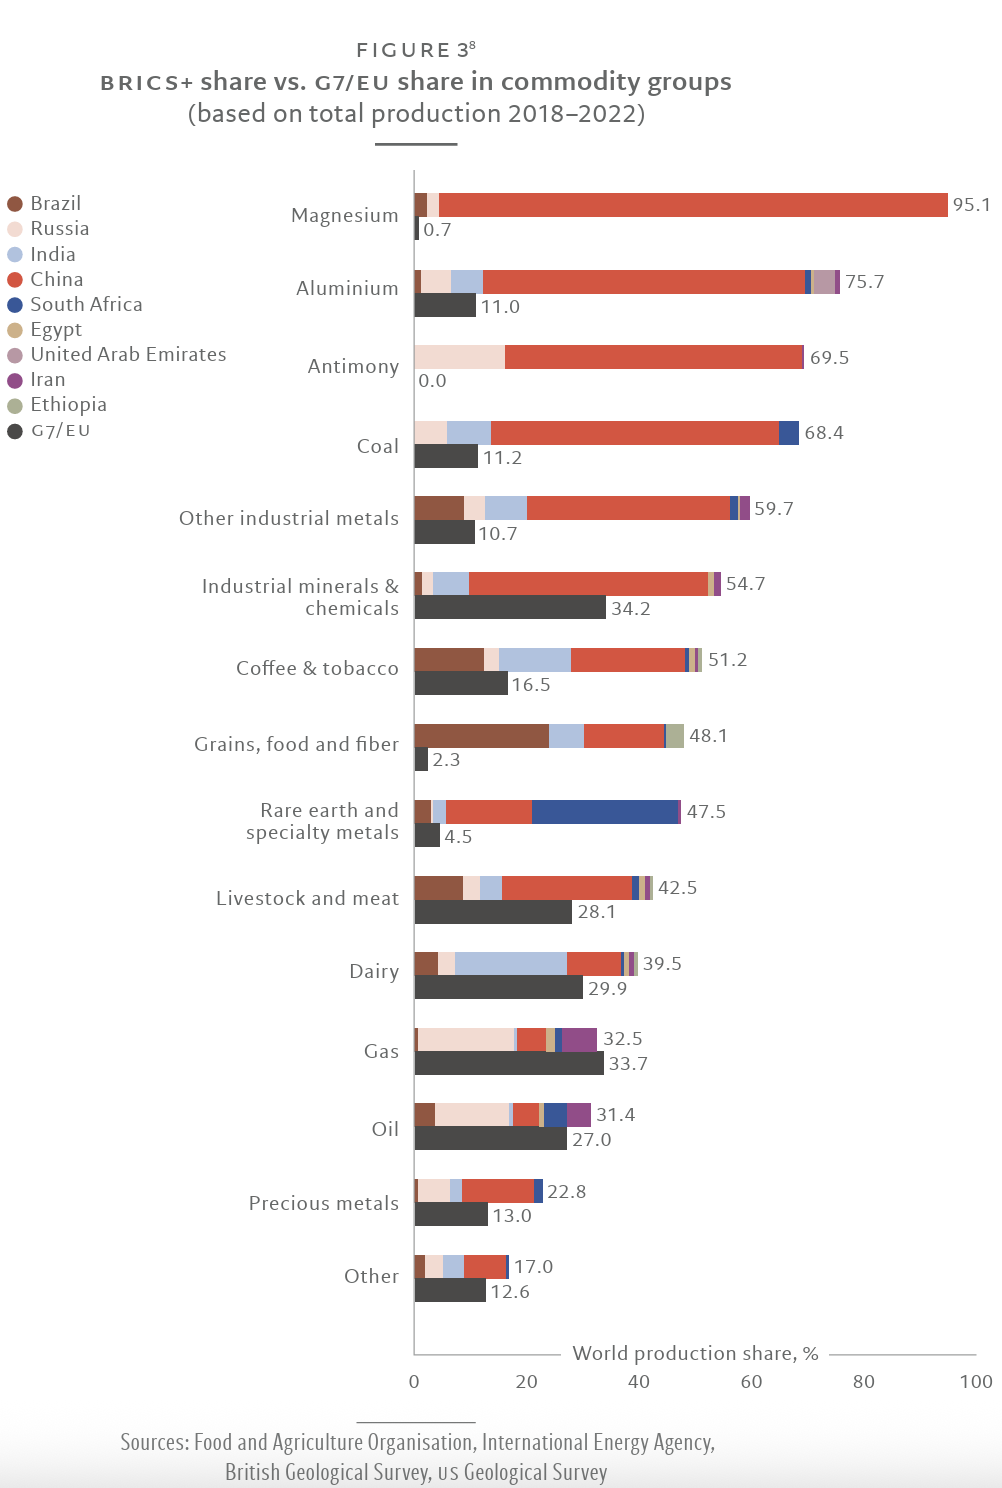
Maria Vassalou: Il n’y a pas que les matières premières. La Chine défie les États-Unis et le leadership technologique mondial. La Russie et l’Inde développent des applications militaires. Dans le domaine de l’énergie, il y a la Russie, le Brésil, les Émirats arabes unis. L’Iran est un membre supplémentaire. Les BRICS disposent d’une gamme de produits de base, allant des minéraux et des terres rares aux métaux industriels, en passant par les denrées alimentaires, l’énergie et les métaux précieux.
Les BRICS sont apparus comme une coalition très puissante qui défie l’Occident. Ils présentent des atouts dans des domaines tels que la technologie, les ressources énergétiques, les matières premières, les routes commerciales maritimes, les capacités militaires et les avantages démographiques, qui seront tous importants pour la croissance économique et la domination géoéconomique à l’avenir. Ils essaient de renforcer leur coalition dans ce sens. Certains pays sont admis parce qu’ils présentent des avantages dans un ou plusieurs de ces domaines. Il est intéressant de noter que c’est dans ces domaines que la plupart des pays du G7 n’ont pas d’avantages.
L'avantage des produits de base
Norton : Comment le G7 a-t-il réagi ?
Vassalou : Les États-Unis ont réagi vigoureusement pour contrer la montée en puissance rapide de la Chine. La politique étrangère est clairement réorientée vers l’Asie plutôt que vers la Russie. Cela a entraîné un réalignement du G7. La Russie n’étant plus le concurrent des États-Unis, l’importance géopolitique de l’Europe s’est dégradée. Le rapport Draghi pour l’Europe se concentre sur les efforts de réindustrialisation et sur la mise en place d’une stratégie industrielle.
Au cours de la mondialisation, les économies occidentales se sont de plus en plus spécialisées et ont moins mis l’accent sur l’industrie manufacturière. Les États-Unis se sont principalement tournés vers les services tout en continuant à être à la pointe de la technologie et de l’innovation. Mais le manque de capacités nationales de fabrication des produits qui utilisent ces technologies empêche les États-Unis de bénéficier du cercle vertueux des synergies et de l’apprentissage qui existe entre la conception et le développement d’une technologie et sa production, ce qui compromet leurs propres capacités technologiques futures. Il s’agit là d’un véritable signal d’alarme.
Norton : Parlez-nous de la hiérarchie des BRICS.
Vassalou : La Chine est le premier partenaire et la Russie le second. Outre les membres initiaux, un grand nombre d’entre eux ont été admis par la suite, comme l’Égypte, l’Éthiopie, l’Indonésie, l’Iran et les Émirats arabes unis. Il y a aussi des pays comme l’Arabie saoudite, qui n’est pas membre à part entière mais qui est affiliée, et enfin une liste de membres potentiels. La plupart des pays font partie de la coalition pour diversifier leur économie, et un certain nombre d’entre eux tentent de maintenir de bonnes relations avec l’Occident. Certains sont carrément anti-américains, comme l’Iran et la Russie, et parmi les membres potentiels, le Belarus, Cuba, le Nicaragua et le Turkménistan.
Norton : Quels sont les avantages pour la Chine ?
Vassalou : La Chine est confrontée à des obstacles croissants sur les marchés américain et européen. Elle a besoin de marchés alternatifs. Elle est confrontée à un problème de surproduction à court terme et doit exporter des biens pour maintenir ses taux de croissance. Sinon, elle risque des troubles intérieurs. Une fois cette période passée, elle a une très bonne trajectoire à long terme grâce à l’automatisation, à l’innovation et à la technologie.
À moyen et long terme, les États-Unis ont le problème inverse. Leur économie est actuellement bien meilleure, malgré certains signes de ralentissement. Ils sont le chef de file du système financier mondial, un fournisseur d’actifs sûrs, de monnaie de référence, de technologie et d’innovation. Les États-Unis tentent de réorienter leur économie en mettant davantage l’accent sur la production industrielle et la technologie et de gagner du temps en ralentissant la Chine, en limitant les exportations de puces importantes, etc. Les marchés des BRICS+ constituent une alternative pour la Chine. Ils ne peuvent pas remplacer les marchés américain et européen, mais ils atténuent le problème.
Norton : Qu’en est-il des autres économies ?
Vassalou : Les marchés émergents et les marchés frontières ont une longue liste de griefs qui remonte à l’époque coloniale. Plus récemment, ils ont le sentiment que leur voix dans le débat mondial n’est pas proportionnelle à leur importance. Cela s’applique particulièrement à l’Inde et au Brésil, qui ont toujours estimé qu’ils devaient faire partie du Conseil de sécurité des Nations unies. Les BRICS leur donnent une voix. La Chine gère intelligemment cette situation, en leur donnant l’impression d’être beaucoup plus égaux. En outre, la Chine ne leur fait pas la leçon sur les droits de l’homme ou sur la manière dont ils devraient gérer leur pays. Il s’agit d’une union économique plutôt qu’idéologique, morale ou éthique.
Norton : Qu’est-ce que cela signifie pour l’inflation ?
Vassalou : Nous sortons d’une période de mondialisation, de libre circulation des capitaux et de libre-échange qui a manifestement été déflationniste. Dans la mesure où vous limitez le commerce ou essayez de reproduire la production sur différents marchés, cela aura un effet inflationniste à court terme.
Norton : Certains ont appelé à la création d’une monnaie commune des BRICS pour le commerce et l’investissement au sein du bloc.
Vassalou : La perspective d’une monnaie commune est lointaine, au moins pour une dizaine d’années. Aucun de ces pays ne dispose de la stabilité économique et du cadre institutionnel nécessaires pour produire des actifs sûrs à utiliser comme garantie dans les transactions internationales, ce qui constitue la base de la création d’une monnaie de référence. Ils doivent émettre davantage de dette, ouvrir leurs marchés de capitaux, renforcer leur base institutionnelle.
Vous devez également avoir la certitude que cette garantie sera stable et fiable. À l’heure actuelle, que cela plaise ou non, le principal fournisseur d’actifs sûrs reste les États-Unis. En fait, comme la croissance mondiale s’accélère davantage dans les pays en développement que dans les pays développés, la disponibilité d’actifs sûrs diminue, ce qui pèse sur le système financier mondial.
Norton : La Chine peut-elle jouer ce rôle ?
Vassalou : Peut-être plus tard. Pour l’instant, le pays ne dispose pas de marchés de capitaux ouverts et doit résoudre ses problèmes de propriété et de dette. L’une des raisons pour lesquelles elle contrôle les capitaux est que, dès qu’elle ouvrirait le marché, une grande partie des capitaux s’enfuirait. En outre, le fait d’être un fournisseur de garantie de référence s’accompagne de certaines responsabilités qui iraient à l’encontre du modèle économique et commercial de la Chine.
Un panier de monnaies ne résoudrait pas vraiment le problème. Les gens utilisent des stablecoins pour effectuer des transactions, mais ils ont toujours besoin de détenir des bons du Trésor américain comme réserves contre ces monnaies. Ils évitent le système de paiement en dollars américains, ce qui peut les aider à éviter les sanctions, mais ils ne se dédollarisent pas.
Norton : Quelle est la place de la Russie ?
Vassalou : L’une des raisons pour lesquelles les prédictions sur la disparition de la Russie après l’invasion de l’Ukraine ne se sont pas concrétisées est que la Russie a pu continuer à exporter de l’énergie vers la Chine et les BRICS et à être payée par le biais de tous ces systèmes alternatifs. C’est ironique : en encourageant l’utilisation des stablecoins, le gouvernement américain sape ses propres sanctions.
Norton : Comment cela affectera-t-il notre façon de concevoir les classes d’actifs ?
Vassalou : Traditionnellement, les actifs étaient divisés en deux catégories : les pays développés et les pays émergents. Les économies développées disposaient d’une base industrielle diversifiée, exportaient beaucoup, étaient très ouvertes au commerce international, avaient des lois et des réglementations stables et étaient à la pointe de la technologie. Les marchés émergents étaient à l’opposé.
La distinction entre marchés émergents et marchés développés perd de sa pertinence. Les principaux moteurs de la croissance restent la technologie, les ressources énergétiques, les matières premières et les progrès de la productivité. La coalition des BRICS dispose d’avantages qui peuvent propulser ses pays à l’avant-garde du développement économique : la technologie, les ressources énergétiques, l’ensemble des matières premières, l’accès aux principales routes commerciales maritimes, d’importantes capacités militaires, une démographie favorable et une croissance de la consommation. De nombreux pays du G7 ne disposent pas de ces avantages. L’Europe est mal préparée aux moteurs de la croissance à venir.
Norton : Les investisseurs équilibreront-ils ou surpondéreront-ils ce qui est actuellement considéré comme des marchés émergents ?
Vassalou : Il y a deux choses à prendre en compte. L’un est l’importance des économies, l’autre est la manière d’accéder aux opportunités. Les marchés de capitaux américains représentent un pourcentage bien plus important de l’activité économique mondiale que la part des États-Unis dans le PIB mondial. Sur les marchés de capitaux, l’important est de savoir comment accéder aux opportunités d’investissement. Vous pouvez accéder aux opportunités d’investissement dans les BRIC par le biais de sociétés cotées dans un pays occidental. L’accent doit être mis sur les sources de revenus de ces entreprises.
L’autre distinction concerne les marchés privés et publics. La concurrence pour la domination économique et géopolitique entre différents pays et régions peut réduire l’incitation de certaines entreprises à s’introduire en bourse. La disponibilité des capitaux peut également devenir beaucoup plus régionale. Le crédit privé pourrait donc devenir plus important.
Norton : Quels sont les produits d’investissement qui deviendront populaires dans le nouveau monde ?
Vassalou : L’investissement thématique sera beaucoup plus important. Il y a aussi ce mélange d’actifs privés et publics, donc des portefeuilles multi-actifs. Il est important de gérer activement ces expositions, car les changements démographiques auront une incidence considérable sur la demande et les préférences de consommation, et donc sur la croissance. Les révolutions technologiques liées à l’intelligence artificielle se produiront principalement dans les années 2030. Elles auront un impact considérable sur la croissance de la productivité, tout en entraînant un réalignement géopolitique important. Nous ne savons pas où cela aboutira. Il pourrait y avoir d’autres conflits, d’autres changements dans la structure du pouvoir.
Norton : Qu’en est-il des fonds indiciels passifs ?
Vassalou : À ce stade, il est presque plus risqué d’être passif qu’actif, car nous nous trouvons à un point d’inflexion d’un arrangement financier mondial à un autre qui n’est pas encore bien défini. La construction et l’exposition du portefeuille doivent être régulièrement réexaminées, avec un suivi actif du risque et un recalibrage fréquent, et avec une protection contre les baisses.
Norton : Que se passe-t-il en cas de choc du marché mondial ? Il y en a de temps en temps.
Vassalou : Les niveaux d’endettement des États-Unis sont importants, mais le surendettement est devenu un phénomène mondial. Le risque d’une nouvelle crise des marchés augmente en raison de toutes ces incertitudes. Il faut être beaucoup plus diversifié que par le passé et prendre moins de risques. De nombreux modèles de risque, basés sur des données historiques, sont susceptibles de sous-estimer le montant du risque. Dans le secteur des produits alternatifs, où l’on utilise beaucoup l’effet de levier, l’exposition brute des portefeuilles devrait probablement diminuer.
Norton : Le dollar américain conserve-t-il son statut de valeur refuge ?
Vassalou : Dans un avenir prévisible. Pour l’instant, il n’existe pas d’alternative crédible aux bons du Trésor américain. Des efforts sont déployés pour réduire la dépendance des transactions mondiales à l’égard du dollar américain. L’un d’entre eux est la monnaie stable. Mais il ne s’agit pas d’un effort de dédollarisation, car la plupart des principales monnaies stables sont indexées sur le dollar américain. Elles contournent toutefois le système de règlement en dollars américains.
Norton : Les transactions mondiales en renminbi augmentent.
Vassalou : Il est peu probable que ce rythme se maintienne, à moins que la Chine n’abolisse les contrôles des capitaux et n’entreprenne les réformes nécessaires pour créer des actifs sûrs et crédibles. Si les BRICS et d’autres pays continuent d’étendre leur utilisation du renminbi en l’absence de telles réformes de la part de la Chine, ils augmenteront le risque systémique avec la possibilité de créer une nouvelle crise financière asiatique. Jusqu’à présent, leurs actions montrent que leur principal objectif dans un avenir proche est de contourner le règlement des transactions en dollars américains, et non de se dédollariser, d’où leur utilisation accrue des monnaies stables.
