

Perspectives du marché US pour le troisième trimestre 2025 - Principales données à retenir
- À la suite de ce rebond, les actions américaines se négocient à nouveau avec une légère prime par rapport à notre juste valeur.
- Les valeurs de croissance, en particulier, ont atteint une prime particulièrement élevée.
- Les valeurs des petites capitalisations restent très attrayantes, mais il faudra peut-être un certain temps avant qu’elles ne commencent à fonctionner.
Souvent, les marchés boursiers agissent comme un pendule et passent de surévalués à sous-évalués, puis à nouveau surévalués, et cette année a été l’une de ces périodes. Bien que nous continuions à conseiller aux investisseurs d’investir à long terme, les récentes fluctuations à court terme des marchés ont créé des opportunités.
Dans nos perspectives de marché pour 2025, nous avons noté que le marché boursier américain a commencé l’année avec une rare prime par rapport à la juste valeur. La publication de DeepSeek en janvier a été le catalyseur qui a déclenché la chute des actions d’intelligence artificielle surévaluées et surexploitées, et la baisse s’est encore accentuée après l’annonce des droits de douane du 2 avril. Le marché est tombé à une rare décote par rapport à la juste valeur, et dans notre mise à jour spéciale sur les perspectives du marché publiée le 7 avril 2025, ainsi que dans l’épisode du 7 avril de notre podcast hebdomadaire, The Morning Filter, nous sommes passés à une recommandation de surpondération sur les actions américaines. Peu de temps après, les actions ont entamé une reprise particulièrement forte, car les droits de douane ont été mis en pause et le marché a réalisé que DeepSeek n’était pas la menace pour les dépenses d’IA que l’on craignait initialement.
Variation des estimations de Morningstar Equity Research Coverage Price/Fair Value au cours de l'année
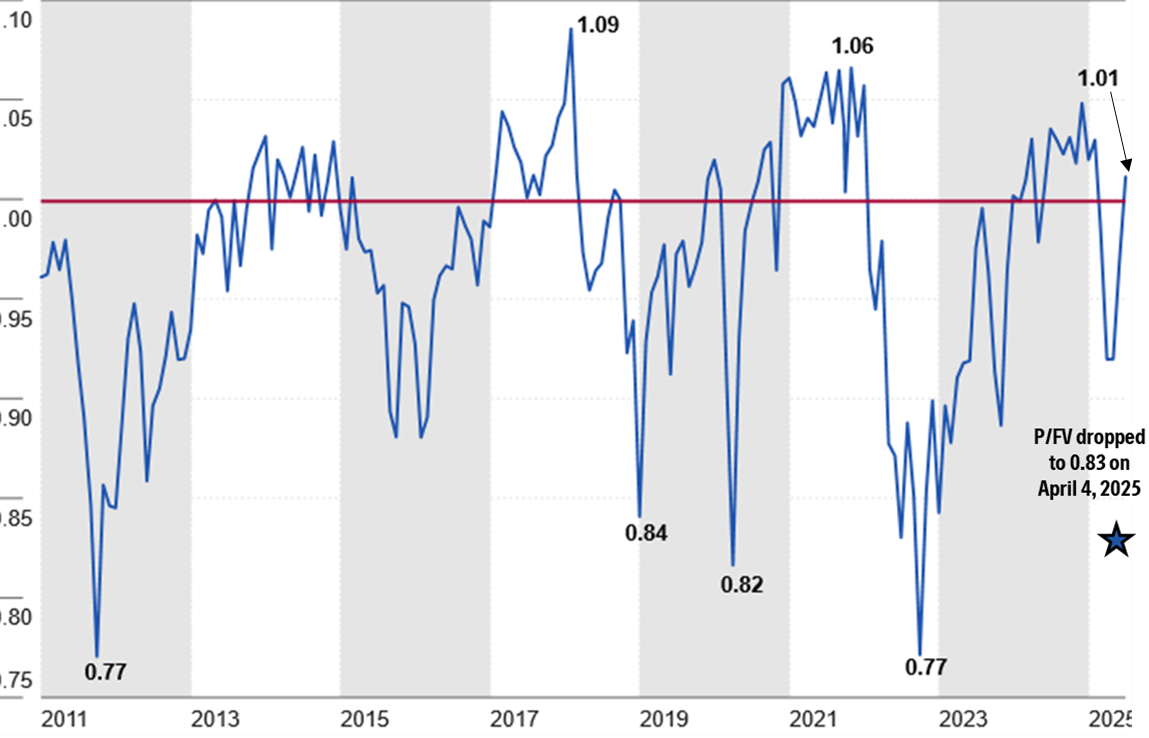
Au 30 juin 2025, le marché boursier américain se négociait avec une prime de 1 % par rapport à nos Fair value estimate. Bien que cela ne soit pas sans précédent, depuis 2010, le marché boursier américain ne s’est négocié avec une prime supérieure que moins de 30 % du temps.
Pour ce qui est de l’avenir, nous pensons que la volatilité reviendra cet été. La première échéance tarifaire se profile le 9 juillet, suivie par le début de la saison des bénéfices du deuxième trimestre, puis la deuxième échéance tarifaire approchera rapidement à la mi-août. Au niveau de la prime actuelle, le marché n’offre pas de marge de sécurité permettant d’amortir la baisse si les négociations tarifaires échouent ou si les prévisions de bénéfices pour le troisième trimestre déçoivent les investisseurs.
Prix/juste valeur de la recherche sur les actions américaines de Morningstar à la fin du mois
Le positionnement est d’autant plus important que les marchés se négocient à des prix élevés
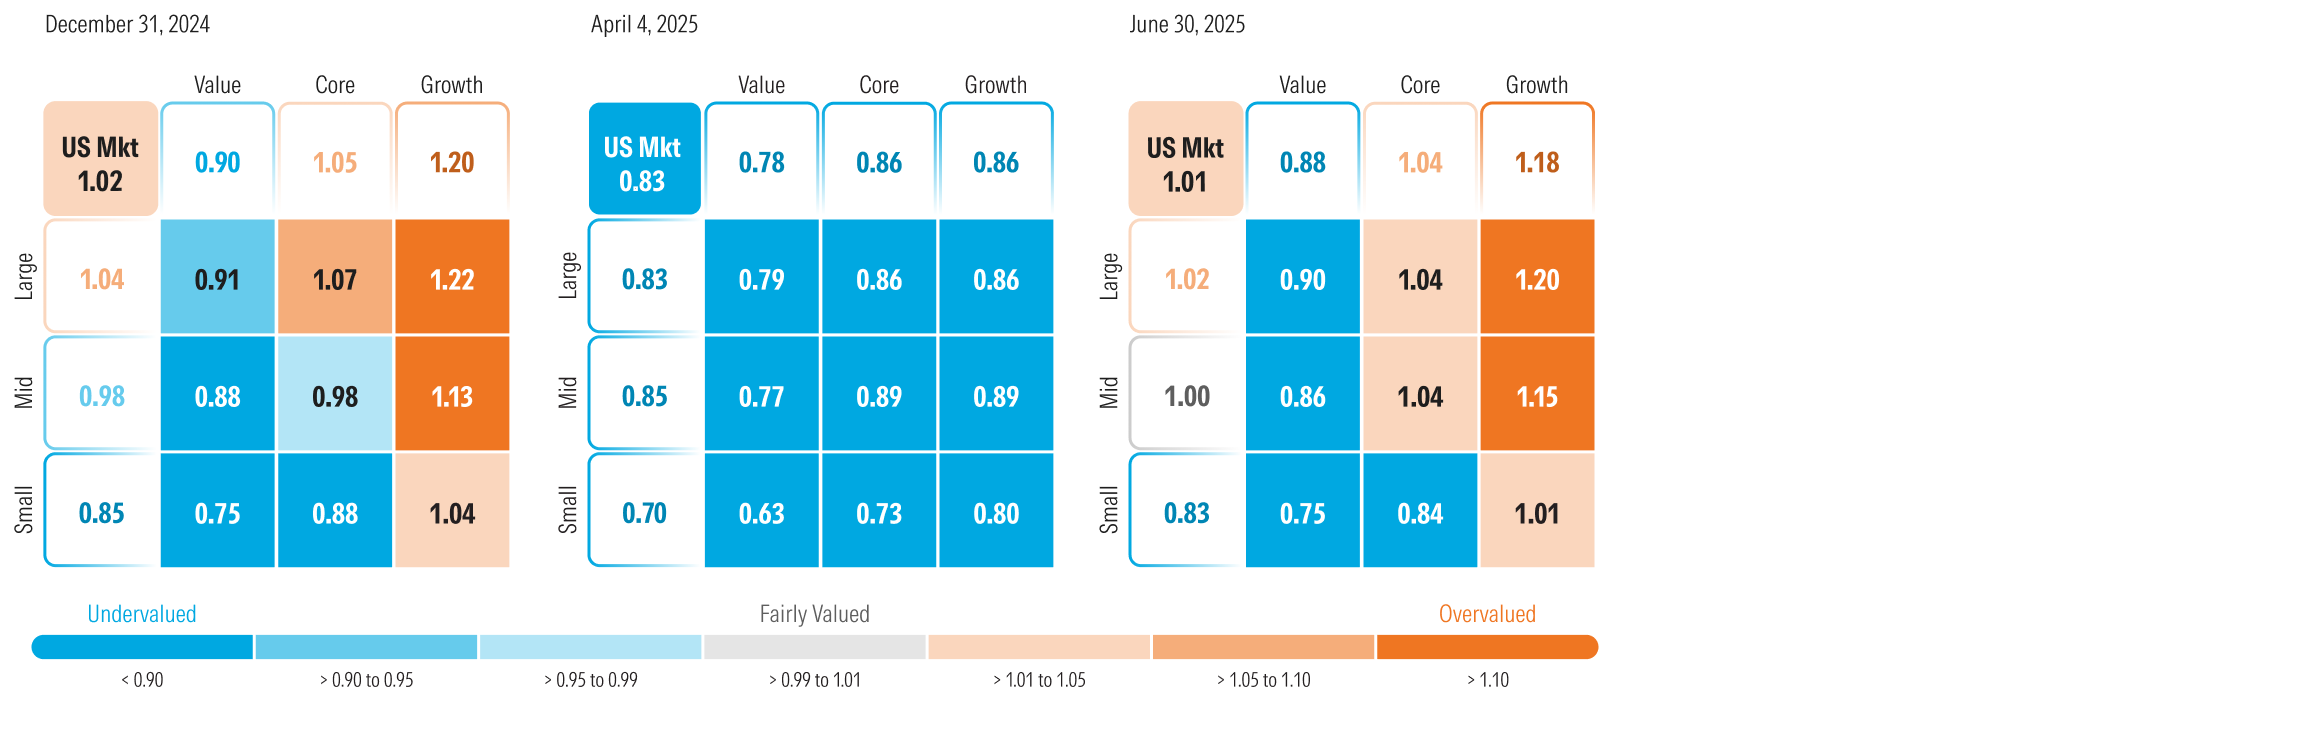
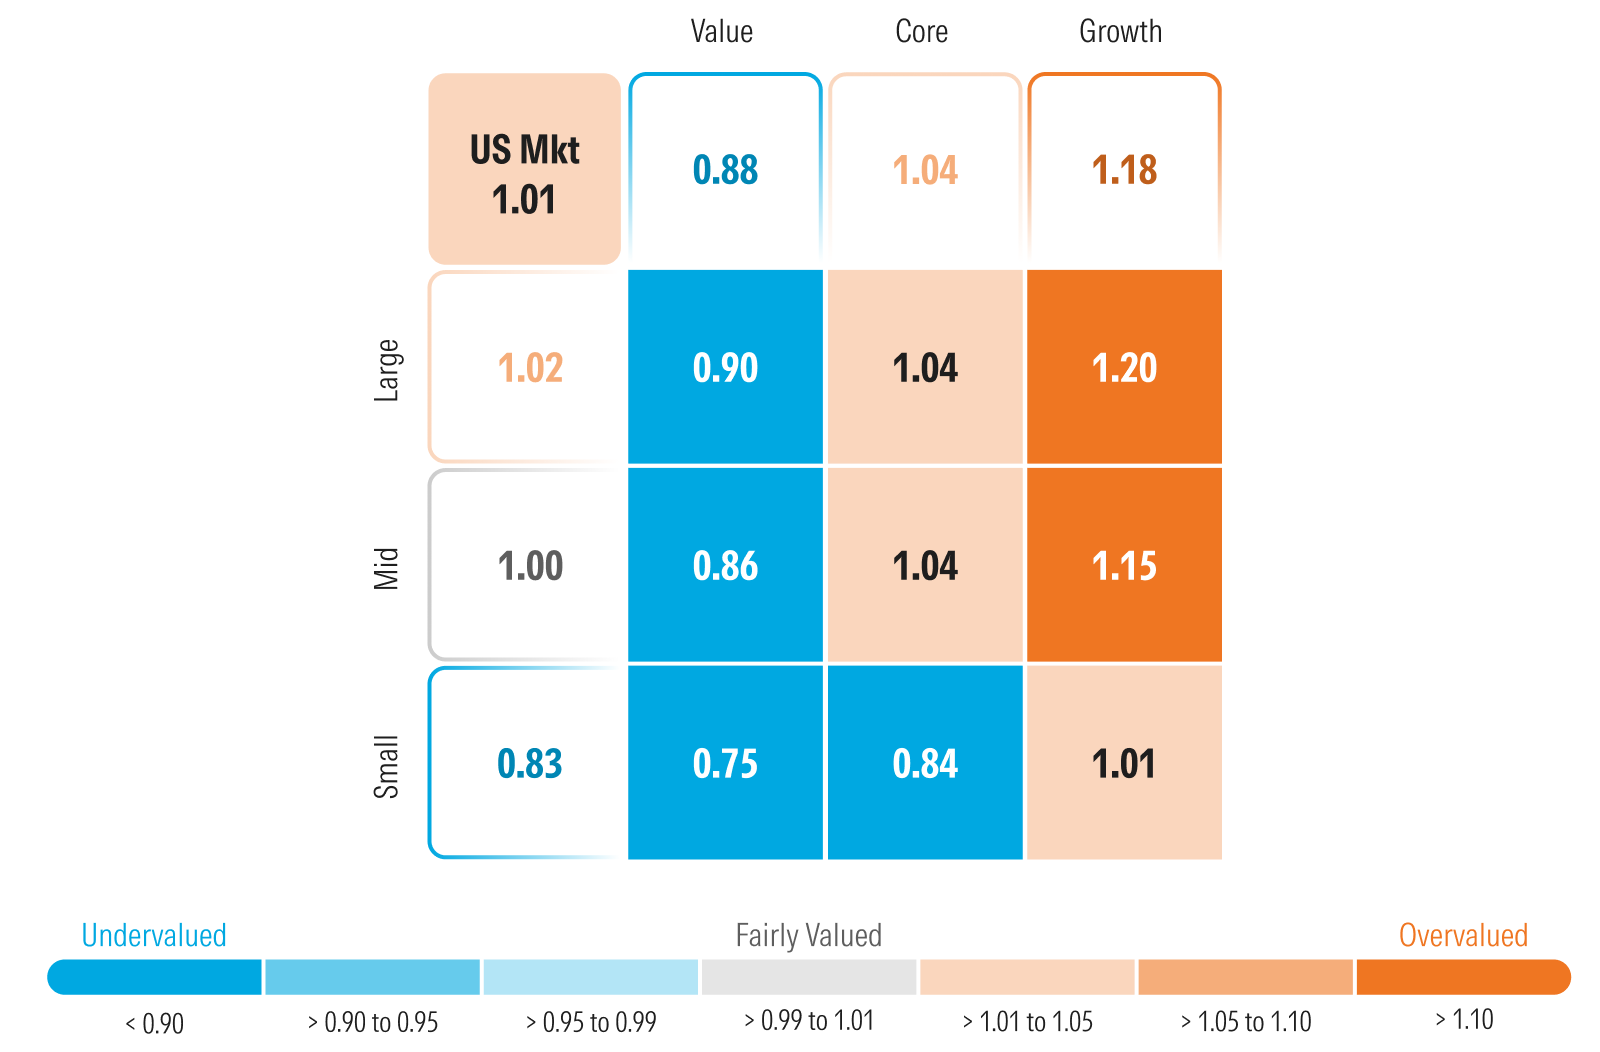
Les marchés se négociant à nouveau à une prime par rapport à un composite de nos justes valeurs, le positionnement est encore plus important qu’à l’accoutumée. Nous continuons à préconiser une surpondération de la catégorie “value”, qui se négocie avec une décote de 12 % par rapport à la juste valeur. Afin de financer cette surpondération, nous préconisons également une sous-pondération de la catégorie croissance, qui se négocie à une prime de 18 % par rapport à la juste valeur. Il est rare que les actions de croissance se négocient avec une prime aussi importante, et le dernier cas remonte à décembre 2024, juste avant le début du marché baissier des actions AI.
En termes de capitalisation, les actions à petite capitalisation restent très attrayantes, se négociant avec une décote de 17 % par rapport à notre Fair value estimate. Les actions à grande capitalisation se négociant à une prime de 2 %, les investisseurs peuvent financer une surpondération des petites capitalisations avec une légère sous-pondération des grandes capitalisations.
Prix/juste valeur Morningstar par boîte de style Morningstar
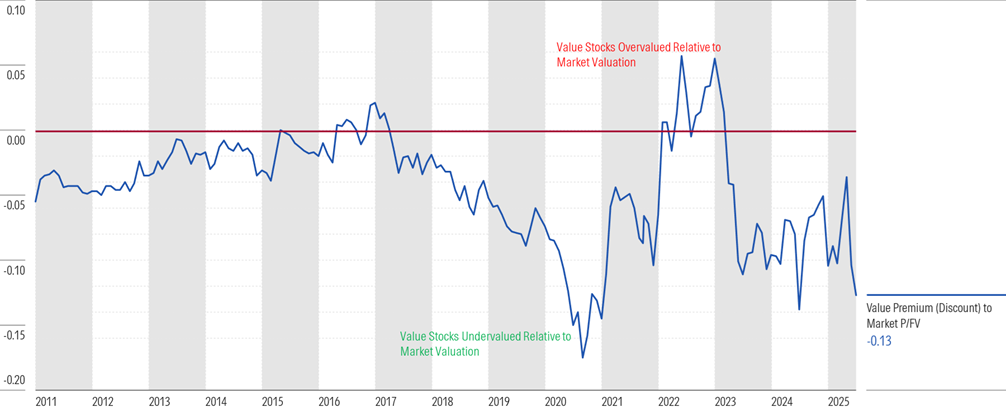
Non seulement les actions de valeur sont sous-évaluées en valeur absolue, mais elles restent également proches de certains des niveaux les plus sous-évalués par rapport à l’ensemble du marché au cours des 15 dernières années. Dans un marché qui devient surévalué, nous considérons que les rendements en dividendes relativement plus élevés que l’on trouve dans la catégorie “value” sont intéressants. Les actions sous-évaluées avec des rendements en dividendes plus élevés peuvent offrir aux investisseurs un potentiel d’appréciation du cours de l’action ainsi qu’une performance dans l’attente. En outre, ces types d’actions à faible durée de vie devraient se négocier moins cher que l’ensemble du marché en cas de baisse.
Les actions de valeur continuent de se négocier avec une forte décote par rapport à la valorisation du marché au sens large
Non seulement les petites capitalisations sont sous-évaluées en valeur absolue, mais elles restent également proches de certains des niveaux les plus sous-évalués par rapport à l’ensemble du marché au cours des 15 dernières années.
Les actions de petite capitalisation continuent de se négocier avec une forte décote par rapport à la valorisation du marché au sens large
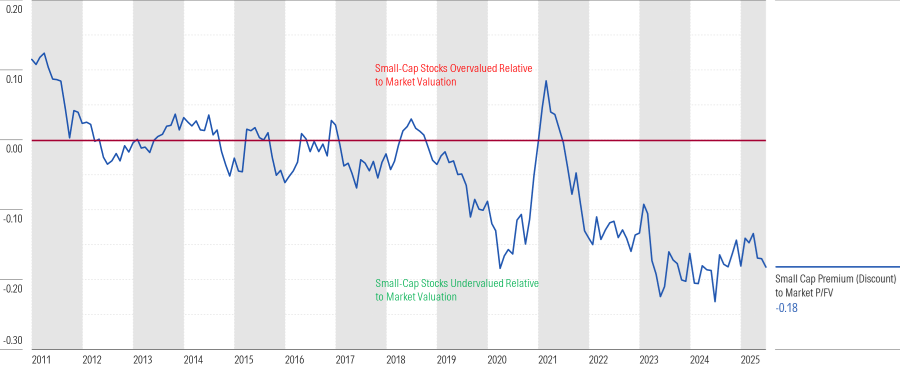
Historiquement, les actions des petites capitalisations ont enregistré les meilleures performances lorsque la Fed assouplit sa politique monétaire, que les taux d’intérêt à long terme baissent et que l’économie est sur le point de commencer à rebondir. Cela ne semble pas être le cas à court terme et, bien que ces actions soient sous-évaluées, il faudra peut-être attendre la fin de l’année pour qu’elles commencent à fonctionner. Du point de vue de la politique monétaire, l’équipe économique de Morningstar Wealth Management s’attend à ce que la Fed réduise le taux des fonds fédéraux à deux reprises cette année. Bien qu’ils prévoient un ralentissement séquentiel du taux de croissance jusqu’à la fin de l’année, ils estiment que l’économie commencera à réaccélérer lentement au début de l’année 2026. Les taux d’intérêt à long terme se négocient actuellement près du niveau prévu pour 2025, mais ils devraient amorcer une tendance à la baisse pluriannuelle dans le courant de l’année.
Où nous voyons de la valeur par secteur
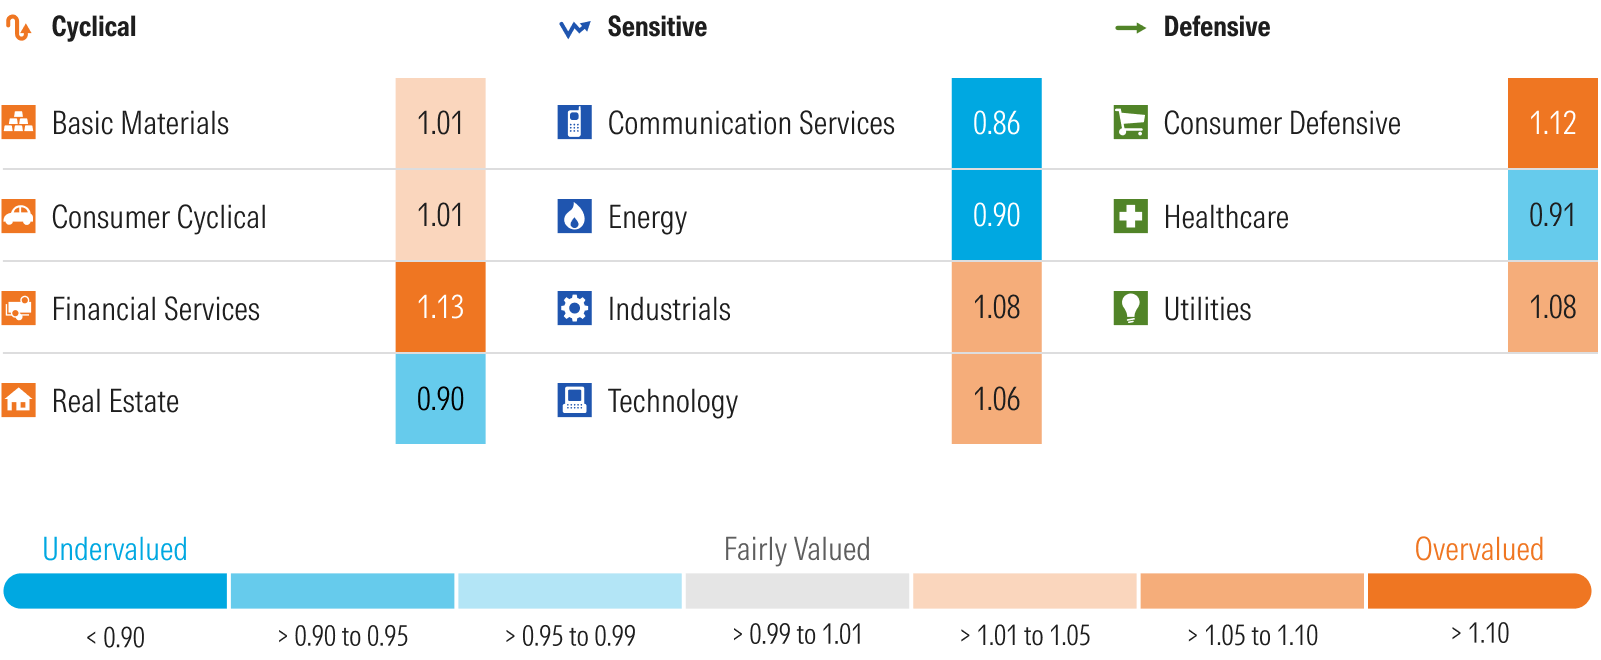
Les valorisations sectorielles ont généralement augmenté à mesure que la marée montante du marché boursier soulevait tous les bateaux. Les secteurs sous-évalués ont convergé vers leur juste valeur et les secteurs surévalués sont devenus encore plus surévalués. Les secteurs de la santé et de l’énergie ont fait exception à la règle. Les pertes subies par ces secteurs les ont ramenés en territoire sous-évalué.
Soins de santé
Les actions du secteur de la santé ont perdu de leur popularité en raison de l’incertitude quant à la manière dont les changements dans la politique gouvernementale et les remboursements pèseront sur le sentiment. Par exemple, de nombreuses sociétés qui vendent des instruments scientifiques, du matériel de laboratoire, des consommables de diagnostic et des réactifs pour les sciences de la vie ont vendu leurs actions parce qu’elles craignaient que la réduction des dépenses publiques n’entrave la croissance de leurs bénéfices. Si cette crainte peut se concrétiser pour les entreprises qui approvisionnent les laboratoires publics, nous pensons que les dépenses des entreprises privées resteront stables et nous pensons que le marché surestime le risque de baisse. Par exemple, le titre Thermo Fisher Scientific TMO, qui a chuté de 18 % depuis le début de l’année, est noté 5 étoiles. Nous voyons également de la valeur chez les fabricants d’appareils médicaux, tels que Medtronic MDT et Zimmer Biomet ZBH, notés 4 étoiles, qui continuent d’avoir le vent en poupe car le vieillissement de la population entraîne une demande accrue de prothèses articulaires, de stimulateurs cardiaques, de défibrillateurs, de valves cardiaques, d’endoprothèses et de pompes à insuline.
L’énergie
Les actions du secteur de l’énergie ont baissé en même temps que les prix du pétrole, qui sont passés de 71,50 $ à 65 $ le baril. En raison de leurs importantes capitalisations boursières, Exxon XOM (4 étoiles) et Chevron CVX (3 étoiles) ont été les plus grands détracteurs du secteur, bien que les pertes subies par ces titres aient été conformes à la baisse plus générale des valeurs pétrolières. Fondamentalement, nous pensons que les actions pétrolières sont sous-évaluées, même en tenant compte de notre opinion relativement baissière sur les prix du pétrole. Dans nos modèles d’évaluation, nous utilisons le prix à terme du pétrole pour les deux prochaines années, puis nous le réduisons progressivement pour atteindre notre prévision de prix de milieu de cycle de 55 dollars le baril pour le pétrole brut West Texas Intermediate. En outre, nous pensons que les compagnies pétrolières offrent aux investisseurs une couverture naturelle dans leur portefeuille si l’inflation devait faire son retour ou si les risques géopolitiques devaient pousser les prix du pétrole à la hausse.
Communications
Les communications ont été le deuxième secteur le plus performant cette année, tout en restant le plus sous-évalué. Au sein du secteur des communications, les performances ont été particulièrement concentrées. Meta Platforms META et Netflix NFLX ont représenté 93 % de la performance du secteur au premier semestre 2025. Bien que la méga-capital Alphabet GOOG reste notée 4 étoiles et fausse la valorisation de l’ensemble du secteur, nous continuons à voir une valeur significative dans de nombreuses valeurs traditionnelles de la communication et des médias, car une grande partie du secteur est notée 4 ou 5 étoiles.
Immobilier
Cette année encore, le secteur de l’immobilier est resté à la traîne de l’ensemble du marché. Il n’y a pas eu de concentration significative des performances, le montant des gains n’ayant que légèrement dépassé celui des pertes. Nous continuons à préférer les biens immobiliers à caractère défensif, tels que les immeubles de bureaux médicaux, la recherche et le développement, les logements collectifs, les tours de téléphonie mobile et les installations de self-stockage. Un exemple est Healthpeak DOC, une FPI notée 5 étoiles qui investit dans un portefeuille diversifié de soins de santé composé d’immeubles de bureaux médicaux, d’installations de sciences de la vie, d’installations de logement pour personnes âgées et d’hôpitaux. Selon nous, l’évaluation de l’action sur le marché implique des valorisations des biens immobiliers sous-jacents bien inférieures à ce que ces types d’installations se vendent sur le marché libre.
Morningstar Price/Fair Value par secteur
Secteurs surévalués
Le secteur financier a été l’un des plus performants cette année, mais nous pensons que le marché surestime la croissance des bénéfices à long terme. Les actions de ce secteur sont largement surévaluées, le nombre d’actions surévaluées étant le triple du nombre d’actions sous-évaluées. Chacune des banques américaines à forte capitalisation - JPMorgan JPM, Bank of America BAC, Citigroup C et Wells Fargo WFC - estnotée 1 ou 2 étoiles. Les sociétés de services de crédit telles que Visa V et American Express AXP, notées 2 étoiles, sont surévaluées, de même que les compagnies d’assurance telles que Progressive, notée 1 étoile, et Chubb CB et Marsh & McLennan MMC, notées 2 étoiles. Pour les investisseurs à la recherche d’opportunités dans le secteur financier, l’une des rares valeurs sous-évaluées est US Bank (4 étoiles).
Le secteur défensif de la consommation reste le plus surévalué, mais l’évaluation du secteur est biaisée en territoire surévalué par Costco COST et Walmart WMT (1 étoile), ainsi que par Procter & Gamble PG(2 étoiles). Ces trois titres représentent 34 % de la capitalisation boursière de l’indice. Si l’on exclut ces trois titres, le reste du secteur se négocie avec une décote plus raisonnable de 6 % par rapport à la juste valeur. Nous estimons que les titres des sociétés de produits alimentaires emballés, tels que Kraft Heinz KHC, noté 5 étoiles, qui se négocie à la moitié de notre juste valeur, sont particulièrement convaincants.
Le secteur des services publics est largement surévalué et offre peu d’opportunités sous-évaluées. Bien que nous intégrions l’augmentation de la demande d’électricité dans nos prévisions financières, étant donné que l’informatique de l’IA nécessite plusieurs fois plus d’énergie que l’informatique traditionnelle, nous pensons que le marché surestime une croissance trop importante pour trop longtemps.
Au sein du secteur industriel, le nombre de titres surévalués l’emporte de 50 % sur le nombre de titres sous-évalués, certaines des plus grandes capitalisations boursières étant notées 1 ou 2 étoiles. Étant donné que nous prévoyons une décélération séquentielle du taux de croissance économique au cours de l’année 2025, nous serions particulièrement prudents en investissant dans le secteur industriel et nous exigerions des marges de sécurité importantes pour nous prémunir contre le ralentissement des bénéfices à court terme.
Bien que le secteur technologique soit surévalué, nous voyons encore des opportunités d’investissement ciblées, car notre confiance dans les vents contraires séculaires, tels que l’informatique dématérialisée et l’expansion à long terme de la demande de semi-conducteurs, reste inchangée. Cependant, au sein du secteur technologique, l’IA générative se distingue comme le thème d’investissement le plus important. Parmi les fournisseurs de matériel, Nvidia (3 étoiles) continue de lutter pour répondre à la demande vorace pour ses produits. Les fournisseurs de cloud (Azure MSFT de Microsoft, 3 étoiles, AWS AMZN d’Amazon, et Google Cloud Platform d’Alphabet, 4 étoiles) continuent de se doter de capacités supplémentaires tout en restant limités. Enfin, les fournisseurs de logiciels tels que ServiceNow NOW, noté 4 étoiles, intègrent de plus en plus de capacités d’IA dans leurs produits.
Que doit faire un investisseur ?
Après la chute des cours et le rebond qui a suivi, nous pensons que le moment est particulièrement bien choisi pour rééquilibrer les pondérations des portefeuilles. Plus précisément, nous chercherions à prendre des profits dans les secteurs et les actions qui sont surévalués et trop étendus et à réinvestir dans les secteurs qui restent sous-évalués.
Webinaire sur les perspectives du marché pour le troisième trimestre 2025
Vous souhaitez en savoir plus sur les performances des marchés cette année et sur nos perspectives ?
Rejoignez-moi et Preston Caldwell, économiste en chef de Morningstar Investment Management, le jeudi 10 juillet 2025 à 11 heures (heure de Paris) :
- Décomposer nos évaluations et identifier les opportunités sous-évaluées à travers les catégories, les secteurs et les actions.
- Mettre en évidence les thèmes de croissance séculaire à long terme pouvant faire l’objet d’un investissement.
- Fournir nos prévisions pour le produit intérieur brut réel des États-Unis, l’inflation et les taux d’intérêt.
- Répondre aux questions du public en direct.
S’inscrire ici.
© Morningstar, 2025 - L’information contenue dans ce document est à vocation pédagogique et fournie à titre d’information UNIQUEMENT. Il n’a pas vocation et ne devrait pas être considéré comme une invitation ou un encouragement à acheter ou vendre les titres cités. Tout commentaire relève de l’opinion de son auteur et ne devrait pas être considéré comme une recommandation personnalisée. L’information de ce document ne devrait pas être l’unique source conduisant à prendre une décision d’investissement. Veillez à contacter un conseiller financier ou un professionnel de la finance avant de prendre toute décision d’investissement.
