
L’accent mis sur la matérialité, ou la pertinence financière, aidera-t-il les fonds durables ?
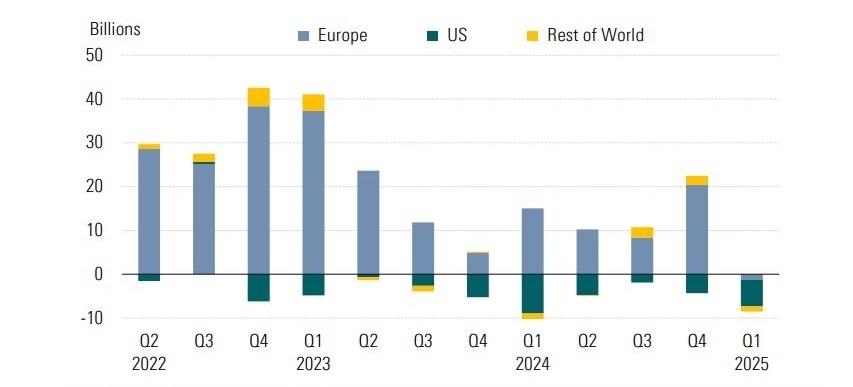
L’investissement durable est dans une situation délicate depuis trois ans, rejeté comme “woke“, et ses thèmes, notamment les pratiques institutionnelles en matière de diversité, d’équité et d’inclusion, les énergies renouvelables et les véhicules électriques, ont été ciblés par l’administration de Donald Trump. De nombreux fonds durables ont également été peu performants, même si, dernièrement, la situation a commencé à changer.
Flux trimestriels de fonds durables
Une grande source de critiques : le terme "investissement durable" est trop vaste.
Il englobe à la fois les personnes qui veulent faire le bien par le biais de leurs investissements (les " investisseurs fondés sur des valeurs“) et celles qui veulent éviter les risques environnementaux, sociaux et de gouvernance, y compris certains investisseurs conventionnels.
Les gérants de fonds ont tenté d’enjamber ce fossé sans s’expliquer avec les investisseurs, s’exposant ainsi aux critiques. Et sous la nouvelle administration présidentielle, certains thèmes d’investissement sont devenus controversés.
“Ces différents objectifs s’entrechoquent vraiment”, déclare Lisa Cooper, fondatrice et DG de Figure 8 Investment Strategies, une société de conseil financier spécialisé dans la finance durable.
L’une des conséquences de l’hostilité à l’ESG est qu’elle a forcé le secteur de l’investissement durable à se regrouper autour de la matérialité, c’est-à-dire de la pertinence financière, explique Anna Totdahl, responsable des investissements pour l’ESG et la durabilité au Trésor de l’État de l’Oregon.
Est-ce que cela peut aider ? Cela ne peut pas faire de mal. J’ai discuté de ce sujet lors d’une table ronde organisée le 20 mai avec Mme Cooper, M. Totdahl, Beth Williamson, responsable de la recherche sur les actions durables et gestionnaire de portefeuille associée chez Calamos Investments, et John Streur, directeur des investissements pour toutes les stratégies d’investissement à risque matériel chez Boston Common Asset Management. Le panel a été organisé par Portland Women in Investment Management et Portland State University.
Voici quelques points importants.
1) L’importance relative a de nombreuses significations différentes. Voici les principales définitions.
a) La définition juridique et financière décrit les éléments qu’un investisseur raisonnable considérerait comme importants pour prendre une décision d’investissement.
b) Les facteurs liés à l’ESG sont également considérés comme importants pour les activités et la croissance financière des entreprises. Ils sont utilisés par les investisseurs durables et conventionnels qui estiment que le potentiel des questions ESG à affecter la valeur de l’entreprise est réel.
c) La double matérialité concerne à la fois les risques et les opportunités liés aux facteurs matériels auxquels une entreprise est exposée, et décrit également l’impact d’une entreprise sur le monde qui l’entoure, même si ces facteurs n’affectent pas directement les états financiers de l’entreprise. Il s’agit notamment des “externalités non tarifées”, c’est-à-dire des conséquences de l’activité économique de l’entreprise qui affectent un tiers et qui ne sont pas encore reflétées dans le prix du bien ou du service fourni par l’entreprise. La double matérialité est un élément clé de l’approche européenne en matière de rapports sur le développement durable des entreprises.
d) L’importance relative “fondée sur les principes” ou “fondée sur les valeurs” prend en compte les caractéristiques de l’entreprise qui importent à une personne ou à un groupe particulier, comme les investisseurs croyants qui veulent éviter les armes ou les “valeurs pécheresses”.
2) La signification de l’importance relative varie selon les catégories d’actifs. Mais elle est toujours mise au service de meilleures performances.
a) “C’est très différent pour les obligations que pour le capital-investissement ou l’immobilier”, déclare Totdahl, du Trésor de l’État de l’Oregon, un fonds de pension. Les investisseurs immobiliers peuvent s’inquiéter des risques physiques liés à la propriété, tels que les incendies de forêt, les chaleurs extrêmes et la sécheresse.
b) Pour les entreprises cotées en bourse, les investisseurs pourraient comparer “la manière dont les entreprises gèrent des risques similaires, ou la manière dont elles travaillent avec leur chaîne d’approvisionnement, ou encore la manière dont elles impliquent leurs différentes parties prenantes”, explique M. Totdahl.
Les investisseurs en actions peuvent s’efforcer de réduire leur exposition aux secteurs en déclin séculaire à long terme ou aux industries présentant des risques environnementaux ou sociaux.
Ces secteurs ont “un impact financier direct à court terme sur l’entreprise ou, à plus long terme, pourraient créer un risque financier en raison d’un impact environnemental ou social flagrant ou important”, explique M. Williamson de Calamos, un conseiller en investissement qui gère des fonds communs de placement.
“Mon travail consiste à prendre les bonnes décisions d’investissement afin de battre nos indices de référence“, déclare M. Streur de Boston Common, un conseiller en investissement qui gère des fonds communs de placement et dont la stratégie consiste à examiner de près les risques matériels décrits par les entreprises dans les informations réglementaires, dont les risques ESG traditionnels représentent environ 20 %.
3) Ne pas commettre l’erreur de penser que les entreprises ne sont pas conscientes des risques ESG, qui peuvent affecter la compétitivité.
a) La Chine est aujourd’hui le plus grand acteur mondial dans le domaine des énergies renouvelables, ce qui aide les économies émergentes à s’affranchir des systèmes à base de combustibles fossiles.
Cela leur donne “un avantage concurrentiel”, affirme M. Streur. “En fin de compte, l’énergie renouvelable est une question de technologie, et elle suit une courbe d’innovation prévisible basée sur la capacité d’augmenter constamment la production. Le risque pour les entreprises de subir des pertes dues au changement climatique et de s’exposer à des risques en n’adaptant pas leur source d’énergie au fur et à mesure que le monde se transforme augmente donc considérablement.
Ainsi, seules quatre des 3 000 entreprises américaines cotées en bourse suivies par l’équipe de Streur ont réduit leurs déclarations de risque liées au changement climatique. En revanche, environ 135 d’entre elles ont “augmenté de manière significative leur évaluation des risques” dans les documents déposés en 2025.
b) Un dilemme concurrentiel similaire se pose pour les entreprises et leur main-d’œuvre, ou leurs pratiques en matière de “capital humain”.
Dès ses premiers jours, l’administration Trump a signé trois décrets visant à mettre fin aux programmes de DEI dans les secteurs public et privé. Selon M. Streur, “les entreprises pourraient être en train d’ajuster leur langage pour mettre fin aux programmes de DEI : “Les entreprises pourraient ajuster leur langage pour apaiser l’administration, mais elles ne changent pas leurs pratiques.”
Le soutien des entreprises aux pratiques DEI se poursuit parce que, de plus en plus, les entreprises créent des profits à partir de la propriété intellectuelle et du capital intellectuel, qui nécessitent des travailleurs hautement qualifiés.
Quelque 43 % de la main-d’œuvre américaine n’est pas blanche et le niveau d’éducation a augmenté pour les femmes et les personnes de couleur, explique M. Streur, ajoutant qu’”une entreprise qui veut produire de la propriété intellectuelle, des idées, des brevets et réaliser des profits élevés doit être en mesure de créer un lieu de travail qui permette à tous ces groupes diversifiés de donner le meilleur d’eux-mêmes".
4) Les investisseurs qui prennent en compte les risques ESG doivent s’assurer qu’ils sont significatifs pour l’entreprise. (La carte de matérialité de la SASB constitue une ressource à cet égard). Ils doivent également prendre en compte les opportunités ESG.
a) “Si l’on peut affirmer que la démarche DEI est importante pour tous les lieux de travail, la matérialité financière de ce sujet varie”, déclare M. Williamson.
Il suffit de penser que Target TGT et Deere DE ont tous deux été loués pour leurs initiatives en matière d’IEED, mais qu’ils les ont abandonnées après avoir essuyé des critiques. L’action de Target a chuté de 12 % après avoir mis fin à ses initiatives en matière de diversité, tandis que celle de Deere est restée relativement stable, et Deere n’a fait l’objet d’aucune poursuite judiciaire majeure ni d’aucun boycott public signalé.
b) Pourquoi une telle différence ? Selon M. Williamson, l’approche DEI ressemble davantage à une entreprise de vente au détail qu’à une entreprise de machines industrielles.
Target emploie une main-d’œuvre plus nombreuse et plus diversifiée que Deere, et sa clientèle est plus nombreuse et plus diversifiée.
Historiquement, l’entreprise a tenu compte de la diversité de sa main-d’œuvre et de sa clientèle en offrant une large gamme de produits et de services, y compris ceux provenant d’entreprises appartenant à des minorités et à des personnes LGBTQ+. Elle a été saluée comme l’un des meilleurs employeurs pour les travailleurs LGBTQ+ et a obtenu un score parfait sur l’indice d’égalité des entreprises.
“L’annulation des programmes de l’entreprise est perçue comme une trahison à l’égard des personnes qui ont construit et soutenu l’entreprise, ce qui entraîne une atteinte à la réputation, une baisse de la fréquentation et, en fin de compte, une diminution des ventes”, explique M. Williamson. D’autre part, “la gamme de produits de Deere s’est toujours concentrée sur une base de consommateurs agricoles assez homogène, avec une capacité limitée à diversifier ses offres de produits”.
c) La même analyse peut être utilisée pour trouver des leaders mondiaux - “des opportunités pour les entreprises qui, selon nous, seront capables d’opérer avec de meilleures performances financières à l’avenir, avec un risque écologique croissant et des populations de plus en plus nombreuses”, déclare M. Williamson.
5) Les facteurs de risque matériels futurs sont également importants pour les investisseurs, et pas pour des raisons liées aux valeurs.
a) Les risques de l’entreprise peuvent être liés à la qualité, à l’obsolescence et à la réglementation, ou à l’atteinte à l’environnement, à la santé ou aux employés. L’un de ces risques a une incidence sur les performances financières actuelles, tandis que le second peut être “quelque chose qui cause un préjudice important à l’extérieur, à l’environnement ou à un grand groupe de personnes, et qui pourrait avoir une incidence sur l’avenir”, explique M. Streur.
b) Le changement climatique est l’un de ces risques à long terme, et les émetteurs ne sont pas actuellement facturés pour leurs émissions de carbone qui causent le réchauffement de la planète.
En effet, une initiative de la Securities and Exchange Commission (SEC) visant à obliger les entreprises à divulguer leurs émissions a été annulée par la nouvelle administration, même si la SEC exige des entreprises qu’elles divulguent d’autres risques importants. Cependant, d’autres juridictions, dont la Californie, exigent de telles divulgations.
À terme, cela pourrait également entraîner un risque réglementaire. Ces risques sont significatifs pour un émetteur, son compte de résultat et le cours de ses actions. Les dommages environnementaux causés à une communauté “pourraient, à long terme, augmenter le risque de réputation, les coûts législatifs ou les coûts opérationnels de cette entreprise”, déclare M. Williamson. “Ce n’est pas parce que ce n’est pas dans la définition à court terme qu’il n’y a pas de risque financier à plus long terme.
c) La matérialité devient plus claire au fur et à mesure que les données ESG deviennent disponibles. “Presque aucune donnée n’était disponible en 1999 lorsque l’équipe de M. Williamson a commencé à créer ses premiers fonds durables, ce qui l’a amenée à créer son propre cadre pour collecter des données et s’engager auprès des entreprises. L’infrastructure de données s’est développée, avec les rapports de durabilité et les divulgations des émetteurs. Le terme “écoblanchiment” est apparu lorsque les investisseurs ont mis en doute l’authenticité de certaines données.
6) Les cadres de matérialité sont également utiles pour les investisseurs guidés par des valeurs, dont beaucoup sélectionnent les investissements ou cherchent à créer un impact.
a) Les clients “veulent que leur capital soit puissant, qu’il soit dirigé spécifiquement vers des choses qui peuvent s’ajouter et qui offrent des avantages sociaux et environnementaux. Pensez donc à des logements abordables, à des énergies renouvelables”, explique M. Cooper, de Figure 8, un conseiller financier.
b) Ces investisseurs sont souvent “à la recherche de choses différentes, de classes d’actifs différentes qui ne sont pas décrites dans les actions publiques”, explique M. Cooper. Les obligations, par exemple, en sont un bon exemple : si la hausse est limitée, le risque représente “le principal inconvénient”. C’est pourquoi “dans le cas des investissements obligataires, notre travail sur la matérialité est très axé sur le risque et pas tellement sur les opportunités”. Un exemple : L’évitement des obligations municipales dont la cote de crédit a été abaissée à la suite des incendies de forêt dévastateurs de Los Angeles.
7) L’engagement permet de s’assurer que les entreprises prennent en compte les risques et les opportunités importants.
a) Dans le climat politique actuel, de nombreuses entreprises sont réticentes à diffuser la manière dont elles traitent les risques ESG. “Si vous prêtez attention à ce que font les entreprises, vous constaterez que c’est le contraire de ce que cette réticence à l’égard des questions ESG pourrait suggérer”, déclare M. Streur.
b) Ils peuvent dire aux investisseurs que, même si certains clients ne sont pas satisfaits des efforts en matière de DEI, ces efforts contribuent au moral des employés.
Ils disent alors : “Nous n’allons plus le chanter du haut de la montagne””, déclare M. Williamson. Par exemple, il y a eu 54 % de divulgations en moins sur les données démographiques des conseils d’administration pour le S&P 500 par rapport à l’année dernière.
M. Williamson ajoute : “Mon travail consiste à comprendre quelles sont les données disponibles, comment comprendre ce qui est important et comment continuer à aller chercher le matériel nécessaire”.
8) L’accent mis sur la matérialité rendra-t-il l’investissement durable à nouveau populaire auprès des investisseurs ? Le fait qu’il se concentre sur les performances ne peut pas nuire.
a) “Je ne pense pas que la pertinence ait été perdue. Je pense que l’administration actuelle a créé un vaste écran de fumée. Nous ne sommes pas en train de perdre la guerre ; nous sommes en train de participer à une bataille qui n’est pas affectée pour le moment”, affirme Streur.
b) Selon M. Williamson, ce qui se passe actuellement est “presque une correction du marché et elle était nécessaire : Ce qui se passe actuellement est “presque une correction du marché, et elle était nécessaire... Je pense qu’elle continue d’exister, et que le bruit qui l’entoure diminue”.
© Morningstar, 2025 - L’information contenue dans ce document est à vocation pédagogique et fournie à titre d’information UNIQUEMENT. Il n’a pas vocation et ne devrait pas être considéré comme une invitation ou un encouragement à acheter ou vendre les titres cités. Tout commentaire relève de l’opinion de son auteur et ne devrait pas être considéré comme une recommandation personnalisée. L’information de ce document ne devrait pas être l’unique source conduisant à prendre une décision d’investissement. Veillez à contacter un conseiller financier ou un professionnel de la finance avant de prendre toute décision d’investissement.
