
Kevin Warsh a franchi le pas et a relevé les taux pour la première fois en tant que président de la Réserve fédérale.
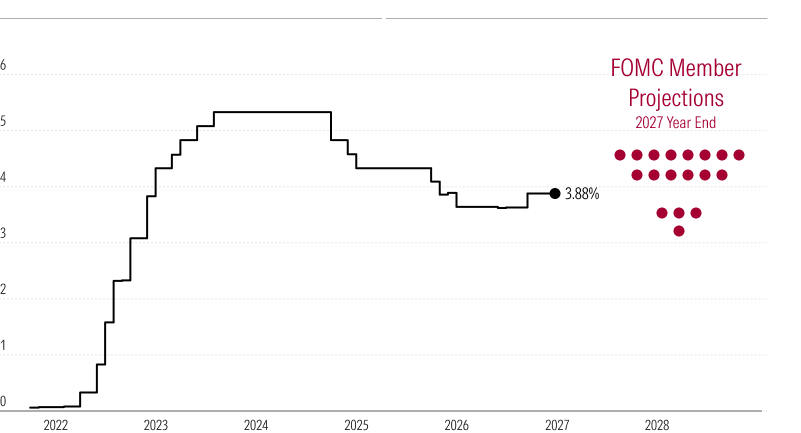
Le taux directeur a augmenté d’un quart de point pour atteindre une fourchette cible de 3,75% à 4,00% ce mercredi 16 septembre. Il était resté dans la fourchette de 3,50% à 3,75% depuis décembre 2025. Auparavant, les taux avaient été progressivement abaissés de 1,75 p. p. après une période de stabilisation entre 5,25% et 5,50% de juillet 2023 à septembre 2024.
La décision de la Fed était largement attendue, avec une probabilité d’environ 90 % d’une hausse des taux. M. Warsh avait laissé entrevoir la probabilité d’une hausse lors de son discours prononcé en août lors de la conférence économique de la Fed à Jackson Hole, dans le Wyoming. Les cours du pétrole ont de nouveau grimpé en flèche, la résolution du conflit entre les États-Unis et l’Iran s’avérant difficile à atteindre. La décision a été prise à l’unanimité.
Au cours des mois qui ont précédé la réunion, les rendements obligataires ont progressé, le rendement des bons du Trésor à cinq ans ayant augmenté de plus d’un demi-pt de pourcentage par rapport à ses niveaux de mi-juillet. Dans la même mesure, les anticipations concernant la trajectoire du taux des fonds fédéraux se sont renforcées. Les marchés tablent désormais sur quatre hausses de taux (soit un pt de pourcentage au total) d’ici mi-2027.
Dans ce contexte, les dernières projections économiques du Comité fédéral de l’open market (FOMC) semblent constituer une nouvelle « accommodante », c’est-à-dire qu’elles laissent entrevoir une trajectoire des taux plus modérée que ne le prévoient les marchés. Le participant médian du FOMC table sur deux hausses de taux en 2026, mais aucune autre par la suite. En revanche, M. Warsh n’a pas participé à ces projections. Et les propos fermes de M. Warsh concernant l’inflation lors de la conférence de presse qui a suivi la réunion laissent penser qu’il pourrait plaider en faveur de hausses de taux plus importantes lors des prochaines réunions.
Taux des fonds fédéraux : données historiques et projections du FOMC
M. Warsh a vraiment insisté sur la nécessité de maîtriser l’inflation élevée. Il a déclaré qu’après cinq années d’inflation supérieure à l’objectif de 2% fixé par la Fed, « notre priorité absolue réside dans le volet « stabilité des prix » de notre double mandat ». Il a ajouté que « l’inflation est trop élevée et dure depuis trop longtemps ».
S’exprimant au sujet de la récente hausse des rendements obligataires, M. Warsh a fait valoir qu’elle reflétait en grande partie la « vigueur économique » et la « concurrence pour les capitaux » exercée par l’intelligence artificielle, faisant écho à notre analyse récente. Nous prévoyons toutefois que la demande économique s’affaiblisse dans les années à venir, à mesure que l’effet stimulant de l’IA et d’autres facteurs s’estomperont. En conséquence, nous prévoyons que le taux de chômage s’établira en moyenne à 4,6% d’ici 2028, un niveau nettement supérieur aux prévisions de la Fed, qui tablent sur 4,1%.
L’affaiblissement de la demande économique, conjugué à la normalisation de l’inflation, nécessitera un retour à un assouplissement de la politique monétaire. Nous prévoyons que la Fed procédera à deux baisses en 2027 (annulant ainsi les deux hausses de 2026), puis à quatre autres en 2028. Cela entraînera une baisse du taux des fonds fédéraux de 1 p. p. par rapport aux niveaux actuels.
