

Principaux enseignements
- Les valorisations ont augmenté plus rapidement que les performances du marché, mais elles sont concentrées sur cinq titres seulement.
- Les actions de croissance continuent de bénéficier d’une prime particulièrement élevée.
- Les valeurs des petites capitalisations restent très attrayantes, mais il faudra peut-être un certain temps avant qu’elles ne commencent à fonctionner.
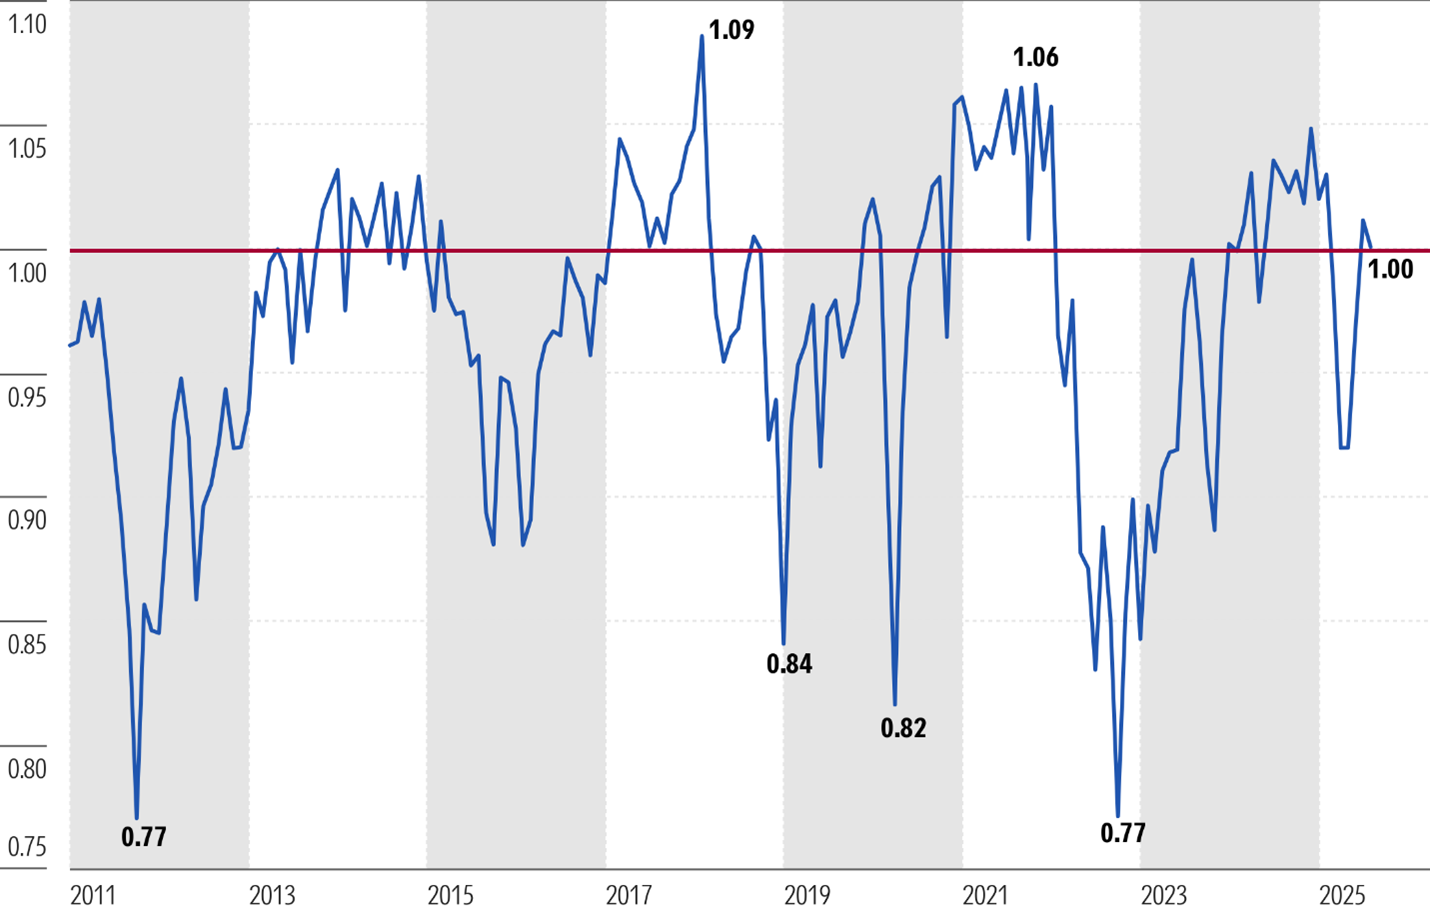
Au 31 juillet 2025, le marché des actions américaines se négociait à un niveau égal à un composite de nos Fair value estimate. Bien que le marché ait augmenté de 2,3 % en juillet, l’évaluation du marché est passée d’une légère prime à la fin du mois de juin à un niveau conforme à nos évaluations. En effet, l’augmentation de nos justes valeurs a été plus importante que la capitalisation boursière de l’ensemble du marché. Au cours du mois dernier, nous avons augmenté la juste valeur de 143 actions sous couverture, alors que nous n’avons réduit la juste valeur que de 36 sociétés.
Alors que le nombre d’augmentations de la juste valeur a largement dépassé le nombre de diminutions, seuls cinq titres ont constitué la prépondérance des augmentations de capitalisation. Par exemple, nous avons augmenté notre juste valeur de Nvidia NVDA de plus de 20 % après que le gouvernement américain a autorisé la société à reprendre la vente de ses GPU H2O Ai à la Chine. Sachant que la capitalisation boursière de Nvidia s’élève à 4 300 milliards de dollars, cela équivaut à une augmentation d’environ 900 milliards de dollars de la capitalisation boursière. Cela revient à ajouter à l’indice la quasi-totalité de la capitalisation boursière de Tesla TSLA, la 10e plus grande entreprise en termes de capitalisation boursière.
De même, nous avons augmenté notre juste valeur de Microsoft MSFT de près de 20 %. Sachant que la capitalisation boursière de Microsoft est de 4 000 milliards de dollars, cela équivaut à une capitalisation boursière de 800 milliards de dollars. C’est à peu près la même chose que la capitalisation boursière de JPMorgan Chase JPM ou de Walmart WMT, qui sont les 11ème et 12ème plus grandes entreprises de notre indice en termes de capitalisation boursière. Nous avons augmenté notre juste valeur sur Meta Platforms META de 10 %, ce qui correspond à une capitalisation boursière de 200 milliards de dollars, soit à peu près la même chose que la capitalisation boursière de Caterpillar CAT. Nous avons également augmenté la juste valeur de Taiwan Semiconductor TSM et de JPMorgan d’environ 170 milliards de dollars chacun.
Au total, l’augmentation de la valeur de ces cinq entreprises correspond à une capitalisation boursière de 2,2 billions de dollars. Pour replacer ce chiffre dans son contexte, cela équivaut à 22 entreprises ayant chacune une capitalisation boursière de 100 milliards de dollars - et il n’y a qu’environ 140 entreprises dont la capitalisation boursière est égale ou supérieure à 100 milliards de dollars.
Prix/juste valeur de la recherche sur les actions américaines de Morningstar à la fin du mois
Les actions sont à leur prix, il n’y a pas de marge de sécurité pour compenser le risque macroéconomique
Au niveau de la prime actuelle, le marché n’offre aucune marge de sécurité pour compenser les innombrables risques qui se profilent à l’horizon. L’un des risques les plus pressants à court terme est la poursuite des négociations commerciales et tarifaires, qui doivent encore être menées à bien avec plusieurs des principaux partenaires commerciaux des États-Unis (Chine, Canada, Mexique). En outre, le taux de croissance économique aux États-Unis ralentit de manière séquentielle, et Preston Caldwell, économiste en chef de Morningstar pour les États-Unis, ne prévoit pas de réaccélération avant le début de l’année 2026 au plus tôt. L’économie américaine n’est pas la seule à ralentir, puisqu’il semble que la croissance économique s’essouffle en Chine et au Japon et que, si la croissance en Europe peut reprendre, elle part d’une base peu élevée.
Parmi les autres risques, les mesures de l’inflation n’ont pas encore montré de reprise de l’inflation liée aux tarifs douaniers, mais M. Caldwell s’attend à ce que les tarifs douaniers entraînent une augmentation de l’inflation au cours du second semestre de 2025. Bien que M. Caldwell s’attende à ce que la Fed commence à assouplir sa politique monétaire en réduisant le taux des fonds fédéraux lors de la réunion de septembre, la Fed reste pour l’instant en attente. Étant donné que la Fed ne bougera pas au cours des deux prochains mois et que l’on s’attend à une augmentation de l’inflation, les taux d’intérêt à long terme sont restés bloqués près du bas de leur fourchette depuis le mois d’octobre dernier.
Les hausses de valorisation soutiennent les valeurs de croissance, qui restent surévaluées
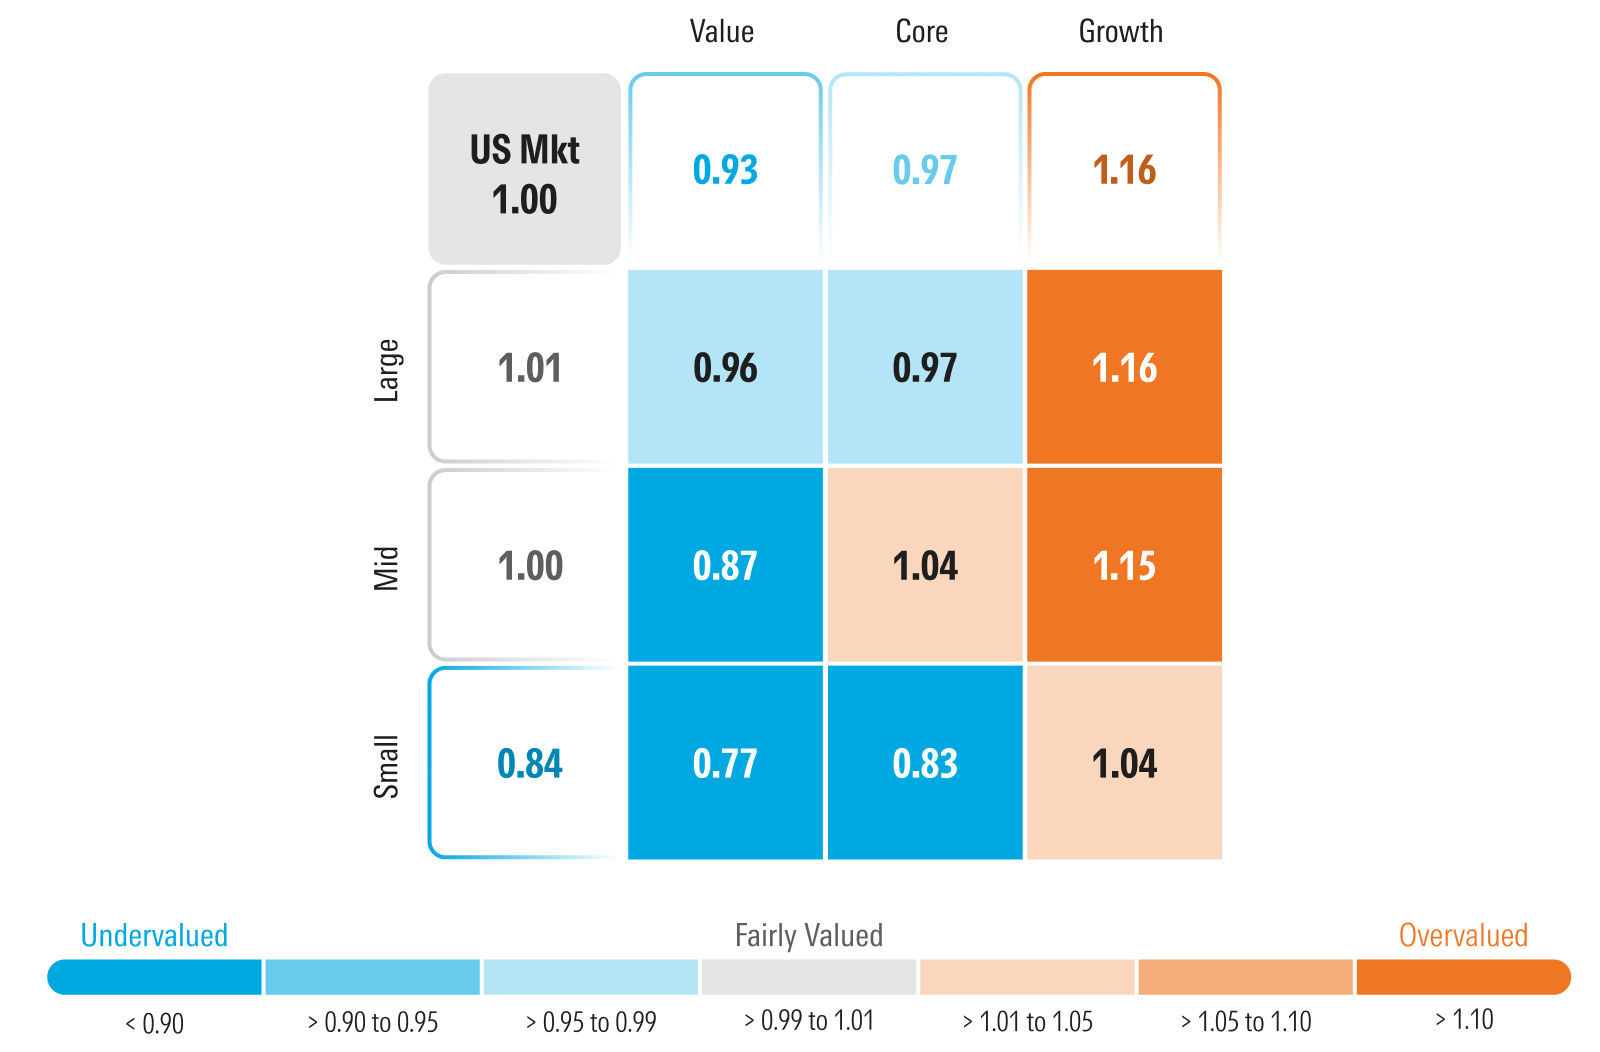
L’indice Morningstar US Growth a surperformé l’ensemble du marché et a progressé de 2,95% en juillet. Cependant, notre indicateur prix/juste valeur a légèrement diminué, passant d’une prime de 18% à la fin du mois de juin à une prime de 16% à la fin du mois de juillet. La raison en est que nos augmentations de valorisation de Nvidia, Microsoft et Meta Platforms ont été plus importantes que la hausse de l’indice de croissance.
Du point de vue des catégories, sur la base de nos évaluations, nous continuons à préconiser une surpondération de la catégorie “value”, qui se négocie avec une décote de 7 % par rapport à la juste valeur. Pour financer cette surpondération, nous préconisons également une sous-pondération de la catégorie croissance, qui se négocie à une prime de 16 % par rapport à la juste valeur. Du point de vue de la catégorie, il est rare que les actions de croissance se négocient avec une prime aussi importante. Pourtant, même si la catégorie est surévaluée, nous continuons à voir un certain nombre de valeurs de croissance sous-évaluées attrayantes telles que Marvell MRVL et Workday WDAY. Si la diversification présente de nombreux avantages pour les investisseurs, dans le cas présent, ces derniers pourraient être mieux positionnés en investissant dans des actions sous-évaluées individuelles plutôt que dans des fonds négociés en bourse plus larges ou des fonds axés sur les actions de croissance.
Les valeurs de rendement restent les plus attrayantes en termes de valorisation absolue et relative. Les actions de base sont mieux valorisées à la suite d’un certain nombre d’augmentations de la juste valeur d’actions individuelles le mois dernier.
L’indice Morningstar des petites capitalisations américaines a progressé de 2,1% en juillet, à peine plus que le marché dans son ensemble. En valeur absolue comme en valeur relative, les actions de petite capitalisation restent très attractives, se négociant avec une décote de 16% par rapport à notre Fair value estimate. Les actions à grande capitalisation se négociant à une prime de 1 %, les investisseurs peuvent financer une surpondération des petites capitalisations par une légère sous-pondération des grandes capitalisations.
Prix/juste valeur par boîte de style Morningstar
Où nous voyons de la valeur par secteur
Au cours de la saison des résultats, l’intelligence artificielle a été à l’honneur. Nos plus fortes augmentations de juste valeur ont été concentrées dans les secteurs des technologies de l’information et de la communication, qui sont les plus directement liés à la fabrication du matériel nécessaire au fonctionnement de l’IA, à l’hébergement de l’IA sur leurs plateformes en nuage, ou qui en sont aux premiers stades de l’utilisation de l’IA pour améliorer leurs propres produits et services. Mais le phénomène ne s’est pas limité à l’IA. Les services financiers ont également connu une augmentation significative de leurs valorisations. Les grandes banques américaines se trouvent dans un cycle vertueux d’augmentation continue des revenus nets d’intérêts et des revenus de commissions, alors que les pertes sur prêts sont restées faibles car l’activité économique, bien que ralentie, est restée suffisamment élevée pour empêcher une augmentation des défauts de paiement.
Les réductions les plus importantes de nos justes valeurs ont été concentrées dans le secteur de la santé, les grandes sociétés pharmaceutiques et les compagnies d’assurance maladie étant soumises à une pression croissante. Ailleurs, nous avons réduit nos justes valeurs dans les actions de sociétés dont nous pensons que l’IA va perturber de manière significative leurs activités, comme la publicité. Enfin, nous avons réduit les justes valeurs de plusieurs entreprises économiquement sensibles, telles que les compagnies aériennes et les industries des matériaux de base.
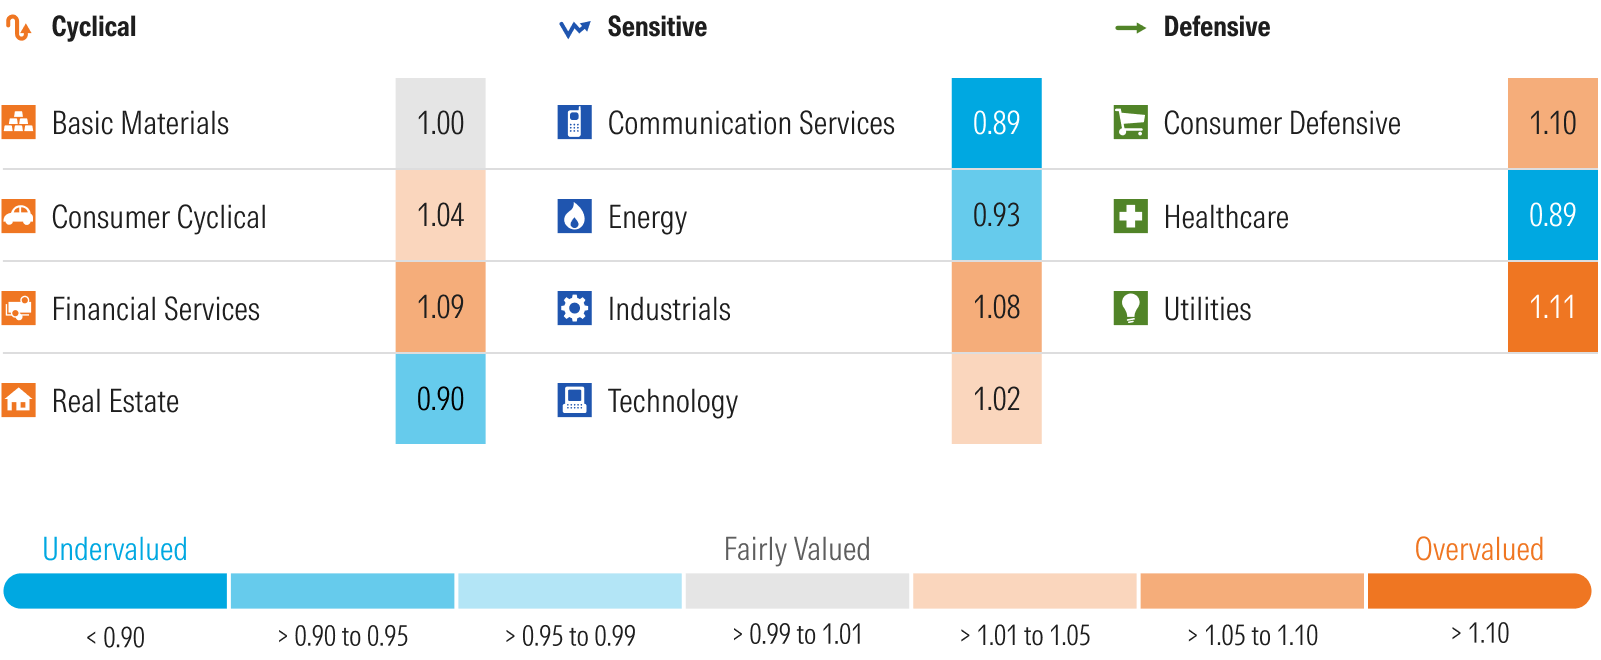
Morningstar Price/Fair Value par secteur
Santé
Le secteur des soins de santé est le plus sous-évalué, à égalité avec le secteur des communications. Inversement, alors que le secteur des communications est devenu moins sous-évalué à mesure que les actions de ce secteur ont été négociées à la hausse, le secteur des soins de santé est devenu plus sous-évalué à mesure que les actions ont été négociées à la baisse. Les actions du secteur de la santé ont perdu de leur popularité en raison de l’incertitude quant à la manière dont les changements de politique gouvernementale et les remboursements ont pesé sur le sentiment. Depuis le début de l’année et jusqu’au 31 juillet, l’indice Morningstar US Healthcare est l’indice sectoriel le moins performant, avec une baisse de 3,87 %, et l’un des deux seuls secteurs à afficher des performances négatives cette année. Les actions des compagnies d’assurance santé ont été parmi les moins performantes de l’ensemble du marché depuis le début de l’année. L’augmentation des coûts médicaux, les pressions réglementaires accrues et les prévisions de bénéfices décevantes (en particulier pour les produits Medicare Advantage) ont été une combinaison toxique pour leurs valorisations. En outre, les actions des sociétés pharmaceutiques à grande capitalisation ont été soumises à une forte pression, car l’administration de Donald Trump évalue les changements de politique visant à réduire les coûts des médicaments.
Communications
Les communications sont le secteur le plus performant de l’année, tout en restant à égalité avec le secteur le plus sous-évalué. Dans le secteur des communications, les performances ont été tirées par Meta Platforms et Alphabet GOOGL. Une analyse d’attribution révèle qu’en juillet, ces deux sociétés ont généré des performances supérieures à celles de l’ensemble du secteur. Bien que la méga-capital Alphabet soit toujours notée 4 étoiles et que la valorisation de l’ensemble du secteur soit revue à la baisse, nous continuons à voir une valeur significative dans de nombreuses actions traditionnelles du secteur des communications et des médias, puisqu’une grande partie du secteur est notée 4 ou 5 étoiles.
Immobilier
L’indice Morningstar de l’immobilier américain est resté pratiquement stable au mois de juillet. Il n’y a pas eu de concentration significative des performances, le montant des gains et des pertes étant assez équilibré. Nous continuons à préférer les biens immobiliers à caractère défensif tels que les immeubles de bureaux médicaux, la recherche et le développement, les logements multifamiliaux, les tours de téléphonie mobile et les installations de self-stockage.
Energie
L’ indice Morningstar US Energy a progressé de 2,5% en juillet, dépassant légèrement la performance du marché dans son ensemble, mais il reste l’un des secteurs les plus sous-évalués. Fondamentalement, nous pensons que les actions pétrolières sont sous-évaluées, même en tenant compte de notre opinion relativement baissière sur les prix du pétrole. Dans nos modèles d’évaluation, nous utilisons le prix à terme du pétrole pour les deux prochaines années, puis nous le diminuons progressivement pour atteindre notre prévision de prix de milieu de cycle de 55 dollars le baril pour le pétrole brut West Texas Intermediate. En outre, nous pensons que les compagnies pétrolières offrent aux investisseurs une couverture naturelle dans leur portefeuille si l’inflation devait faire son retour ou si les risques géopolitiques devaient pousser les prix du pétrole à la hausse.
Secteurs surévalués
Le secteur des services publics est largement surévalué et offre peu d’opportunités sous-évaluées. Bien que nous intégrions l’augmentation de la demande d’électricité dans nos prévisions financières, car l’informatique d’intelligence artificielle nécessite plusieurs fois plus d’énergie que l’informatique traditionnelle, nous pensons que le marché surestime une croissance trop importante pour trop longtemps.
Le secteur défensif de la consommation reste l’un des plus surévalués, mais l’évaluation du secteur est biaisée en territoire surévalué par Costco COST et Walmart (1 étoile) ainsi que par Procter & Gamble PG(2 étoiles). Ces trois titres représentent 34 % de la capitalisation boursière de l’indice. Si l’on exclut ces trois titres, le reste du secteur se négocie avec une décote attrayante de 7 % par rapport à la juste valeur. Nous estimons que les actions des sociétés de produits alimentaires emballés sont particulièrement intéressantes.
Le secteur financier a été l’un des plus performants cette année, mais nous pensons que le marché surestime la croissance des bénéfices à long terme. Les actions de ce secteur sont largement surévaluées, le nombre d’actions surévaluées étant trois fois plus élevé que le nombre d’actions sous-évaluées.
Étant donné que nous prévoyons une décélération séquentielle du taux de croissance économique au cours de l’année 2025, nous serions particulièrement prudents en investissant dans le secteur industriel et nous exigerions des marges de sécurité importantes pour nous prémunir contre le ralentissement des bénéfices à court terme.
