Perspectives boursières pour novembre 2025 : points à retenir
- Les valorisations ont connu une forte augmentation en octobre, amenant la valorisation du marché à un léger décote.
- Les grands deviennent plus importants, et la concentration s’intensifie.
- Dynamique des styles et des secteurs : la prime de croissance diminue, les petites capitalisations sont attractives.
Au 31 octobre 2025, le marché boursier américain se négociait avec une décote de 2 % par rapport à l’ensemble de nos estimations de juste valeur pour plus de 700 actions que nous couvrons et qui sont cotées sur les bourses américaines. Alors que l’indice Morningstar US Market Index a enregistré une hausse respectable de 2,21 % en octobre, l’ensemble de la capitalisation boursière des actions que nous couvrons a augmenté encore plus rapidement. En effet, la capitalisation boursière totale de nos évaluations a augmenté de 4 200 milliards de dollars, soit plus de 5 % de la capitalisation boursière des actions que nous couvrons. En pourcentage de notre couverture, au cours du mois d’octobre, nous avons augmenté nos justes valeurs sur plus de 20 % de notre couverture, dépassant le nombre de baisses dans un rapport de 3 pour 1.
Depuis le début de l’année, l’augmentation nette de nos évaluations s’élève à 12 400 milliards de dollars, ce qui représente une hausse de près de 17 % de la capitalisation totale des actions que nous couvrons.
Prix/juste valeur de la couverture de recherche sur les actions américaines de Morningstar à la fin du mois

Les grands deviennent plus importants et la concentration s’intensifie
Le marché boursier américain a continué à se concentrer de plus en plus, les valorisations des plus grandes capitalisations boursières représentant une part de plus en plus importante du marché. Non seulement le marché est de plus en plus concentré sur quelques actions seulement, mais huit des dix plus grandes capitalisations boursières sont directement liées à l’essor de l’intelligence artificielle.
Les 10 principales pondérations de l'indice Morningstar US Market Index
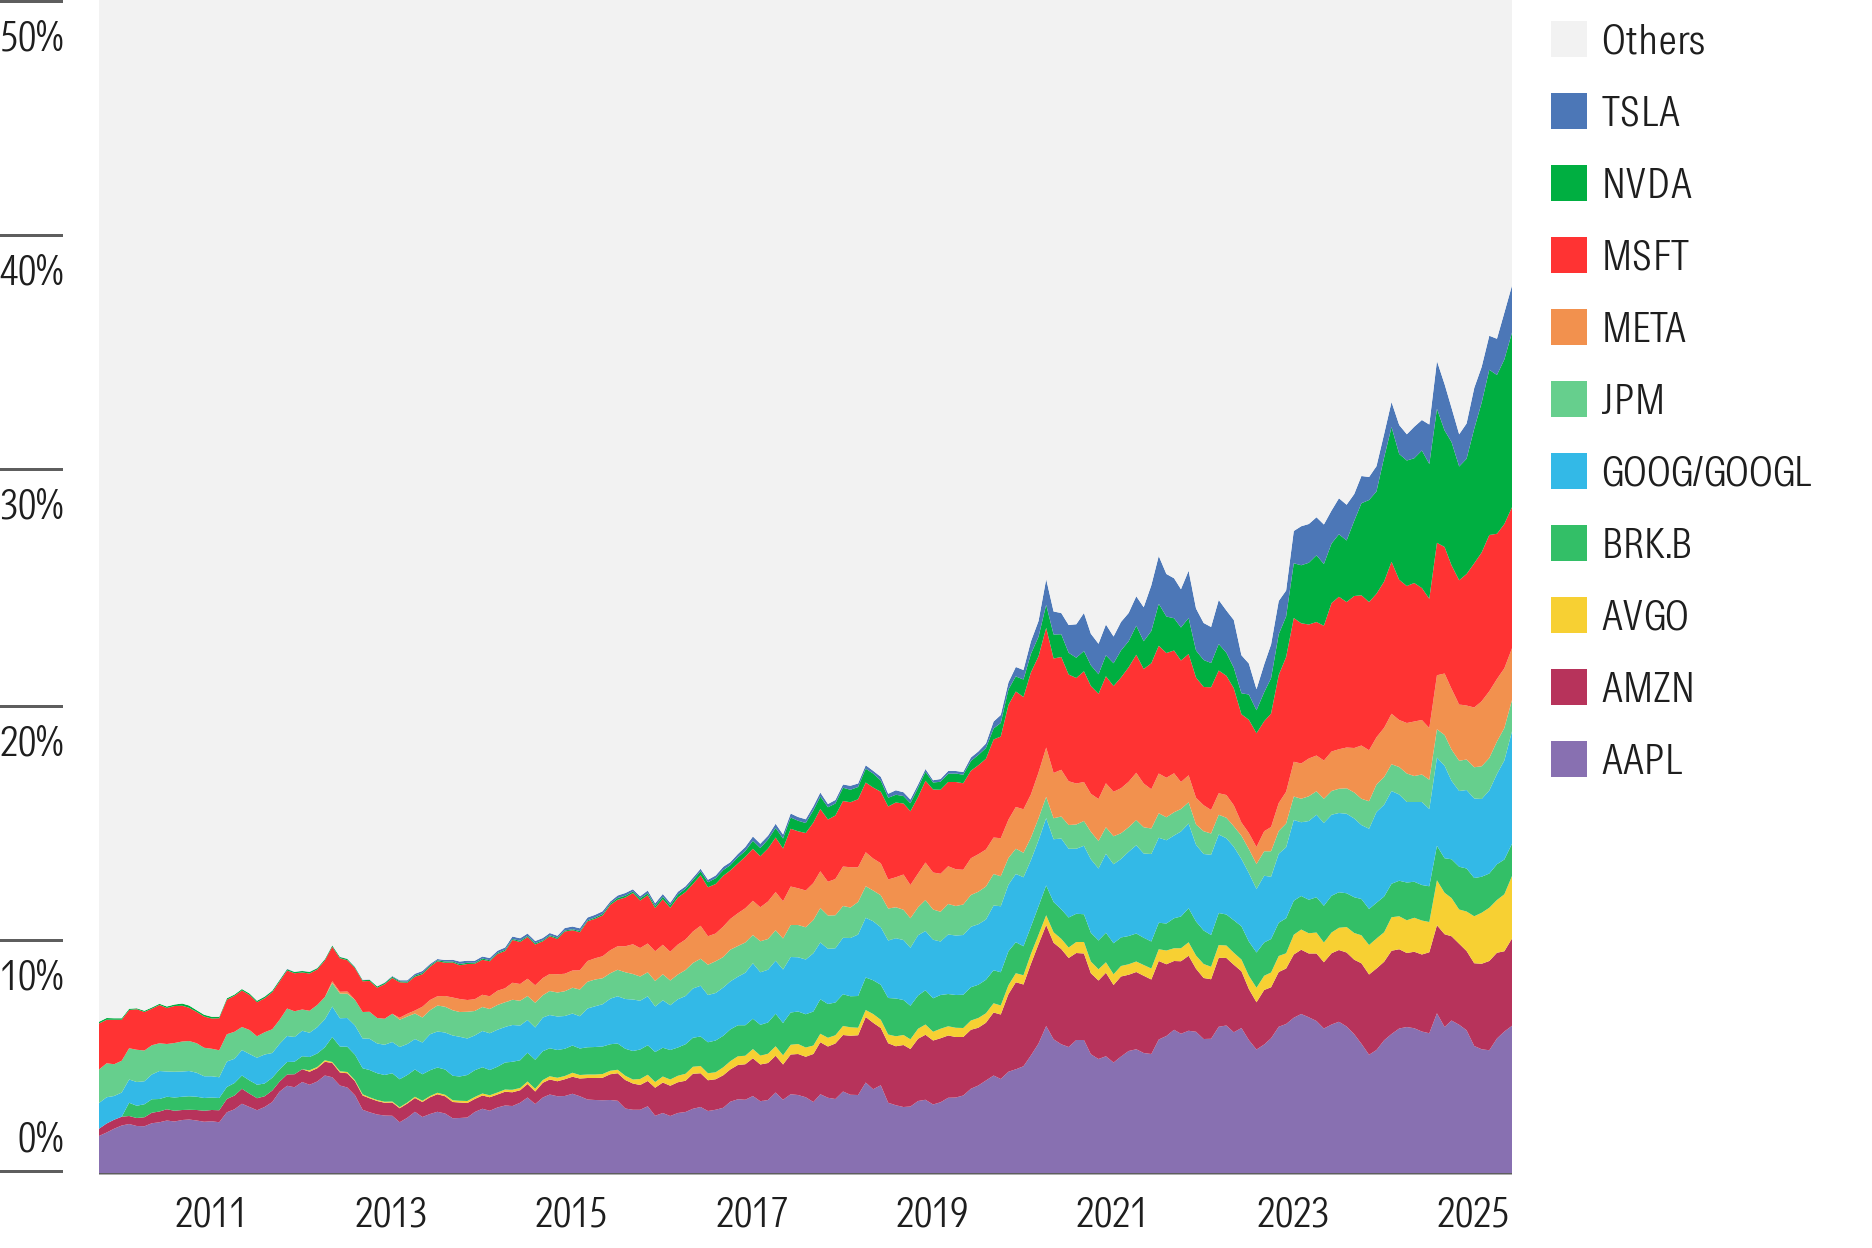
Bien que le nombre d’augmentations de la juste valeur ait largement dépassé celui des baisses en octobre, seules six actions ont contribué à la majeure partie des augmentations de capitalisation. Nous avons augmenté deux fois la juste valeur d’Alphabet GOOGL au cours du mois d’octobre. La première fois, c’était après l’annonce d’un nouveau partenariat avec Anthropic, puis à la suite d’un rapport sur les résultats meilleurs que prévu. L’augmentation totale de la capitalisation boursière s’est élevée à 1 200 milliards de dollars. Pour mettre cela en perspective, c’est plus que la capitalisation boursière de Berkshire Hathaway BRK.B de Warren Buffett, qui est la dixième plus grande entreprise du marché boursier.
Nous avons revu à la hausse notre évaluation de Nvidia NVDA de 800 milliards de dollars après que le PDG Jensen Huang ait annoncé que la société prévoyait un chiffre d’affaires cumulé de 500 milliards de dollars pour les années civiles 2025 et 2026, ce qui nous a amenés à revoir à la hausse nos prévisions de revenus. Pour mettre cela en perspective, cette augmentation équivaut à la capitalisation boursière de Walmart WMT.
À la suite de la publication des résultats financiers d’Apple AAPL, nous avons augmenté notre évaluation de 440 milliards de dollars, ce qui équivaut à la capitalisation boursière de Johnson & Johnson JNJ. Pour compléter nos augmentations, nous avons augmenté Broadcom AVGO de près de 200 milliards de dollars et Tesla TSLA de 167 milliards de dollars. Ces augmentations équivalent à la capitalisation boursière de Home Depot HD.
La hausse de valorisation de ces six entreprises représente à elle seule 3 100 milliards de dollars de capitalisation boursière. Pour mettre cela en perspective, cela équivaut à 31 entreprises ayant chacune une capitalisation boursière de 100 milliards de dollars. Pour contextualiser davantage, il n’existe qu’environ 140 entreprises dont la capitalisation boursière est supérieure ou égale à 100 milliards de dollars.
Le marché boursier américain s’échange avec une légère décote
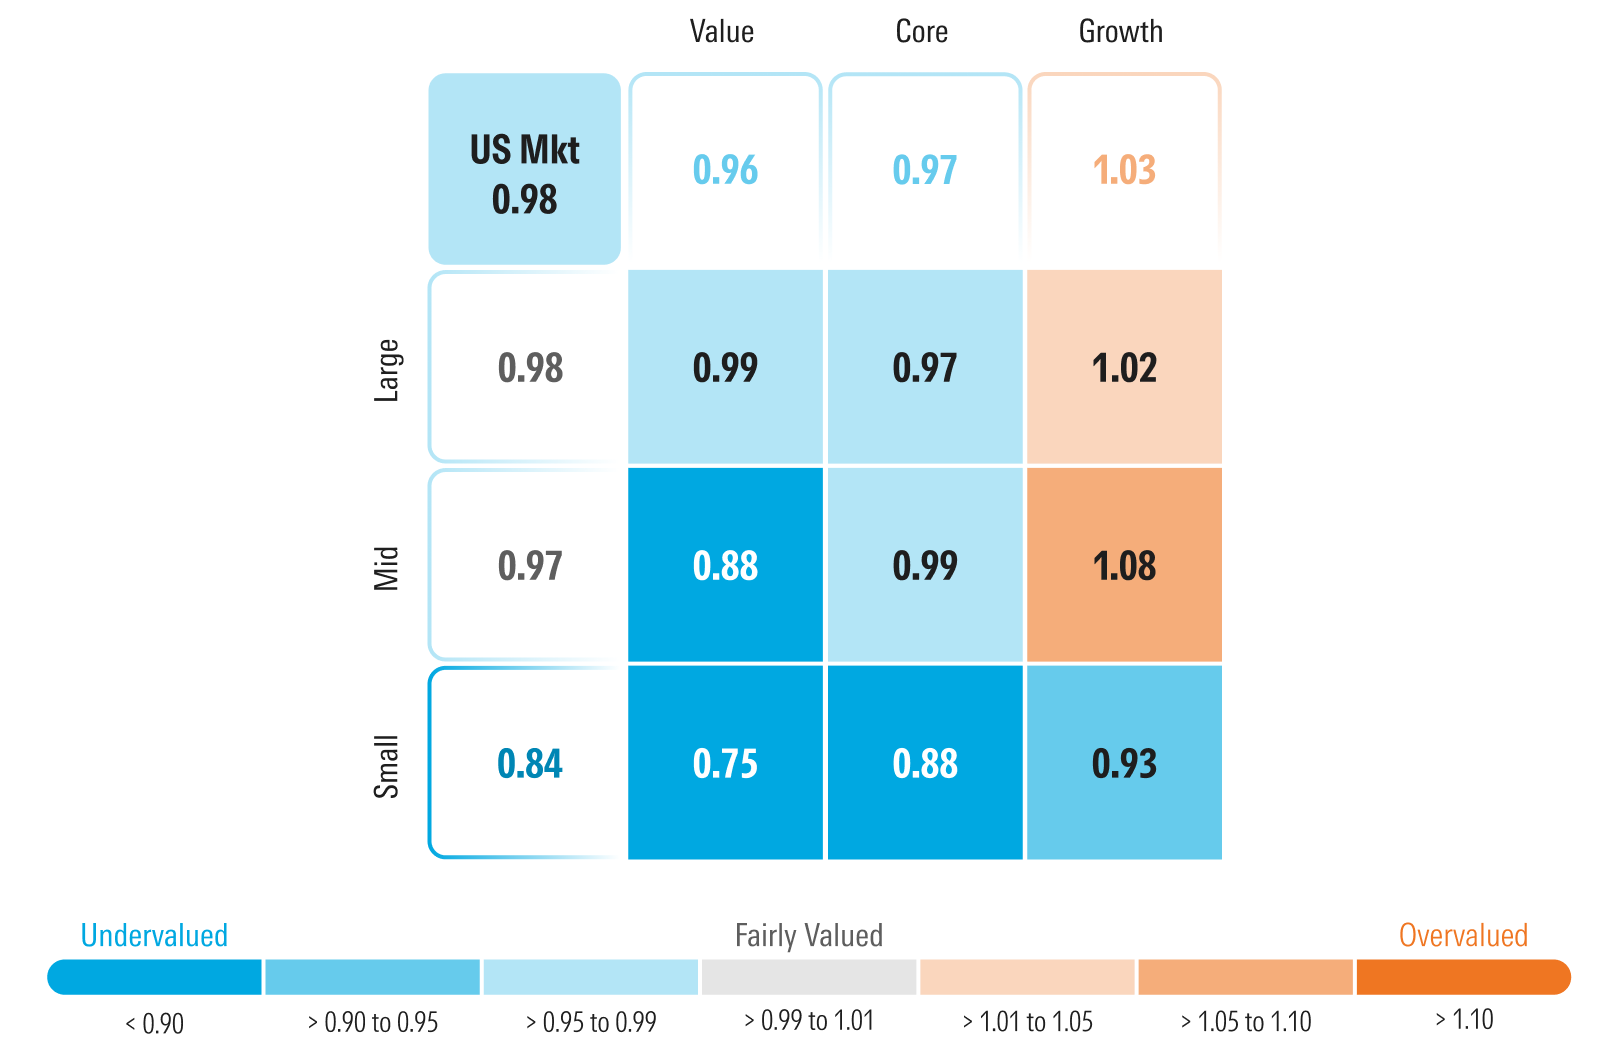
L’indice Morningstar US Growth a progressé de 1,42 % en octobre. Cependant, notre ratio cours/juste valeur pour la catégorie croissance a diminué, passant d’une prime de 12 % à la fin septembre à seulement 3 % à la fin octobre. La raison en est que l’augmentation de nos valorisations sur l’ensemble des actions de croissance que nous couvrons a largement dépassé la hausse de l’indice de croissance. Bien que la catégorie croissance reste légèrement surévaluée, nous continuons à identifier un certain nombre d’actions de croissance sous-évaluées et attrayantes, telles que Oracle ORCL et Workday WDAY. Les actions de valeur restent les plus attractives en termes de valeur relative, mais dans une moindre mesure, suite à l’augmentation de nos valorisations dans la catégorie croissance. Les valorisations des actions de base restent partagées entre les valorisations de valeur et de croissance.
Alors que les actions des grandes capitalisations du secteur de l’IA ont connu une forte hausse en octobre, l’indice Morningstar Large Cap a progressé de 3,09 %. Cependant, notre ratio cours/juste valeur a baissé, passant d’une prime de 4 % à la fin septembre à une décote de 2 % à la fin octobre. Cela s’explique par le fait que la hausse de nos valorisations sur l’ensemble des actions à grande capitalisation que nous couvrons a largement dépassé celle de l’indice. Tant en valeur absolue qu’en valeur relative, les actions à petite capitalisation restent très attractives, se négociant avec une décote de 16 % par rapport à notre estimation de juste valeur.
Prix/juste valeur selon Morningstar Style Box
Au-delà du développement : le prochain tournant dans la stratégie d’investissement en IA
Une fois de plus, cette saison des résultats financiers a été marquée par la course à l’intelligence artificielle et le boom de la construction visant à développer de nouvelles installations et plateformes aussi rapidement que possible.
La croissance des dépenses d’investissement continue de s’accélérer, non seulement en termes nominaux, mais également en pourcentage du chiffre d’affaires des entreprises. Dans cette course pour bénéficier de l’avantage du premier entrant, nous observons de plus en plus souvent ces mêmes entreprises se tourner vers les marchés obligataires publics afin de lever des dizaines de milliards de dollars pour financer ces développements.
Bien que les résultats financiers soient propres à chaque entreprise, nous avons généralement constaté que toutes celles qui sont liées à l’essor de l’intelligence artificielle affichent des taux de croissance très élevés. Les taux de croissance les plus rapides ont été observés dans les secteurs de la technologie, des communications et des services publics. Cependant, pour les entreprises qui ne sont pas liées à l’intelligence artificielle, nous avons constaté une stagnation dans de nombreux secteurs, tels que l’énergie, la consommation et l’immobilier.
Si, jusqu’à la fin de l’année, les marchés continueront probablement à se concentrer sur les entreprises capables de construire le plus, le plus rapidement, nous pensons que cette priorité évoluera en 2026. L’année prochaine, nous prévoyons que les investisseurs s’intéresseront davantage aux entreprises capables d’utiliser l’IA pour améliorer leurs produits et services et stimuler la croissance de leur chiffre d’affaires. En outre, les investisseurs se tourneront vers celles qui sauront intégrer l’IA dans leurs processus opérationnels afin de gagner en efficacité et d’augmenter leur marge opérationnelle.
À moyen terme, les investisseurs devront également évaluer la quantité de nouvelles capacités informatiques qui seront mises en ligne au cours des cinq prochaines années et déterminer à quel moment ces capacités commenceront à dépasser la demande. Pour bien appréhender la valeur économique à long terme de l’IA, le marché devra mieux comprendre quels seront les cas d’utilisation de l’inférence, par opposition aux cas d’utilisation actuels de la formation. En fin de compte, les investisseurs souhaiteront connaître la valeur économique, le chemin vers la profitabilité et les Taux de rendement qui seront générés par les dépenses d’investissement considérables qui seront engagées.
Secteurs sous-évalués
Communications
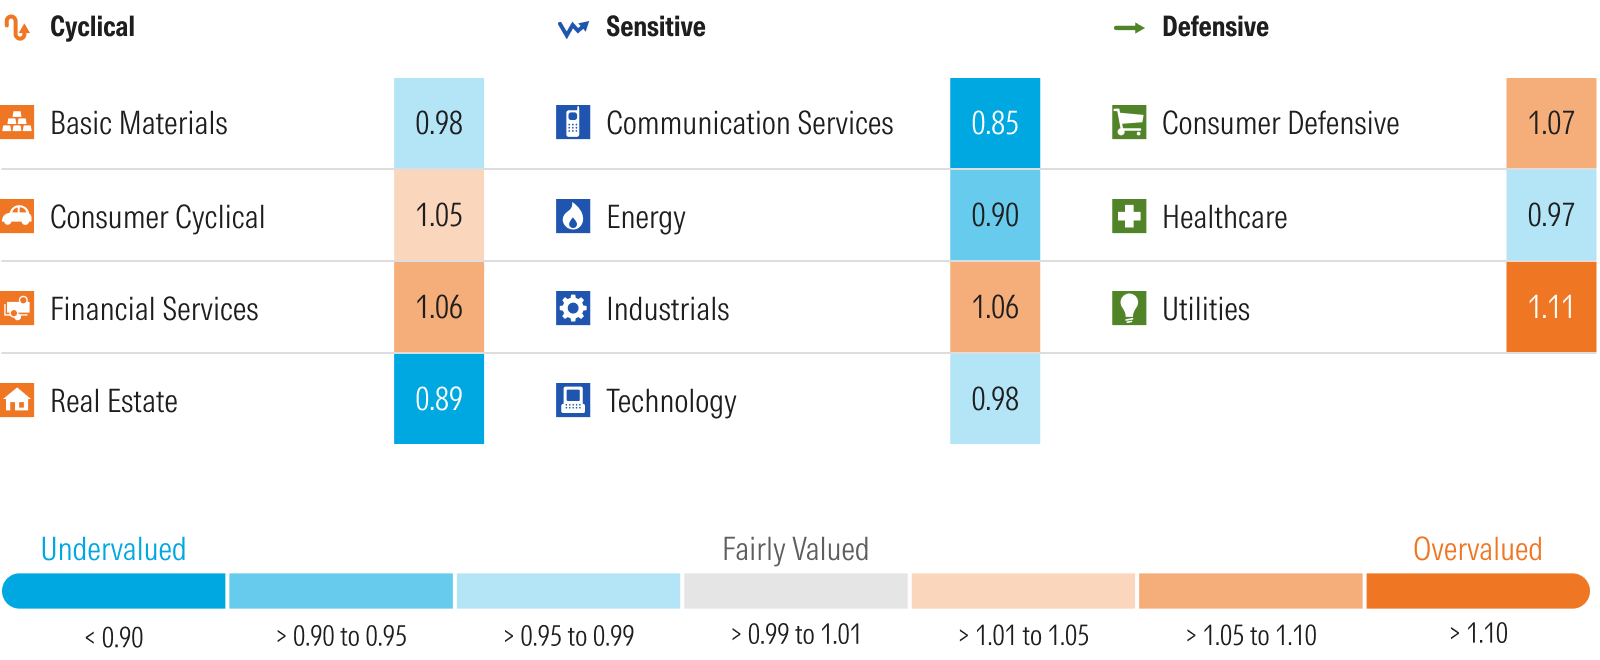
Le secteur des communications a retrouvé sa place de secteur le plus sous-évalué. Après avoir revu à la hausse notre valorisation d’Alphabet, l’action se négocie désormais avec une décote d’environ 20 % par rapport à sa juste valeur. Meta Platforms META a connu une forte baisse après la publication de ses résultats et se négocie désormais avec une décote de 25 %. Ces deux actions représentent plus de 70 % de la capitalisation boursière du secteur et, à ce titre, les variations de leur valorisation faussent de manière disproportionnée la valorisation globale du secteur.
Immobilier
L’immobilier reste nettement sous-évalué. La baisse des taux d’intérêt à court terme par la Réserve fédérale et la tendance à la baisse des taux d’intérêt à long terme devraient favoriser les valorisations. Nous continuons à privilégier l’immobilier présentant des caractéristiques défensives et à éviter les bureaux urbains.
Énergie
Fondamentalement, nous estimons que les actions pétrolières sont sous-évaluées. Dans nos modèles d’évaluation, nous utilisons le prix à terme du pétrole pour les deux prochaines années, puis notre prévision de prix à mi-cycle de 60 dollars le baril pour le pétrole brut West Texas Intermediate. De plus, nous pensons que les sociétés pétrolières offrent aux investisseurs une couverture naturelle dans leur portefeuille si l’inflation devait revenir ou si les risques géopolitiques devaient faire grimper les prix du pétrole.
Secteurs surévalués
Services publics
Le secteur des services publics est globalement surévalué et offre peu d’opportunités sous-évaluées. Bien que nous intégrions une demande accrue en électricité dans nos prévisions financières, car l’informatique IA nécessite plusieurs fois plus d’énergie que l’informatique traditionnelle, nous estimons que le marché surestime la croissance depuis trop longtemps.
Consommation défensive
Le secteur des biens de consommation défensifs reste l’un des plus surévalués, mais la valorisation du secteur est faussée par Costco COST et Walmart, notés 1 étoile. Ces deux actions se négocient actuellement à plus de 50 et 40 fois leurs bénéfices respectifs, ce qui est supérieur au nombre d’actions de croissance IA que nous couvrons. Si l’on exclut ces deux actions, le reste du secteur se négocie avec une décote attractive de 11 % par rapport à sa juste valeur. Nous trouvons les actions des entreprises agroalimentaires particulièrement intéressantes.
Données financières
Selon nos estimations, le secteur est globalement surévalué. Si les banques bénéficieront de la baisse du taux des fonds fédéraux décidée par la Fed et que la diminution des coûts d’emprunt à court terme stimulera les revenus nets d’intérêts, nous estimons que le marché surestime la croissance des bénéfices à long terme. De plus, les performances économiques meilleures que prévu ont permis de maintenir les taux de défaut et les pertes sur prêts à des niveaux relativement bas ; nous prévoyons qu’ils augmenteront pour atteindre des niveaux historiquement normaux à mesure que l’économie ralentira. Les compagnies d’assurance ont réussi à imposer des primes élevées ces dernières années, mais nous estimons que cette tendance touche à sa fin et que les augmentations de primes vont s’atténuer.
Industrie
Étant donné que nous prévoyons un ralentissement progressif de la croissance économique au cours de l’année 2025, nous serions particulièrement prudents dans nos investissements dans le secteur industriel et exigerions des marges de sécurité importantes pour nous prémunir contre un ralentissement des bénéfices à court terme.
Prix/juste valeur Morningstar par secteur