

L’investissement dans la croissance des dividendes ne consiste pas à maximiser le revenu pour l’investisseur. Il ne faut pas non plus le confondre avec l’investissement de croissance traditionnel. En fait, l’indice Morningstar US Dividend Growth Index se situe actuellement du côté “value” du marché boursier américain.
Qu’est-ce qu’une stratégie de croissance des dividendes ? Elle peut être présentée comme une approche d’investissement axée sur la “qualité” et présentant des caractéristiques “défensives”. Les entreprises qui accroissent leurs versements aux actionnaires sont, en théorie, financièrement sûres. Leurs positions concurrentielles sont généralement solides, voire se renforcent. Par réputation, les actions de croissance des dividendes sont moins volatiles que l’ensemble du marché. Ces caractéristiques ont attiré des milliards de capitaux d’investisseurs vers des fonds portant le nom “croissance des dividendes”.
Pourtant, les actions de croissance du dividende ont sous-performé le marché des actions américain au cours des dix dernières années environ. Certes, elles n’ont pas été aussi à la traîne que les actions à haut rendement. Mais, en tant que groupe, elles ont pris un peu de retard.
La croissance des dividendes est restée à la traîne du marché boursier américain dans son ensemble, tout en surperformant les actions à haut rendement.
Qu’est-ce qui explique leurs difficultés ? Et qu’est-ce qu’une analyse de l’indice Morningstar US Dividend Growth et de ses quelque 400 composants peut apprendre aux investisseurs - à la fois sur l’investissement dans la croissance des dividendes en particulier et sur la nature changeante du marché des actions d’aujourd’hui ?
Tout ce que vous entendez sur les actions de croissance des dividendes n’est pas vrai
L’indice Morningstar US Dividend Growth comprend des sociétés à grande, moyenne et petite capitalisation ayant un historique de cinq ans d’augmentation de leurs versements aux actionnaires. Cinq ans, ce n’est pas un historique aussi long que celui exigé par d’autres indices de croissance des dividendes, mais l’accent est mis sur la croissance future des dividendes. Pour faire partie de l’indice, les sociétés doivent afficher des prévisions de bénéfices consensuelles positives et leur ratio de distribution ne doit pas dépasser 75 %. En juillet 2025, 397 sociétés américaines répondaient aux critères de l’indice.
Vous serez peut-être surpris d’apprendre que l’indice Morningstar US Dividend Growth, ainsi que d’autres stratégies de croissance des dividendes, obtiennent aujourd’hui des résultats inférieurs à ceux de l’ensemble du marché boursier en ce qui concerne les mesures de la “qualité” des entreprises. Les actions de croissance des dividendes sont actuellement inférieures à l’indice Morningstar US Market en termes de profitabilité, de solidité financière et de performance du capital. L’indice Morningstar US Dividend Growth est également moins exposé aux entreprises “wide concurrentielles”, bien qu’il soit également moins exposé aux entreprises “no moat” et plus exposé aux entreprises “narrow moat”.
Comment cela est-il possible ? Comparez les 10 premiers composants de l’indice Morningstar US Dividend Growth à ceux de l’ensemble du marché des actions représenté par l’indice Morningstar US Market. Vous constaterez à quel point le marché “général” s’est concentré sur des sociétés technologiques clés et des sociétés proches de la technologie - dont quelques-unes seulement sont des sociétés à dividendes croissants.
Dividend Growers - Top 10 Ticker Weight _
L’indice de croissance des dividendes n’inclut pas les valeurs phénoménalement profitables et wide concurrentielles Nvidia NVDA, Amazon.com AMZN, Alphabet GOOGL et META. Il contient Microsoft MSFT , mais à moins de la moitié du poids du marché. Ces expositions plus légères contribuent à expliquer l’écart de “qualité”.
Ils contribuent également à expliquer la sous-performance. Le facteur le plus important du retard de performance de l’indice de croissance des dividendes est sa pondération inférieure à celle du marché pour les valeurs technologiques. Le deuxième facteur le plus important est de ne pas inclure Alphabet et Meta parmi ses constituants, qui ont tous deux été reclassés dans le secteur des services de communication en 2018.
Malgré la sous-performance, l’indice Morningstar US Dividend Growth est à la hauteur de la réputation défensive de la stratégie. Il a été nettement moins volatil que le marché. Lors des effondrements de 2018, 2022 et de la mi-février au début avril 2025, il a perdu moins que l’indice Morningstar US Market. Dans ce cas, le fait de ne pas inclure certains des Sept Magnifiques (Alphabet, Amazon.com, Apple AAPL, Meta Platforms, Microsoft, Nvidia et Tesla TSLA) a été un avantage. Les valeurs les plus performantes du marché sont celles qui ont le plus chuté lors de plusieurs changements récents entre “risk on” et “risk off”. Le fait d’être moins concentré par composant a également atténué la volatilité. L’indice de croissance des dividendes présente moins de “risque spécifique aux actions” que le marché dans son ensemble.
Comment le profil de croissance des dividendes du marché a-t-il évolué ?
Le versement d’un dividende est incontestablement un signe de maturité. Lorsque Meta et Alphabet ont commencé à verser des dividendes trimestriels à leurs actionnaires en 2024, cela a été considéré comme le signe qu’elles entraient dans une nouvelle phase de leur vie. Sur les dix plus grandes valeurs du marché actuel, seules Amazon, Berkshire Hathaway BRK.B et Tesla ne versent pas de dividendes. Les entreprises qui augmentent leurs dividendes signalent la solidité de leur bilan et l’importance qu’elles accordent à leurs actionnaires.
Quels sont donc les secteurs du marché qui affichent la plus forte croissance des dividendes ? D’un point de vue sectoriel, l’indice Morningstar US Dividend Growth est plus léger sur la technologie et les services de communication que le marché dans son ensemble. Cela dit, les valeurs technologiques augmentent leurs dividendes plus que par le passé, Microsoft étant la principale composante de l’indice. Il y a dix ans, les valeurs technologiques représentaient environ 12 % de l’indice de croissance des dividendes, alors qu’elles en représentent aujourd’hui près de 20 %. Cela reste bien en deçà de leur part dans le marché boursier américain au sens large, qui dépasse un tiers. De toute évidence, de nombreuses entreprises technologiques préfèrent réinvestir leurs liquidités et racheter des actions.
Les groupes de croissance des dividendes dans des secteurs différents de ceux du marché boursier américain dans son ensemble
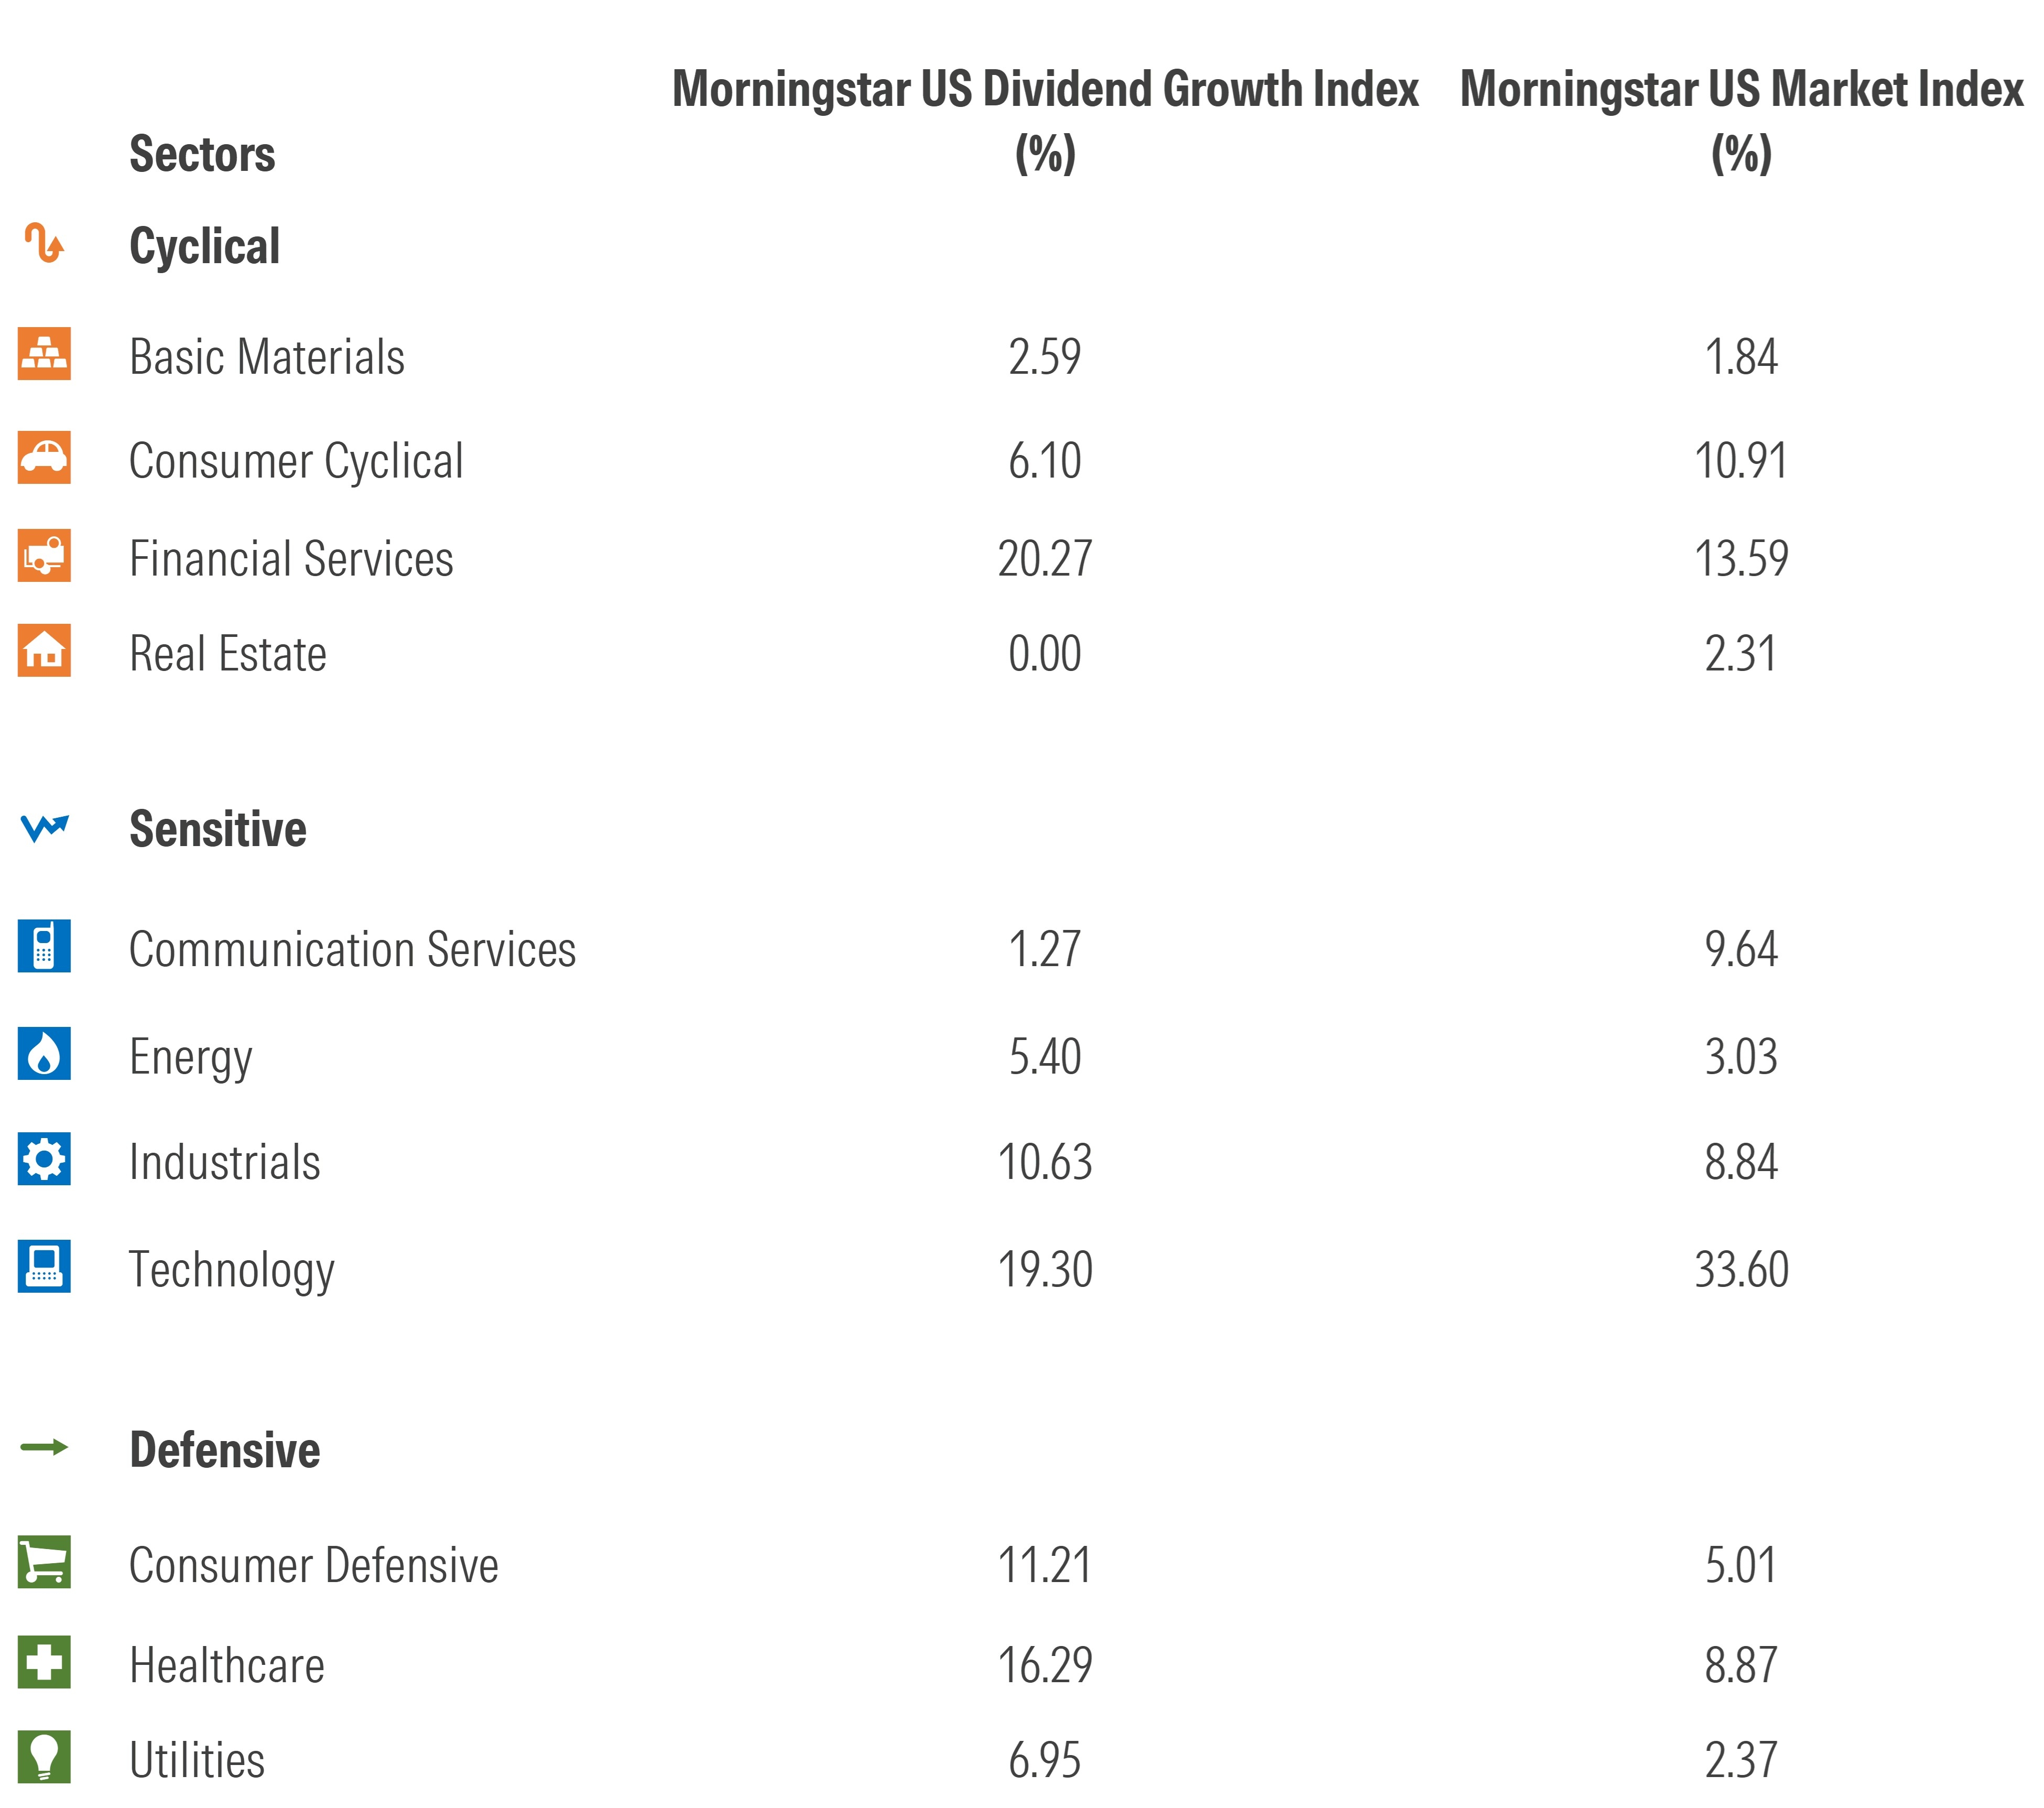
Les services financiers et la santé sont également des secteurs qui se sont enrichis en termes de croissance des dividendes. Les principales composantes de ces secteurs sont JPMorgan Chase JPM, Bank of America BAC, Morgan Stanley MS, Citigroup C, Goldman Sachs GS et Visa V. Les assureurs et les fournisseurs de données financières représentent également une part importante de l’univers de la croissance des dividendes. Dans le secteur de la santé, les dividendes croissants couvrent les grandes sociétés pharmaceutiques, les appareils médicaux et les assureurs de santé.
Quels sont les secteurs du marché américain qui sont devenus moins fertiles pour la croissance des dividendes ? Si les valeurs industrielles représentent toujours une exposition supérieure au marché pour l’indice, leur part dans l’univers de la croissance des dividendes a diminué au fil du temps (le secteur de l’aérospatiale et de la défense constituant une exception importante). Les valeurs liées à la consommation représentent également une part moins importante de l’univers qu’auparavant, bien que Procter & Gamble PG et Home Depot HD restent dans le top 10, et que Coke KO et Pepsi PEP fassent tous deux partie du top 20.
Les secteurs tels que les services publics, l’énergie et les matériaux de base restent une partie importante de l’univers des dividendes de croissance. Ces secteurs traditionnels d’actions à haut rendement augmentent le rendement de l’indice Morningstar US Dividend Growth et le poussent vers le côté valeur du marché. Mais cela ne veut pas dire qu’il n’y a pas de croissance des bénéfices dans ces secteurs. Par exemple, les services publics bénéficient de la demande d’électricité induite par l’intelligence artificielle. Les entreprises de matériaux fournissent des minéraux essentiels aux énergies renouvelables, ainsi que des intrants agricoles clés. Les entreprises traditionnelles liées au pétrole et au gaz continuent d’engranger des bénéfices, alors même qu’une transition énergétique est en cours.
Qu’est-ce que cela signifie pour les investisseurs ?
En tant que groupe, les producteurs de dividendes ne sont pas à la hauteur de l’ensemble du marché en termes de “qualité”. Il a été difficile de suivre les Sept Magnifiques en matière de profitabilité et de performance.
Mais cela ne signifie pas que les entreprises à dividendes croissants ne sont pas en bonne santé. Qui plus est, elles se négocient à des multiples inférieurs à ceux des actions de croissance à dividende faible. Comme tout pari contre le marché, la croissance des dividendes connaîtra des périodes de surperformance et de sous-performance. Si les valeurs technologiques s’effondrent et que des secteurs tels que la santé, les services financiers et les biens de consommation défensifs se redressent, les performances relatives de la croissance des dividendes s’amélioreront.
Ce qui est encourageant, c’est que la croissance des dividendes a été plus régulière que l’ensemble du marché. Même s’il n’est pas toujours à la hauteur de sa réputation de “qualité”, l’investissement dans la croissance des dividendes peut se targuer d’être une stratégie “défensive”. Les entreprises qui augmentent leurs dividendes restent un moyen tout à fait raisonnable de participer au marché des actions, en particulier pour les investisseurs qui ont une aversion pour le risque.
