

Points à retenir
- Les actions ont progressé de 2,4 % au quatrième trimestre, les gains généraux ayant été tempérés par les ventes massives et la volatilité dans le secteur technologique.
- Les actions de valeur ont connu une reprise alors que les actions de croissance ont connu un ralentissement.
- Les obligations ont pour la plupart enregistré des gains, la Réserve fédérale ayant réduit ses taux et les données ayant révélé un affaiblissement du marché de l’emploi.
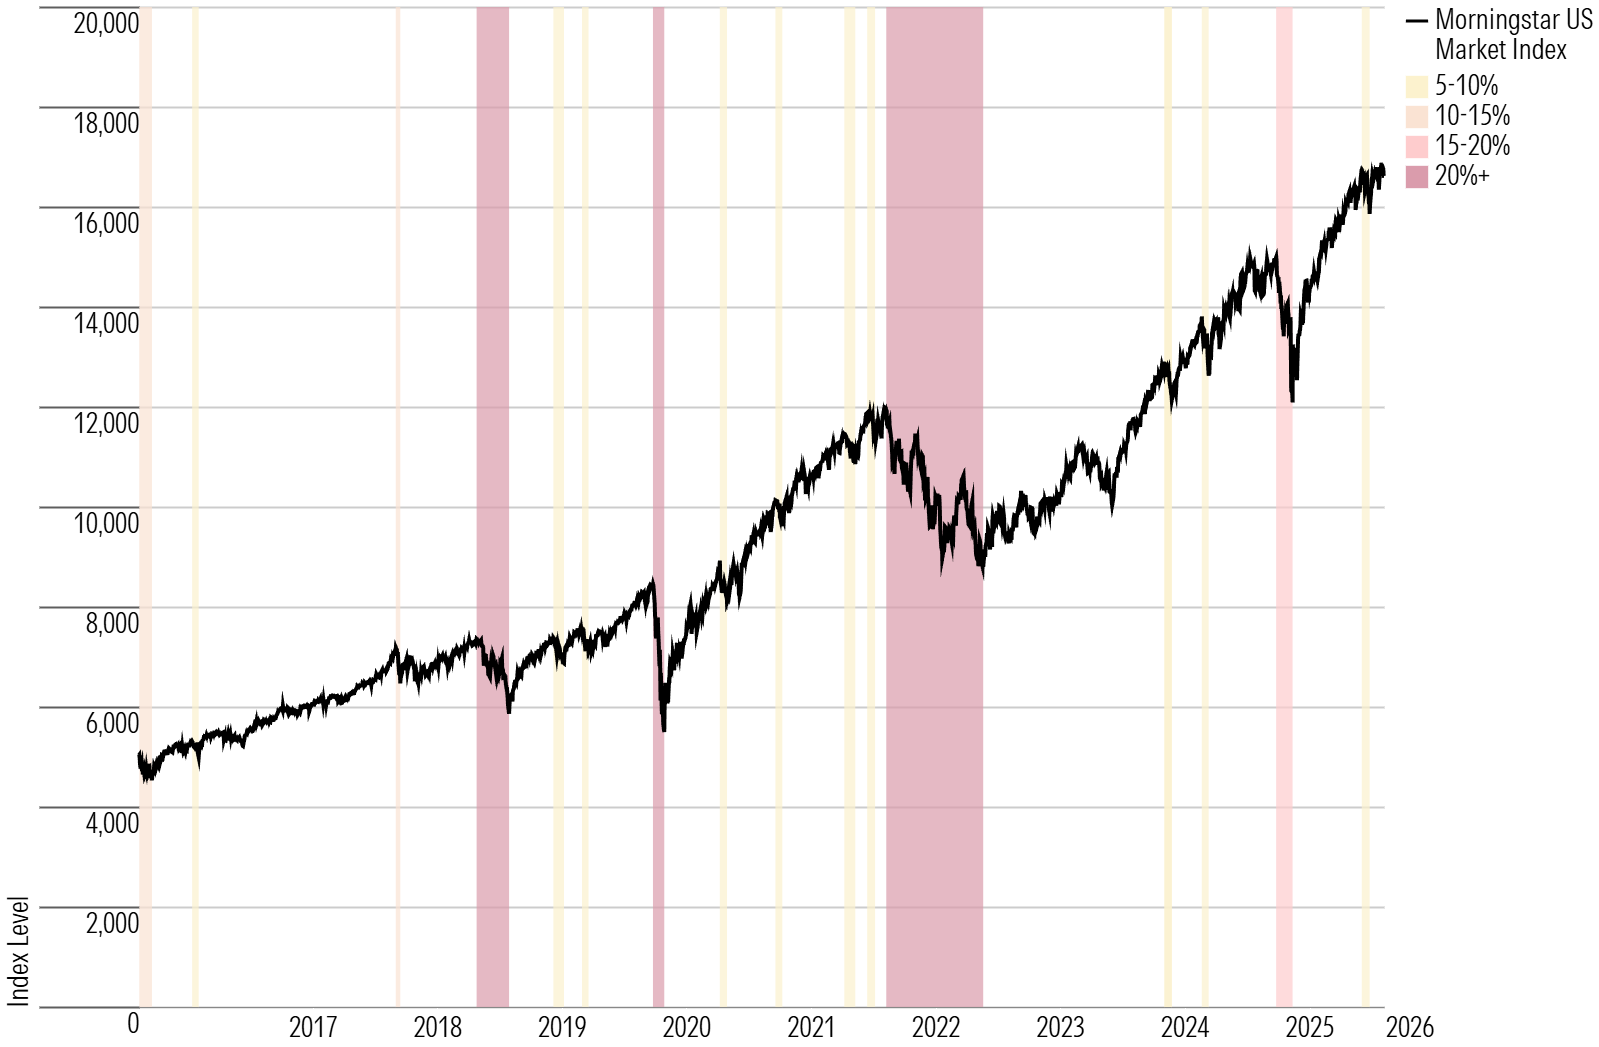
Les actions américaines ont atteint des sommets historiques au quatrième trimestre 2025, mais la dynamique haussière s’est ralentie lorsque certains investisseurs ont commencé à douter de la durabilité du commerce de l’intelligence artificielle, qui avait tiré le marché vers le haut. D’autres secteurs, tels que la santé, ont pris de l’avance, tout comme les actions de valeur, ce qui a conduit certains à se positionner en vue d’une nouvelle rotation du marché.
Au total, les actions ont terminé le trimestre en hausse, gagnant 2,43 % et clôturant l’année 2025 avec une progression de 17 %.
Alors que la Réserve fédérale américaine réduisait ses taux d’intérêt et que les données économiques laissaient entrevoir un ralentissement du marché de l’emploi, les obligations ont légèrement progressé au cours du trimestre, l’indice Morningstar US Core Bond affichant un performance de 0,97 %. Dans un contexte de hausse des actions et des obligations, le trimestre a été difficile pour les cryptomonnaies, le bitcoin perdant à un moment donné 30 % de sa valeur dans une chute alimentée par l’effet de levier.
Statistiques clés : Performance des marchés boursiers et obligataires au quatrième trimestre
- Les actions ont clôturé le trimestre en hausse de 2,4 % selon l’indice Morningstar US Market Index, malgré plusieurs vagues de ventes dans le secteur technologique qui ont entraîné le marché global dans le rouge en octobre et novembre.
- Les actions de valeur ont surpassé les actions de croissance alors que les grandes entreprises technologiques ont rencontré des difficultés. L’indice Morningstar US Value a enregistré une performance de 4,15 %, contre une perte de 1,61 % pour l’indice Morningstar US Growth.
- Les actions à dividendes ont suivi la tendance générale du marché, l’indice composite Morningstar Dividend affichant une performance de 2,37 %.
- L’indice US Core Bond a enregistré une performance de 0,97 % au cours du trimestre. La Fed, dans un contexte inhabituellement fragmenté, a réduit ses taux d’intérêt en octobre et en décembre, et devrait, selon les prévisions wide, suspendre toute nouvelle baisse lors de sa prochaine réunion en janvier.
- L’or a augmenté de 12 % alors que les investisseurs ont continué à se tourner vers cette valeur refuge.
- Le cours du bitcoin a chuté de 24 % dans le contexte d’une importante correction hivernale des cryptomonnaies.
Performance boursière au quatrième trimestre
Les gains sur le marché des actions ont été plus modérés au quatrième trimestre, le rebond du secteur technologique ayant marqué le pas. L’indice du marché américain a progressé de 2,4 % au cours des trois derniers mois de l’année, après avoir enregistré une hausse de 8,09 % au troisième trimestre.
L ‘indice Morningstar Wide Moat Composite, qui regroupe les actions considérées par les analystes de Morningstar comme présentant les avantages concurrentiels les plus importants et les plus durables, a enregistré une hausse de 3,47 % au cours du trimestre, contre une performance de 8,7 % au cours de la période précédente.
Les pertes enregistrées par les valeurs technologiques ont fortement pesé sur l’ensemble du marché, alimentées par de nouvelles inquiétudes quant à la capacité des entreprises liées à l’intelligence artificielle, telles que Nvidia NVDA et Oracle ORCL, qui ont mené la reprise du marché pendant des mois, à répondre aux attentes de Wall Street en matière de forte croissance de la profitabilité et du cours des actions.
Les inquiétudes concernant les emprunts considérables contractés par les entreprises dites « hyperscalers » pour financer le développement des infrastructures d’IA ont également pesé sur les valeurs technologiques. Selon les analystes, avec un endettement accru et des liquidités en baisse, ces entreprises disposent d’une marge de manœuvre réduite pour répondre aux attentes des investisseurs.
Recul du marché boursier américain
Performance de la valeur par rapport à celle de la croissance
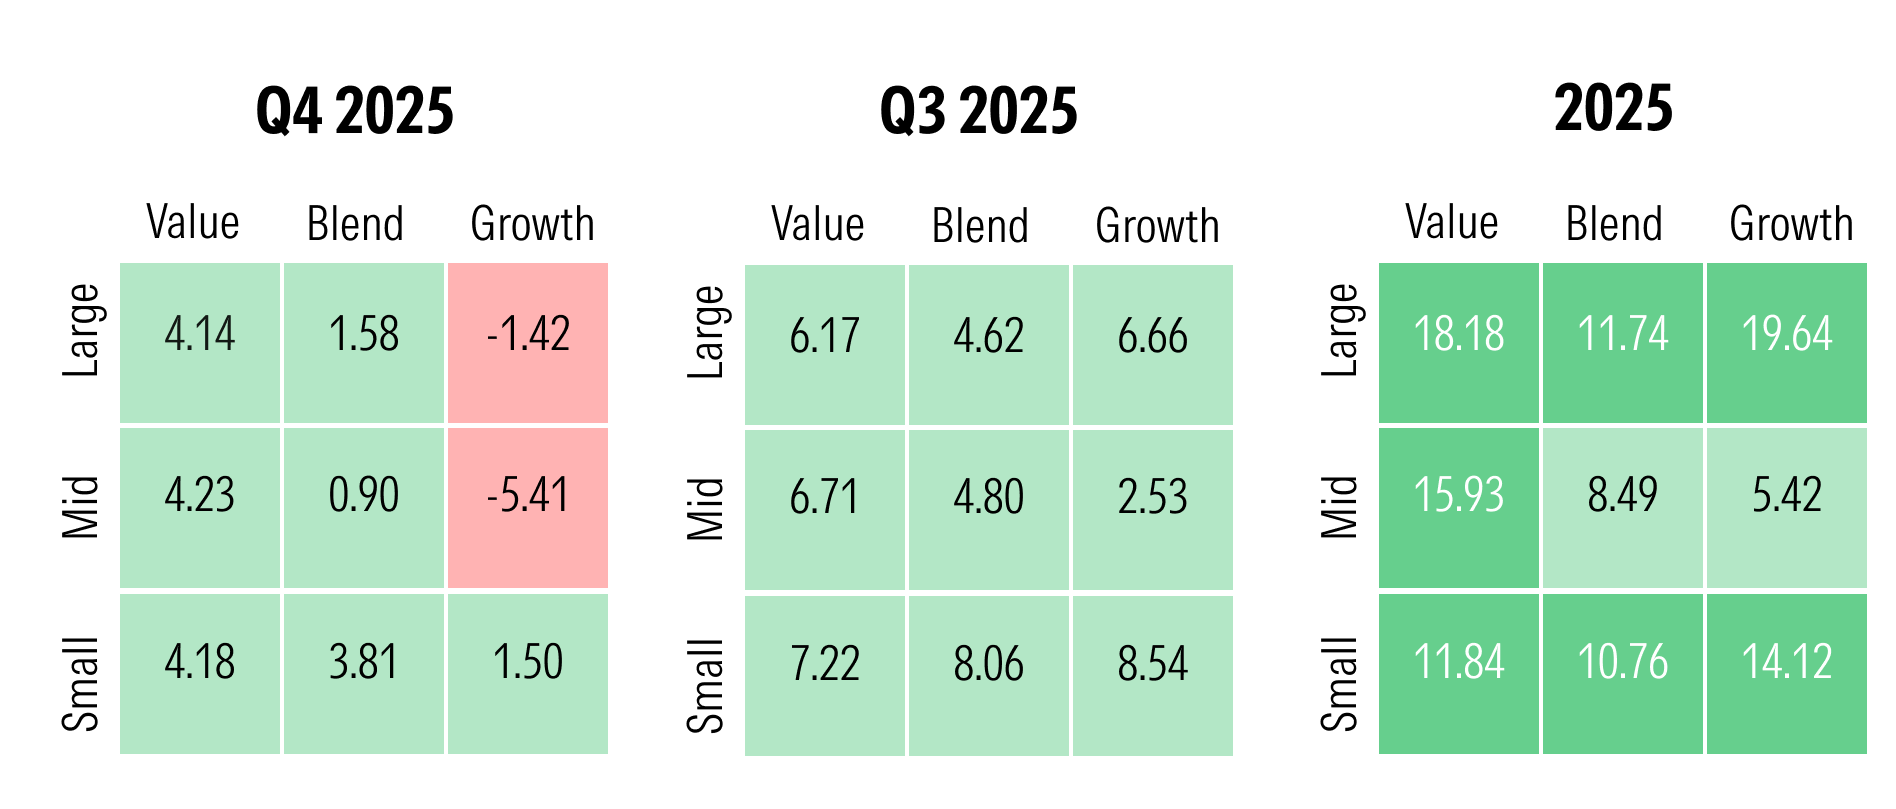
Au sein du Morningstar Style Box, les actions de valeur ont surpassé les actions de croissance. Les actions de valeur à moyenne capitalisation ont enregistré les meilleures performances, progressant de 4,23 % au cours du quatrième trimestre. La catégorie des actions de valeur à petite capitalisation a enregistré une performance de 4,18 %, tandis que les actions de croissance à petite capitalisation ont progressé de 1,50 %. Les actions de valeur à grande capitalisation ont enregistré une performance de 4,14 %, contre une perte de 1,42 % pour la catégorie des actions de croissance à grande capitalisation. Malgré ces pertes, les actions de croissance à grande capitalisation ont enregistré les meilleures performances en 2025, avec un gain global de 19,64 %. Les actions de croissance à moyenne capitalisation ont enregistré les pires performances au quatrième trimestre, avec une baisse de 5,41 %.
Performance des styles d'actions américaines
Performance du secteur boursier
Alors que les valeurs technologiques ont connu des difficultés, certains secteurs qui étaient auparavant à la traîne ont pris de l’avance. Après avoir sous-performé le marché dans son ensemble tout au long de l’année, le secteur de la santé a été le plus performant du trimestre, avec une hausse de 11,27 %, soit plus du double de son performance de 4,5 % au troisième trimestre.
Les actions des services financiers ont enregistré un rendement de 2,50 %, plus modéré que leur performance du troisième trimestre, tandis que celles du secteur industriel ont affiché un rendement de 2,09 %. Les actions des services publics, dont la situation est de plus en plus liée à celle du secteur technologique en raison de la demande croissante en centres de données, ont reculé de 1,35 %. Le secteur immobilier a enregistré la plus mauvaise performance du trimestre, avec des pertes de 1,95 %.
Performance des actions à dividendes au quatrième trimestre
Les actions à dividendes ont affiché une performance conforme à celle du marché dans son ensemble au quatrième trimestre, l’indice composite des dividendes enregistrant une performance de 2,4 %. L’indice Morningstar US Dividend Growth a progressé de 2,6 %, tandis que l’indice Morningstar Dividend Leaders, qui comprend les 100 actions de l’indice composite offrant les rendements les plus élevés, a gagné 3,5 %.
Performance du marché mondial
Comme cela a été le cas pendant une grande partie de l’année, les marchés boursiers américains ont sous-performé leurs homologues mondiaux au quatrième trimestre, la correction des valeurs technologiques ayant pesé sur la performance des marchés américains. Les actions canadiennes ont surperformé avec une hausse de 7,95 %, tandis que l’indice Morningstar UK a progressé de 6,51 % . Le plus important revirement parmi les principaux marchés a été observé sur les actions chinoises, qui ont reculé de 6,8 % après avoir bondi de plus de 20,0 % au troisième trimestre.
La Fed poursuit sa politique de baisse des taux d’intérêt
La Fed a réduit ses taux d’intérêt à deux reprises au cours du trimestre, après une baisse au trimestre précédent. Le taux cible des fonds fédéraux est ainsi passé de 4,25 %-4,50 % au début de 2025 à une fourchette cible de 3,50 %-3,75 %.
Ces baisses sont intervenues dans un contexte de désaccord inhabituel entre les banquiers centraux, et toutes ont été accompagnées d’au moins un vote dissident au sein du Comité fédéral de l’open market, chargé de définir la politique monétaire. Certains responsables ont plaidé en faveur de nouvelles baisses afin de soutenir un marché du travail en perte de vitesse et de se prémunir contre un éventuel ralentissement économique, tandis que d’autres se sont opposés à ces baisses afin de se protéger contre le risque de hausse de l’inflation, qui a considérablement diminué depuis 2022 mais reste supérieure à l’objectif de 2 % fixé par la Fed.
Wall Street attend toujours que l’administration Trump annonce le successeur de Jerome Powell à la présidence de la banque centrale. Ils s’attendent à ce que cette personne soit favorable à un nouvel assouplissement. Néanmoins, les analystes prévoient que la Fed marquera une pause lors de sa première réunion de 2026, les marchés à terme obligataires n’anticipant qu’une probabilité de 15 % d’une baisse à ce moment-là, selon l’outil CME FedWatch.
Performance du marché obligataire au troisième trimestre
Le marché obligataire a enregistré un autre trimestre solide et a clôturé l’année en beauté, l’indice américain Core Bond Index affichant une performance de 0,97 % au quatrième trimestre et de 7,12 % pour l’année.
Le rendement des bons du Trésor à 10 ans a clôturé le trimestre à 4,18 %, en légère hausse par rapport au début du mois d’octobre. Les obligations du Trésor à 30 ans ont clôturé le trimestre à 4,84 %, en baisse par rapport au pic supérieur à 5,0 % atteint cet été. Dans l’ensemble, l’indice des obligations du Trésor américain a enregistré une performance de 0,77 % pour l’ e du trimestre et de 6,17 % pour 2025.
Les performances les plus élevées parmi les principaux indices de référence du marché obligataire ont été enregistrées par les titres hypothécaires américains, qui ont progressé de 1,59 %. Les obligations à haut rendement ont affiché une performance de 1,40 %, les obligations municipales ont progressé de 1,48 %, et les obligations à échéance intermédiaire ont gagné 1,35 %.
La courbe des taux s’accentue
Les rendements à court terme ont diminué au cours du quatrième trimestre lorsque la Fed a réduit ses taux, ouvrant la voie à une nouvelle accentuation de la courbe des taux, qui représente graphiquement les rendements des obligations d’État à différentes échéances, le plus souvent entre deux et dix ans. Elle mesure la rémunération supplémentaire exigée par les investisseurs obligataires pour le risque supplémentaire lié au fait de placer leur argent auprès du gouvernement fédéral pendant des périodes plus longues. Une courbe plus prononcée signifie que les investisseurs exigent un rendement plus élevé en échange de ce risque.
À la fin du quatrième trimestre, l’écart entre les rendements des bons du Trésor à 10 ans et à 2 ans était de 0,71 point de pourcentage, soit une augmentation par rapport à l’écart de 0,56 point enregistré à la fin du troisième trimestre.
Volatilité des actions et des obligations
La volatilité aux États-Unis, dans les marchés développés et émergents a augmenté au cours du trimestre, les actions technologiques ayant connu des fluctuations importantes. Par contre, la volatilité sur le marché obligataire a diminué encore davantage par rapport à sa moyenne sur cinq ans par rapport aux trimestres précédents.
Performance des cryptomonnaies
Après avoir connu une hausse pendant une grande partie de l’année, grâce à l’optimisme suscité par les évolutions réglementaires favorables aux cryptomonnaies à Washington et à la dynamique d’un secteur technologique en plein essor, le bitcoin a connu un revirement majeur au quatrième trimestre. Le prix de la cryptomonnaie la plus populaire a chuté de plus de 23 % lors d’une vague de ventes qui a secoué Wall Street, les investisseurs retirant leurs fonds des actifs numériques à un rythme record. Selon les analystes, cette chute a été provoquée par les ventes massives des acteurs qui avaient acheté des cryptomonnaies à l’aide de fonds empruntés.
Le bitcoin a clôturé l’année 2025 sous la barre des 89 000 dollars par pièce, en baisse par rapport à son plus haut niveau de plus de 123 000 dollars atteint début octobre. L’ether, deuxième cryptomonnaie la plus populaire, a subi des pertes encore plus importantes.
Performance du marché des matières premières
Alors que le bitcoin et d’autres actifs à risque ont connu une chute, les prix de l’or ont continué à atteindre des sommets records. Le métal précieux a enregistré une hausse de plus de 12 % au quatrième trimestre, poursuivant une tendance haussière qui dure depuis plusieurs mois, stimulée par la nervosité des marchés boursiers et les incertitudes commerciales et géopolitiques. Les investisseurs considèrent souvent l’or comme une valeur refuge, et celui-ci tend à être plus attractif en période de bouleversements économiques. Les prix du cuivre ont également connu une forte hausse, avec des gains de 17 %.
De l’autre côté, les prix du pétrole brut ont poursuivi leur chute, les États-Unis et les pays membres de l’OPEP+ ayant augmenté leur production, ce qui a accru l’offre et fait baisser les prix.
