

Points clés des perspectives des marchés boursiers pour le quatrième trimestre 2025
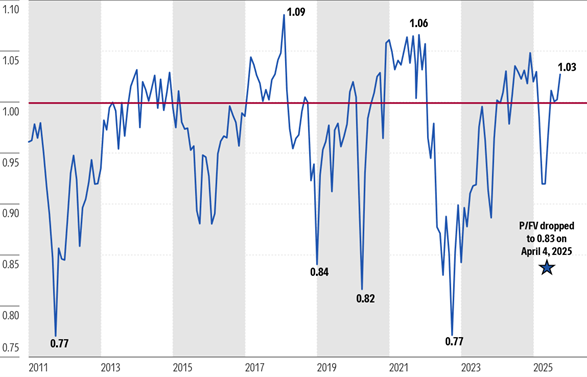
- Le marché boursier américain affiche une prime de 3 % ; il ne s’est négocié à ce niveau que 15 % du temps depuis 2010.
- Les actions de petite capitalisation et de valeur sont les derniers bastions de la valeur.
- Après la reprise de cette année, seuls l’immobilier, l’énergie et la santé restent sous-évalués.
Au 30 septembre 2025, le marché des actions américaines se négociait avec une prime de 3 % par rapport à nos estimations de juste valeur. Bien que cette situation ne soit pas sans précédent, depuis 2010, le marché boursier américain ne s’est négocié avec une prime supérieure que 15 % du temps.
Le marché se négociant légèrement au-dessus de la juste valeur et près de 40 % de la capitalisation boursière étant concentrés sur seulement 10 mégacapitalisations dont les valorisations sont principalement liées au développement de l’intelligence artificielle, il semble qu’il n’y ait pas de marge d’erreur pour s’écarter de nos solides prévisions en matière d’IA. De nombreuses actions de méga-capitalisation liées à l’IA se négocient déjà près de nos estimations de juste valeur, voire les dépassent, ce qui n’offre aucune marge de manœuvre en cas de ralentissement de la croissance de l’IA. Pour que les rendements futurs dépassent le coût moyen des capitaux propres du marché (moins le rendement des dividendes), plusieurs choses pourraient se produire, notamment une surévaluation des valorisations, un développement de l’IA dépassant les attentes déjà élevées ou des gains de productivité entraînant une croissance des bénéfices supérieure aux prévisions de base.
Pour ce qui est de l’avenir, le marché avance sur la corde raide. L’élan positif lié à l’essor de l’IA et à l’assouplissement monétaire anticipé compense à peine les vents contraires macroéconomiques négatifs et les pressions inflationnistes. Les dépenses en matière d’intelligence artificielle contribuent à maintenir une croissance qui, autrement, aurait pu s’essouffler. En outre, la Fed devrait réduire ses taux à deux reprises d’ici la fin de l’année, et les taux à long terme devraient diminuer, le Trésor à 10 ans s’établissant en moyenne à 3,9 % en 2026. Toutefois, au cours des quatre prochains trimestres, le ralentissement de la croissance de la consommation, l’atonie de la construction de logements neufs et la disparition des mesures de relance pèseront sur l’économie.
Les négociations commerciales et les droits de douane restent un joker. Bien que les droits de douane n’aient pas encore eu d’impact significatif sur l’inflation, nous prévoyons que l’inflation mesurée par les dépenses de consommation personnelle atteindra 3,0 % en 2026 avant de s’atténuer.
Cours/juste valeur de la couverture de recherche sur les actions américaines de Morningstar à la fin du mois
Le positionnement est particulièrement important
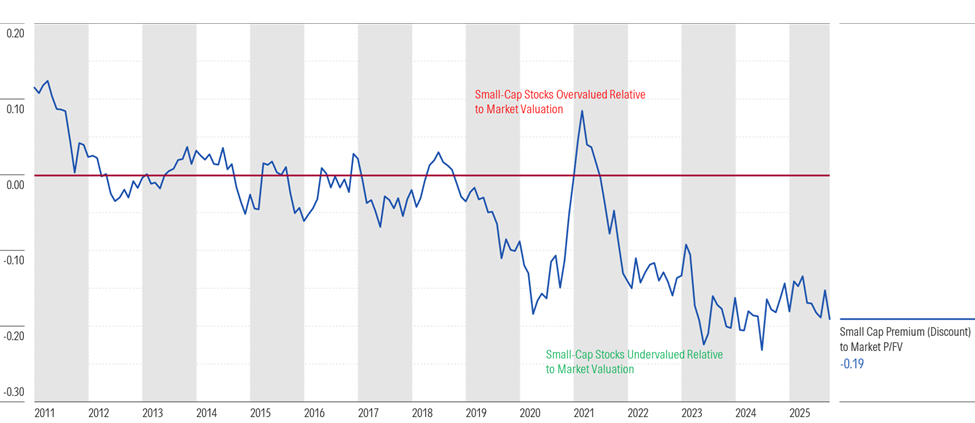
Les marchés se négociant à une prime par rapport à un composite de nos justes valeurs, le positionnement est encore plus important que d’habitude. En termes de capitalisation, les actions de petite capitalisation restent très attrayantes, se négociant avec un rabais de 16 % par rapport à notre estimation de juste valeur. D’après nos évaluations, les petites capitalisations sont particulièrement attrayantes tant en valeur absolue qu’en valeur relative. Les actions de moyenne capitalisation se négocient un peu en dessous de leur juste valeur et les actions de grande capitalisation bénéficient d’une prime de 4 %.
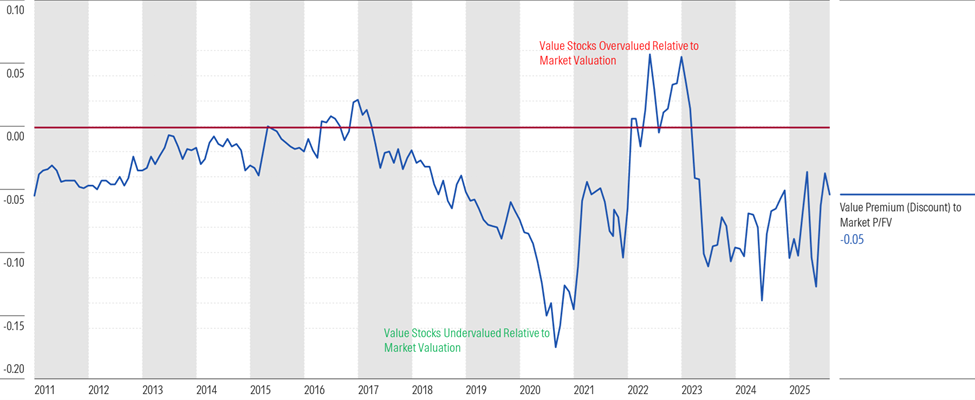
Par style, les actions de valeur restent sous-évaluées, se négociant avec un rabais de 3 %, tandis que les actions de base bénéficient d’une prime de 4 % et les actions de croissance d’une prime de 12 %. Depuis 2010, la catégorie des valeurs de croissance ne s’est négociée avec une prime supérieure que 5 % du temps. Compte tenu de la forte valorisation des actions de croissance, la valeur est beaucoup plus attrayante en termes de valeur relative.
Cours/juste valeur par Matrice de style Morningstar

Dans nos perspectives de marché pour le deuxième trimestre 2025, nous avons noté que “Historiquement, les actions de petite capitalisation ont enregistré les meilleures performances lorsque la Fed assouplit sa politique monétaire, que les taux d’intérêt à long terme sont en baisse et que l’économie est prête à commencer à rebondir. Cela ne semble pas être le cas à court terme et, bien que ces actions soient sous-évaluées, il faudra peut-être attendre la fin de l’année pour qu’elles commencent à fonctionner.” Puis, dans nos Perspectives du marché de septembre 2025, nous avons souligné que “deux de ces trois conditions sont en train de se concrétiser, la troisième restant une question en suspens”.
À l’avenir, même si nous prévoyons un ralentissement du taux de croissance économique sur une base séquentielle au cours des prochains trimestres, nous pensons que les investisseurs en quête de valeur se concentreront sur l’espace des petites capitalisations, à la recherche d’opportunités sous-évaluées qui ont été négligées et laissées de côté, l’IA ayant absorbé tout l’oxygène du marché cette année.
Les actions de petite capitalisation continuent de se négocier avec un fort rabais par rapport à la valorisation du marché large
Dans un marché qui devient surévalué, nous voyons de la valeur dans les rendements en dividendes relativement plus élevés que l’on trouve dans la catégorie “value”. Les actions à dividendes élevés sous-évaluées peuvent offrir aux investisseurs un potentiel d’appréciation du cours de l’action, ainsi qu’un rendement en attendant. En outre, ces types d’actions à faible durée de vie devraient se négocier moins cher que l’ensemble du marché dans un scénario de baisse.
Les actions de valeur continuent de se négocier avec un fort rabais par rapport à la valorisation du marché large
Où nous voyons de la valeur par secteur
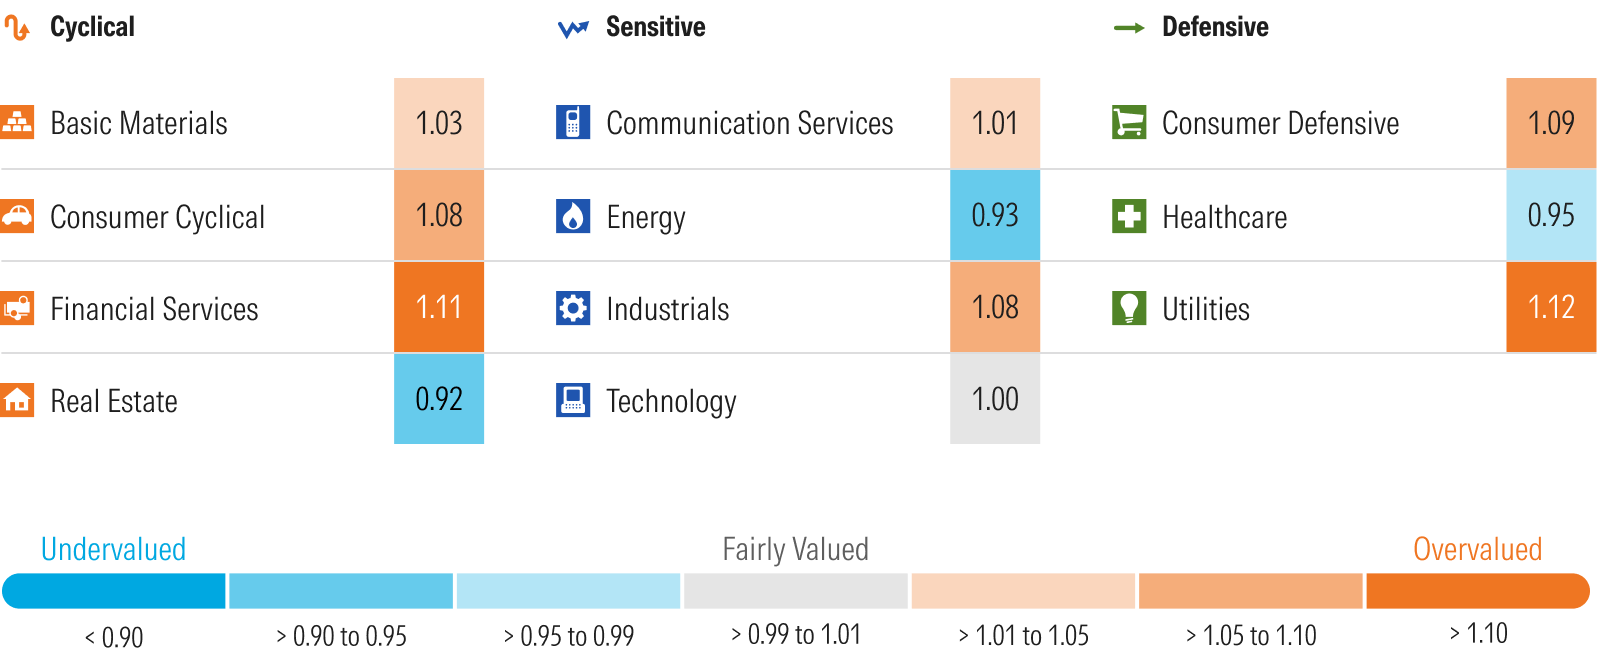
Après le rebond de cette année, il est devenu plus difficile de trouver des opportunités sous-évaluées et, à ce stade, seuls l’immobilier, l’énergie et la santé restent sous-évalués sur une base sectorielle.
Même si l’immobilier devrait bénéficier de l’assouplissement de la politique monétaire et de la baisse des taux d’intérêt, ses rendements sont restés bien en deçà de ceux de l’ensemble du marché. Les tours de transmission sans fil et les actions liées au logement ont été parmi les moins performantes récemment ; cependant, nous pensons que le marché a surcorrigé à la baisse et nous voyons de la valeur dans ces actions après le repli. D’une manière générale, nous voyons une meilleure valeur et des opportunités dans le secteur de l’immobilier dont les actions sont de nature défensive.
L’énergie est devenue encore plus sous-évaluée, principalement en raison de l’augmentation des valorisations de nombreux producteurs de pétrole et de gaz. Nous avons augmenté nos prévisions de milieu de cycle pour les prix du pétrole de 5 dollars par baril, de sorte que nos projections pour le West Texas Intermediate sont de 60 dollars par baril et pour le Brent de 65 dollars par baril. Même si nous prévoyons que la demande de pétrole atteindra son maximum à la fin de cette décennie et commencera à diminuer par la suite, l’augmentation des prix est principalement due à l’actualisation de nos prévisions concernant les futures contraintes de l’offre.
Le secteur de la santé reste sous-évalué, car il a nettement sous-performé le marché général cette année. La baisse de 30 % de UnitedHealth Group UNH cette année a été le plus grand détracteur du secteur en raison de la hausse des coûts médicaux et des taux d’utilisation, combinée à un examen approfondi de la réglementation. Les inquiétudes concernant les changements potentiels des réglementations gouvernementales, la demande de vaccins et les taux de remboursement pèsent sur l’industrie pharmaceutique mondiale. Dans le secteur de la santé, nous estimons que les fabricants de dispositifs médicaux, la technologie médicale et les produits médicaux consommables présentent une valeur significative.
Le changement le plus important dans les évaluations sectorielles depuis le mois dernier s’est produit dans le secteur des communications. Le cours/juste valeur est passé d’une décote de 7 % le mois dernier à une prime de 1 %. Cette augmentation fait suite à la hausse de 14 % du titre Alphabet GOOGL en septembre. Les deux séries de fonds d’Alphabet représentent 43 % de l’indice sectoriel et, à ce titre, les variations de son cours ont un impact surdimensionné sur le secteur. Suite à cette hausse des cours, l’action Alphabet est passée d’une cote 4 étoiles à une cote 3 étoiles, et le secteur devrait désormais être équipondéré plutôt que surpondéré. Si le secteur est juste valeur, nous notons qu’il existe encore un nombre important de fournisseurs de communications traditionnels, tels que Verizon VZ, noté 4 étoiles, dont les actions restent nettement sous-évaluées.
Le deuxième plus grand changement de valorisation s’est produit dans le secteur de la consommation cyclique, qui est passé en territoire surévalué. Toutefois, bien que le secteur soit surévalué, la totalité de l’augmentation de la valorisation est due à la hausse spectaculaire de 33 % de Tesla (TSLA ) en septembre. Tesla représente 18 % de la capitalisation boursière du secteur.
Le secteur des services publics est devenu encore plus surévalué et se négocie désormais avec une prime de 12 % par rapport à sa juste valeur. Depuis la fin de l’année 2010, il n’y a eu que quelques autres cas où le secteur s’est négocié avec une prime plus élevée. Alors que nous prévoyons une augmentation significative de la demande d’électricité pour alimenter le développement de l’IA, nous pensons que le marché surestime le niveau de rentabilité que cette demande va générer.
Le secteur de la technologie s’est rapproché de sa juste valeur après s’être négocié avec un léger rabais le mois dernier. La hausse des cours des actions Apple AAPL et Nvidia NVDA au cours du mois est à l’origine d’une grande partie de l’augmentation de l’évaluation du marché.
Cours/juste valeur Morningstar par secteur
Une année particulièrement volatile
Souvent, les marchés boursiers agissent comme un pendule et passent d’une situation de surévaluation à une situation de sous-évaluation et vice-versa. Cette année a été l’une de ces périodes. Bien que nous continuions à conseiller aux investisseurs d’investir à long terme, les récentes fluctuations à court terme des marchés ont créé des opportunités.
Dans nos perspectives de marché pour 2025, nous avons noté que le marché boursier américain a commencé l’année avec une rare prime par rapport à la juste valeur. La sortie de DeepSeek en janvier a été le catalyseur qui a amorcé le repli des actions d’IA surévaluées et surexploitées, et la baisse s’est encore accentuée après l’annonce de droits de douane radicaux en avril. Le marché est tombé à une rare décote par rapport à la juste valeur. Dans notre mise à jour spéciale sur les perspectives de marché publiée le 7 avril 2025 et dans l’épisode du 7 avril de notre podcast hebdomadaire, The Morning Filter, nous sommes passés à une recommandation de surpondération des actions américaines. Peu de temps après, les actions ont entamé une reprise particulièrement abrupte, les droits de douane ayant été mis en pause et le marché ayant réalisé que DeepSeek n’était pas la menace pour les dépenses d’IA initialement redoutée.
Variation des estimations de cours/juste valeur de la couverture de la recherche sur les actions de Morningstar au cours de l'année

