
Les lecteurs de longue date auront peut-être remarqué que je consacre rarement beaucoup de temps à écrire sur les questions macroéconomiques. L’une de mes convictions profondes est qu’il est pratiquement impossible de prédire l’évolution des taux d’intérêt, de la croissance économique, des fluctuations monétaires ou de l’inflation, sans parler de l’impact que ces facteurs pourraient avoir sur les performances des investissements.
Comme l’a si bien dit Peter Lynch, « Si vous consacrez 13 minutes par an à l’économie, vous en perdez 10 ».
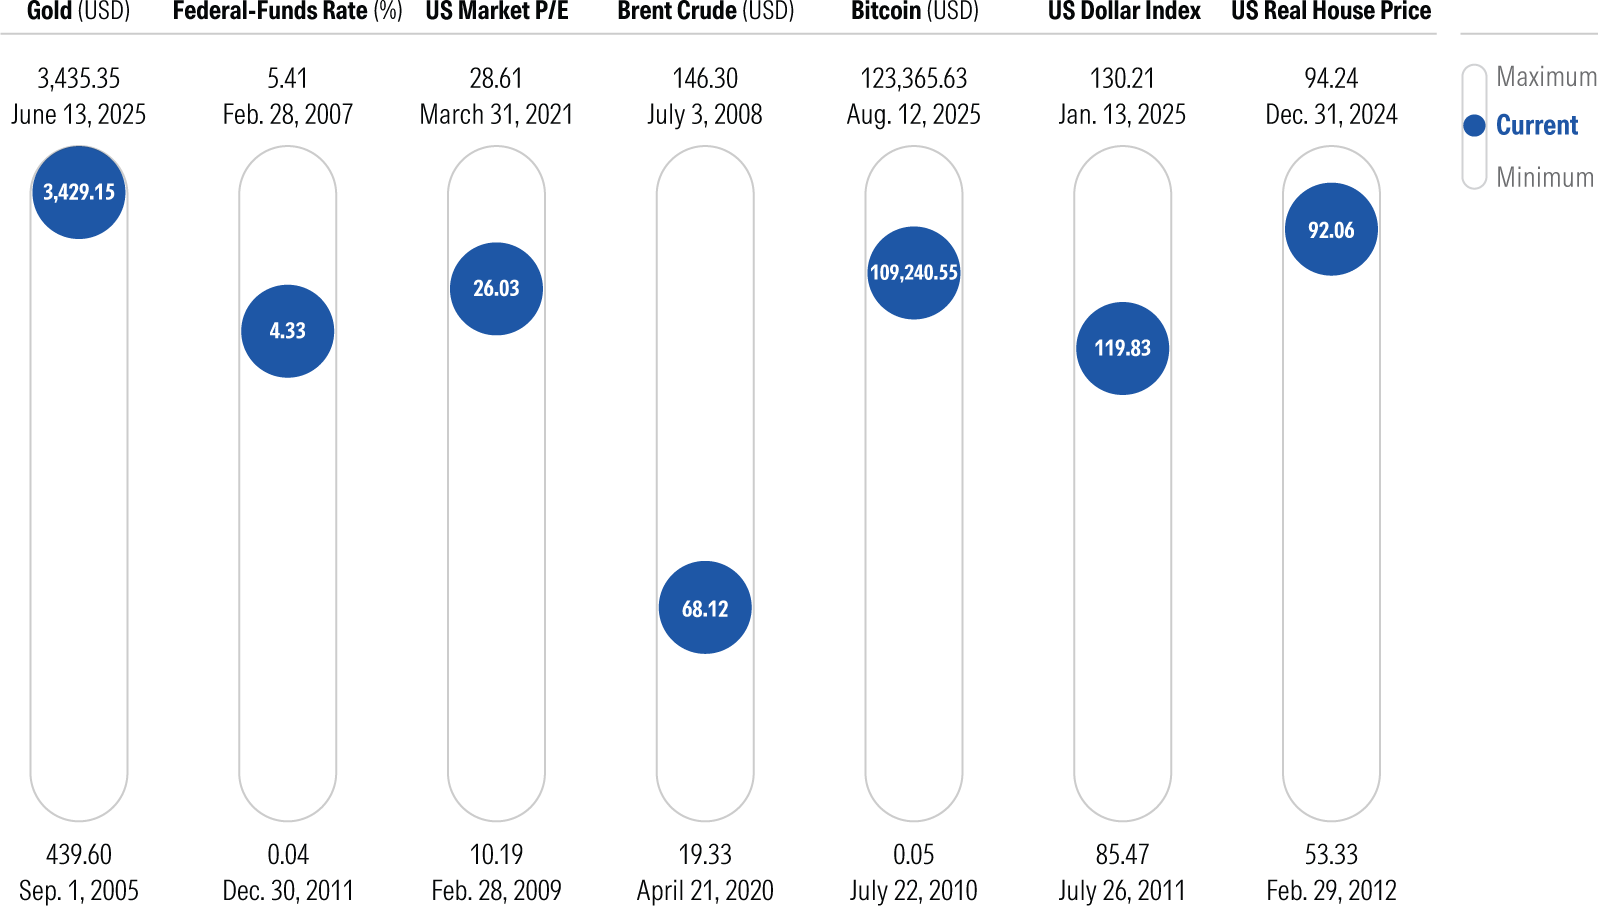
Cela dit, il peut être utile de prendre du recul et d’avoir une vue d’ensemble de temps en temps. Pour ce faire, j’ai mis à jour un graphique inclus dans le Markets Observer de Morningstar qui présente sept indicateurs clés et leur position par rapport à leur fourchette au cours des 20 dernières années. J’apprécie ce graphique car il contient de nombreuses informations ; même sans lire tous les détails, on peut constater que six de ces sept indicateurs se situent actuellement à des niveaux assez élevés par rapport à leurs fourchettes historiques. Dans l’ensemble, cela suggère qu’une certaine prudence est de mise.
Thermomètre du marché
Or
Niveau actuel : très élevé
Ce que cela signifie : l’or est en plein essor, mais il faut se méfier de la performance.
Comme je l’ai mentionné dans un article récent, l’or a été la classe d’actifs la plus performante au cours des 20 dernières années, et a également enregistré une hausse de plus de 31 % depuis le début de l’année jusqu’au 31 août 2025. Cette performance s’explique en partie par les achats d’or effectués par les banques centrales du monde entier dans le cadre de la « dédollarisation » de leurs réserves, ainsi que par la recherche d’une valeur refuge par d’autres investisseurs dans un contexte de turbulences macroéconomiques et d’incertitude géopolitique.
Ces tendances pourraient se poursuivre, mais il existe également un risque supplémentaire maintenant que l’or se négocie à un niveau aussi élevé. Les chercheurs universitaires Campbell Harvey et Claude Erb ont constaté que, sur le long terme, les prix de l’or ont tendance à revenir à la moyenne. Lorsque l’or se négocie à des prix élevés en termes corrigés de l’inflation, les prix ont souvent baissé au cours des périodes suivantes. Cela s’est produit en 1980, lorsque les prix élevés ont été suivis d’une longue période de rendements médiocres pendant la majeure partie de la décennie suivante. Le même schéma s’est reproduit lorsque le prix réel de l’or a atteint un pic en août 2011, suivi d’une forte baisse entre 2013 et 2015.
En résumé, la récente hausse du cours de l’or implique que le risque potentiel est encore plus élevé que d’habitude. À mon avis, il est prudent de limiter toute exposition à l’or à 5 % du portefeuille total (ou moins). Il est également important de garder à l’esprit que la tendance haussière actuelle ne durera probablement pas éternellement.
Taux des fonds fédéraux
Niveau actuel : relativement élevé
Ce que cela signifie : même après une baisse des taux, les rendements des liquidités restent supérieurs à l’inflation, ce qui rend les titres à revenu fixe relativement attrayants.
Le point médian de la fourchette cible du taux des fonds fédéraux s’élevait à 4,33 % au 31 août (date de toutes les données ci-dessus), mais il a depuis diminué pour atteindre environ 4,15 %. Toutefois, le taux des fonds fédéraux reste nettement supérieur à son niveau le plus bas de 0,04 % enregistré fin 2011, lorsque la politique de taux d’intérêt zéro de la Réserve fédérale a atteint son point le plus bas. Dans le sillage de la crise financière mondiale, la Fed a agressivement abaissé les taux à court terme à près de zéro pour stabiliser l’économie. Elle a également acheté des bons du Trésor américain et des prêts hypothécaires d’agences afin de maintenir les rendements obligataires à un niveau bas. La politique monétaire de taux nul et les cycles successifs d’assouplissement quantitatif ont conduit à une période de près de 15 ans de faibles coûts d’emprunt.
En mars 2022, la politique monétaire de taux nul n’est plus qu’un lointain souvenir, la Fed s’étant lancée dans une série de hausses agressives des taux d’intérêt afin de juguler l’inflation. Mais même maintenant que les taux sont de nouveau orientés à la baisse, les rendements des liquidités et des titres à court terme restent relativement attractifs. Par exemple, le rendement des bons du Trésor à trois mois, d’environ 3,98 % au 19 septembre 2025, est resté bien supérieur au dernier taux d’inflation annuel de 2,90 %. Par conséquent, les investisseurs qui épargnent pour des objectifs à court terme n’ont pas à s’inquiéter de l’érosion de la valeur de leur épargne au fil du temps, du moins pour le moment.
Plus généralement, les rendements des titres à revenu fixe de haute qualité restent nettement plus élevés qu’il y a quelques années. Lorsque les taux étaient extrêmement bas, les rendements ne pouvaient qu’augmenter et les prix des obligations ne pouvaient que baisser. Aujourd’hui, nous sommes clairement dans un environnement différent, ce qui rend les obligations plus attrayantes qu’elles ne l’étaient il y a dix ans.
C/B du marché américain
Niveau actuel : élevé
Ce que cela signifie : les actions nationales sont évaluées à des niveaux élevés, ce qui rend la diversification internationale encore plus importante qu’à l’accoutumée.
Les actions américaines ont été la deuxième catégorie d’actifs la plus performante au cours des 20 dernières années (juste derrière l’or sur cette période). Hormis quelques brèves baisses en 2018, début 2020 et 2022, les actions nationales ont continué à progresser, les hausses de prix étant tirées par la croissance des bénéfices des entreprises et l’expansion des multiples. En conséquence, le ratio cours/bénéfice global de l’indice Morningstar US Market Index a plus que doublé par rapport à son niveau le plus bas de 10,19 atteint au lendemain de la crise financière mondiale. Au 31 août, le ratio cours/bénéfice de l’indice de référence était en légère baisse par rapport à son pic de 28,61, mais restait dans la fourchette haute des 20 dernières années.
Les valorisations des actions pourraient rester élevées si les bénéfices des entreprises continuent d’afficher de bons résultats, mais les prix élevés signifient également que les actions ont plus de marge de baisse si la croissance est inférieure aux attentes. Et maintenant que les valorisations ont déjà grimpé, il n’y a plus autant de marge pour une expansion future des multiples comme moteur des rendements du marché boursier.
Si le marché américain dans son ensemble n’est pas un panier d’aubaines, il existe encore quelques poches de valeur pour les investisseurs soucieux des prix. Les actions à petite capitalisation, ainsi que des secteurs tels que l’énergie, la santé et l’immobilier, semblent plus attrayantes selon les estimations de Morningstar concernant leur juste valeur sous-jacente. Et les valorisations des actions internationales restent inférieures à celles de leurs homologues nationales, malgré les forts gains enregistrés par les actions non américaines depuis le début de l’année.
Pétrole brut de référence Brent
Niveau actuel : relativement bas
Ce que cela signifie : envisagez d’ajouter une petite position dans un fonds de matières premières à large base qui comprend une exposition à l’énergie pour la protection contre l’inflation.
Le prix du pétrole a connu des hauts et des bas spectaculaires au cours des 20 dernières années. Au début de la période, les prix ont grimpé en flèche, poussés par la demande croissante de la Chine et d’autres marchés émergents, combinée à une offre limitée. En conséquence, les prix ont atteint un sommet d’environ 146 dollars le baril en juillet 2008. Ce pic a été suivi d’une chute vertigineuse pendant la crise financière mondiale, lorsque le prix a chuté de plus de 50 %. Les prix se sont partiellement redressés au cours des années suivantes, avant de subir de fortes pertes en 2014 et 2015, car le groupe de l’OPEP, composé des principaux pays exportateurs de pétrole, a maintenu des niveaux de production élevés, ce qui a entraîné une surabondance de l’offre. Après la pandémie, les prix du pétrole ont atteint leur niveau le plus bas, soit 19,33 dollars le baril, en avril 2020.
Depuis lors, les prix du pétrole se sont partiellement redressés, mais ils ont surtout suivi une tendance baissière au cours des dernières années. Les inquiétudes liées à la faiblesse économique de la Chine et à la transition vers les énergies renouvelables ont pesé sur les rendements. Les questions géopolitiques, telles que les guerres en cours au Moyen-Orient et en Ukraine, ont également ajouté à l’incertitude.
Nombre de ces vents contraires pourraient perdurer, et un éventuel ralentissement économique aux États-Unis constituerait un autre facteur négatif. Mais pour les investisseurs qui peuvent tolérer le risque, une petite participation dans un fonds de matières premières à large assise comprenant une exposition à l’énergie pourrait contribuer à améliorer la diversification du portefeuille et à se prémunir contre l’inflation.
Bitcoin
Niveau actuel : élevé
Ce que cela signifie : si vous ne détenez pas encore de bitcoins ou d’autres actifs numériques, prenez garde à ne pas acheter le battage médiatique.
Le bitcoin est un nouveau venu sur la scène et n’a existé que relativement récemment. Le pseudonyme Satoshi Nakamoto a extrait le bloc initial de la blockchain du bitcoin au début de l’année 2009, mais la plupart des acheteurs n’ont pu acheter des bitcoins que plus tard dans l’année. Les premiers achats pouvaient être effectués pour quelques centimes de dollars, avec un prix plancher de 0,05 dollar par bitcoin en juillet 2010. Les premiers acheteurs ont accumulé des gains spectaculaires depuis lors, et le rendement annualisé de 86,2 % du bitcoin sur la période de 10 ans qui s’est achevée le 31 août 2025 en a fait de loin la catégorie d’actifs la plus performante au cours de cette période.
Toutefois, les acheteurs potentiels doivent être conscients de l’extrême volatilité du cours du bitcoin. En plus de ses gains spectaculaires, le bitcoin a connu des baisses extrêmes. Le prix a chuté d’environ 75 % entre décembre 2017 et janvier 2019, et d’autant lors d’un autre “hiver cryptographique” entre octobre 2021 et décembre 2022.
Le bitcoin ne générant pas de flux de trésorerie, il est difficile de déterminer sa valeur. Et si l’actif numérique a commencé à gagner en crédibilité auprès des investisseurs institutionnels, il reste un actif spéculatif dont les fluctuations de prix sont souvent motivées par la peur de manquer. Il se négocie actuellement à environ 10 % de son pic d’environ 123 000 dollars par bitcoin, ce qui incite encore plus à la prudence.
Indice du dollar américain
Niveau actuel : relativement élevé
Ce que cela signifie : le dollar pourrait continuer à s’affaiblir au cours des prochaines années.
Pendant des années, le dollar américain a semblé inarrêtable. L’indice nominal large du dollar américain a atteint un plancher de 85,47 en juillet 2011 et a poursuivi sa progression jusqu’au début de cette année. Au début de sa longue ascension, le dollar a bénéficié des turbulences sur d’autres marchés. Alors que des pays comme la Grèce, l’Italie, le Portugal et l’Espagne étaient aux prises avec des niveaux d’endettement insoutenables, les investisseurs ont fui les actifs libellés en euros pour se réfugier dans le dollar.
La croissance économique généralement forte et l’augmentation des bénéfices des entreprises américaines ont également soutenu le dollar, tout comme la position incontestée du billet vert en tant que première monnaie de réserve mondiale.
La situation a commencé à changer. Depuis le début de l’année et jusqu’au 31 août 2025, l’indice nominal du dollar américain a chuté d’environ 7 %. Toutefois, la valeur actuelle de l’indice (119,83) reste élevée par rapport à la fourchette du dollar au cours des 20 dernières années. Les banques centrales du monde entier ont “dédollarisé” leurs réserves en achetant de l’or et d’autres devises. L’augmentation de la dette fédérale, qui équivaut à 119 % du produit intérieur brut, pourrait également affaiblir la confiance des investisseurs et réduire encore la demande d’actifs en dollars. De nouvelles réductions de taux par la Réserve fédérale américaine dans le courant de l’année constitueraient un autre facteur de baisse de la demande d’actifs libellés en dollars.
Il est donc particulièrement important de veiller à ce que votre portefeuille soit exposé à des actifs non libellés en dollars. Outre une exposition aux actions nationales, la plupart des portefeuilles devraient inclure un fonds d’actions internationales qui ne couvre pas son exposition aux devises.
Cours immobiliers aux États-Unis
Niveau actuel : très élevé
Ce que cela signifie : Les retraités peuvent avoir la possibilité de puiser dans la valeur nette de leur logement pour couvrir leurs dépenses, tandis que les jeunes peuvent se voir empêchés d’acheter un logement en raison des prix élevés.
Après avoir baissé pendant quelques années à la suite de la crise financière mondiale, les prix de l’immobilier aux États-Unis ont pour la plupart augmenté en termes corrigés de l’inflation. Notre indice de référence personnalisé des prix immobiliers réels (corrigés de l’inflation) a atteint son niveau le plus bas, à 53,33, au début de 2012 et se rapproche désormais de son sommet, à 94,24.
Bien que les prix de l’immobilier varient selon les endroits, de nombreux retraités peuvent disposer d’une valeur immobilière de plusieurs centaines de milliers de dollars. Dans la région métropolitaine de Chicago, par exemple, le prix moyen d’une maison est actuellement d’environ $ US 362 000, contre seulement $ US 160 000 en 2012. Les retraités qui ne voient pas d’inconvénient à réduire la taille de leur logement pourraient vendre leur résidence actuelle et emménager dans un appartement, une maison de ville ou une maison individuelle plus petite. Le produit de la vente d’une maison pourrait également servir à couvrir une partie des frais liés à l’emménagement dans une résidence pour personnes âgées offrant des soins continus.
Les retraités qui ne souhaitent pas déménager peuvent également envisager un prêt immobilier ou un prêt hypothécaire rechargeable, bien que ces deux options puissent être coûteuses et complexes.
À l’autre extrémité du spectre, les jeunes peuvent se trouver dans l’impossibilité d’acheter une maison en raison des prix élevés. Ils devront peut-être se contenter d’une petite maison à rénover ou continuer à louer pendant quelques années supplémentaires tout en constituant une épargne.
