
Elon Musk n’est pas content.
Elon Musk, PDG et actionnaire à 13 % de Tesla TSLA, demande au conseil d’administration de l’entreprise de lui accorder davantage de droits de vote sur le constructeur de véhicules électriques, selon un récent article du Wall Street Journal.
Pour situer le contexte, M. Musk a vendu une grande partie des actions de Tesla pour financer son rachat de Twitter. La façon conventionnelle de voir les choses consisterait à dire que si Musk voulait un plus grand contrôle de Tesla, il n’aurait peut-être pas dû vendre autant d’actions. Mais il n’y a jamais rien de conventionnel à propos de Elon Musk. Son objectif est d’écarter les « activistes qui infiltrent ces organisations et ont des idées étranges sur ce qui devrait être fait ».
« Ces organisations » offrent des conseils en matière de vote par procuration et fournissent des études et des recommandations de vote sur les résolutions soumises au vote des actionnaires lors des assemblées générales des entreprises. Pour en savoir plus sur le vote par procuration, lisez ceci. Mais on ne sait pas grand-chose de l’activité de conseil en matière de procuration, qui est menée par les sociétés ISS et Glass Lewis. (Morningstar Sustainalytics propose également des recommandations de vote par le biais de son service ESG Voting Policy Overlay).
Musk a tweeté :
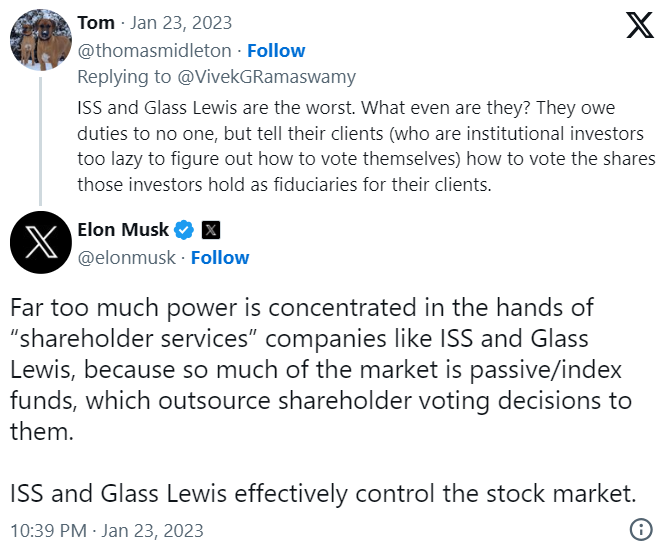
ISS et Glass Lewis ont fermement réfuté ces affirmations, qui reviennent fréquemment. Les chercheurs de Morningstar ont également examiné ce sujet de près.
Alors que la saison des procurations démarre, cet article tente de répondre à trois questions importantes : Qui sont les conseillers en matière de procuration ? Que font-ils ? Et comment cela affecte-t-il vos investissements ?
Les conseillers en matière de procuration : Qui sont-ils et que font-ils ?
Dans le document de procuration qui précède chaque assemblée annuelle, les investisseurs sont généralement confrontés à une série de propositions formulées par des actionnaires indépendants en vue d’améliorer la transparence sur la manière dont une entreprise exerce ses activités et gère les risques. Les conseillers en matière de vote par procuration aident les gestionnaires de fonds et autres investisseurs institutionnels à décider comment voter sur ces résolutions d’actionnaires. ISS et Glass Lewis, les leaders du marché, contrôlent plus de 90 % du marché des conseillers en matière de vote par procuration.
Il y a des milliers d’entreprises avec des centaines de milliers de résolutions à voter. Les conseillers en matière de procuration constituent un élément important du système de gouvernance des marchés publics. Ils permettent aux gestionnaires de se concentrer sur les questions de vote les plus importantes et d’utiliser les recommandations des conseillers en procuration pour prendre des décisions sur des questions plus courantes.
Cela signifie-t-il que les questions clés des entreprises sont décidées par les conseillers en matière de vote par procuration et non par les actionnaires ?
En bref, non.
Les conseillers en matière de procuration conseillent, les gestionnaires de fonds décident. En voici la preuve.
Si les gestionnaires « externalisaient les décisions de vote des actionnaires » à des conseillers en matière de procuration, comme le prétend Musk, ils prendraient des décisions similaires. Morningstar a constaté le contraire. La recherche de Morningstar sur le vote par procuration démontre que c’est l’inverse qui est vrai - les votes des gestionnaires d’actifs sur les propositions environnementales, sociales et de gouvernance sont devenus moins corrélés au cours des dernières années.
Comment les gestionnaires d’actifs votent-ils sur les questions de gouvernance et de développement durable ? La réponse est que les conseillers en matière de vote par procuration conseillent et que les gestionnaires décident. Plusieurs raisons nous permettent d’affirmer cela de manière aussi catégorique.
Tout d’abord, la plupart des gestionnaires d’actifs ont leurs propres politiques de vote par procuration, d’engagement et d’intégration ESG. Ces politiques sont plus ou moins précises quant à la manière dont le gestionnaire peut voter sur les différentes questions ESG. La question est compliquée par les pratiques différentes de chaque entreprise. Selon l’entreprise, le décideur du vote peut varier - parfois c’est le gestionnaire de portefeuille, parfois un spécialiste de l’intendance, et dans certains cas litigieux, un comité de haut niveau décidera. De même, le degré de liberté accordé aux décideurs de vote de chaque entreprise pour prendre des décisions au cas par cas varie également.
Dans l’ensemble, il existe un large éventail de facteurs d’influence et de décideurs qui font que les cadres prennent des décisions différentes sur les mêmes questions de vote par procuration.
Les gestionnaires se contentent-ils donc de copier et de coller les recommandations de vote des conseillers en gestion de patrimoine ? Les données montrent que c’est le contraire qui est vrai.
Une étude réalisée en 2015 par Proxy Insight indique que plus de 70 % des gestionnaires d’actifs utilisent leur propre politique sur mesure plutôt que la politique standard d’un conseiller en matière de procuration (connue sous le nom de politique de référence). Une étude plus récente, publiée en avril 2023 par le Financial Reporting Council, un organisme de réglementation britannique, indique que ce chiffre n’a pas beaucoup changé. Selon cette étude, 75 % des investisseurs institutionnels utilisent les recommandations des conseillers en vote par procuration adaptées à leur politique de vote sur mesure plutôt que la politique de référence.
Les recherches de Morningstar révèlent des résultats similaires. Nous avons analysé les décisions de vote des gestionnaires sur les résolutions ESG clés des entreprises américaines. (Nous définissons les résolutions clés comme des propositions d’actionnaires soutenues par au moins 40 % des actionnaires indépendants d’une société).
Les gestionnaires d’actifs prennent des décisions très différentes sur les questions ESG. En examinant les trois grands gestionnaires d’indices, par exemple, nous avons constaté que BlackRock et State Street ont soutenu plus de la moitié des 227 résolutions clés des entreprises américaines au cours des trois dernières années de vote par procuration (51 % et 65 % des votes de leurs fonds, respectivement). Le soutien de Vanguard à ces résolutions a été environ deux fois moins important que celui de ses trois grands concurrents au cours de la même période (28 %). Si l’on se limite à l’année la plus récente, les différences sont encore plus marquées : 66 % des votes des fonds de State Street sur les résolutions ESG clés ont été exprimés en leur faveur, contre 37 % chez BlackRock et seulement 9 % chez Vanguard.
Ces différences d’approche manifestes sont la raison pour laquelle nous insistons souvent sur la nécessité pour les investisseurs d’évaluer la position de leur gestionnaire sur les questions sociales et environnementales. De cette manière, les investisseurs peuvent s’assurer que les efforts d’engagement et de vote de leur gestionnaire sont bien alignés sur leurs propres valeurs et priorités.
Un rôle croissant pour les conseillers en matière de procuration à l’avenir
Notamment, BlackRock, State Street et Vanguard proposent cette année le vote par procuration à un plus grand nombre de leurs clients. (Certains appellent cela le « pass-through voting »).
Cela signifie qu’un nombre croissant d’investisseurs auront la possibilité de choisir une politique de vote qui reflète leurs propres priorités en matière d’ESG ou de continuer à s’en remettre à la discrétion du gestionnaire d’actifs. Les investisseurs ne seront autorisés qu’à sélectionner la politique qu’ils préfèrent, plutôt que de demander des décisions de vote spécifiques sur les résolutions lors de l’assemblée des actionnaires de chaque société. Toutefois, ces options permettent aux investisseurs d’exprimer des préférences de vote plus larges sur des thèmes clés tels que les nominations au conseil d’administration ou les résolutions d’actionnaires sur les questions ESG, et les politiques sont principalement rédigées par des conseillers en matière de procuration.
Le rôle des conseillers en matière de procuration devrait donc continuer à se développer, en mettant encore plus l’accent sur les préférences des investisseurs qu’auparavant.
En résumé, il n’a jamais été aussi important d’évaluer vos priorités en matière d’ESG en tant qu’investisseur et de prendre des mesures pour veiller à ce que vos points de vue soient représentés.
