
Les nouveaux retraités n'ont pas eu la vie facile ces derniers temps. Lorsque les cours des actions et des obligations se sont effondrés en 2022, de nombreux retraités ont vu la valeur de leur portefeuille fortement diminuer ; un portefeuille type composé à 50 % d'actions et à 50 % d'obligations aurait perdu environ 16 % sur l'année. Bien que les conditions boursières se soient légèrement améliorées en 2023, à la date du 31 octobre, les portefeuilles équilibrés n'ont pas encore récupéré toutes les pertes subies en 2022. Pour ne rien arranger, l'inflation a contraint de nombreux retraités à effectuer des retraits plus importants à mesure que la valeur de leur portefeuille diminuait.
Mais pour ceux qui sont sur le point de prendre leur retraite, les perspectives de revenu-retraite semblent un peu plus reluisantes. Dans notre document de recherche récemment publié intitulé « The State of Retirement Income 2023 » (l’état du revenu-retraite en 2023), mes coauteurs Christine Benz, John Cotes et moi-même estimons que les retraités qui tirent un revenu d'un portefeuille de placement peuvent désormais se permettre de retirer jusqu'à 4 % comme taux de dépense initial, avec une probabilité de disposer encore de fonds après un horizon temporel de 30 ans de l’ordre de de 90 %. Ce chiffre est le pourcentage de retrait sûr le plus élevé depuis que Morningstar a commencé à effectuer cette recherche en 2021. (Le taux de retrait sûr initial le plus élevé basé sur des hypothèses similaires était de 3,3% en 2021 et de 3,8% en 2022).
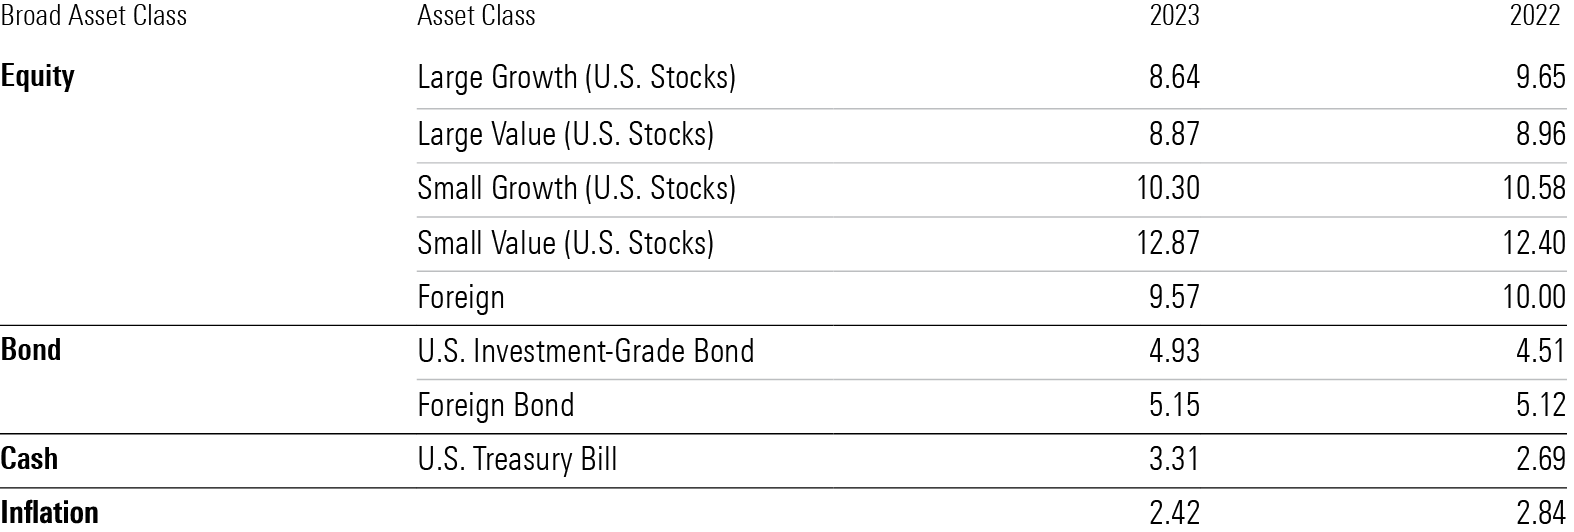
La raison ? Avec l'augmentation des rendements des obligations et des liquidités, les clients potentiels des portefeuilles, et donc les montants que les nouveaux retraités peuvent retirer en toute sécurité de ces portefeuilles sur un horizon de 30 ans, ont continué à s'améliorer depuis que nous avons évoqué ce sujet l'année dernière. Des perspectives d'inflation plus modérées ont également contribué à cette amélioration : nous avons utilisé une prévision d'inflation à long terme de 2,42 % cette année, contre 2,84 % en 2022.
Les retraités qui sont prêts à utiliser des stratégies plus souples ou à apporter d'autres modifications à l'approche de base consistant à utiliser 4 % comme point de départ des retraits, puis à ajuster ce montant chaque année pour tenir compte de l'inflation, peuvent bénéficier de retraits initiaux encore plus élevés, à condition qu'ils soient prêts à accepter d'autres compromis, tels que des flux de trésorerie réels fluctuant d'une année sur l'autre et la possibilité d'avoir moins d'actifs restants à la fin d'une période de 30 ans.
Approfondir les recherches : une analyse des taux de retrait sûrs
Comme dans l'étude de l'année dernière, nous avons utilisé un « cas de base » pour tester des taux de retrait initiaux sûrs. Plus précisément, nous sommes partis de l’hypothèse d’un nouveau retraité qui aurait 30 ans devant lui et souhaiterait se voir garantir une probabilité de 90 % que son argent lui durerait jusqu’à la fin de ses jours. Nous avons présumé que le retraité aurait recours à un système de retraits réels fixes, qui consiste à fixer le montant de départ du retrait, puis à ajuster ce montant en fonction de l'inflation chaque année par la suite.
Ces données clés sont restées stables par rapport à l'année dernière, mais les hypothèses globales concernant les rendements des portefeuilles ont augmenté sur la base des hypothèses relatives aux marchés des capitaux élaborées par nos collègues de Morningstar Investment Management. Les rendements prévus sur 30 ans pour les actions ont été légèrement inférieurs dans l'étude de cette année par rapport à l'année précédente, les rendements projetés pour un portefeuille tout en actions ayant légèrement baissé à 9,41 %, contre 9,88 % en 2022. Dans le même temps, les rendements attendus des titres à revenu fixe (y compris les liquidités) sont passés de 4,44 % en 2022 à 4,81 % en 2022. Comme nous l'avons mentionné plus haut, des hypothèses d'inflation plus modérées ont été un autre point positif. Notre prévision d'inflation sur 30 ans a été ramenée de 2,84 % en 2022 à 2,42 %.
Rendement projeté des catégories d'actifs sur 30 ans (%) et hypothèses d'inflation (%), 2023 par rapport à 2022
Comme deux des trois principales hypothèses suivent une tendance positive, nos recherches suggèrent que les personnes qui prennent leur retraite aujourd'hui peuvent raisonnablement utiliser un taux de retrait initial plus élevé que celui indiqué l'année dernière. Comme le montre le tableau ci-dessous, nous estimons qu'un nouveau retraité prévoyant un horizon de 30 ans peut retirer en toute sécurité jusqu'à 4 % de la valeur du portefeuille comme taux de retrait initial sûr pour un portefeuille dont la pondération en actions est de 40 %. En raison des rendements plus attrayants des titres à revenu fixe, nous avons constaté que le même chiffre s'appliquait aux portefeuilles dont la pondération en actions n’était que de 20 %.
Taux de retrait sûr au départ sur 30 ans (%), par répartition d’actifs, taux de réussite de 90%
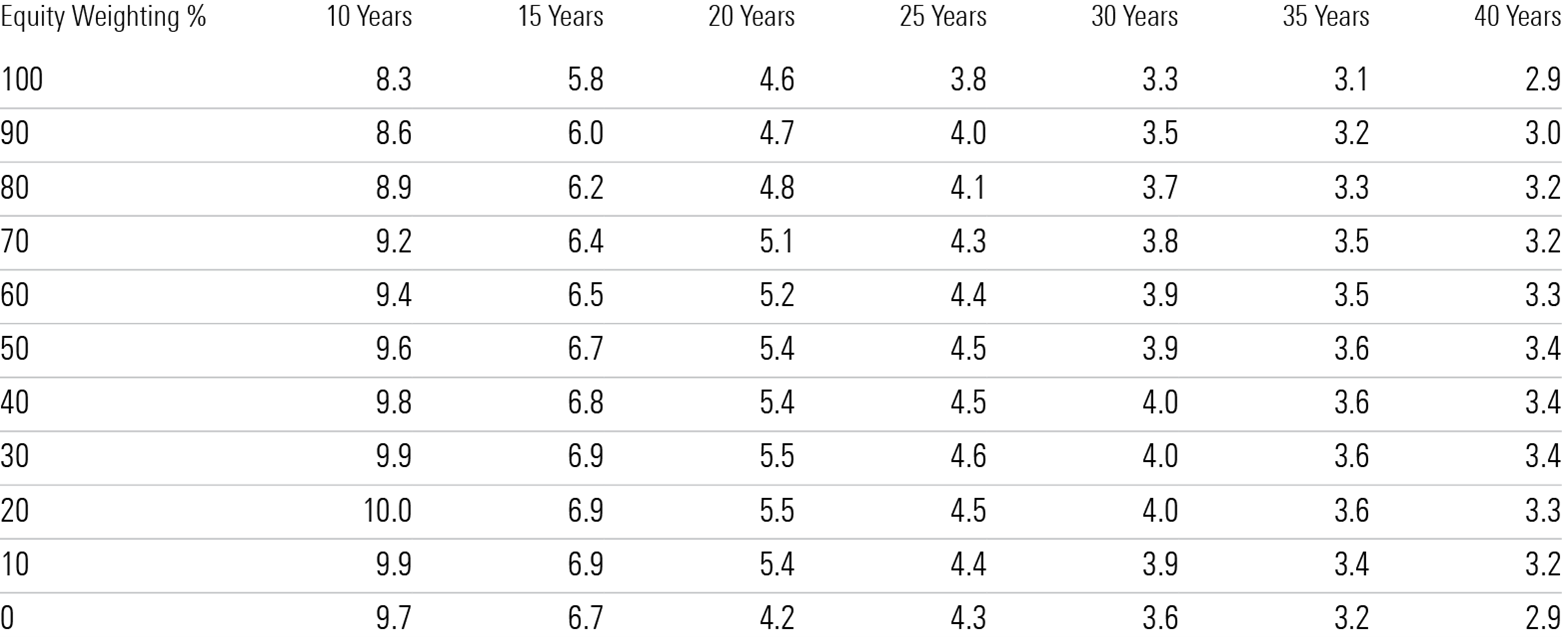
Les investisseurs pourraient s'attendre à ce que les taux de retrait sûrs augmentent avec l'augmentation de la pondération en actions, mais ce n'est pas nécessairement le cas. Nos hypothèses de rendement supposent toujours que les actions offrent des rendements à long terme nettement supérieurs à ceux des obligations et des liquidités. Par conséquent, les portefeuilles à forte pondération en actions se retrouvent généralement avec plus d'argent à la fin de la période de 30 ans. Toutefois, les actions affichent également des niveaux de volatilité nettement plus élevés, ce qui rend les résultats de tous les taux de retrait testés intrinsèquement moins certains. En outre, nous visions un taux de réussite de 90 %, ce qui est relativement élevé. Cela tend également à faire pencher la balance en faveur des actifs moins volatils que sont les obligations et les liquidités.
Pour les retraités qui ont plus de temps devant eux que 30 ans comme pour ceux qui en ont moins, les portefeuilles dont la pondération en actions est comprise entre 20 % et 40 % ont généralement supporté des taux de retrait plus élevés que les portefeuilles à plus forte pondération en actions. Comme le montre le tableau ci-dessus, les retraités dont l'horizon temporel est plus court peuvent retirer en toute sécurité beaucoup plus que l'hypothèse de base de 30 ans, mais les taux de retrait sûrs diminuent à un rythme plus modeste pour les retraités dont l'horizon temporel est plus long.
