
Il peut sembler évident que les sommes colossales consacrées à l’intelligence artificielle ne peuvent que stimuler une croissance économique plus rapide, et qu’une économie en pleine effervescence fait grimper l’inflation.
Ce raisonnement est toutefois erroné, car il ne considère pas l’économie comme un système intégré. Il faut notamment tenir compte de la Réserve fédérale. Dès lors, on constate que l’effet principal de l’IA aujourd’hui est de faire grimper les taux d’intérêt.
Nous estimons cela car la Fed compense le choc de demande lié à l’IA, ce qui entraîne une hausse des taux d’intérêt tout en maintenant le produit intérieur brut à un niveau conforme à son potentiel. Si cette dernière affirmation est vraie, alors l’IA n’a probablement pas d’impact significatif sur l’inflation.
Cela signifie que si l’essor de l’IA s’essouffle, cela entraînera probablement une baisse des taux d’intérêt dans les années à venir, comme nous l’avons prévu dans nos dernières perspectives économiques pour les États-Unis.
Voici pourquoi je pense cela.
Les chocs liés à la demande (comme l’IA) sont compensés par la Fed
L’argument principal est le suivant : l’IA constitue (à l’heure actuelle) un choc de demande, et la Fed compense généralement les chocs de demande.
Un choc de demande correspond simplement à une augmentation des dépenses souhaitées dans un secteur donné de l’économie.
Il est pratiquement incontestable que l’IA génère actuellement un choc important de la demande. Non seulement des sommes colossales sont investies dans les centres de données, mais la hausse des cours de l’action soutient également la consommation.
Examinons un schéma. Le taux d’intérêt réel (corrigé de l’inflation) et le niveau du PIB sont déterminés conjointement par l’intersection de deux courbes. Tout d’abord, la courbe « investissement-épargne », ou courbe IS, qui représente le PIB comme une fonction négative des taux d’intérêt. L’idée fondamentale est que des taux d’intérêt plus bas encouragent le secteur privé à dépenser davantage.
Deuxièmement, la courbe de politique monétaire illustre l’objectif de la Fed, qui consiste à maintenir le PIB au niveau de son potentiel. Le PIB potentiel correspond à la « zone idéale » pour l’économie : ni trop forte, ni trop faible. En effet, on pourrait définir le PIB potentiel comme le plein emploi sans pression inflationniste, ce qui correspond exactement aux deux volets du double mandat de la Fed.
Ainsi, la Fed cherche à fixer les taux d’intérêt au niveau nécessaire pour que le PIB atteigne son potentiel. D’où la ligne verticale.
How Demand Shocks Are Offset by the Fed
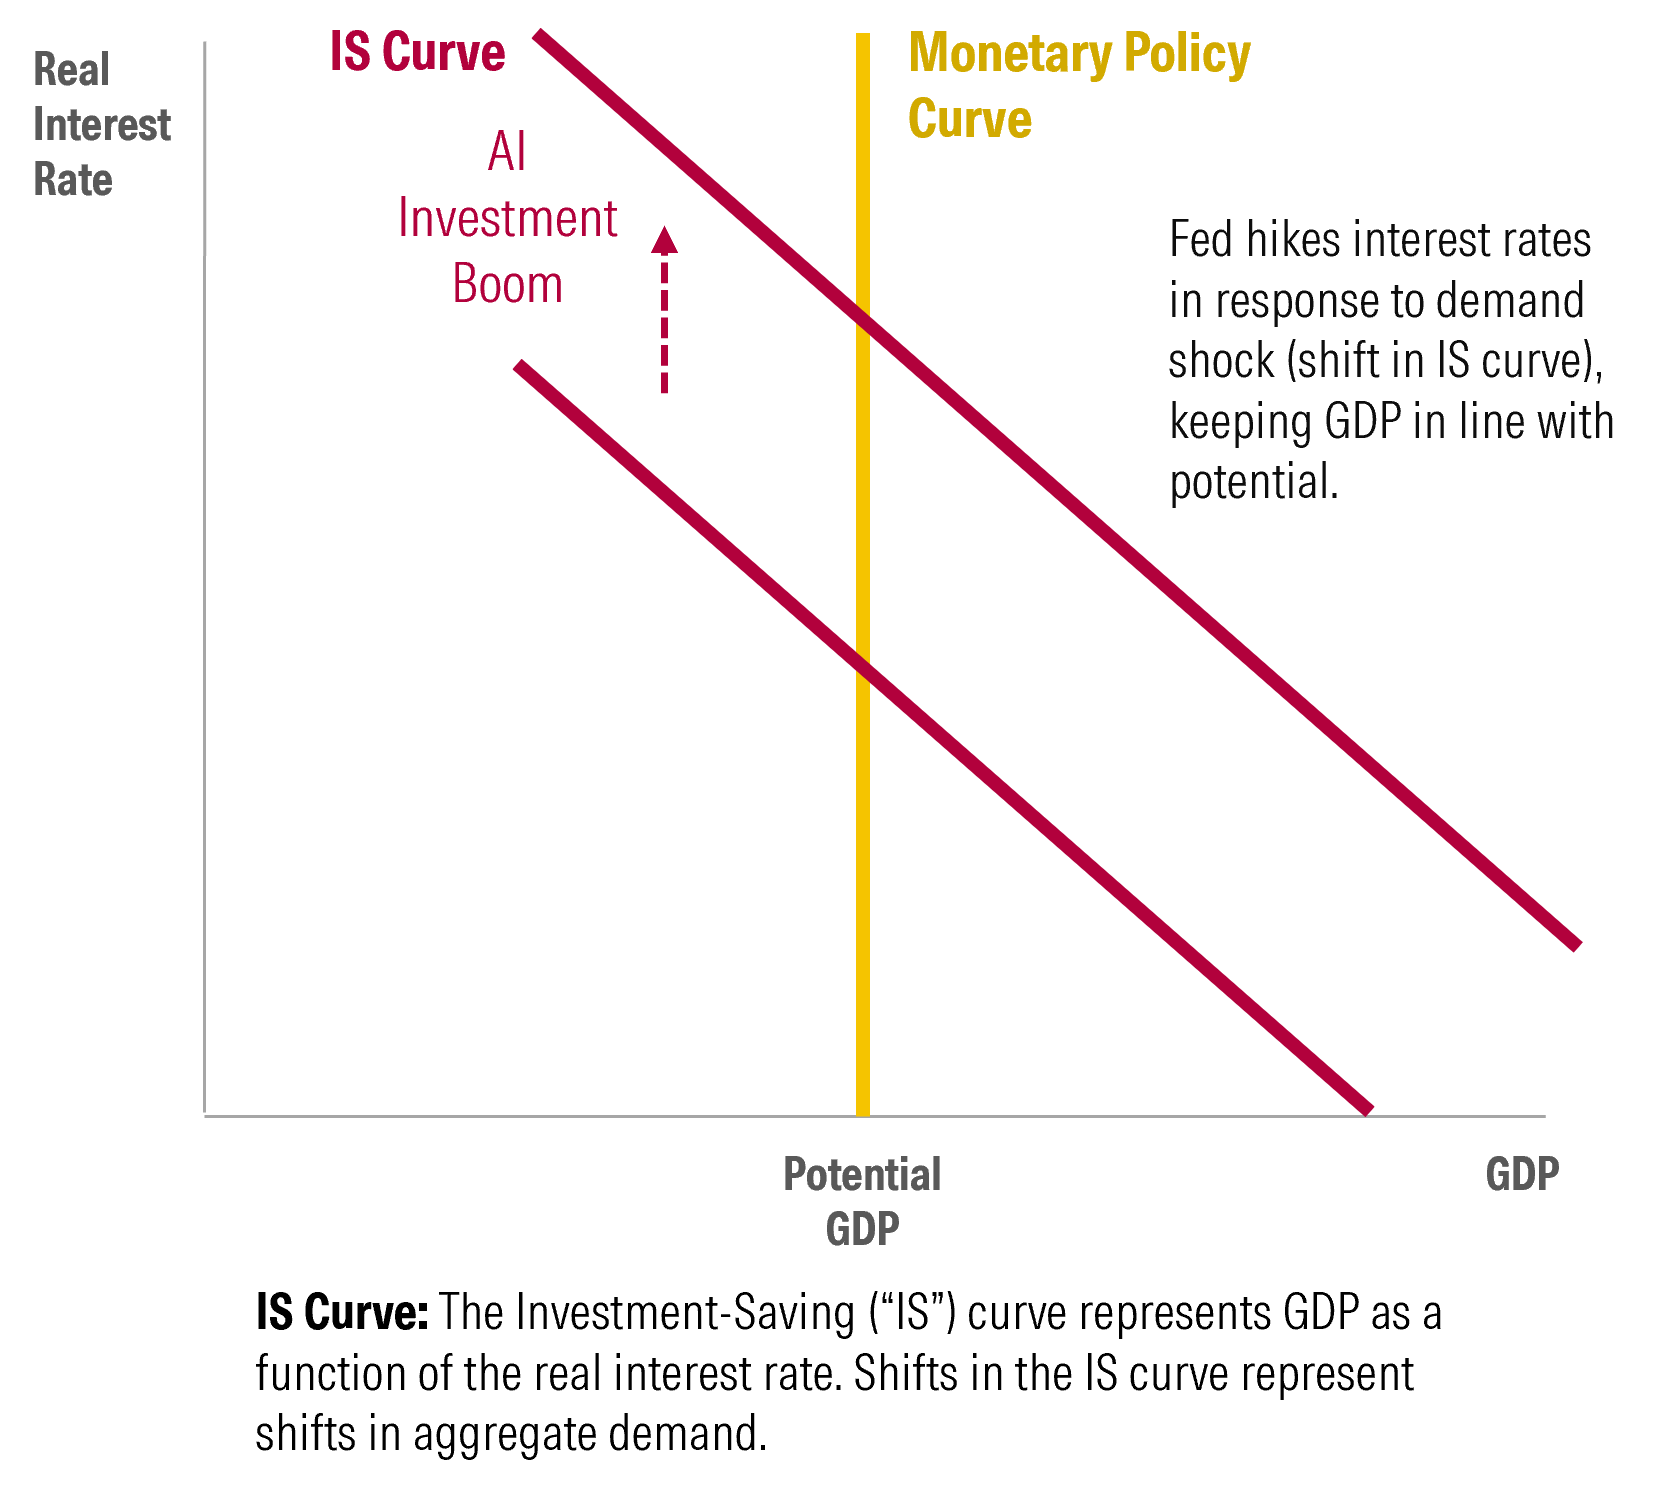
Les chocs de demande entraînent un décalage de la courbe IS. Dans le cadre de notre analyse, nous affirmons que la Fed cherche (et y parvient généralement) à compenser ce choc de demande à hauteur du montant nécessaire pour maintenir le PIB à son niveau potentiel. Ainsi, la courbe IS se déplace le long d’une ligne verticale. Cela se traduit par une hausse des taux d’intérêt, tandis que le PIB (et, dans l’ensemble, l’inflation) reste pratiquement inchangé.
Dans un scénario contrefactuel où il n’y aurait pas eu d’essor de l’IA, les taux d’intérêt se seraient, selon nous, rapprochés beaucoup plus des niveaux bas enregistrés avant la pandémie. Le rendement des bons du Trésor à 10 ans s’est établi en moyenne à 2,5 % entre 2017 et 2019 ; il s’élève actuellement à 5,0 %.
L’inflation résulte principalement d’un PIB supérieur à son potentiel
En faisant abstraction de certaines nuances, notre raisonnement de base est que l’inflation résulte principalement d’un PIB supérieur à son potentiel. Or, de nombreuses raisons peuvent expliquer pourquoi le PIB dépasse son potentiel : des mesures de relance budgétaire, des bulles spéculatives ou une croissance excessive de la masse monétaire. Le point commun est qu’il y a trop de dépenses pour trop peu de biens.
Mais si la Fed maintient le PIB à un niveau proche de son potentiel en compensant le choc de demande provoqué par l’IA, cela signifie que l’IA ne contribue pas beaucoup à l’inflation.
Nous disons « en grande partie » car l’IA est à l’origine de certaines hausses de prix spécifiques à certains secteurs, comme la flambée du prix des puces mémoire. Mais celles-ci ne représentent qu’une petite partie des dépenses de consommation par rapport, par exemple, au pétrole. De plus, il n’est pas acquis que les hausses de prix spécifiques à certains secteurs entraînent une inflation globale plus élevée, à moins que la Fed ne s’y adapte. (Il s’agit d’un sujet délicat à expliquer ; je vous renvoie donc à cet article du grand Cochrane si vous souhaitez en savoir plus.)
Le point essentiel est qu’une inflation élevée et durable nécessite que le PIB progresse bien au-delà de son potentiel, ce qui entraîne une surchauffe généralisée de l’économie. Or, ce n’est pas vraiment le cas actuellement. Comme nous l’évoquons dans nos dernières perspectives économiques, les pressions inflationnistes générales sont plutôt modérées ; sans les droits de douane et le conflit entre les États-Unis et l’Iran, l’inflation serait actuellement très proche de l’objectif de 2 % fixé par la Fed.
Que se passerait-il si l’IA venait à provoquer un choc d’offre ?
Un corollaire de cette vision traditionnelle est que l’IA pourrait être à l’origine de l’inflation actuelle, car elle constitue un choc de demande, mais qu’elle deviendra déflationniste dès lors qu’elle se transformera en choc d’offre.
Lorsque nous affirmons que l’IA va constituer un choc d’offre, nous voulons dire plus précisément que l’IA finira par stimuler le PIB potentiel. La composante du PIB potentiel sur laquelle l’IA aurait une incidence est la productivité : la production par salarié.
Nous avons toutefois fait valoir que l’IA ne contribue pas encore de manière significative à l’augmentation de la productivité. (Nous reviendrons sur ce sujet ultérieurement, ainsi que sur les perspectives d’évolution de cette situation.) Pour l’instant, nous dirions que l’IA ne constitue qu’un choc de la demande, et non un choc de l’offre.
Mais même si l’IA commence à stimuler la productivité et devient ainsi un choc d’offre, nous ne partageons pas l’idée selon laquelle cela serait intrinsèquement déflationniste. Il en résulterait une croissance plus rapide du PIB potentiel, et tant que la Fed sera en mesure de stimuler suffisamment l’économie pour accélérer le PIB en accord avec ce potentiel accru, il n’y aura pas d’impact inflationniste.
L’IA prend le pas sur les autres dépenses
Bon, assez de théorie. Que révèlent les données ?
Si la Fed compensait le choc de demande lié à l’IA en maintenant les taux d’intérêt à un niveau plus élevé qu’ils ne le seraient autrement, on s’attendrait alors à ce que ces taux d’intérêt élevés pèsent sur les dépenses non liées à l’IA. Et c’est exactement ce que l’on constate.
En 2025 et 2026, la croissance des investissements fixes privés aux États-Unis provient exclusivement des secteurs liés à la technologie, sous l’impulsion de l’intelligence artificielle. Tous les autres investissements fixes privés, tels que le logement, l’immobilier commercial et d’autres secteurs, sont en recul.
Certains lecteurs se souviendront peut-être de la notion, abordée dans les cours d’introduction à l’économie, selon laquelle des dépenses publiques élevées « évincent » l’investissement privé. Le phénomène est similaire, à ceci près qu’il existe ici un type de dépense privée, l’IA, qui évince toutes les autres.
Investissements privés réels en capital fixe aux États-Unis, croissance en % d’une année sur l’autre
Si l’essor de l’IA s’essouffle, les taux d’intérêt baisseront
Alors, quels sont les points à retenir ?
Si l’IA joue aujourd’hui un rôle majeur dans la hausse des taux d’intérêt, alors tout ralentissement de l’essor de l’IA devrait contribuer à faire baisser ces taux. Les taux d’intérêt restent trop élevés pour une grande partie de l’économie, mais l’essor de l’IA a masqué cette réalité.
De nombreux facteurs pèsent actuellement sur l’économie ; le choc des prix du pétrole lié à la guerre en Iran pèse lourdement. Mais une fois que la situation se sera stabilisée, l’essor de l’intelligence artificielle jouera un rôle majeur dans l’évolution future des taux d’intérêt.
Dans nos dernières perspectives économiques pour les États-Unis, nous prévoyons une baisse progressive des taux d’intérêt, le rendement des bons du Trésor à 10 ans devant s’établir à 3,5 % d’ici 2029, contre 5,0 % actuellement. Le ralentissement de la croissance des dépenses liées à l’IA constitue l’un des principaux facteurs à l’origine de nos prévisions.
Si cette flambée se transforme toutefois en bulle, cela pourrait entraîner une hausse des taux d’intérêt à court terme.
