
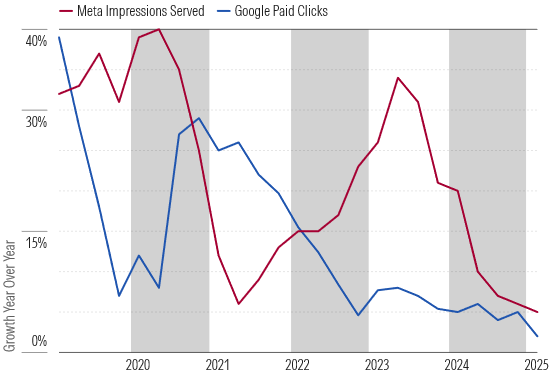
Meta Platforms META et Alphabet GOOG continuent d’afficher une solide croissance de leurs recettes publicitaires, mais certains signes de faiblesse sont apparus. Au cours du premier trimestre, les deux entreprises ont enregistré la plus faible croissance jamais enregistrée du volume de publicité - clics sur les liens de recherche payants pour Google et impressions publicitaires pour Meta. Bien que la nature de la recherche soit en train de changer avec la montée en puissance de ChatGPT et d’autres outils d’IA, Google reste de loin la méthode la plus utilisée pour trouver des informations. Nous pensons que le ralentissement de la croissance des clics reflète principalement la maturité du marché après une période de forte croissance suite à la pandémie de covid-19.
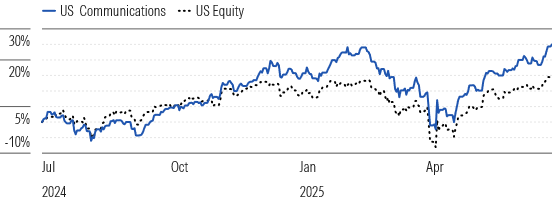
En dehors d'Alphabet, la plupart des grandes valeurs des services de communication ont enregistré de bonnes performances
Meta Platforms progresse de la même manière vers la maturité, avec plus de 4 milliards de personnes qui utilisent ses plateformes chaque mois. L’effet de réseau de l’entreprise reste toutefois extrêmement puissant. Elle a ajouté plus de 500 millions d’utilisateurs actifs mensuels au cours des trois dernières années, soit presque autant que l’ensemble de la base d’utilisateurs de Pinterest. Seul TikTok a rivalisé avec Meta, mais le sort de l’entreprise chinoise aux États-Unis est entre les mains des législateurs. Nous ne nous attendons pas à une interdiction pure et simple de TikTok, mais cela reste une possibilité qui pourrait bénéficier de manière significative à Meta Platforms et à la plateforme YouTube d’Alphabet.
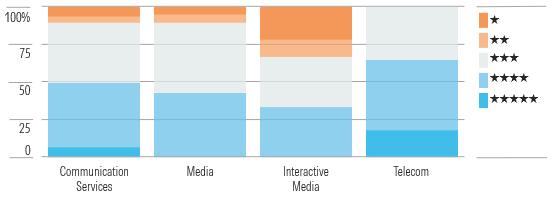
Les actions du secteur canadien des télécommunications sont les moins chères du secteur
Une demande très forte a récemment alimenté la croissance de la publicité. Les prix de la publicité n’ont cessé d’augmenter, car les dépenses ont limité les alternatives aux deux géants de la publicité. À plus long terme, nous pensons que les nouveaux outils d’IA aideront les rivaux à voler l’attention des consommateurs et à rendre plus efficaces la création, le placement et la mesure des publicités sur de multiples plateformes. Alphabet et Meta disposent de leurs propres ressources en matière d’IA pour riposter, mais nous pensons que leur domination diminuera quelque peu. À court terme, la faiblesse potentielle de l’économie et le recul correspondant de la demande de publicité constituent une menace plus importante pour la croissance.
La croissance du volume publicitaire a fortement ralenti pour Meta et Alphabet
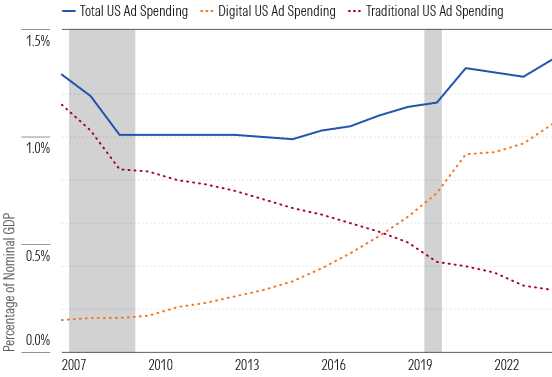
Les dépenses publicitaires aux États-Unis ont augmenté plus rapidement que l’économie au cours de la dernière décennie, mais leur part dans le PIB nominal n’est revenue que récemment aux niveaux observés avant la crise financière. En général, les dépenses publicitaires se contractent fortement lorsque l’économie s’affaiblit, mais cela n’a pas été le cas pendant la récession pandémique. Les spécialistes du marketing ont rapidement réaffecté les dépenses publicitaires aux formats numériques afin d’atteindre les consommateurs dont les habitudes changeaient rapidement. Maintenant que les publicités numériques représentent 80 % du marché total, nous nous attendons à ce que la demande soit plus volatile en cas de récession.
Même avec une récente poussée de croissance, les dépenses publicitaires américaines sont étroitement liées à l'économie
Les meilleurs choix du secteur des services de communication
Alphabet
- Estimation de juste valeur : 237,00 $
- Cote Morningstar : ★★★★
- Cote de bastille économique Morningstar : Élevée
- Cote d’incertitude Morningstar : Moyenne
Nous pensons que les investisseurs sont trop pessimistes en ce qui concerne les préoccupations antitrust autour d’Alphabet, ainsi que son positionnement concurrentiel dans le domaine de l’IA. En ce qui concerne les questions antitrust, nous pensons que le pire scénario (une scission) est hautement improbable et que l’entreprise sera en mesure de naviguer dans les remèdes sans endommager matériellement son cœur de métier. Nous considérons également Alphabet comme l’un des trois chefs de file crédibles du cloud public, et pensons qu’il est bien placé pour bénéficier de l’intérêt croissant pour l’IA générative. Nous pensons que le modèle Gemini d’Alphabet, ainsi qu’une variété de produits qu’il alimente, y compris un chatbot et des outils de productivité, peuvent tenir tête aux solutions d’autres chefs de file du secteur.
Warner Bros. Discovery
- Estimation de juste valeur : 20.00 $
- Cote Morningstar : ★★★★
- Cote de bastille économique Morningstar : Aucune
- Cote d’incertitude Morningstar : Très élevée
Bien que la pression exercée par la télévision traditionnelle soit susceptible de s’aggraver, le reste de l’activité de Warner WBD est en bonne voie, et la scission de la société, attendue en 2026, devrait permettre de débloquer la valeur que nous avons vue depuis longtemps. La diffusion en continu est devenue rentable, d’autres lancements de HBO Max sont prévus et l’entreprise a connu le succès au box-office de 2025. La perte de la NBA accélérera le déclin des recettes télévisuelles, mais les économies réalisées sur les coûts des droits devraient en valoir la peine et stimuler le flux de trésorerie. La scission devrait permettre à chaque entreprise de poursuivre les mouvements stratégiques et les politiques d’allocation de capital les mieux adaptés à leurs opportunités de croissance et à leur potentiel de flux de trésorerie.
Comcast
- Estimation de juste valeur : 49,00 $
- Cote Morningstar : ★★★★
- Cote de bastille économique Morningstar : Faible
- Cote d’incertitude Morningstar : Moyenne
Nous continuons à préférer Comcast CMCSA aux autres câblo-opérateurs en raison de son bilan plus solide, qui lui donne la possibilité d’utiliser les flux de trésorerie pour racheter des actions de manière agressive. Nous pensons que le réseau de Comcast lui permettra de maintenir la taille de sa base de clients à large bande au fil du temps, alors qu’un environnement concurrentiel rationnel permet aux prix de la large bande d’augmenter. Comcast devra augmenter ses dépenses de réseau dans les années à venir pour suivre le rythme des capacités des réseaux de fibre optique des compagnies de téléphone, mais nous prévoyons que les flux de trésorerie du câble continueront à croître modestement dans les années à venir. L’activité de NBCUniversal n’est pas aussi forte, mais elle reste un actif médiatique important.
