

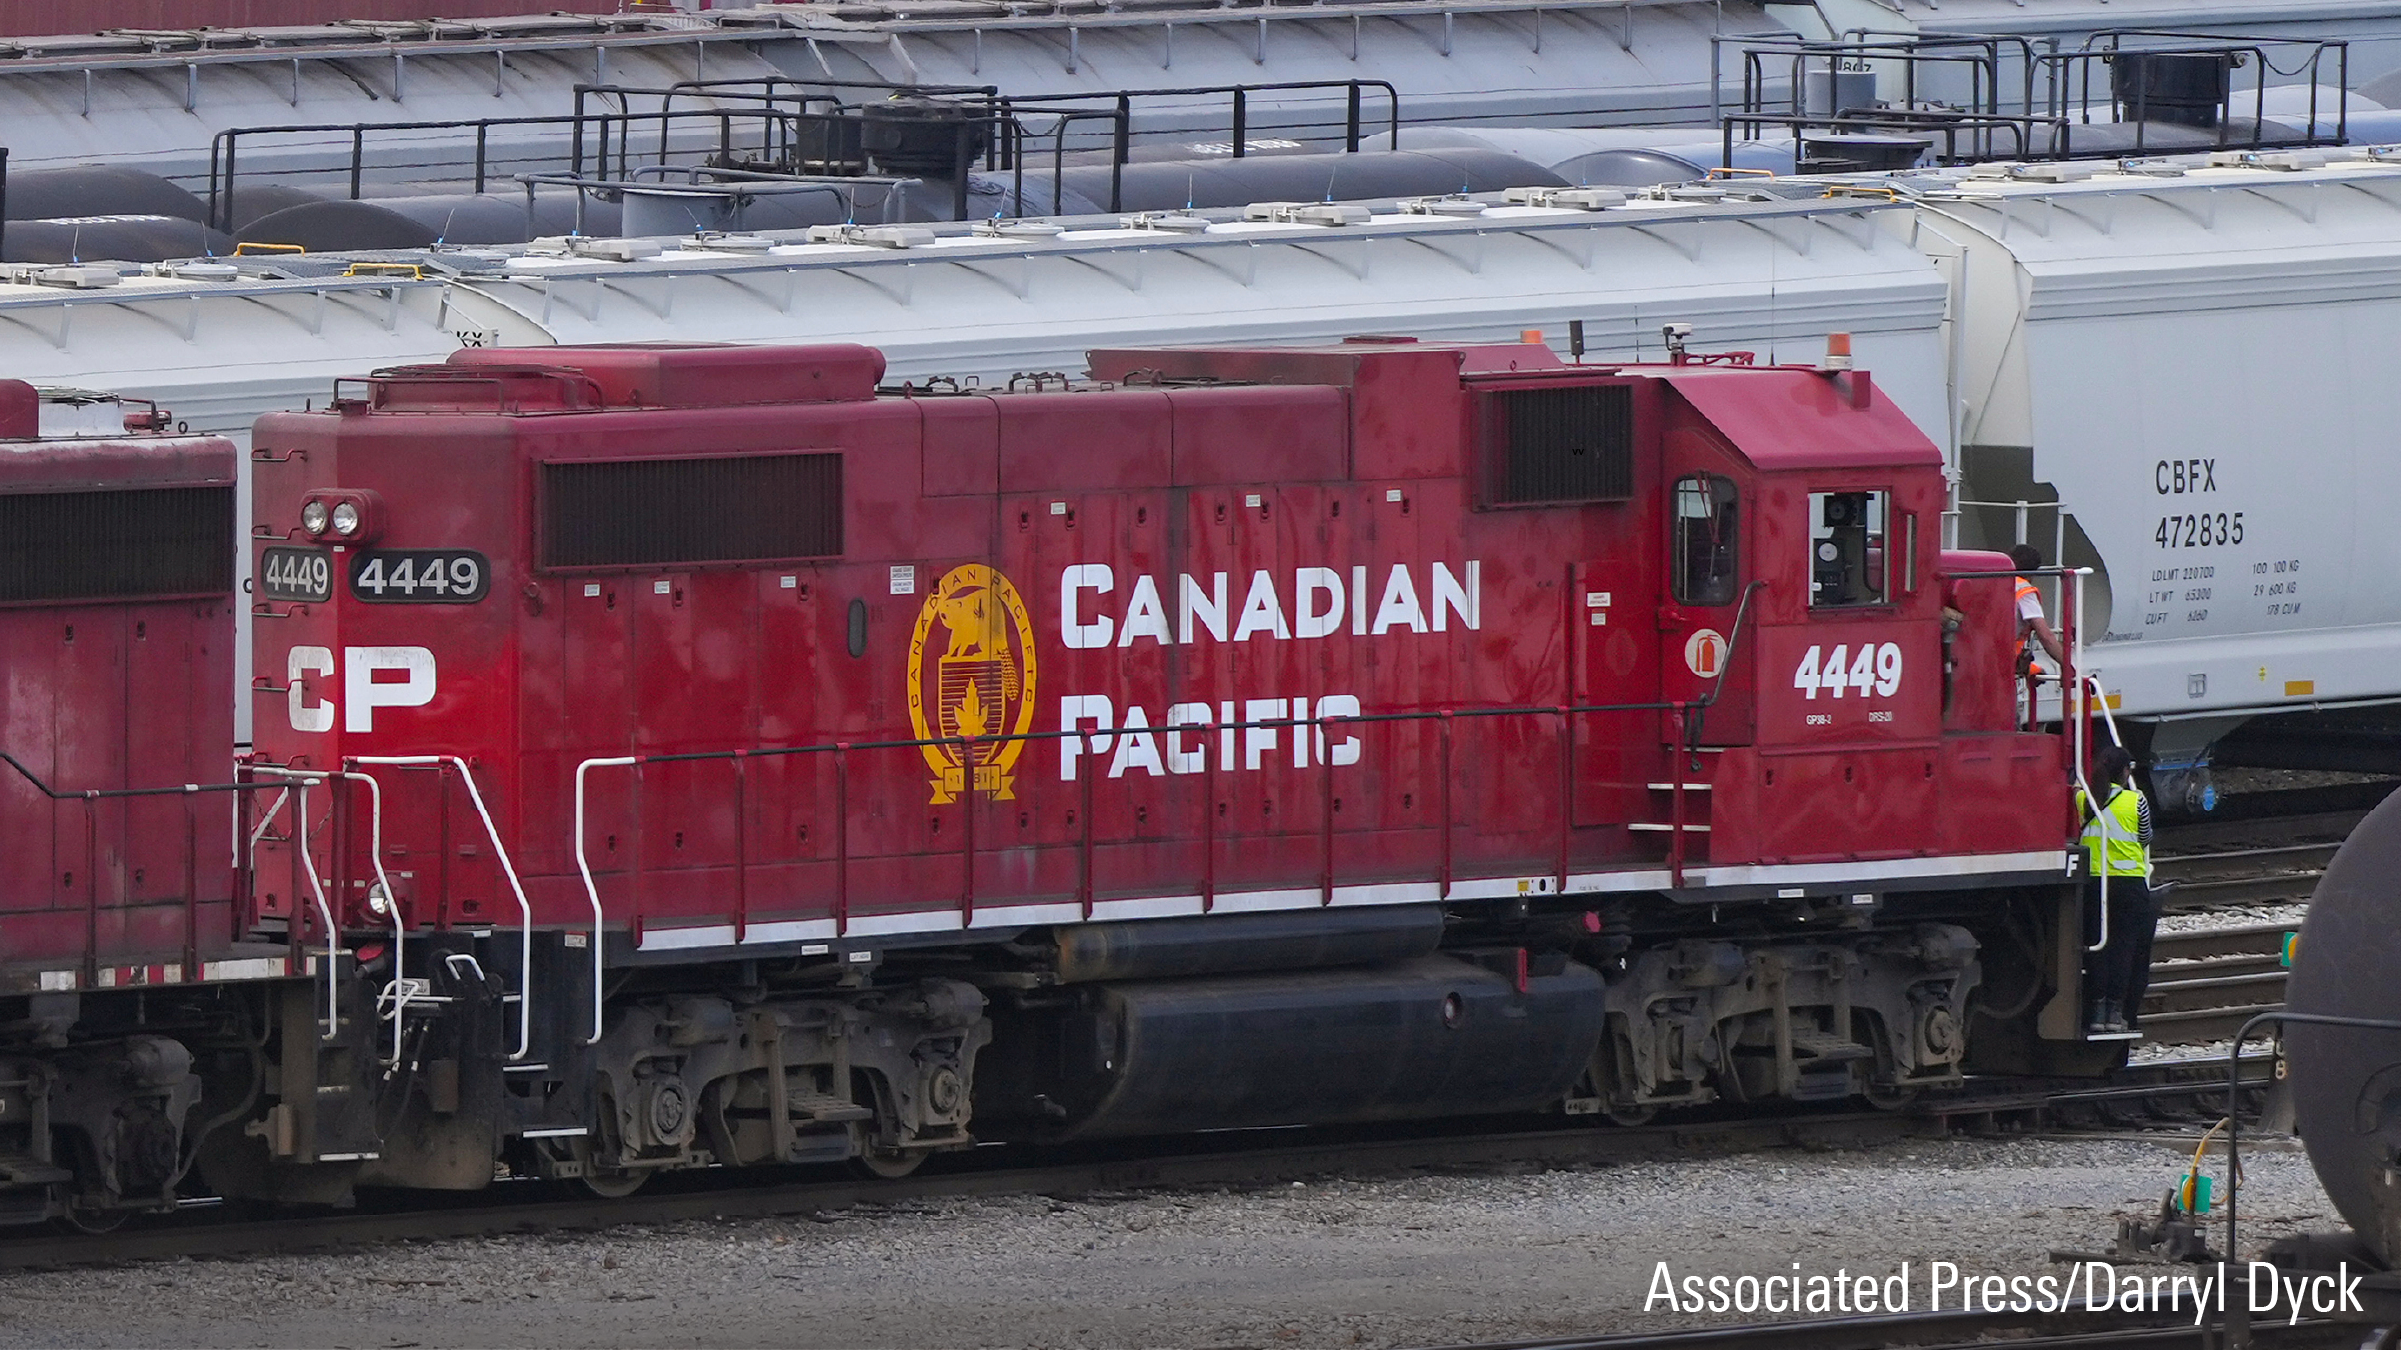
Indicateurs clés Morningstar pour le Canadien Pacifique Kansas City
- Estimation de juste valeur: C$100.00
- Cote Morningstar: ★★★
- Cote de bastille économique Morningstar: Élevée
- Cote d’incertitude Morningstar: Moyenne
Ce que nous avons pensé des résultats du Canadien Pacifique Kansas City
Le chiffre d’affaires du Canadien Pacifique Kansas City au troisième trimestre a augmenté de 3 % par rapport à l’année précédente grâce à une croissance saine et continue des volumes et à une forte tarification des wagons complets, alors que le rendement (revenu par wagon complet) est resté à peu près stable en raison de la composition de l’offre. La marge consolidée ajustée s’est encore améliorée par rapport à l’année précédente.
Pourquoi c’est important : Le volume total a augmenté de 4 %, tiré par le transport intermodal, qui a bénéficié des synergies de la fusion (les nouveaux contrats continuent de monter en puissance). Malgré les droits de douane et la faiblesse de la demande de certains marchés industriels, les chargements ont augmenté grâce aux vents favorables du charbon, des céréales et de la potasse, ainsi qu’au développement de nouveaux projets.
- Nous nous attendons toujours à ce que les mesures tarifaires américaines exercent une pression sur certaines expéditions transfrontalières et sur la demande de fret pour les activités américaines de CPKC au cours des trimestres à venir. Cela dit, l’entreprise devrait continuer à bénéficier de vents favorables compensatoires provenant des synergies de la fusion, qui devraient, selon nous, donner un coup de pouce important jusqu’en 2027.
- Les coûts des sinistres ont bondi, mais le ratio d’exploitation ajusté de CPKC (dépenses/revenus, hors amortissement) s’est amélioré à 60,7% grâce à l’effet de levier de la croissance des volumes. Comme nous l’avons entendu, la direction prévoit toujours un RO inférieur à 60 % pour l’année, ce qui implique une amélioration séquentielle significative au quatrième trimestre.
Conclusion : Nous maintenons notre estimation de juste valeur dérivée du DCF de 73 $ US pour la bastille élevée CPKC. Les actions sont à juste valeur par rapport à nos prévisions de flux de trésorerie disponibles à long terme.
- La société a maintenu ses prévisions pour l’ensemble de l’année 2025 (croissance du BPA ajusté de 10 % à 14 %) malgré l’incertitude macroéconomique et liée aux droits douane. Cela est probablement dû à des vents favorables continus pour les céréales, ainsi qu’aux bons résultats de l’entreprise qui tire parti de ses offres de services de transport à ligne unique pour remporter de nouvelles affaires (levier opérationnel solide).
- Bien que les synergies de fusion soient plus élevées au cours des prochaines années (en supposant qu’il n’y ait pas de repli macroéconomique), nous prévoyons des gains de volume consolidés à long terme de 1,5 % à 2,0 % en moyenne, dans un contexte de normalisation de la production industrielle et des dépenses réelles en biens, avec un RO de milieu de cycle proche de 56,5 %, hors amortissements.
Les articles traduits à l’aide d’outils d’IA peuvent ne pas être relus par une personne parlant couramment la langue traduite, et leur exactitude ne peut être garantie. Les articles traduits sont fournis à titre informatif uniquement. En cas de divergence, l’article en langue originale prévaudra.
