Perspectives boursières : points à retenir
- Le marché boursier américain se négocie avec une décote de 9 % par rapport à un indice composite de nos évaluations.
- La sous-évaluation est extrêmement concentrée ; si l’on exclut seulement sept titres à très forte capitalisation, le reste du marché se situe à la juste valeur.
- Les dynamiques macroéconomiques constituent un défi de plus en plus important pour le marché des actions.
- Le secteur de la croissance s’avère plus attractif en raison de la combinaison de prix plus bas et d’évaluations plus élevées.
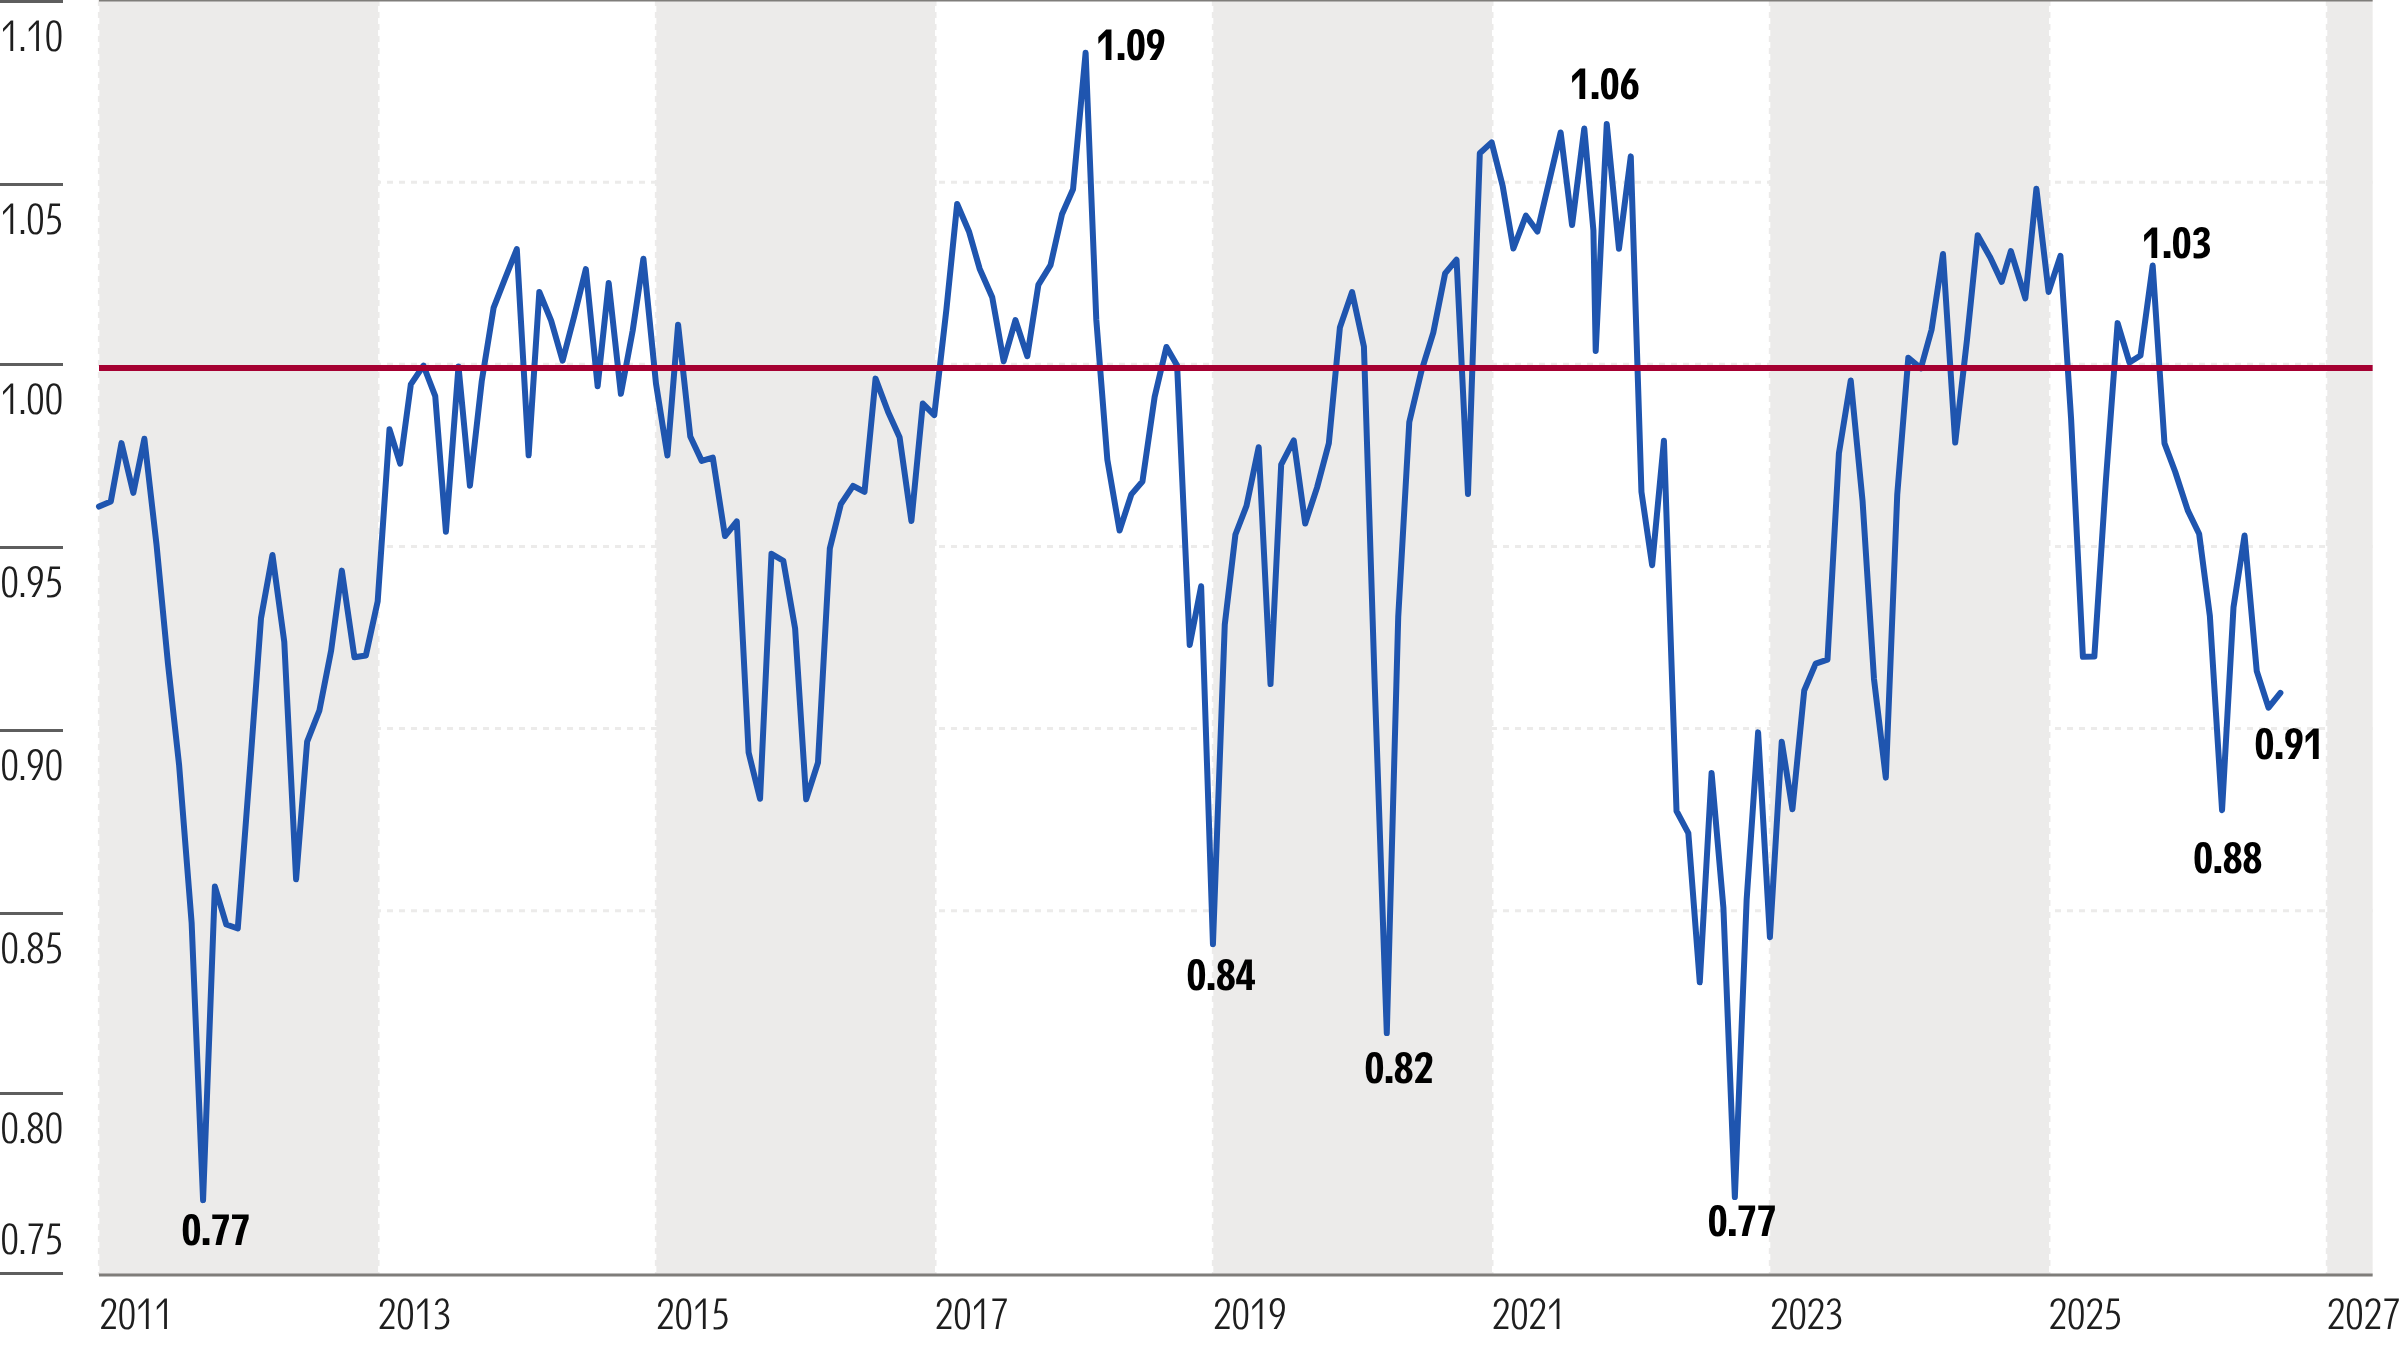
D’après une synthèse de nos évaluations intrinsèques des titres que nous suivons et qui sont inclus dans l’indice Morningstar US Market Index, au 31 août 2026, le marché des actions américaines se négociait avec une décote d’environ 9 % par rapport à nos estimations de juste valeur.
Pourtant, alors que le marché dans son ensemble semble s’échanger avec une marge de sécurité intéressante, inférieure à nos évaluations de valorisation, nous estimons que le marché boursier américain entre dans une phase potentiellement risquée. Les évaluations sont extrêmement concentrées, l’élan s’est inversé et les tendances macroéconomiques deviennent négatives.
La sous-évaluation se concentre sur seulement 7 titres
La sous-évaluation se concentre principalement sur sept titres à très forte capitalisation : Nvidia NVDA, Alphabet GOOGL, Broadcom AVGO, Microsoft MSFT, Meta Platforms META, Amazon.com AMZN et Tesla TSLA. Pour chacune d’entre elles, cette sous-évaluation dépend, dans une certaine mesure, de nos prévisions concernant la poursuite de la croissance du boom lié au développement de l’intelligence artificielle et, en fin de compte, de la valeur économique générée par l’IA. Si l’on exclut ces sept titres de notre indice d’évaluation composite, le reste de notre couverture indiquerait que l’indice boursier américain se négocie à sa juste valeur.
À l’exception de Microsoft, qui est parvenu à inverser une tendance baissière observée depuis un an, les autres titres de ce groupe ont perdu du terrain depuis le début du mois de juin. Le marché ne semble plus accorder à ces entreprises le bénéfice du doute quant à leur potentiel de croissance. Bien qu’elles aient publié des prévisions de croissance solides pour 2027 et 2028, le marché ne tient pas compte de cette croissance dans trois à cinq ans.
L’élan s’est inversé
Au cours des deux derniers mois, non seulement l’élan haussiers des valeurs technologiques du secteur du matériel informatique, fortement liées aux matières premières, s’est essoufflé, mais la plupart de ces titres ont également basculé dans une tendance baissière depuis la fin du mois de juin. Même après avoir enregistré des baisses aussi importantes, des titres tels que Sandisk SNDK et Ciena CIEN comptent toujours parmi les plus surévalués de notre couverture et pourraient encore baisser. Étant donné que bon nombre de ces titres à fort élan ont été poussés à la hausse par des investisseurs recourant à l’effet de levier via des comptes sur marge, un nouveau repli pourrait s’aggraver si des appels de marge entraînaient des ventes forcées.
La « macrodynamique » déplaisante
Sur le plan de la macrodynamique, plusieurs facteurs défavorables se sont accumulés, ce qui vous incite généralement à faire preuve de prudence.
- Les taux d’intérêt à long terme sont en hausse tant aux États-Unis qu’à l’échelle internationale.
- La Federal Reserve devrait commencer à resserrer sa politique monétaire, le marché anticipant au moins une, voire deux hausses du taux des fonds fédéraux d’ici la fin de l’année.
- L’inflation devrait rester élevée, les cours du pétrole continuant à grimper.
- La croissance économique américaine est fortement soutenue par le niveau élevé des dépenses en capital liées à l’essor du développement de l’intelligence artificielle et par l’effet multiplicateur économique qui en découle.
- Les économies internationales, telles que celle de l’Europe, sont relativement en stagnation, et l’économie chinoise pourrait être plus faible que ne l’indiquent les chiffres publiés.
- Enfin, le risque systématique lié à la hausse des taux d’intérêt sur les obligations d’État japonaises et à l’affaiblissement du yen ne cesse de s’accentuer.
Cours/Juste valeur des titres couverts par l’analyse des actions américaines de Morningstar à la fin du mois
Stratégie pour le reste de l’année 2026
Au début du troisième trimestre, nous avons recommandé aux investisseurs d’adopter une pondération équilibrée entre les différents styles, car aucune catégorie ne se négociait à un rabais nettement plus important que les autres.
Depuis lors, les titres axés sur la valeur ont connu une forte hausse, comme en témoigne l’indice Morningstar US Value, qui a progressé de 7,3 % depuis le début du trimestre. L’indice Morningstar US Core a quant à lui progressé de 2,3 %, suivant ainsi la tendance générale du marché. Les actions de croissance ont en revanche été sévèrement malmenées, l’indice Morningstar US Growth ayant reculé de 4,1 %.
Les principaux titres de croissance à l’origine des pertes ont été les actions du secteur de l’IA surévaluées, telles qu’Intel INTC, Applied Materials AMAT et KLA KLAC. Par ailleurs, bon nombre des valeurs technologiques du secteur du matériel informatique axées sur les matières premières et les plus surévaluées ont enregistré des baisses significatives, notamment Sandisk, Micron MICR, Western Digital WDC et Ciena.
Cependant, alors que bon nombre de ces titres du secteur de l’IA, axés sur les matières premières et surévalués, ont subi une correction à la baisse depuis juin, nous avons revu à la hausse nos valeurs justes pour plusieurs titres que nous considérons comme des chefs de file technologiques dans le domaine de l’IA. Par exemple, nous avons revu à la hausse nos valeurs justes pour Nvidia, Marvell MRVL et Taiwan Semiconductor TSM.
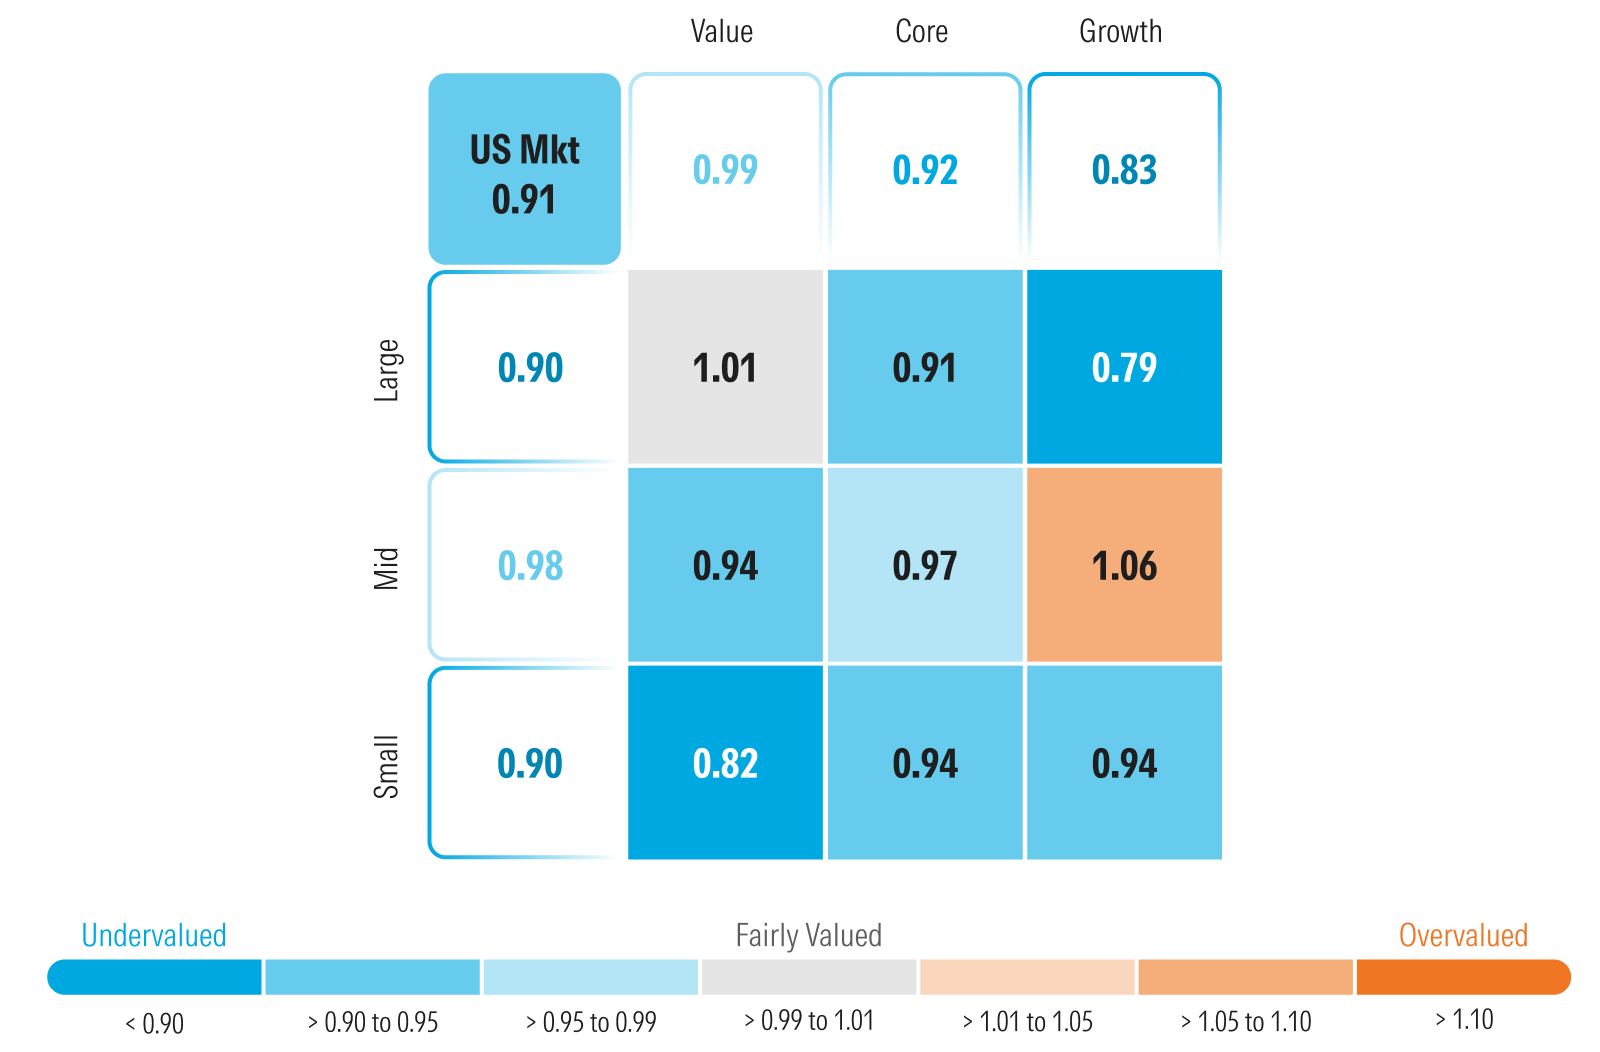
La combinaison d’un recul des titres de croissance et d’une révision à la hausse d’un certain nombre de nos évaluations a ramené cette catégorie à une décote de 17 % par rapport à nos justes valeurs. Parmi les titres de base, la performance de l’indice et nos révisions à la hausse des évaluations ont été sensiblement similaires ; de ce fait, la catégorie reste à une décote de 8 %. Le sentiment d’aversion au risque concernant les actions de croissance a poussé les investisseurs vers la sécurité perçue des actions de valeur. Les performances du marché ont ramené les titres de valeur au niveau de nos évaluations.
Sur la base de nos évaluations, nous vous recommandons de commencer à surpondérer le segment de croissance et à sous-pondérer le segment de valeur, tout en conservant une pondération conforme au marché dans le segment de base.
En fonction de la capitalisation boursière, les indices Morningstar US Large-Cap et Mid-Cap ont progressé respectivement de 2,62 % et 2,27 %, contre un rendement de 2,35 % pour l’indice du marché américain. Notre indice Small-Cap a reculé de 0,34 %. Sur la base de nos évaluations, nous recommandons de surpondérer les grandes et les petites capitalisations et de sous-pondérer les moyennes capitalisations.
Cours/Juste valeur selon la matrice de style Morningstar
Où voyez-vous des opportunités, par secteur ?
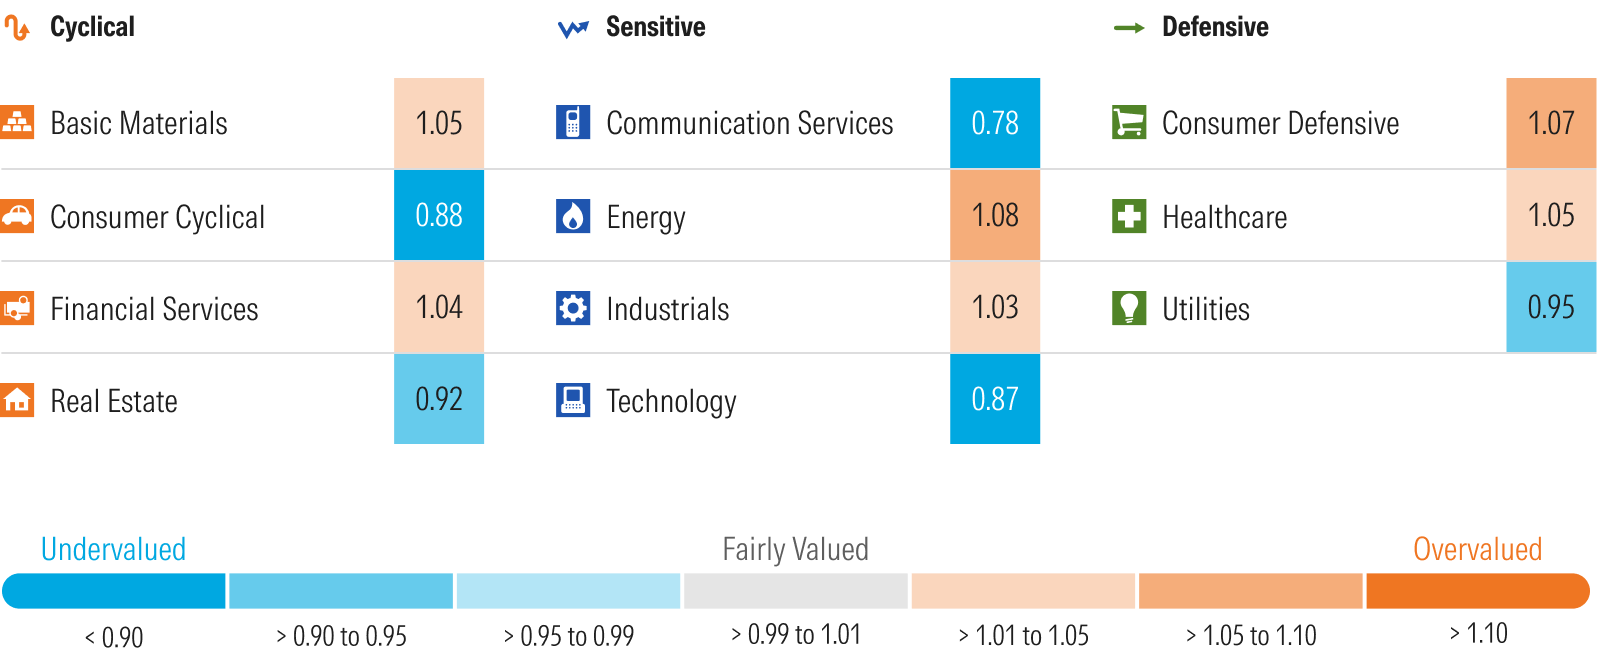
Depuis le début du trimestre, on a observé une dispersion particulièrement élevée des rendements par secteur, ce qui a entraîné des fluctuations très marquées des évaluations sectorielles.
Le changement le plus marquant observé ce trimestre dans les évaluations de nos secteurs concerne le secteur de l’énergie. Ce dernier s’est montré particulièrement volatil cette année, les cours du pétrole ayant fluctué en fonction des tensions intermittentes avec l’Iran. L’énergie, qui figurait parmi les secteurs les plus sous-évalués en début d’année, est devenue le secteur le plus surévalué fin mars, avant de redevenir sous-évalué fin juin. Cette volatilité a permis aux investisseurs de réaliser des gains en ajustant leurs pondérations en fonction des fluctuations des évaluations. Depuis le début du trimestre, l’indice Morningstar US Energy a progressé de près de 20 %, faisant passer la valorisation du secteur d’un rabais de 7 % à une prime de 8 %.
Le secteur industriel a connu les deuxièmes plus fortes fluctuations en termes d’évaluations. L’indice Morningstar US Industrials a reculé de près de 8 %. Ce secteur ne s’échange désormais qu’avec une prime de 3 %, alors qu’il était le plus surévalué au début du trimestre, lorsqu’il s’échangeait avec une prime de 14 %. Les principaux facteurs ayant pesé sur les performances du secteur concernaient principalement les titres surévalués étroitement liés à l’essor du développement de l’intelligence artificielle.
L’évaluation du secteur des services publics est passée d’une prime de 5 % à une décote de 5 %. L’indice Morningstar US Utilities a reculé de près de 8 % depuis le début du trimestre, principalement en raison de la hausse des taux d’intérêt.
Les indices Morningstar Financials and Healthcare aux États-Unis ont chacun progressé d’environ 7 % depuis le début du trimestre. L’évaluation du secteur financier est passée d’un rabais de 2 % à une prime de 4 %, tandis que celle de l’indice Healthcare est passée d’une prime de 2 % à une prime de 5 %.
Avec une décote de 22 %, le secteur des communications reste le plus sous-évalué. L’un des écarts les plus importants par rapport au marché, selon nous, concerne Meta Platforms, qui représente 19 % de la capitalisation boursière du secteur et se négocie avec une décote de 32 %. De même, Alphabet représente 55 % de la capitalisation boursière du secteur et se négocie avec une décote de 23 %.
Le secteur technologique est le deuxième plus sous-évalué, avec une décote de 23 %. Si nous continuons à percevoir une valeur pour les investisseurs à long terme dans les entreprises à la pointe de la technologie de l’IA, nous continuons à recommander aux investisseurs de se tenir à l’écart du matériel de grande consommation surévalué. Microsoft, dont les actions sont sous-évaluées, a été, de loin, le principal contributeur au rendement du secteur depuis le début du trimestre, avec une hausse de plus de 36 %. Les titres logiciels sous-évalués ont également contribué de manière significative au rendement de l’indice. Notre thèse d’investissement concernant les logiciels repose depuis longtemps sur le fait que les grands éditeurs intègrent l’IA dans leurs produits et services afin d’apporter davantage de valeur économique à leurs clients. Ainsi, alors que les petits éditeurs de logiciels spécialisés dans des niches risquent d’être perturbés ou supplantés par l’IA, les grandes plateformes en tireront profit.
Le secteur de la consommation défensive reste surévalué, s’échangeant avec une prime de 7 % par rapport à sa juste valeur. Bien que l’action Walmart WMT ait suffisamment baissé pour passer d’une note d’une étoile à deux étoiles, elle reste nettement surévaluée. Étant donné qu’elle représente 15 % du secteur, sa surévaluation fait grimper l’évaluation globale de celui-ci. De même, Costco COST, avec une cote 2 étoiles, représente 14 % du secteur et contribue à la hausse de son évaluation. Si l’on exclut ces deux titres de notre évaluation, le reste du secteur se négocie avec une décote de 2 %.
Le secteur de la consommation cyclique affiche un rabais de 12 %, mais celui-ci est faussé à la baisse par Amazon et Tesla. Amazon et Tesla représentent respectivement 38 % et 15 % de la capitalisation boursière du secteur et se négocient avec des rabais de 15 % et 21 %.
Ratio cours/Juste valeur de Morningstar par secteur