
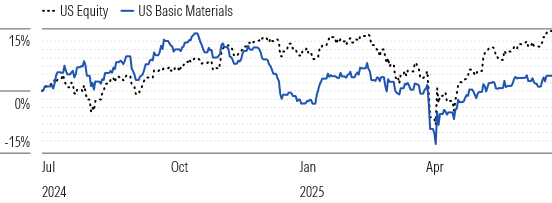
L’indice Morningstar US Basic Materials Index a largement sous-performé l’indice du marché américain, reculant d’environ 50 points de base au cours du trimestre, par rapport à la hausse du marché dans son ensemble. Pourtant, nous voyons des opportunités, avec plus de 45 % de ces actions se négociant en territoire 5 ou 4 étoiles et le secteur dans son ensemble se négociant en dessous de notre estimation de juste valeur.
L'indice des matériaux de base a baissé au cours du deuxième trimestre en raison de l'affaiblissement des perspectives à court terme
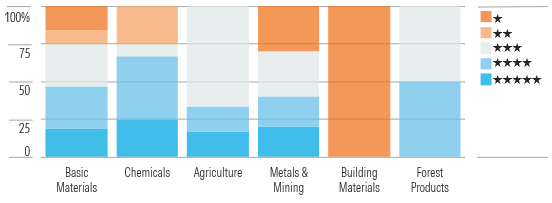
C’est dans le secteur des produits chimiques que nous voyons le plus d’opportunités, les deux tiers des titres que nous couvrons se négociant dans la catégorie des 5 ou 4 étoiles. Nous pensons que les craintes de tarifs douaniers et d’un ralentissement économique potentiel réduiront la demande, ce qui pèsera sur les bénéfices des producteurs de produits chimiques.
Un peu moins de la moitié des actions du secteur des matériaux de base se négocient en territoire 5 étoiles ou 4 étoiles
Pour la plupart des producteurs américains de produits chimiques que nous couvrons, nous voyons peu d’impact direct des droits de douane. Étant donné que la demande de produits chimiques aux États-Unis provient principalement de la production nationale, l’impact principal proviendrait des droits de douane compensatoires. Les droits de douane de 10 % proposés par la Chine s’appliqueraient aux exportations de produits chimiques américains, mais ils ne sont pas assez élevés pour perturber l’avantage de coût des produits chimiques américains par rapport à d’autres producteurs.
Les volumes ont tendance à évoluer avec les taux de croissance des biens durables, des investissements fixes et des investissements résidentiels
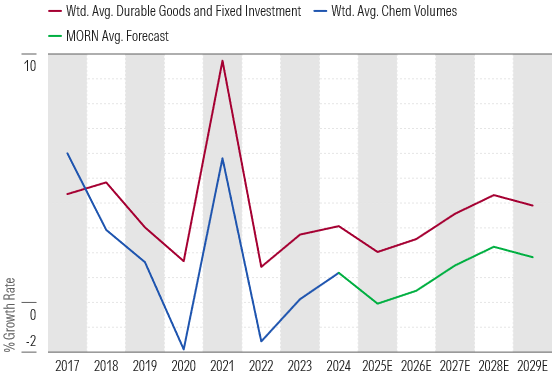
L’impact des droits de douane sera probablement secondaire et résultera d’un ralentissement économique. Nous observons une relation hautement prédictive entre les revenus de l’industrie chimique et la consommation, les investissements en actifs fixes et les prix du pétrole. Les variations de la moyenne pondérée de la consommation et des investissements en actifs fixes sont un indicateur clé des volumes. En revanche, les variations du prix du pétrole sont un indicateur clé des variations des prix des produits chimiques de base. Nous prévoyons un ralentissement de la croissance des biens durables et des actifs fixes au cours des prochaines années en raison de l’impact des droits de douane, mais nous prévoyons une reprise de la croissance à plus long terme. Cela devrait alimenter une croissance plus élevée à moyen et long terme pour les producteurs de produits chimiques.
Nous prévoyons une stabilisation des ventes de produits phytosanitaires après deux années de baisse
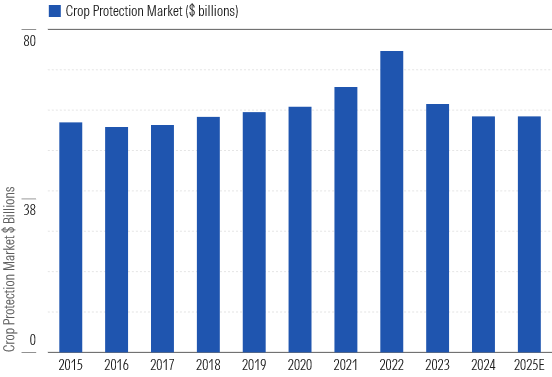
Dans le secteur des produits phytosanitaires, nous prévoyons une stabilisation des ventes à l’échelle de l’industrie après deux années de baisse, la demande revenant à la normale après deux années de déstockage. Pour les producteurs de produits phytosanitaires haut de gamme, nous prévoyons une croissance des bénéfices grâce à la normalisation de la demande, la production revenant à ses niveaux habituels. Après 2025, nous nous attendons à ce que l’industrie renoue avec la croissance, les producteurs de produits haut de gamme enregistrant une croissance supérieure à celle du marché, les nouveaux produits générant des revenus plus élevés.
Les meilleurs choix du secteur des matériaux de base
Eastman Chemical
- Estimation de juste valeur : 110,00 $
- Cote Morningstar : ★★★★
- Cote de bastille économique Morningstar : Faible
- Cote d’incertitude Morningstar : Élevée
Eastman Chemical EMN est l’un de nos meilleurs choix pour investir dans un rebond à moyen terme de la demande de produits chimiques. Les actions se négocient à plus de 30 % en dessous de notre estimation de juste valeur de 110 $. La cote de bastille économique faible d’Eastman provient de ses produits chimiques de spécialité, qui sont protégés par des brevets et dont les prix sont plus élevés. Cela devrait permettre à l’entreprise d’obtenir de meilleurs résultats que ses homologues du secteur des produits chimiques de base en cas de ralentissement et de se redresser rapidement lorsque la demande reprend. Eastman devrait continuer à générer des flux de trésoreries disponibles bien supérieurs aux dividendes, même en cas de ralentissement, ce qui devrait soutenir les actions.
FMC
- Estimation de juste valeur : 95,00 $
- Cote Morningstar : ★★★★
- Cote de bastille économique Morningstar : Faible
- Cote d’incertitude Morningstar : Élevée
FMC FMC est notre premier choix pour investir dans la stabilisation de la demande de produits phytosanitaires. Les actions se négocient à moins de 45 % de notre estimation de juste valeur de 95 $. La bastille économique faible de FMC provient de son portefeuille de produits chimiques de culture différenciés et protégés par des brevets, qui génère un fort pouvoir de fixation des prix, les agriculteurs étant prêts à payer une prime pour des produits qui les protègent contre les parasites. En tant que mise pure dans le domaine des produits phytosanitaires, FMC a été plus durement touchée que ses pairs par le déstockage et la baisse des ventes. Toutefois, avec le retour à la normale des niveaux de stocks, nous pensons que la forte croissance du second semestre sera un catalyseur pour les actions.
LyondellBasell Industries
- Estimation de juste valeur : 100,00 $
- Cote Morningstar : ★★★★★
- Cote de bastille économique Morningstar : Faible
- Cote d’incertitude Morningstar : Élevée
Lyondell LYB est notre autre premier choix pour investir dans un rebond à moyen terme de la demande de produits chimiques. Les actions se négocient à un peu plus de 40 % en dessous de notre estimation de juste valeur de 100 $. La cote de Lyondell, qui dispose d’une bastille économique faible, provient d’un avantage en termes de coûts. La majeure partie de la production de l’entreprise se situe en Amérique du Nord et bénéficie des prix bas du gaz naturel. Grâce à son avantage en termes de coûts, Lyondell devrait être en mesure de générer des flux de trésoreries disponibles positifs, même en cas de ralentissement de l’activité. L’entreprise offre également un rendement du dividende de 9 %, soutenu par un bilan solide.
