


Se suponía que este iba a ser el año en que las criptomonedas se popularizaran popularizaran. En cambio, el bitcoin se desplomó más de un 30% a partir de octubre, lo que provocó enormes pérdidas a los inversores que se habían lanzado a los fondos cotizados en bolsa de criptomonedas a un ritmo récord solo unos meses antes. ¿Qué provocó esa venta masiva? ¿Sigue vigente la tendencia alcista a largo plazo?
Nos reunimos con Matthew Sigel, director de investigación de activos digitales de VanEck, quien compartió su opinión sobre los catalizadores del «mini invierno criptográfico» de este año, junto con las fuerzas a largo plazo que espera que sigan impulsando la adopción de las criptomonedas.
Antes de incorporarse a VanEck, Sigel era un estratega muy seguido en CLSA. Nos explicó los factores que impulsaron la venta masiva de bitcoines, especialmente la venta impulsada por el apalancamiento que condujo a lo que él denominó el mayor evento de liquidación de la historia de las criptomonedas. «Hay una mayor reflexividad procíclica con el bitcoin, y la venta de criptomonedas puede generar más ventas», afirma.
A largo plazo, la visión alcista de Sigel se centra en el crecimiento de las aplicaciones mundiales de las criptomonedas, la diversificación que estas ofrecen frente al dólar y otras monedas tradicionales, y sus vínculos con los centros de datos de inteligencia artificial. A pesar de la caída de los precios de las criptomonedas, «los inversores a largo plazo están cada vez más dispuestos a soportar la difícil volatilidad del bitcoin, lo que demuestra las muchas otras características atractivas que debe tener este activo», afirma.
Jeff Ptak, de Morningstar, ha advertido que la rentabilidad que los inversores podrían obtener de los ETF de criptomonedas puede disminuir considerablemente debido a una sincronización y unas ventas inadecuadas. La opinión de Morningstar es que las criptomonedas deberían constituir solo una pequeña parte de una cartera diversificada para los inversores que tengan la intención de mantenerlas durante al menos una década antes de venderlas.
Lea los siguientes extractos de nuestra conversación con Sigel.
Leslie Norton: Este otoño se produjo una caída masiva de las monedas digitales. ¿Qué ocurrió?
Matthew Sigel: El mini invierno de las criptomonedas comenzó con la caída repentina del 10 de octubre, cuando el bitcoin cayó un 14% un viernes por la noche y un error de código de Binance provocó la mayor liquidación de la historia de las criptomonedas. Podría decirse que el detonante de este evento fue un aviso que MSCI envió ese día a sus clientes en el que les comunicaba que estaban considerando eliminar la estrategia MSTR de los índices pasivos, aunque en ese momento la razón inmediata fue un tuit de [Donald] Trump en el que prometía aplicar un arancel del 100% a China. En mi opinión, esto no fue fundamental.
Este evento de desapalancamiento terminó presagiando el pico del comercio especulativo de AI a finales de octubre, y luego, después del día de las elecciones, cambió la narrativa en torno a la electricidad como costo de vida. Desde entonces, el costo del capital ha sido más alto en la deuda de AI, y muchos de los mineros de bitcoins que utilizan el bitcoin como su «fuente de ingresos» para financiar los pivotes de AI se vieron obligados a vender aún más bitcoins para evitar que su apalancamiento empeorara y necesitaran aún más deuda para financiar AI. Así es como se relacionan la IA y el bitcoin.
Hay más reflexividad «procíclica» (lo que significa que vender puede generar más ventas) con el bitcoin y las criptomonedas porque no hay ningún banco central que pueda imprimir más. Es parte del atractivo y el precio que hay que pagar por una red monetaria verdaderamente abierta.
Norton: ¿En qué punto nos encontramos en el ciclo a largo plazo del bitcoin?
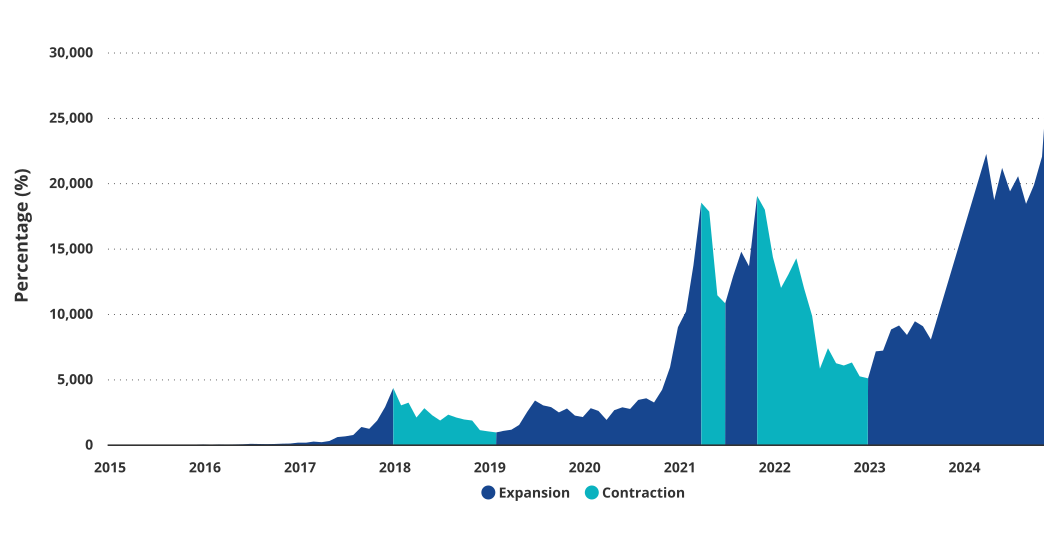
Sigel: Desde su origen, el bitcoin ha mostrado un ciclo bastante constante de cuatro años. Según ese cálculo, el próximo año sería un año bajista, pero la historia no siempre se repite. Dado que a finales del mes pasado se produjo una caída del 35% desde el pico hasta el mínimo, las perspectivas son mixtas. El bitcoin es un activo volátil. Durante la última recesión, de noviembre de 2021 a noviembre de 2022, la caída fue del 78% desde el pico hasta el mínimo.
Sin embargo, la volatilidad del bitcoin también ha disminuido drásticamente desde 2022, desde que se lanzaron los ETF [criptográficos]. Por lo tanto, si la volatilidad se ha reducido a la mitad y la última corrección fue del 78 %, se puede argumentar que esta corrección o este ciclo sería más bien una caída del 35%-40%. Tenemos una perspectiva a corto plazo poco clara.
Norton: ¿Qué factores afectan su visión a corto plazo?
Sigel: Analizamos el bitcoin desde tres perspectivas. La primera es la liquidez global: la oferta monetaria, el dólar. Especialmente desde la llegada de la covid, la correlación del bitcoin con los activos de riesgo se ha elevado. No estamos exactamente en los niveles de 2022, cuando el bitcoin y el NASDAQ tuvieron una correlación a 30 días cercana a 0,80, pero se ha elevado a 0,49. Además, mientras la Reserva Federal está recortando los tipos de interés, la liquidez se ha reducido para el comercio de IA, y las empresas tecnológicas no rentables o con malos balances han tenido un rendimiento inferior al esperado.
En segundo lugar, analizamos el apalancamiento dentro de las criptomonedas, que a menudo es un indicador de la rentabilidad futura. Antes era un fenómeno minorista, pero ahora las instituciones también están presentes en este mercado a través de opciones sobre ETF de bitcoin y un mercado de futuros más líquido. Cuando se añade mucho apalancamiento en un corto periodo de tiempo, eso es bajista para la rentabilidad futura. Cuando se produce un rápido desapalancamiento, eso suele acabar con todo el mundo, restablece la base y es alcista. Así que, según ese indicador, somos bastante optimistas.
La tercera perspectiva es la actividad en la cadena. Puede observar la cadena de bloques, ver cuántas direcciones interactúan con ella, cuántas transacciones realizan las personas, qué comisiones pagan por utilizar las cadenas de bloques. Desde esa perspectiva, es débil.
Contracción y expansión del bitcoin durante la última década
Norton: Han pasado 15 años desde que la gente empezó a utilizar el bitcoin como dinero. ¿Qué está frenando su adopción y cómo sería su adopción generalizada?
Sigel: Eso está cambiando. Vanguard y las grandes entidades financieras de Wall Street, como Citi C y Bank of America BAC, se han unido a Schwab SCHW y a la mayoría de los corredores de bolsa con descuento para ofrecer ETF de bitcoines. Fundaciones como las de las universidades de Harvard y Brown han convertido el bitcoin en una parte fundamental de sus carteras líquidas.
Los fondos soberanos como Abu Dhabi y Luxemburgo están posicionándose. El banco central checo compró algunos en una cuenta de prueba. Doce países están minando bitcoins para monetizar la energía y diversificar su oferta monetaria.
También hay un impulso demográfico natural. Las encuestas muestran que los jóvenes ven el bitcoin como oro digital y tienen una gran intención de invertir en él en el futuro. Aproximadamente el 10% del mundo posee bitcoins. Es un porcentaje mínimo de las asignaciones de los fondos soberanos y los bancos centrales. El oro representa el 18 % de los activos de los bancos centrales. El bitcoin representa alrededor del 65% del mercado de activos digitales.
Considero las criptomonedas como una clase de activos de mercado emergente. Es muy fácil para los estadounidenses llegar a la conclusión de que personalmente no les sirve esta tecnología y, por lo tanto, no tiene ningún valor. Esa es la opinión de personas que nunca han vivido en un país con una inflación del 10%, controles de capital o un sector bancario hiperpolitizado. En Estados Unidos, tenemos una docena de aplicaciones de pago diferentes en las que confiamos. En muchas partes del mundo, el bitcoin puede ser un salvavidas en términos de preservación del poder adquisitivo. También tiene una correlación negativa con el dólar.
Norton: Ha mencionado que se trata de un fenómeno minorista. ¿Es esto para inversores particulares o solo para los nativos digitales? ¿Y las instituciones? ¿Qué tipo de asignación corresponde a una cartera?
Sigel: Los activos digitales son una clase de activos con una capitalización bursátil de 3 billones de dólares. Tener una ponderación cero es una decisión activa. Todo el mundo debería tener alguna asignación a activos digitales. Normalmente recomendamos una posición inicial del 1 % al 3 %, dominada por el bitcoin. Para los inversores que compran y mantienen, sugerimos establecer una asignación objetivo y luego promediar el coste en dólares hasta alcanzar esa asignación.
Norton: Hablemos de su fondo, VanEck OnChain Economy ETF NODE. ¿En qué se diferencia de otros fondos de activos digitales?
Sigel: La mayoría de los fondos de criptoacciones tienden a ser estrategias de inversión pura. Solo hay entre 20 y 25 criptoacciones puras, dependiendo de cómo se cuenten, y suelen ser muy volátiles. A menudo tienen apalancamiento, como Strategy. Cuando se trata de un sector cíclico y se añade apalancamiento, se puede acabar en entornos de auge y caída.
El bitcoin sufrió una caída del 78% entre 2021 y 2022. Muchos de los índices bursátiles puros registraron grandes caídas entre el primer trimestre de 2021 y el cuarto trimestre de 2022. Strategy cayó un 89%, Coinbase Global COIN un 91% y MARA Holdings MARA un 96%. Varios mineras de bitcoins, como Core Scientific CORZ, se declararon en quiebra.
Cuando hablamos con los asignadores y asesores, el mayor obstáculo para invertir en este ámbito es la volatilidad. Por lo tanto, el fondo adopta un enfoque mucho más amplio, que incluye a cualquier empresa que tenga una estrategia para ganar dinero o ahorrar dinero mediante la adopción de bitcoins, blockchain o activos digitales. Añadimos empresas que son beneficiarias de segundo orden, cuyos beneficios pueden acumularse más en el lado de los costes que en el de los ingresos.
Por ejemplo, Shopify SHOP está adoptando monedas estables en toda su red comercial, lo que ayuda a los comerciantes a evitar o limitar las comisiones de intercambio de Visa V y MasterCard MA que merman los márgenes de las pequeñas empresas. MercadoLibre MELI en Latinoamérica está haciendo lo mismo. Una empresa que salió a bolsa este año, Figure Technology Solutions FIGR, origina líneas de crédito con garantía hipotecaria en una cadena de bloques de código abierto que ellos mismos ayudaron a desarrollar.
De manera única, contamos con servicios públicos en nuestro universo. Muchos consideran que el bitcoin impulsa el crecimiento de la carga subyacente y, por lo tanto, las ganancias por acción. Cuando el bitcoin realmente se agote, podremos utilizarlos como fuente de efectivo para aumentar nuestra exposición directa.
Por último, tenemos un 11% en VanEck Bitcoin ETF HODL. Es nuestra mayor posición. En este fondo, podemos poseer hasta un 25 % de los activos en criptomonedas, pero tenemos que hacerlo a través de ETF. Las tres siguientes posiciones más importantes son mineros de bitcoines que están pasando a la IA.
Norton: Cuéntenos más sobre la intersección entre los mineros de bitcoins y la IA.
Sigel: Identificar la intersección desde el principio ha sido el principal motor de nuestra rentabilidad. La electricidad es el mayor coste para un minero de bitcoins. Los mineros han hecho un muy buen trabajo recorriendo el mundo y asegurándose un suministro eléctrico muy barato, porque eso marca la diferencia entre ganar dinero y perderlo en este sector. La IA tiene una dinámica similar. Una sola consulta en ChatGPT puede consumir 10 veces más electricidad que una simple búsqueda en Google.
Estas mineras se dieron cuenta de que el valor de sus contratos de electricidad y su infraestructura energética es mayor cuando prestan servicio al mercado final de la IA que cuando lo hacen al mercado final del bitcoin. Muchos han comenzado a reutilizar sus minas de bitcoin, que son esencialmente centros de datos, para prestar servicio al mercado de la IA y la informática de alto rendimiento. Esto requiere algunos gastos de capital adicionales. Las acciones de los mineras de bitcoin que han sido más agresivos en estos cambios han obtenido los mejores resultados.
Soy consciente del riesgo que entrañan estas empresas, ya que la mayoría de ellas no tienen unos balances muy sólidos y necesitan capital para financiar estos cambios. Es una cuestión de dimensionamiento de posiciones.
Norton: Hablemos de su perspectiva a largo plazo. Usted cree que el bitcoin podría alcanzar los 2,9 millones de dólares por moneda en 2050. Este mes, el precio por moneda ronda los 92.000 dólares.
Sigel: Para 2030, creemos que el bitcoin podría alcanzar la mitad del valor de mercado del oro, por lo que, dependiendo del precio del oro, eso significaría entre 500.000 y 600.000 dólares por moneda. A largo plazo, suponemos que el bitcoin representará el 2 % de las reservas de los bancos centrales. Los bancos centrales poseen oro en un 18%, por lo que el 2% es una cifra modesta. También suponemos que entre el 5% y el 10% del comercio mundial se denominará en bitcoins. Eso ya está empezando a suceder. Según se informa, Rusia y China están liquidando parte de su comercio energético en bitcoins.
Nuestra opinión general es que es casi seguro que el euro, el yen y la libra perderán cuota de mercado frente al bitcoin u otras monedas en las próximas dos décadas, ya que el valor de las monedas está muy correlacionado con el crecimiento del PIB a largo plazo. La dinámica demográfica de esas monedas es bastante mediocre. ¿Perderán cuota frente al renminbi chino, la rupia india o el rublo ruso? ¿O perderán cuota de mercado frente al bitcoin?
